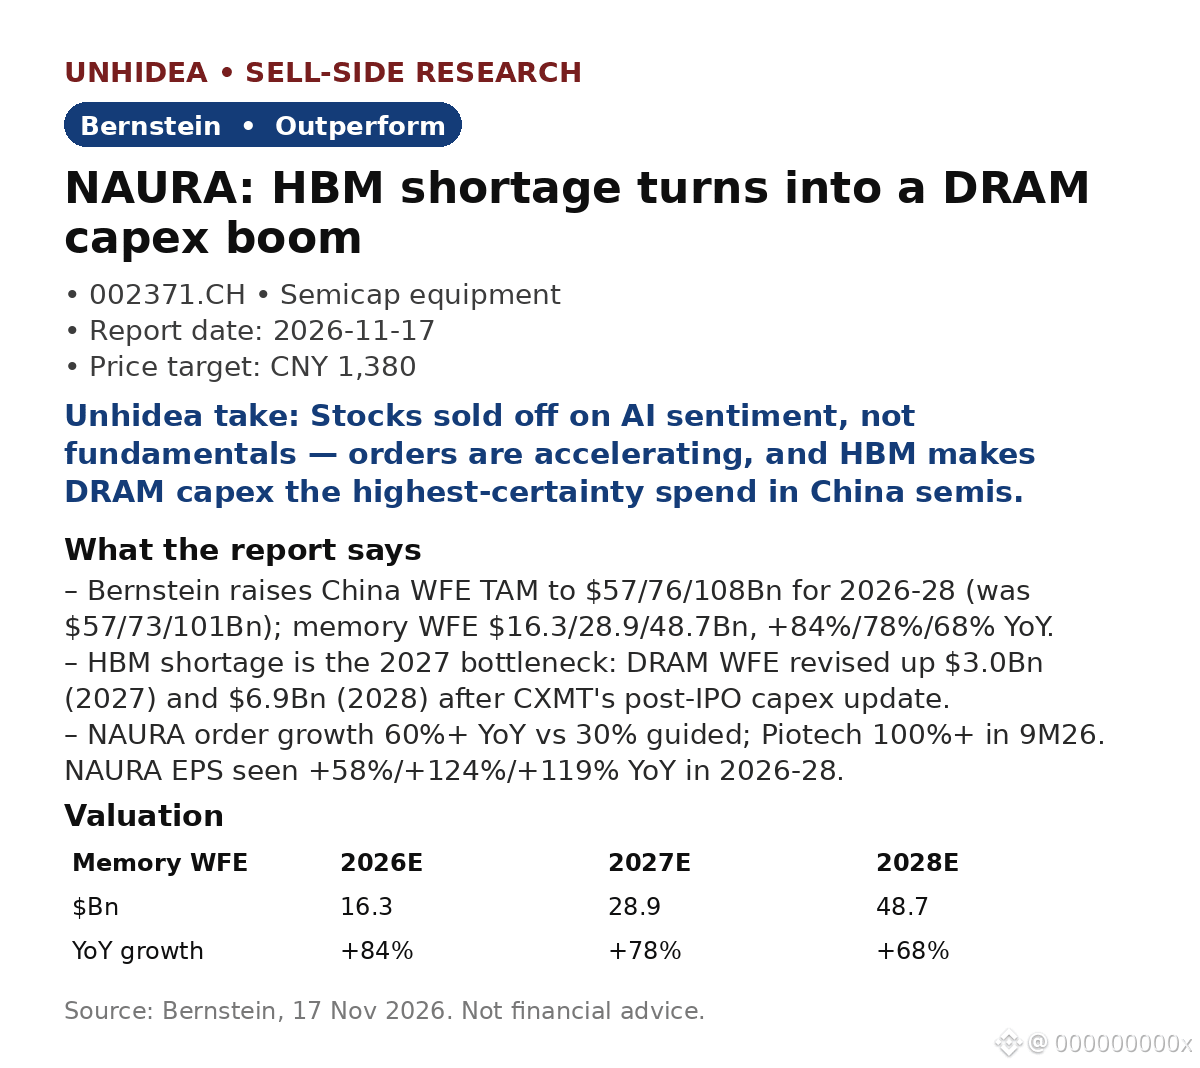
$NAURA: الخيار المفضل لدى Bernstein مع تحوّل نقص HBM في الصين إلى طفرة في الإنفاق الرأسمالي على DRAM — السعر المستهدف 1,380 يوان صيني يعني ارتفاعًا محتملًا بنحو 153%
- رفعت Bernstein إجمالي السوق القابل للاستهداف لمعدات تصنيع الرقائق في الصين إلى 57/76/108 مليار دولار للأعوام 2026-2028 (بعد أن كان 57/73/101 مليار دولار)؛ وبلغت قيمة معدات تصنيع الذاكرة 16.3/28.9/48.7 مليار دولار، بنمو سنوي قدره +84%/+78%/+68%.
- نقص HBM هو عنق الزجاجة في 2027: رُفعت تقديرات معدات تصنيع DRAM بمقدار 3.0 مليارات دولار (2027) و6.9 مليارات دولار (2028) بعد تحديث CXMT لخطط الإنفاق الرأسمالي عقب طرحها للاكتتاب العام؛ ويبدأ توسع YMTC في DRAM عام 2027.
- نمو طلبيات NAURA يتجاوز 60% على أساس سنوي، مقابل 30% وفق التوجيهات؛ ومن المتوقع أن ترتفع ربحية السهم +58%/+124%/+119% على أساس سنوي في 2026-2028. كما تجاوزت طلبيات Piotech نسبة 100% في الأشهر التسعة الأولى من 2026.
- يتسارع التوطين: ترتفع حصة الأدوات المحلية في مصانع المنطق الناضج من أقل من 20% إلى أكثر من 50% العام المقبل؛ وتتوقع Bernstein أن تبلغ نسبة التوطين 36%/49% في 2027/2028.
- تصنيف NAURA هو «أداء متفوق»، والسعر المستهدف 1,380 يوان صيني مقابل سعر إغلاق 546.39 يوان صيني في 16 نوفمبر، عند مضاعف ربحية متوقع لعام 2028 يبلغ 32 مرة. السعر المستهدف لـAMEC هو 660 يوانًا صينيًا، ولـPiotech هو 1,200 يوان صيني، مع تصنيف «أداء متفوق» لكلتيهما.
رؤية Unhidea: السوق يسعّر التفاؤل بشأن الذكاء الاصطناعي، لا دفتر الطلبيات — فنمو الطلبيات بأكثر من 60% في قطاع تقول Bernstein إنه «من الواضح أنه لا يتداول بناءً على الأساسيات» هو موضع التباين؛ وستكون الطلبيات القوية في الربع الأول من 2027 محفزًا لإعادة التقييم.
رؤية Unhidea: يمثل HBM نقطة الاختناق التي تجعل الإنفاق الرأسمالي على DRAM أكثر أوجه الإنفاق يقينًا في قطاع أشباه الموصلات — فلا يمكن تأجيل زيادة سعة الذاكرة إذا أرادت الصين تحقيق الاكتفاء الذاتي في الذكاء الاصطناعي؛ لذا تُعد معدات تصنيع الرقائق أصدق رهان على التوطين، ومحفظة NAURA الأوسع تتيح لها الاستفادة من هذا التوجه إلى أقصى حد.
المخاطر: غياب محفز قوي في الربع الرابع من 2026، وتقلبات على المدى القريب؛ ومعنويات الذكاء الاصطناعي العالمية.
المصدر: Bernstein، 17 نوفمبر 2026. هذا ليس نصيحة مالية.
- رفعت Bernstein إجمالي السوق القابل للاستهداف لمعدات تصنيع الرقائق في الصين إلى 57/76/108 مليار دولار للأعوام 2026-2028 (بعد أن كان 57/73/101 مليار دولار)؛ وبلغت قيمة معدات تصنيع الذاكرة 16.3/28.9/48.7 مليار دولار، بنمو سنوي قدره +84%/+78%/+68%.
- نقص HBM هو عنق الزجاجة في 2027: رُفعت تقديرات معدات تصنيع DRAM بمقدار 3.0 مليارات دولار (2027) و6.9 مليارات دولار (2028) بعد تحديث CXMT لخطط الإنفاق الرأسمالي عقب طرحها للاكتتاب العام؛ ويبدأ توسع YMTC في DRAM عام 2027.
- نمو طلبيات NAURA يتجاوز 60% على أساس سنوي، مقابل 30% وفق التوجيهات؛ ومن المتوقع أن ترتفع ربحية السهم +58%/+124%/+119% على أساس سنوي في 2026-2028. كما تجاوزت طلبيات Piotech نسبة 100% في الأشهر التسعة الأولى من 2026.
- يتسارع التوطين: ترتفع حصة الأدوات المحلية في مصانع المنطق الناضج من أقل من 20% إلى أكثر من 50% العام المقبل؛ وتتوقع Bernstein أن تبلغ نسبة التوطين 36%/49% في 2027/2028.
- تصنيف NAURA هو «أداء متفوق»، والسعر المستهدف 1,380 يوان صيني مقابل سعر إغلاق 546.39 يوان صيني في 16 نوفمبر، عند مضاعف ربحية متوقع لعام 2028 يبلغ 32 مرة. السعر المستهدف لـAMEC هو 660 يوانًا صينيًا، ولـPiotech هو 1,200 يوان صيني، مع تصنيف «أداء متفوق» لكلتيهما.
رؤية Unhidea: السوق يسعّر التفاؤل بشأن الذكاء الاصطناعي، لا دفتر الطلبيات — فنمو الطلبيات بأكثر من 60% في قطاع تقول Bernstein إنه «من الواضح أنه لا يتداول بناءً على الأساسيات» هو موضع التباين؛ وستكون الطلبيات القوية في الربع الأول من 2027 محفزًا لإعادة التقييم.
رؤية Unhidea: يمثل HBM نقطة الاختناق التي تجعل الإنفاق الرأسمالي على DRAM أكثر أوجه الإنفاق يقينًا في قطاع أشباه الموصلات — فلا يمكن تأجيل زيادة سعة الذاكرة إذا أرادت الصين تحقيق الاكتفاء الذاتي في الذكاء الاصطناعي؛ لذا تُعد معدات تصنيع الرقائق أصدق رهان على التوطين، ومحفظة NAURA الأوسع تتيح لها الاستفادة من هذا التوجه إلى أقصى حد.
المخاطر: غياب محفز قوي في الربع الرابع من 2026، وتقلبات على المدى القريب؛ ومعنويات الذكاء الاصطناعي العالمية.
المصدر: Bernstein، 17 نوفمبر 2026. هذا ليس نصيحة مالية.