$KLAC: تقول مورغان ستانلي إن طفرة معدات تصنيع الرقائق حقيقية — لكن حلم بلوغ سوق معدات تصنيع الرقاقات (WFE) 300 مليار دولار في 2028 يحتاج إلى إعادة ضبط
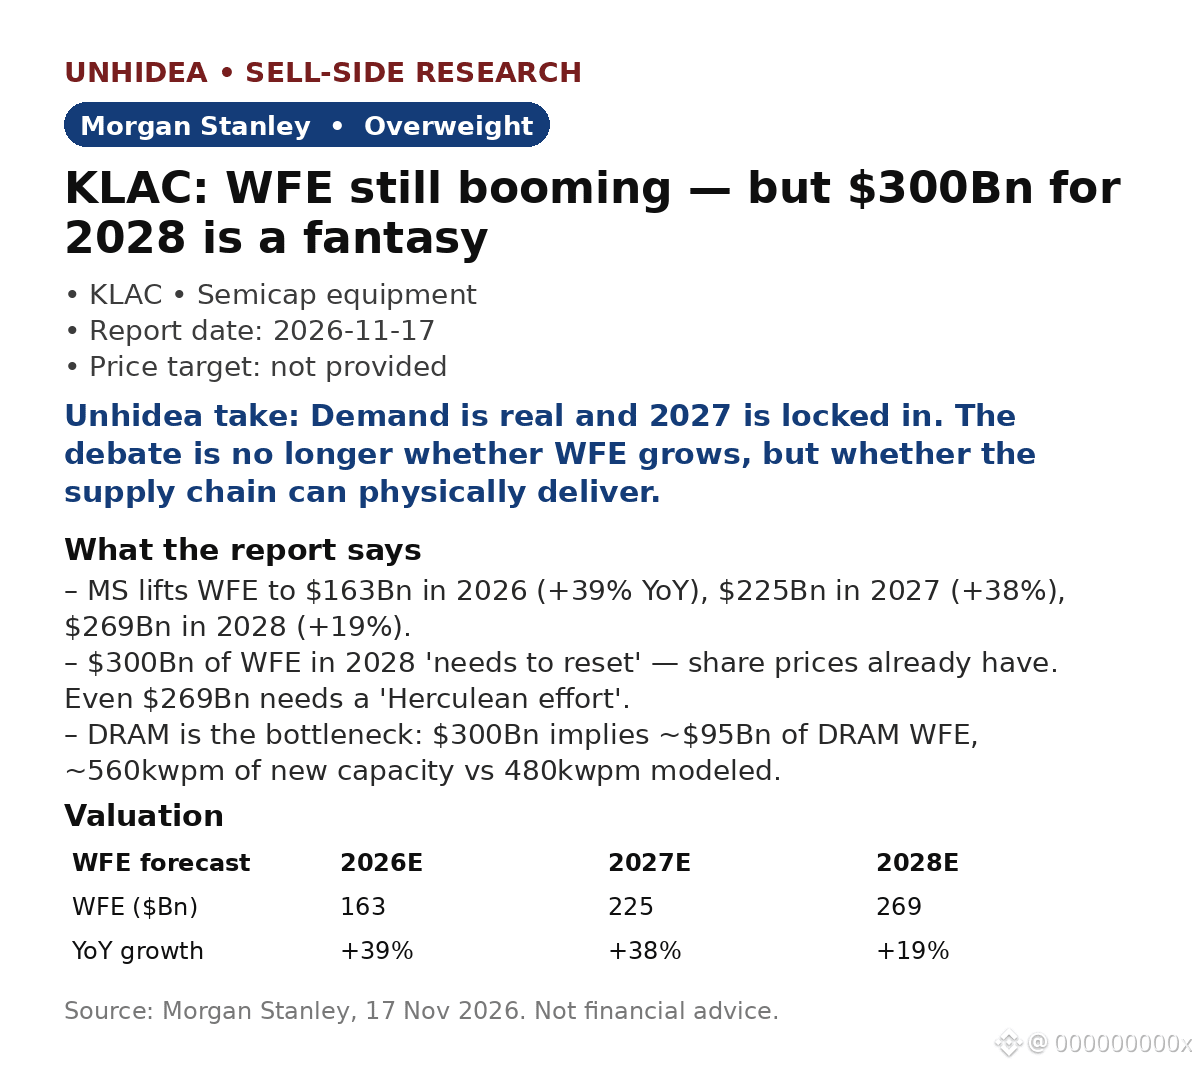
- رفعت MS توقعاتها لسوق WFE إلى 163 مليار دولار في 2026 (بزيادة 39% على أساس سنوي)، و225 مليار دولار في 2027 (بزيادة 38%)، و269 مليار دولار في 2028 (بزيادة 19%)، مقارنةً بـ254 مليار دولار سابقًا.
- «يحتاج هدف 300 مليار دولار في 2028 إلى إعادة ضبط، كما فعلت أسعار الأسهم بالفعل»: فتوسيع الطاقة الإنتاجية 2.5 مرة خلال 3 سنوات أمر صعب، كما أن الشركات المصنّعة للمعدات الأصلية (OEMs) تتأخر بالفعل عن مواعيد الشحن بسبب نقص المكونات.
- ذاكرة DRAM هي عنق الزجاجة: بلوغ 300 مليار دولار يعني نحو 95 مليار دولار لمعدات WFE الخاصة بـDRAM، ما يتطلب نحو 560 ألف رقاقة شهريًا من الطاقة الإنتاجية الجديدة، مقابل 480 ألفًا وفق النماذج؛ كما سيتطلب كل من NAND والمنطق الناضج نموًا يتجاوز 40%.
- تسير الشحنات بوتيرة سنوية تعادل 200–205 مليارات دولار في سوق WFE؛ وقد «تحقق السيناريو الصعودي لعام 2027 تدريجيًا»، بما في ذلك إنفاق Intel أكثر من 20 مليار دولار وإضافات بنحو 500 ألف رقاقة شهريًا من طاقة DRAM الجديدة.
- تصنّف MS سهم KLAC بزيادة الوزن (لا يتضمن هذا التقرير سعرًا مستهدفًا)؛ وتقييمها للقطاع «محايد».
- منذ صدور التقرير: تجاوزت NVIDIA التوقعات في الربع المالي الثالث — إيرادات 115.84 مليار دولار مقابل نحو 109 مليارات متوقعة، وربحية معدّلة للسهم 2.68 دولار مقابل 2.48 دولار، وتوجيهات للربع الرابع بإيرادات تقارب 130 مليار دولار (CNBC).
رأي Unhidea: تتعلق إعادة الضبط بالتوقعات، لا بالطلب — فبلوغ 269 مليار دولار في 2028 لا يزال يعني نموًا بنسبة 19%؛ تراجعت الأسهم لأنها كانت مسعّرة على أساس بلوغ 300 مليار دولار، لا لأن مصانع أشباه الموصلات توقفت عن الطلب.
رأي Unhidea: انتقل القيد من الطلب إلى قوانين الفيزياء — مساحة الغرف النظيفة، والمكونات، و480 ألف رقاقة شهريًا مقابل 560 ألفًا. وكل رقاقة إضافية تتطلب مزيدًا من الفحص، لذا ينمو الطلب على معدات ضبط العمليات مع زيادة الإنتاج نفسها.
المخاطر: نقص المكونات، وتراجع تقديم طلبات DRAM إلى وقت أبكر، ومزيد من انكماش مضاعفات التقييم.
المصدر: مورغان ستانلي، 17 نوفمبر 2026. أخبار ما بعد التقرير: CNBC. ليس نصيحة مالية.
- رفعت MS توقعاتها لسوق WFE إلى 163 مليار دولار في 2026 (بزيادة 39% على أساس سنوي)، و225 مليار دولار في 2027 (بزيادة 38%)، و269 مليار دولار في 2028 (بزيادة 19%)، مقارنةً بـ254 مليار دولار سابقًا.
- «يحتاج هدف 300 مليار دولار في 2028 إلى إعادة ضبط، كما فعلت أسعار الأسهم بالفعل»: فتوسيع الطاقة الإنتاجية 2.5 مرة خلال 3 سنوات أمر صعب، كما أن الشركات المصنّعة للمعدات الأصلية (OEMs) تتأخر بالفعل عن مواعيد الشحن بسبب نقص المكونات.
- ذاكرة DRAM هي عنق الزجاجة: بلوغ 300 مليار دولار يعني نحو 95 مليار دولار لمعدات WFE الخاصة بـDRAM، ما يتطلب نحو 560 ألف رقاقة شهريًا من الطاقة الإنتاجية الجديدة، مقابل 480 ألفًا وفق النماذج؛ كما سيتطلب كل من NAND والمنطق الناضج نموًا يتجاوز 40%.
- تسير الشحنات بوتيرة سنوية تعادل 200–205 مليارات دولار في سوق WFE؛ وقد «تحقق السيناريو الصعودي لعام 2027 تدريجيًا»، بما في ذلك إنفاق Intel أكثر من 20 مليار دولار وإضافات بنحو 500 ألف رقاقة شهريًا من طاقة DRAM الجديدة.
- تصنّف MS سهم KLAC بزيادة الوزن (لا يتضمن هذا التقرير سعرًا مستهدفًا)؛ وتقييمها للقطاع «محايد».
- منذ صدور التقرير: تجاوزت NVIDIA التوقعات في الربع المالي الثالث — إيرادات 115.84 مليار دولار مقابل نحو 109 مليارات متوقعة، وربحية معدّلة للسهم 2.68 دولار مقابل 2.48 دولار، وتوجيهات للربع الرابع بإيرادات تقارب 130 مليار دولار (CNBC).
رأي Unhidea: تتعلق إعادة الضبط بالتوقعات، لا بالطلب — فبلوغ 269 مليار دولار في 2028 لا يزال يعني نموًا بنسبة 19%؛ تراجعت الأسهم لأنها كانت مسعّرة على أساس بلوغ 300 مليار دولار، لا لأن مصانع أشباه الموصلات توقفت عن الطلب.
رأي Unhidea: انتقل القيد من الطلب إلى قوانين الفيزياء — مساحة الغرف النظيفة، والمكونات، و480 ألف رقاقة شهريًا مقابل 560 ألفًا. وكل رقاقة إضافية تتطلب مزيدًا من الفحص، لذا ينمو الطلب على معدات ضبط العمليات مع زيادة الإنتاج نفسها.
المخاطر: نقص المكونات، وتراجع تقديم طلبات DRAM إلى وقت أبكر، ومزيد من انكماش مضاعفات التقييم.
المصدر: مورغان ستانلي، 17 نوفمبر 2026. أخبار ما بعد التقرير: CNBC. ليس نصيحة مالية.