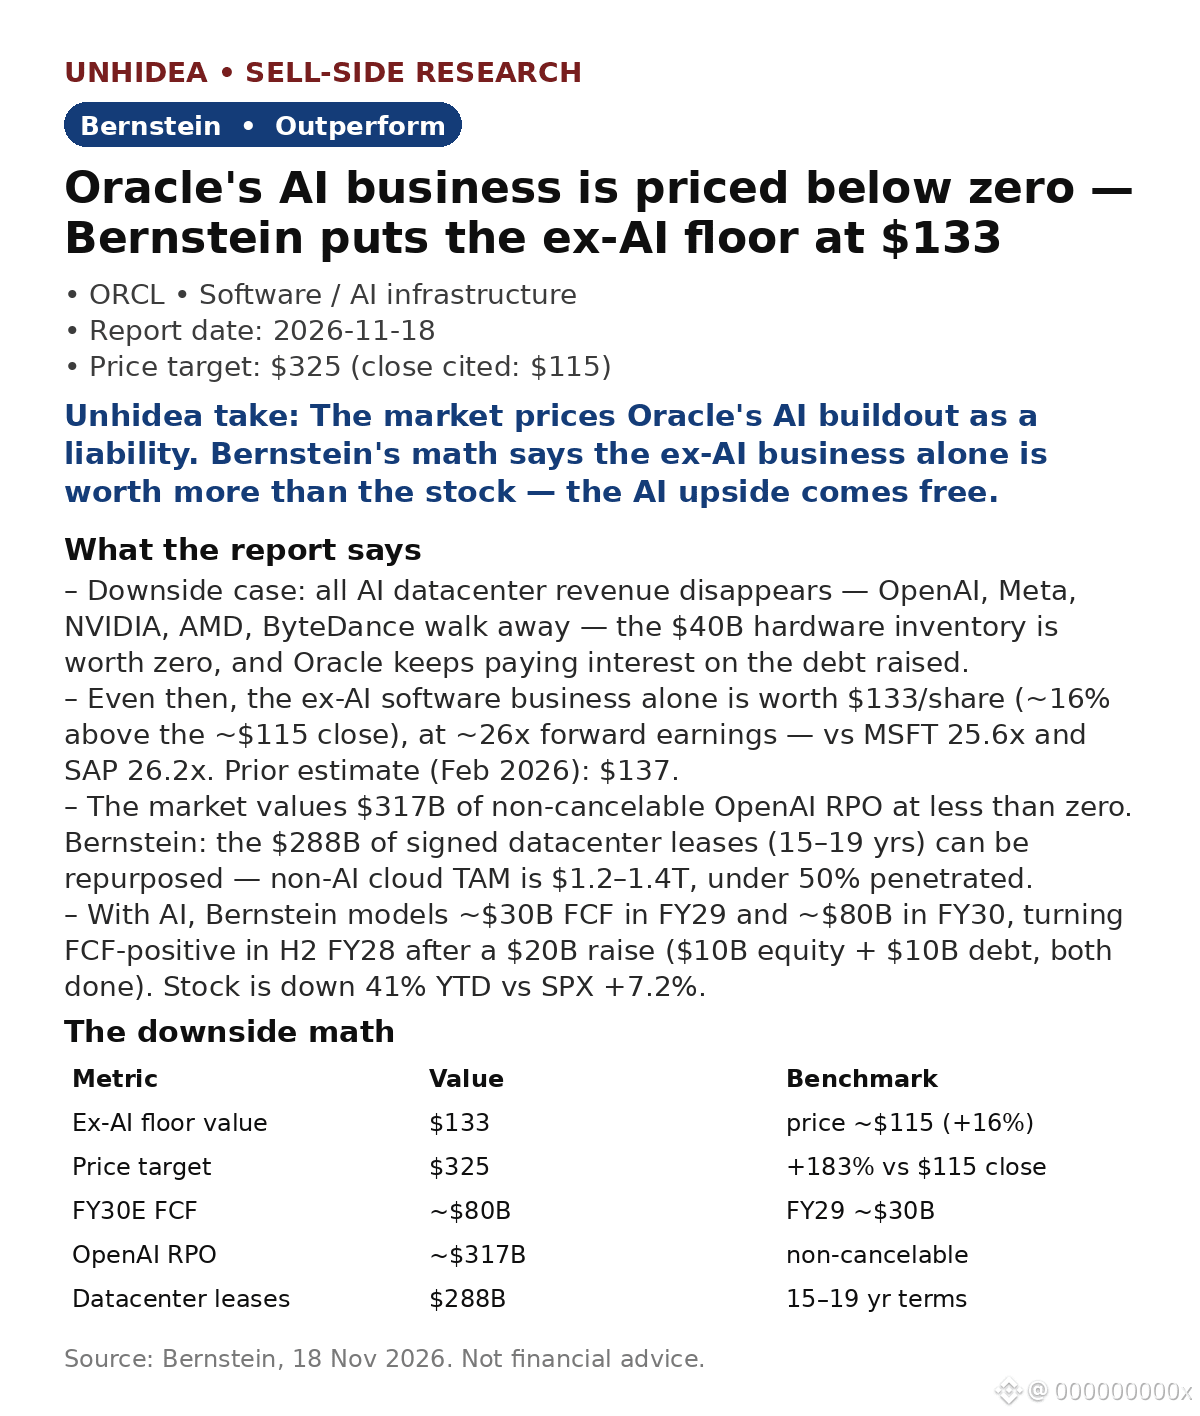
$ORCL: يرى Bernstein أن قيمة Oracle تبلغ 133 دولارًا حتى لو اختفى التوسع في الذكاء الاصطناعي — أي أعلى بنسبة 16% من سعر الإغلاق البالغ 115 دولارًا — مع الإبقاء على تصنيف «أداء أفضل من السوق» وسعر مستهدف عند 325 دولارًا (+183%)
- سيناريو الهبوط: تختفي جميع إيرادات مراكز بيانات الذكاء الاصطناعي — وتنسحب OpenAI وMeta وNVIDIA وAMD وByteDance — فتصبح قيمة الأجهزة البالغة 40 مليار دولار صفرًا، بينما تواصل Oracle دفع الفوائد.
- حتى في هذه الحالة، تبلغ قيمة أعمال البرمجيات وحدها، باستثناء الذكاء الاصطناعي، 133 دولارًا للسهم عند نحو 26 ضعف الأرباح المستقبلية — بما يتماشى مع MSFT (25.6 ضعفًا) وSAP (26.2 ضعفًا). (فبراير 2026: 137 دولارًا.)
- يقيّم السوق عقود RPO غير القابلة للإلغاء مع OpenAI، والبالغة 317 مليار دولار، بأقل من الصفر. ويمكن إعادة توظيف عقود الإيجار البالغة 288 مليار دولار (لمدة 15–19 عامًا) — فسوق الخدمات السحابية غير المرتبطة بالذكاء الاصطناعي يبلغ 1.2–1.4 تريليون دولار، ولم تُخترق فيه السوق بنسبة تتجاوز 50%.
- مع الذكاء الاصطناعي، تتوقع نماذج Bernstein تدفقات نقدية حرة بنحو 30 مليار دولار في السنة المالية 2029 ونحو 80 مليار دولار في السنة المالية 2030، والتحول إلى تدفقات نقدية حرة إيجابية في النصف الثاني من السنة المالية 2028 بعد جمع 20 مليار دولار (10 مليارات دولار من الأسهم + 10 مليارات دولار من الديون، وقد أُنجز ذلك).
رأي Unhidea: قصة تسعير خاطئ، لا قصة نمو — حماية بنحو 16% عند الحد الأدنى لقيمة الأعمال باستثناء الذكاء الاصطناعي، مع الحصول مجانًا على خيار الاستفادة من إمكانات الذكاء الاصطناعي.
رأي Unhidea: يعتمد الحد الأدنى البالغ 133 دولارًا على استمرار مضاعف التقييم عند 26 ضعفًا — فإذا انكمشت مضاعفات شركات البرمجيات كخدمة، سينخفض هذا الحد أيضًا. راقبوا مضاعف التقييم، لا عناوين أخبار OpenAI.
المخاطر: شتاء الذكاء الاصطناعي، إخفاق العملاء في الوفاء بالتزاماتهم، أعباء الديون والفوائد، تخفيف ملكية المساهمين.
المصدر: Bernstein، 18 نوفمبر 2026. ليست نصيحة مالية.
- سيناريو الهبوط: تختفي جميع إيرادات مراكز بيانات الذكاء الاصطناعي — وتنسحب OpenAI وMeta وNVIDIA وAMD وByteDance — فتصبح قيمة الأجهزة البالغة 40 مليار دولار صفرًا، بينما تواصل Oracle دفع الفوائد.
- حتى في هذه الحالة، تبلغ قيمة أعمال البرمجيات وحدها، باستثناء الذكاء الاصطناعي، 133 دولارًا للسهم عند نحو 26 ضعف الأرباح المستقبلية — بما يتماشى مع MSFT (25.6 ضعفًا) وSAP (26.2 ضعفًا). (فبراير 2026: 137 دولارًا.)
- يقيّم السوق عقود RPO غير القابلة للإلغاء مع OpenAI، والبالغة 317 مليار دولار، بأقل من الصفر. ويمكن إعادة توظيف عقود الإيجار البالغة 288 مليار دولار (لمدة 15–19 عامًا) — فسوق الخدمات السحابية غير المرتبطة بالذكاء الاصطناعي يبلغ 1.2–1.4 تريليون دولار، ولم تُخترق فيه السوق بنسبة تتجاوز 50%.
- مع الذكاء الاصطناعي، تتوقع نماذج Bernstein تدفقات نقدية حرة بنحو 30 مليار دولار في السنة المالية 2029 ونحو 80 مليار دولار في السنة المالية 2030، والتحول إلى تدفقات نقدية حرة إيجابية في النصف الثاني من السنة المالية 2028 بعد جمع 20 مليار دولار (10 مليارات دولار من الأسهم + 10 مليارات دولار من الديون، وقد أُنجز ذلك).
رأي Unhidea: قصة تسعير خاطئ، لا قصة نمو — حماية بنحو 16% عند الحد الأدنى لقيمة الأعمال باستثناء الذكاء الاصطناعي، مع الحصول مجانًا على خيار الاستفادة من إمكانات الذكاء الاصطناعي.
رأي Unhidea: يعتمد الحد الأدنى البالغ 133 دولارًا على استمرار مضاعف التقييم عند 26 ضعفًا — فإذا انكمشت مضاعفات شركات البرمجيات كخدمة، سينخفض هذا الحد أيضًا. راقبوا مضاعف التقييم، لا عناوين أخبار OpenAI.
المخاطر: شتاء الذكاء الاصطناعي، إخفاق العملاء في الوفاء بالتزاماتهم، أعباء الديون والفوائد، تخفيف ملكية المساهمين.
المصدر: Bernstein، 18 نوفمبر 2026. ليست نصيحة مالية.