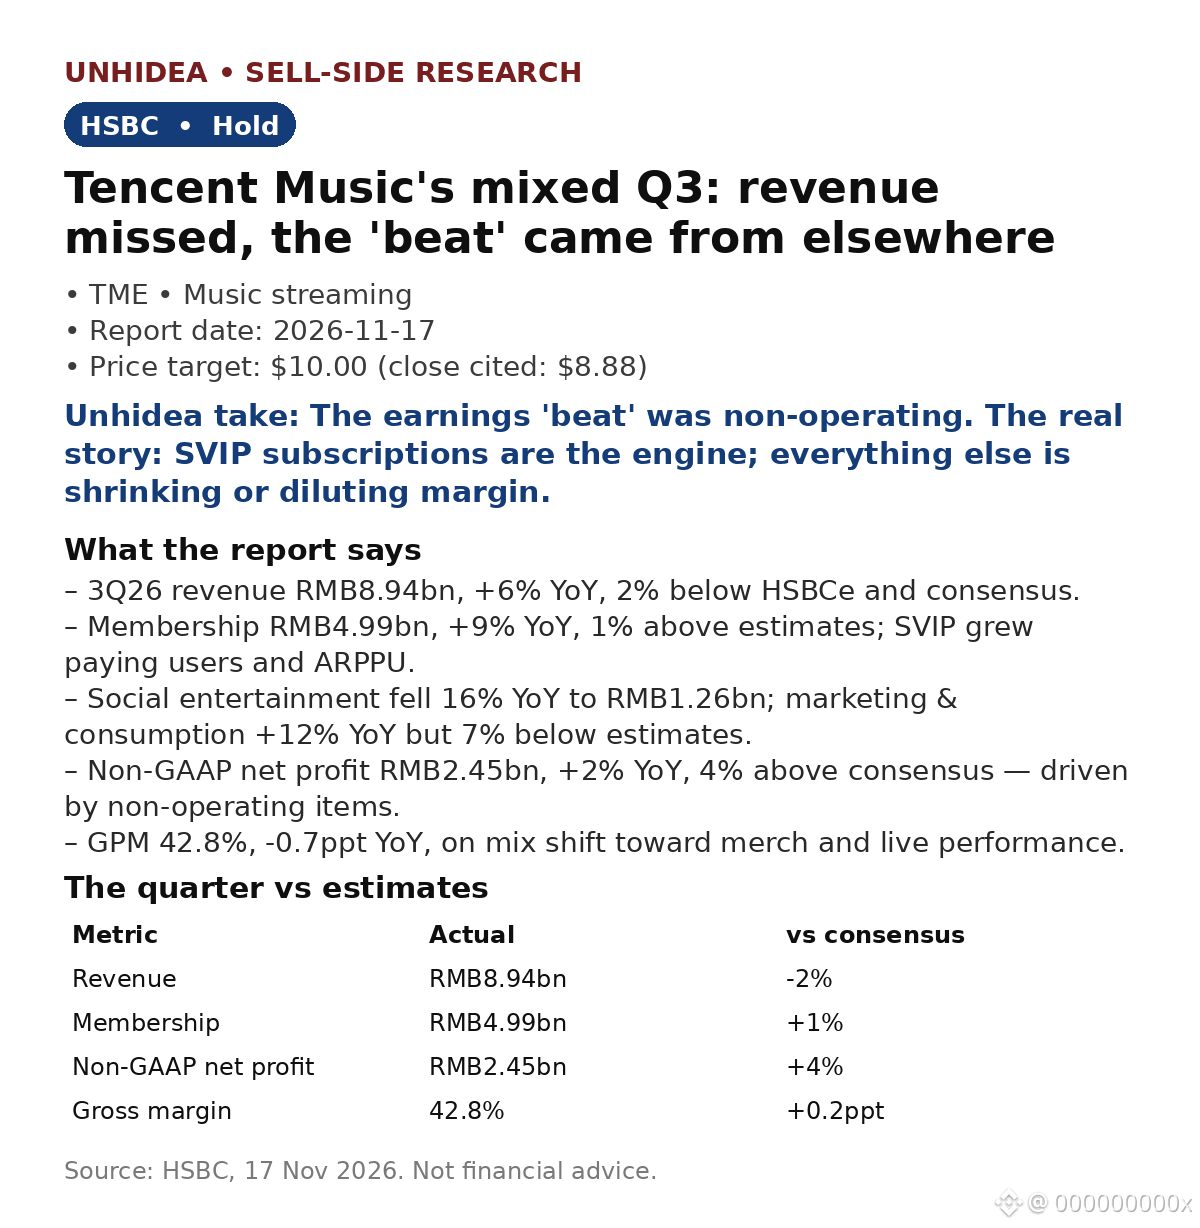
$TME: إيرادات الربع الثالث دون التوقعات — 8.94 مليار يوان صيني، بزيادة 6% على أساس سنوي، وأقل بـ2% من توقعات السوق — لكن HSBC تُبقي على توصية «احتفاظ» وسعر مستهدف 10.00 دولارات
- كان الأداء مدفوعًا بالعضوية: 4.99 مليار يوان صيني، بزيادة 9% على أساس سنوي، وأعلى بـ1% من التقديرات، مع نمو عدد المستخدمين الدافعين لـSVIP ومتوسط الإيرادات لكل مستخدم دافع (ARPPU).
- تراجعت إيرادات الترفيه الاجتماعي 16% على أساس سنوي إلى 1.26 مليار يوان صيني؛ ونمت إيرادات التسويق والاستهلاك 12%، لكنها جاءت أقل بـ7% من التوقعات.
- بلغ صافي الربح وفقًا للمعايير غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا 2.45 مليار يوان صيني، بزيادة 2% على أساس سنوي، وأعلى بـ4% من إجماع التوقعات — لكن التفوق جاء من بنود غير تشغيلية، لا من النشاط التجاري.
- بلغ هامش الربح الإجمالي 42.8%، بانخفاض 0.7 نقطة مئوية على أساس سنوي، مع زيادة حصة المنتجات التجارية والعروض الحية من المزيج.
- إعادة شراء الأسهم: 34.7 مليون سهم إيداع أمريكي بنحو 300 مليون دولار في الربع الثالث — ما يعادل 2.1% من القيمة السوقية في ربع واحد.
التقييم: السعر المستهدف البالغ 10.00 دولارات أعلى بنحو 13% من سعر الإغلاق المذكور، والبالغ 8.88 دولارات (16 نوفمبر).
رأي Unhidea: «التفوق» القائم على بنود غير تشغيلية ليس تفوقًا تشغيليًا — وبعد استبعادها، كان أداء الربع دون التوقعات، مع استقرار الربح التشغيلي وفقًا للمعايير غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا على أساس سنوي.
رأي Unhidea: تتحول TME بهدوء إلى شركة اشتراكات — إذ تمثل SVIP المحرك المستدام؛ لذا ينبغي تقييمها بناءً على متوسط الإيرادات لكل مستخدم دافع في العضوية، لا الإيرادات الإجمالية.
المخاطر: تكاليف دمج Ximalaya، وتراجع الترفيه الاجتماعي، وضغوط مزيج هوامش الربح.
المصدر: HSBC، 17 نوفمبر 2026. هذه ليست نصيحة مالية.
- كان الأداء مدفوعًا بالعضوية: 4.99 مليار يوان صيني، بزيادة 9% على أساس سنوي، وأعلى بـ1% من التقديرات، مع نمو عدد المستخدمين الدافعين لـSVIP ومتوسط الإيرادات لكل مستخدم دافع (ARPPU).
- تراجعت إيرادات الترفيه الاجتماعي 16% على أساس سنوي إلى 1.26 مليار يوان صيني؛ ونمت إيرادات التسويق والاستهلاك 12%، لكنها جاءت أقل بـ7% من التوقعات.
- بلغ صافي الربح وفقًا للمعايير غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا 2.45 مليار يوان صيني، بزيادة 2% على أساس سنوي، وأعلى بـ4% من إجماع التوقعات — لكن التفوق جاء من بنود غير تشغيلية، لا من النشاط التجاري.
- بلغ هامش الربح الإجمالي 42.8%، بانخفاض 0.7 نقطة مئوية على أساس سنوي، مع زيادة حصة المنتجات التجارية والعروض الحية من المزيج.
- إعادة شراء الأسهم: 34.7 مليون سهم إيداع أمريكي بنحو 300 مليون دولار في الربع الثالث — ما يعادل 2.1% من القيمة السوقية في ربع واحد.
التقييم: السعر المستهدف البالغ 10.00 دولارات أعلى بنحو 13% من سعر الإغلاق المذكور، والبالغ 8.88 دولارات (16 نوفمبر).
رأي Unhidea: «التفوق» القائم على بنود غير تشغيلية ليس تفوقًا تشغيليًا — وبعد استبعادها، كان أداء الربع دون التوقعات، مع استقرار الربح التشغيلي وفقًا للمعايير غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا على أساس سنوي.
رأي Unhidea: تتحول TME بهدوء إلى شركة اشتراكات — إذ تمثل SVIP المحرك المستدام؛ لذا ينبغي تقييمها بناءً على متوسط الإيرادات لكل مستخدم دافع في العضوية، لا الإيرادات الإجمالية.
المخاطر: تكاليف دمج Ximalaya، وتراجع الترفيه الاجتماعي، وضغوط مزيج هوامش الربح.
المصدر: HSBC، 17 نوفمبر 2026. هذه ليست نصيحة مالية.