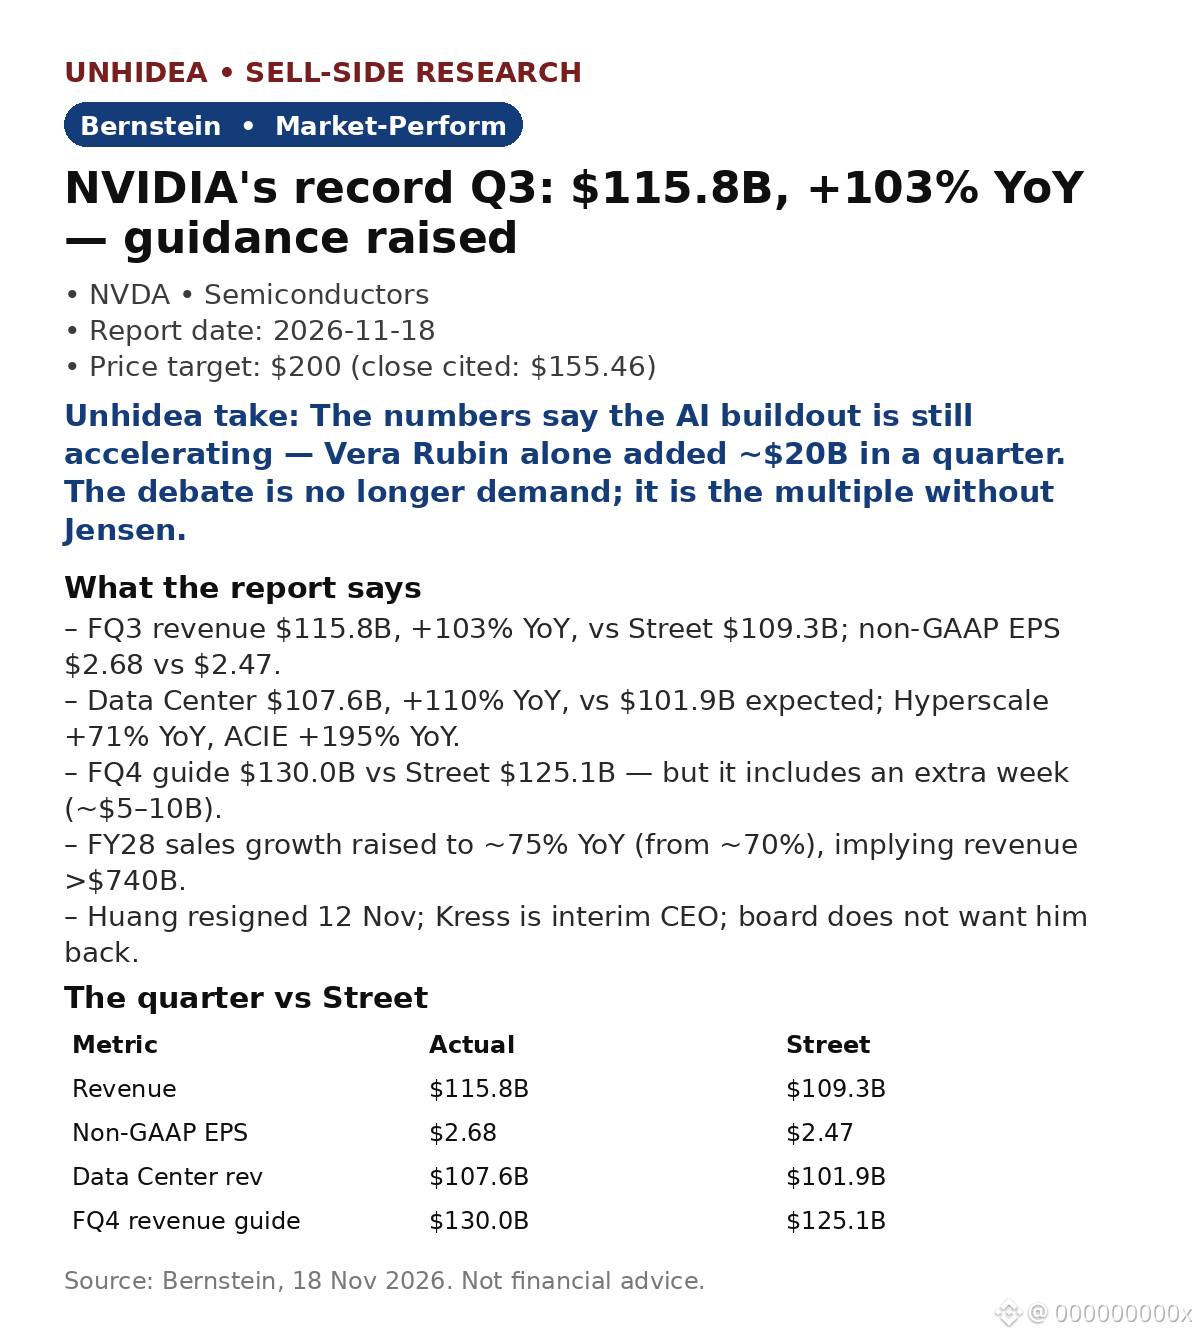
$NVDA: نتائج قياسية للربع الثالث — إيرادات بقيمة 115.8 مليار دولار، بزيادة 103% على أساس سنوي — لكن بيرنشتاين تُبقي تصنيفها «أداء السوق» وسعرها المستهدف عند 200 دولار
تفوق الربع المالي الثالث: إيرادات بقيمة 115.8 مليار دولار (بزيادة 103% على أساس سنوي و20% على أساس فصلي)، مقابل 109.3 مليار دولار توقعتها السوق؛ وربحية السهم 2.68 دولار مقابل 2.47 دولار. بلغت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110% على أساس سنوي، مقابل 101.9 مليار دولار متوقعة. أضافت Vera Rubin نحو 20 مليار دولار — أقوى انطلاقة في تاريخ الشركة.
- توقعات الربع المالي الرابع: 130 مليار دولار (±3%) مقابل 125.1 مليار دولار توقعتها السوق — لكن التوقعات تشمل أسبوعًا إضافيًا (نحو 5–10 مليارات دولار)، لذا يُرجح أن تكون التوقعات المعدّلة أقل من المتوقع.
- رُفعت توقعات نمو المبيعات للسنة المالية 2028 إلى نحو 75% على أساس سنوي (من نحو 70%)، ما يعني إيرادات تتجاوز 740 مليار دولار، حتى مع العقوبات الجديدة التي فرضها مكتب الصناعة والأمن (BIS).
- القيادة: استقال هوانغ في 12 نوفمبر؛ وكريس الرئيسة التنفيذية المؤقتة؛ ولا يرغب مجلس الإدارة في عودته — الاستقرار قائم على المدى القريب، لكن التساؤلات تبقى على المدى الطويل.
التقييم: سعر بيرنشتاين المستهدف البالغ 200 دولار أعلى بنحو 29% من سعر الإغلاق المذكور، 155.46 دولار (17 نوفمبر)؛ ويتراوح السعر خلال 52 أسبوعًا بين 148.80 و243.37 دولارًا.
رأي Unhidea: تشير الأرقام إلى أن التوسع في الذكاء الاصطناعي ما زال يتسارع — إذ حققت Rubin وحدها نحو 20 مليار دولار في ربع واحد. لم يعد الجدل يدور حول الطلب، بل حول مضاعف التقييم في غياب جينسن.
رأي Unhidea: بعد استبعاد الأسبوع الإضافي، تبدو توقعات الربع الرابع أقل مبالغة مما يوحي به العنوان؛ أما رفع توقعات نمو السنة المالية 2028 إلى نحو 75% فهو الإشارة الحقيقية.
المخاطر: انتقال القيادة، وضوابط التصدير، والتزامات التوريد البالغة 390 مليار دولار، وبلوغ الهوامش أدنى مستوياتها.
المصدر: بيرنشتاين، 18 نوفمبر 2026. هذه ليست نصيحة مالية.
تفوق الربع المالي الثالث: إيرادات بقيمة 115.8 مليار دولار (بزيادة 103% على أساس سنوي و20% على أساس فصلي)، مقابل 109.3 مليار دولار توقعتها السوق؛ وربحية السهم 2.68 دولار مقابل 2.47 دولار. بلغت إيرادات مراكز البيانات 107.6 مليار دولار، بزيادة 110% على أساس سنوي، مقابل 101.9 مليار دولار متوقعة. أضافت Vera Rubin نحو 20 مليار دولار — أقوى انطلاقة في تاريخ الشركة.
- توقعات الربع المالي الرابع: 130 مليار دولار (±3%) مقابل 125.1 مليار دولار توقعتها السوق — لكن التوقعات تشمل أسبوعًا إضافيًا (نحو 5–10 مليارات دولار)، لذا يُرجح أن تكون التوقعات المعدّلة أقل من المتوقع.
- رُفعت توقعات نمو المبيعات للسنة المالية 2028 إلى نحو 75% على أساس سنوي (من نحو 70%)، ما يعني إيرادات تتجاوز 740 مليار دولار، حتى مع العقوبات الجديدة التي فرضها مكتب الصناعة والأمن (BIS).
- القيادة: استقال هوانغ في 12 نوفمبر؛ وكريس الرئيسة التنفيذية المؤقتة؛ ولا يرغب مجلس الإدارة في عودته — الاستقرار قائم على المدى القريب، لكن التساؤلات تبقى على المدى الطويل.
التقييم: سعر بيرنشتاين المستهدف البالغ 200 دولار أعلى بنحو 29% من سعر الإغلاق المذكور، 155.46 دولار (17 نوفمبر)؛ ويتراوح السعر خلال 52 أسبوعًا بين 148.80 و243.37 دولارًا.
رأي Unhidea: تشير الأرقام إلى أن التوسع في الذكاء الاصطناعي ما زال يتسارع — إذ حققت Rubin وحدها نحو 20 مليار دولار في ربع واحد. لم يعد الجدل يدور حول الطلب، بل حول مضاعف التقييم في غياب جينسن.
رأي Unhidea: بعد استبعاد الأسبوع الإضافي، تبدو توقعات الربع الرابع أقل مبالغة مما يوحي به العنوان؛ أما رفع توقعات نمو السنة المالية 2028 إلى نحو 75% فهو الإشارة الحقيقية.
المخاطر: انتقال القيادة، وضوابط التصدير، والتزامات التوريد البالغة 390 مليار دولار، وبلوغ الهوامش أدنى مستوياتها.
المصدر: بيرنشتاين، 18 نوفمبر 2026. هذه ليست نصيحة مالية.