


الخلاصة
· هناك اختلاف واضح في التقييم: قدّر إيهور بوخيتون، الكاتب في كابيتال تايمز، القيمة المرجحة لشركة Anthropic وفق نموذج التدفقات النقدية المخصومة (DCF) بنحو 53 دولارًا للسهم، أي أقل بنحو 24% إلى 32% من سعر الطرح المقترح البالغ 70 إلى 78 دولارًا؛ وبعبارة أخرى، يزيد سعر الطرح على القيمة المقدرة بنحو 32% إلى 47%.
· لا يزال النمو سريعًا، لكنه يتباطأ: بلغت الإيرادات في الربع الثالث نحو 17 مليار دولار، أي قرابة 12 ضعفًا على أساس سنوي، لكن نموها الفصلي تراجع من نحو 140% في الربع السابق إلى 47%.
· تعتمد هوامش الربح على كفاءة القدرة الحاسوبية: ارتفعت نسبة تكاليف الخوادم والبنية التحتية إلى الإيرادات في الربع الثالث من 48% إلى 58%، ولا تزال هوامش الربح على المدى الطويل تواجه تحديات.
· سعر الطرح يفترض مسبقًا تحقق نمو بعد عشر سنوات: فبافتراض بلوغ الإيرادات 430 مليار دولار بعد عشر سنوات، يتطلب دعم سعر يتراوح بين 70 و78 دولارًا هامش تشغيل طويل الأجل بنحو 48% إلى 54%.
تدخل Anthropic، الشركة التي تقف وراء Claude، واحدة من أكثر قصص النمو إثارة في صناعة الذكاء الاصطناعي إلى الأسواق العامة. لكن هل يعني نمو الشركة بسرعة كافية أن بوسع المستثمرين شراء أسهمها بأي سعر؟
في 10 نوفمبر، أعلنت Anthropic في نشرة اكتتاب محدّثة عن نطاق سعر طرح مبدئي يتراوح بين 70 و78 دولارًا للسهم. ووفقًا لعدد الأسهم المخفف بالكامل بعد الإدراج، يعادل ذلك تقييمًا يتراوح بين نحو 1.22 و1.36 تريليون دولار. لكن تحليلًا نشره Ihor Pokhyton، كاتب Capital Times، في 17 نوفمبر، خلص باستخدام نموذج التدفقات النقدية المخصومة (DCF) إلى تقييم موزون يقارب 924 مليار دولار، أو 53 دولارًا للسهم.
وبالاستناد إلى 53 دولارًا، يبلغ علاوة سعر الطرح نحو 32% حتى عند الحد الأدنى للنطاق، أي 70 دولارًا؛ وترتفع إلى 47% عند سعر 78 دولارًا. لا يعني ذلك أن Anthropic تفتقر إلى فرص النمو، بل إن السعر الحالي يتطلب من المستثمرين الاعتقاد بأن توسعها وربحيتها خلال السنوات العشر المقبلة سيتجاوزان باستمرار الأداء التاريخي لمعظم شركات التكنولوجيا العملاقة.
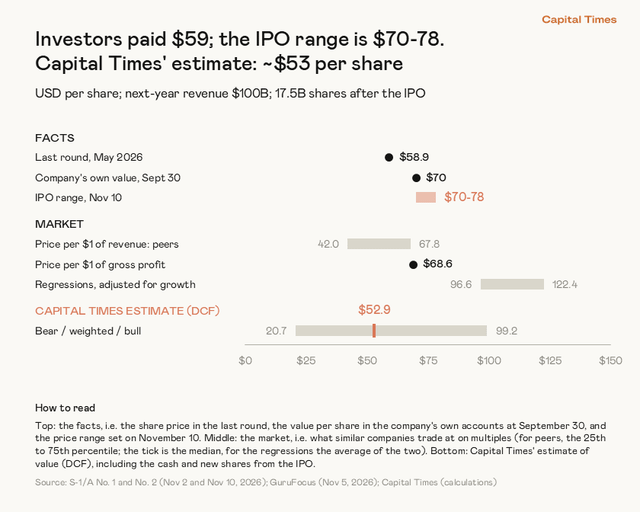
الشكل 1: مقارنة سعر الطرح في السوق بسعر جولة التمويل السابقة وتقييم DCF الصادر عن Capital Times. المصدر: Capital Times.
نمو بمقدار 12 ضعفًا: تكاليف الحوسبة تختبر القدرة على تحقيق الأرباح
تُظهر البيانات المالية أن Anthropic تشهد بالفعل توسعًا نادرًا للغاية. ففي الربع الثالث من عام 2026، بلغت إيرادات الشركة نحو 17 مليار دولار، مقارنة بنحو 1.4 مليار دولار فقط في الفترة نفسها من العام السابق، أي إنها نمت إلى نحو 12 ضعفًا خلال عام. وللمقارنة، لم يصل نمو الإيرادات على أساس سنوي لدى Nvidia إلى هذا المستوى حتى في أقوى أرباعها خلال طفرة الذكاء الاصطناعي.
كما يتضح توسع قاعدة العملاء الدافعين. فقد ارتفع عدد العملاء الذين ينفقون أكثر من 100 ألف دولار سنويًا من نحو 950 إلى أكثر من 11,900 عميل؛ وأصبح إنفاق العملاء الذين كانوا يستخدمون خدمات الشركة قبل عام يبلغ نحو 9 أضعاف مستواه آنذاك. وهذا يدل على أن النمو لا يأتي من العملاء الجدد وحدهم، بل إن العملاء الحاليين يزيدون أيضًا من استخدامهم للذكاء الاصطناعي.
لكن النمو بدأ يتباطأ مع ارتفاع قاعدة المقارنة. ففي الربع الثاني من هذا العام، ارتفعت إيرادات Anthropic إلى نحو 2.4 ضعف ما كانت عليه في الربع السابق؛ وفي الربع الثالث بلغت نحو 1.5 ضعف، أي إن معدل النمو الفصلي تراجع من نحو 140% إلى 47%. كما حذرت الشركة المستثمرين في نشرة الاكتتاب من أن وتيرة النمو يُتوقع أن تواصل التراجع مستقبلًا.
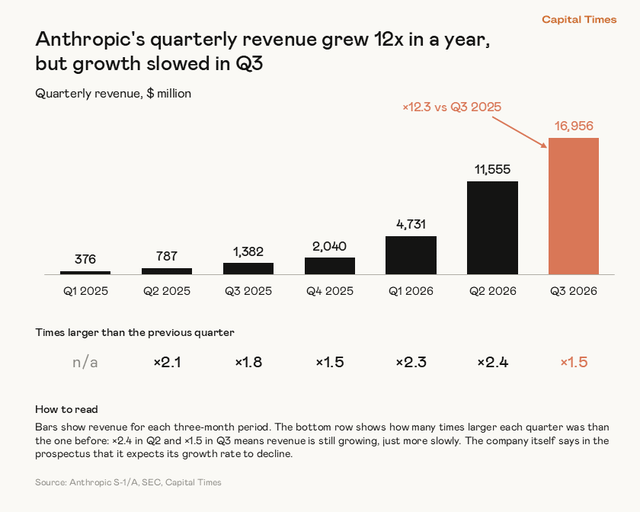
الشكل 2: الإيرادات الفصلية لـ Anthropic من الربع الأول من عام 2025 إلى الربع الثالث من عام 2026؛ نمت إيرادات أحدث ربع بنحو 12 ضعفًا على أساس سنوي، لكن وتيرة النمو الفصلي تباطأت. المصدر: Capital Times.
ومن ناحية أخرى، لم تعد Anthropic مجرد شركة ذكاء اصطناعي يعتمد نموها على التمويل. فقد بلغت خسائرها المحاسبية 104 مليارات دولار خلال الأشهر التسعة الأولى، لكن نحو 94 مليار دولار منها نتج عن إعادة تقييم القيمة العادلة للسندات القابلة للتحويل، ولم تمثل تدفقًا نقديًا خارجًا خلال الفترة. وبعد استبعاد البنود غير المتكررة واحتساب مصروفات التعويضات القائمة على الأسهم، بلغ هامش التشغيل للشركة 8.4% و8.2% في الربعين الأخيرين على التوالي؛ كما وصل التدفق النقدي التشغيلي خلال الأشهر التسعة الأولى إلى نحو 6.6 مليارات دولار.
لكن لا تزال هناك عقبة رئيسية بين تحقيق الربحية التشغيلية للتوّ وبين الحفاظ على هوامش ربح مرتفعة على المدى الطويل بما يكفي لدعم تقييم بتريليون دولار: تكلفة الحوسبة.
في رأي الكاتب، لا يتوقف العامل الحاسم في تحديد قيمة Anthropic على المدى الطويل على مدى قوة نماذجها أو سرعة نمو قاعدة عملائها فحسب، بل يشمل أيضًا المبلغ الذي تدفعه مقابل الخوادم والقدرة الحاسوبية لتوليد كل دولار من الإيرادات.
في الربع الثالث من عام 2026، بلغت نفقات Anthropic على الحوسبة والبنية التحتية 9.9 مليارات دولار، وبلغ مجموعها نحو 18.8 مليار دولار خلال الأشهر التسعة الأولى. وقبل ذلك، انخفضت حصة هذه التكاليف من الإيرادات خمسة أرباع متتالية، من 251% إلى 48%، ما بدا لفترة كأنه يشير إلى أن الشركة تستفيد من وفورات الحجم. لكن الربع الثالث شهد انعكاسًا: ارتفعت تكلفة الحوسبة بنسبة 77% مقارنة بالربع السابق، متجاوزة نمو الإيرادات البالغ 47%، وعادت نسبة التكاليف إلى 58%.
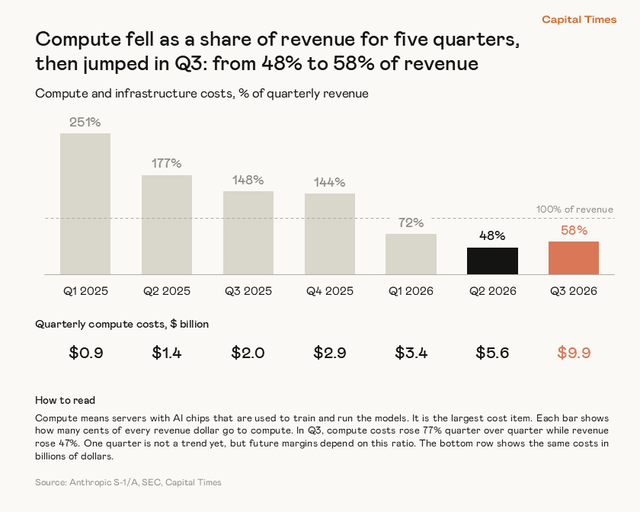
الشكل 3: نسبة تكاليف الحوسبة والبنية التحتية إلى الإيرادات الفصلية، وقد ارتفعت من 48% إلى 58% في الربع الثالث. المصدر: Capital Times.
أوضحت Anthropic أنها اشترت سعة حوسبة إضافية بعقود قصيرة الأجل مرتفعة التكلفة لتلبية الطلب، ما رفع نفقاتها في ذلك الربع. ولا يكفي ربع واحد لإثبات انعكاس الاتجاه طويل الأجل، لكن قدرة الشركة على مواصلة خفض تكاليف الحوسبة تؤثر مباشرة في سقف هوامش أرباحها المستقبلية.
والأهم أن Anthropic وقّعت التزامات شراء واستئجار للخوادم والخدمات السحابية ومراكز البيانات بقيمة تقارب 895 مليار دولار، تمتد مدفوعاتها حتى عام 2045. ويمنح بعض هذه العقود حق الإنهاء أو يخضع لشروط، لذا فهي ليست كلها ديونًا غير قابلة للإلغاء؛ لكنها تظل تعكس حجم الاستثمار الهائل في البنية التحتية الذي تعتمد عليه الشركة لمواصلة توسعها في مجال الذكاء الاصطناعي.
بعد اكتمال الاكتتاب العام، تتوقع الشركة أن تمتلك نحو 213 مليار دولار نقدًا، فيما تقارب المدفوعات ذات الصلة خلال الاثني عشر شهرًا المقبلة 70 مليار دولار؛ لذا قد لا يكون ضغط التمويل الفوري هو المشكلة الأهم. يكمن الخطر الحقيقي في أن التزامات الحوسبة طويلة الأجل قد تبدأ في الضغط على الأرباح إذا تباطأ نمو الإيرادات أسرع من المتوقع.
لماذا لا يتجاوز تقييم DCF مبلغ 53 دولارًا؟ وما افتراضات النمو التي ينطوي عليها سعر الطرح؟
على خلاف تقدير سعر السوق باستخدام مضاعفات المبيعات لدى الشركات النظيرة، تحاول طريقة التدفقات النقدية المخصومة (DCF) حساب قيمة التدفقات النقدية التي ستولدها الشركة مستقبلًا بقيمة اليوم. ويعتمد نموذج الكاتب أساسًا على ثلاثة عوامل: حجم الإيرادات بعد عشر سنوات، وهامش التشغيل عند النضج، ومعدل خصم التدفقات النقدية.
يتوقع الكاتب أن تبلغ إيرادات Anthropic نحو 100 مليار دولار في عام 2027. وبالنظر إلى معدل الإيرادات السنوي الجاري البالغ نحو 81 مليار دولار في أكتوبر من هذا العام، فهذا ليس افتراضًا قريب الأجل بالغ الطموح. لكن بالنسبة إلى التقييم، ليس الفارق بين تحقيق 85 مليارًا أو 100 مليار أو 120 مليار دولار في العام المقبل هو العامل الحاسم؛ إنما ما يصنع الفارق الأكبر في التقييم هو حجم الشركة بعد عشر سنوات.
في السيناريو الأساسي، يفترض الكاتب أن تبلغ الإيرادات السنوية لـ Anthropic بعد عشر سنوات 430 مليار دولار، وأن يصل هامش التشغيل عند النضج إلى 30%. ويستند أساسًا إلى مسار نمو Alphabet بعد تجاوز إيراداتها عتبة 100 مليار دولار، وإلى متوسط هامش أرباح AWS خلال السنوات الثماني الماضية. أما السيناريو المتشائم فيفترض إيرادات قدرها 250 مليار دولار وهامش أرباح يبلغ 21.5%؛ بينما يفترض السيناريو المتفائل إيرادات قدرها 715 مليار دولار وهامشًا يبلغ 40%.
يستخدم النموذج معدل خصم قدره 11.6% خلال السنوات الخمس الأولى، ثم يخفضه تدريجيًا إلى 9%، كما يأخذ في الحسبان بصورة مستقلة احتمال إخفاق الشركة في أعمالها. وبعد احتساب الأسهم الجديدة والأموال المحصلة من الاكتتاب العام، تقابل السيناريوهات المتشائم والأساسي والمتفائل قيمًا تقارب 21 دولارًا و46 دولارًا و99 دولارًا للسهم، على التوالي. وبترجيحها بنسب 25% و50% و25%، تكون النتيجة نحو 53 دولارًا.
من المهم هنا التمييز: 53 دولارًا ليس تقييم السيناريو الأساسي، بل نتيجة موزونة للسيناريوهات الثلاثة. إنه تقدير نموذجي يستند إلى مجموعة من الافتراضات التشغيلية طويلة الأجل، وليس سعرًا مستهدفًا دقيقًا للتداول.
لاختبار استنتاج التقييم البالغ 53 دولارًا، أجرى الكاتب حسابًا عكسيًا: ما مقدار الإيرادات والأرباح التي يتعين على Anthropic تحقيقها بعد عشر سنوات حتى يكون سعر الطرح البالغ 70 إلى 78 دولارًا معقولًا؟
بافتراض أن هامش التشغيل طويل الأجل يبلغ 30%، فإن دعم سعر قدره 70 دولارًا للسهم يتطلب إيرادات سنوية تقارب 757 مليار دولار بعد عشر سنوات؛ أما دعم سعر 78 دولارًا فيتطلب نحو 868 مليار دولار. وللمقارنة من حيث الحجم، تبلغ إيرادات Amazon خلال الاثني عشر شهرًا الماضية نحو 797 مليار دولار بحسب الأرقام الواردة في المقال الأصلي. وهذا يعني أن على Anthropic أن تنمو خلال عشر سنوات لتبلغ حجمًا يقارب حجم Amazon اليوم أو يتجاوزه.
إذا لم تتجاوز الإيرادات 430 مليار دولار، وهو الرقم المفترض في السيناريو الأساسي للكاتب، فدعم سعر الطرح سيتطلب رفع هامش التشغيل طويل الأجل إلى نحو 48% إلى 54%. وهذا أعلى من هامش التشغيل لدى Microsoft، البالغ نحو 47%، ويتجاوز بوضوح متوسط AWS البالغ نحو 30% خلال السنوات الثماني الماضية.
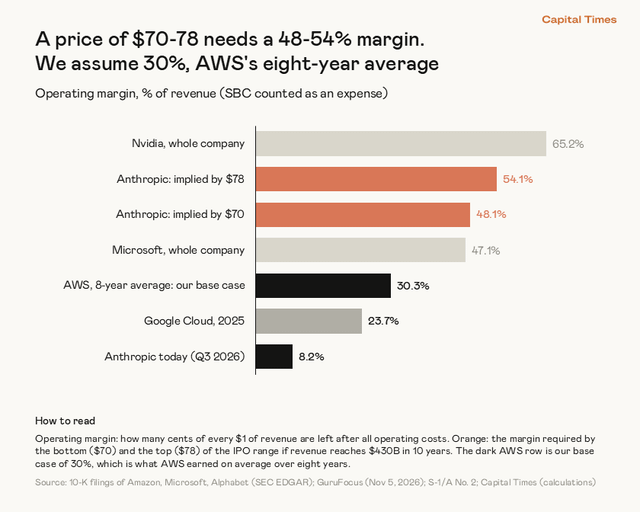
الشكل 4: مقارنة هامش التشغيل الذي ينطوي عليه سعر الطرح البالغ 70–78 دولارًا بهوامش شركات مثل AWS وMicrosoft وNvidia، بافتراض أن الإيرادات بعد عشر سنوات تبلغ 430 مليار دولار. المصدر: Capital Times.
وهذا تحديدًا هو الجزء الأصعب تحقيقًا في سعر الطرح: إذ يتعين على Anthropic مواصلة دفع مبالغ كبيرة مقابل الحوسبة إلى منظومة الحوسبة السحابية والرقائق، وفي الوقت نفسه بناء مستوى من الربحية يقارب ما تحققه كبرى شركات التكنولوجيا ذات الهوامش المرتفعة. ليس من المستحيل الجمع بين الأمرين، لكن هامش الخطأ محدود.
الخلاف حول التقييم: ما الحجم النهائي الذي قد يبلغه سوق الذكاء الاصطناعي؟
هذا ليس التقييم الوحيد للتدفقات النقدية لـ Anthropic في السوق. فقدّر الباحث المعروف في مجال التقييم، Aswath Damodaran، قيمة حقوق ملكية الشركة بنحو 1.45 تريليون دولار، وهو أعلى بكثير من تقدير Capital Times البالغ نحو 924 مليار دولار.
لا يكمن أكبر خلاف بين النموذجين في اختلاف معدل الخصم ببضع نقاط مئوية، بل في تصورهما للحجم النهائي لسوق الذكاء الاصطناعي. يفترض Damodaran أن إيرادات Anthropic السنوية ستقترب من تريليون دولار بعد عشر سنوات؛ بينما لا يتجاوز الرقم في السيناريو الأساسي لـ Capital Times 430 مليار دولار. ويعني افتراض Damodaran أن Anthropic ستحتاج، بعد بلوغ إيراداتها 100 مليار دولار، إلى مواصلة تحقيق نمو سنوي متوسط يقارب 29% لسنوات عديدة، متجاوزةً الأداء التاريخي لمعظم شركات التكنولوجيا الكبرى عند بلوغها حجمًا مماثلًا.
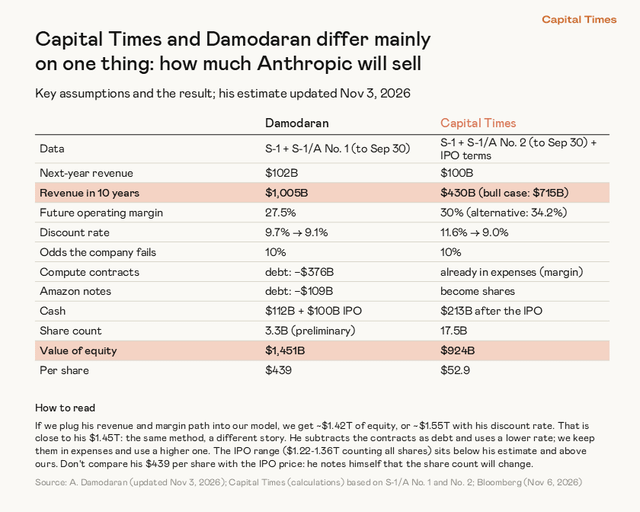
الشكل 5: مقارنة الافتراضات الرئيسية في تقييمي Damodaran وCapital Times. ويعود الاختلاف أساسًا إلى توقعات الإيرادات بعد عشر سنوات. المصدر: Capital Times وAswath Damodaran.
ثمة تفصيل مهم آخر في جدول المقارنة: يستخدم النموذجان أساسين مختلفين لعدد الأسهم. إذ يبلغ العدد الأولي للأسهم في نموذج Damodaran نحو 3.3 مليارات سهم، بينما تعتمد Capital Times على نحو 17.5 مليار سهم مخفف بالكامل، بما يشمل الأسهم المحتمل تحويلها. لذلك لا تصح مقارنة أسعار السهم الواردة في الشكل مباشرة؛ والأجدر بالمقارنة هما القيمة الإجمالية لحقوق الملكية والافتراضات التشغيلية.
عندما أدخل الكاتب توقعات Damodaran للإيرادات وهوامش الأرباح في نموذجه، توصل هو الآخر إلى تقييم يقارب 1.4 تريليون دولار. بعبارة أخرى، السؤال الحقيقي هو: هل سيصبح الذكاء الاصطناعي أداة لتحسين كفاءة العمل، أم سينشئ سوقًا جديدة تفوق بكثير حجم قطاعي البرمجيات والحوسبة السحابية اليوم؟
إذا بلغت إيرادات Anthropic السنوية في نهاية المطاف تريليون دولار، فقد لا يكون تسعير الاكتتاب العام الحالي مرتفعًا؛ أما إذا اقترب توسعها من المسار التاريخي لشركات التكنولوجيا العملاقة الناضجة، فربما يكون المستثمرون قد دفعوا مقدمًا ثمن قدر كبير من النمو.
على الرغم من الاختلاف بشأن توقعات الإيرادات طويلة الأجل، يحظى الاكتتاب العام بدعم رأسمالي قوي. فبحسب نشرة الاكتتاب، تعتزم Alphabet وNvidia وAMD وBroadcom وMicron وMicrosoft وTSMC الاكتتاب مجتمعةً في أسهم بقيمة نحو 26 مليار دولار بسعر الطرح. وبعض المستثمرين هم أيضًا شركاء مهمون لـ Anthropic في الحوسبة أو الرقائق؛ فالعلاقة بين الطرفين تشمل استثمارات ومشتريات تجارية.
إذا نظرنا إلى التقييم النسبي في السوق، فإن سعر السهم البالغ 70 إلى 78 دولارًا يعادل نحو 10 إلى 11 مرة الإيرادات المتوقعة للشركة خلال العام المقبل، وهو قريب من مضاعفات بعض أسهم التكنولوجيا عالية النمو. لكن عند احتساب الإيرادات خلال الاثني عشر شهرًا الماضية، يصل مضاعف التقييم إلى نحو 29 إلى 32 مرة. ومن بين 150 شركة أمريكية للبرمجيات والتكنولوجيا الكبرى قارنها الكاتب، لا يتجاوز عدد الشركات ذات المضاعفات الأعلى سوى بضع شركات.
لا يعني هذا بالضرورة أن السوق مخطئ. فالسجلات المالية التاريخية للشركات سريعة النمو كثيرًا ما تقلل من شأن التحولات الجارية في أعمالها. لكن استعداد المستثمرين الاستراتيجيين للاكتتاب، واستعداد الشركات النظيرة لدفع مضاعفات مرتفعة، يختلفان عن السؤال عما إذا كانت التدفقات النقدية طويلة الأجل لشركة ما كافية لدعم ذلك السعر.
ومن العوامل الأخرى التي تستحق الانتباه تخفيف ملكية المساهمين. يتوقع الكاتب أن يبلغ عدد أسهم Anthropic المخفف بالكامل نحو 17.5 مليار سهم، بعد احتساب تحويل الأسهم الممتازة، وسندات Amazon، وخيارات الموظفين، ووحدات الأسهم المقيدة، والأسهم الجديدة المصدرة في الاكتتاب العام. وقد يؤدي النظر إلى القيمة السوقية استنادًا إلى عدد الأسهم العادية الحالية فقط إلى التقليل من أثر التخفيف الفعلي في حصة كل سهم.
وتُعد حوكمة الشركة مصدرًا آخر لعدم اليقين لم يتناوله النموذج بالقدر الكافي. وتُظهر نشرة الاكتتاب أن المؤسسين يمتلكون حقوق تصويت ثابتة تبلغ نحو 50.1%. كما تتيح صفة Anthropic كشركة منفعة عامة للإدارة اتخاذ قرارات قد تضر بالأداء التشغيلي قصير الأجل أو بسعر السهم، عند الموازنة بين غرض الشركة ومصالح الأطراف المعنية. ويرى بعض خبراء التقييم أن ترتيبات الحوكمة هذه تستحق خصمًا إضافيًا.
الخلاصة: الشركة الجيدة لا تعني أن سعر سهمها جيد
يوفر نمو إيرادات Anthropic، وتوسع قاعدة عملائها الدافعين، وتحقيقها أرباحًا تشغيلية أولية، أساسًا واقعيًا لتقييمها المرتفع. ولا يدور الخلاف حول ما إذا كانت شركة ذكاء اصطناعي متميزة، بل حول المستقبل الذي يحتاج إليه سعر الطرح الحالي حتى تدعمه التدفقات النقدية.
يرى نموذج DCF لدى Capital Times أن القيمة الجوهرية الموزونة للشركة تبلغ نحو 53 دولارًا للسهم. وبحسب السيناريو الأساسي للكاتب، الذي يفترض إيرادات قدرها 430 مليار دولار بعد عشر سنوات، يتطلب دعم سعر الطرح البالغ 70 إلى 78 دولارًا أن تحقق Anthropic هوامش أرباح تفوق كثيرًا متوسط AWS؛ أما إذا ظل هامش الأرباح عند نحو 30%، فسيتعين على إيراداتها أن تلحق بحجم إيرادات Amazon اليوم.
يقر الكاتب بأن أضعف حلقات هذا التقييم هي تحديدًا توقع الإيرادات بعد عشر سنوات. فقد يغير تسويق الذكاء الاصطناعي تجاريًا المعطيات التاريخية، وإذا أصبحت Anthropic شركة تحقق تريليون دولار من الإيرادات، فمن الواضح أن تقدير 53 دولارًا قد يقلل من قيمتها. لكن في ظل الافتراضات الحالية، يرى الكاتب أن سعر الطرح المقترح يزيد بنسبة 32% إلى 47% على تقييمه، ولذلك يميل إلى تجنب السهم وانتظار سعر أقل.
الاختبار الحقيقي لهذا الاكتتاب العام ليس ما إذا كان السوق يؤمن بالذكاء الاصطناعي، بل عدد سنوات نمو الذكاء الاصطناعي التي يرغب المستثمرون في دفع ثمنها مسبقًا.