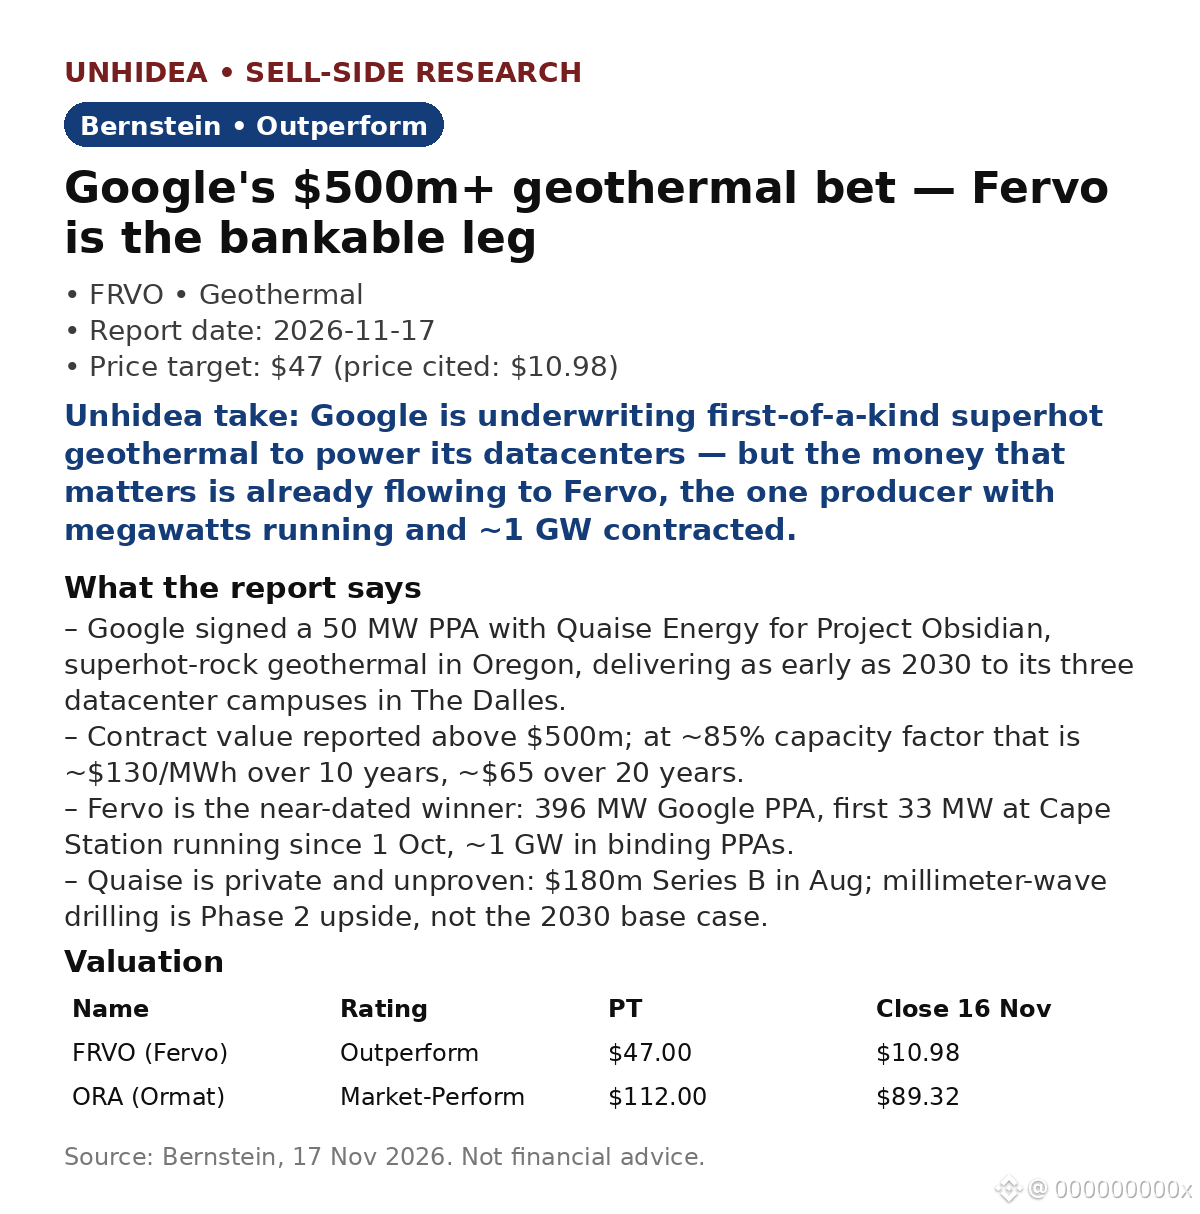
$FRVO: وقّعت Google اتفاقية شراء طاقة حرارية جوفية بقدرة 50 MW تتجاوز قيمتها 500 مليون دولار — ويرى Bernstein أن Fervo هي الفائز الحقيقي. توصية بتفوق الأداء، وسعر مستهدف قدره 47 دولارًا — أي نحو 4.3 أضعاف سعر الإغلاق البالغ 10.98 دولارًا والمذكور (16 نوفمبر).
الصفقة مع Quaise Energy لمشروع Obsidian، وهو مشروع صخور فائقة الحرارة من نوعه الأول في ولاية أوريغون، ومن المتوقع أن يبدأ التسليم في وقت مبكر من عام 2030. وبمعامل قدرة يقارب 85%، تعادل قيمة 500 مليون دولار نحو 130 دولارًا لكل MWh على مدى 10 سنوات، ونحو 65 دولارًا على مدى 20 سنة (بحسابات Bernstein).
لماذا Fervo وليس Quaise؟ Quaise شركة خاصة ولم تثبت جدارتها بعد — فالحفر بالموجات المليمترية يمثل فرصة صعود في المرحلة الثانية، وليس السيناريو الأساسي لعام 2030. لدى Fervo عقود بقدرة 396 MW مع Google، وأول 33 MW في Cape Station قيد التشغيل منذ 1 أكتوبر، ونحو 1 GW ضمن اتفاقيات شراء طاقة ملزمة — «الجزء الأقرب موعدًا والأكثر قابلية للتمويل».
التقييم: لا تحقق FRVO أرباحًا بعد (ربحية السهم المتوقعة لعام 2026 هي -0.10 دولار)، لذا يستند السعر المستهدف البالغ 47 دولارًا إلى EBITDA لعام 2035 عند مضاعف EV/EBITDA قدره 10.5x، بعد خصمه إلى قيمته الحالية — رهان طويل الأجل، وليس مضاعفًا على المدى القريب.
رأي Unhidea: باتت شركات الحوسبة السحابية العملاقة تحتسب مخاطر التكنولوجيا لضمان الحصول على طاقة نظيفة وموثوقة على مدار الساعة — وتعود قيمة الندرة إلى الأصول التي تنتج بالفعل، لا إلى خيارات على آبار لم تثبت جدواها.
رأي Unhidea: راقبوا من يتحمل مخاطر تأخر تاريخ التشغيل التجاري (COD) — فتسليم بئر من نوعه الأول في عام 2030 وعدٌ، وليس مشروعًا قيد التنفيذ.
المخاطر: إنتاجية باطن الأرض، والحفر بالموجات المليمترية على نطاق واسع، ونقل الطاقة إلى The Dalles. المصدر: Bernstein، 17 نوفمبر 2026. ليست نصيحة مالية.
الصفقة مع Quaise Energy لمشروع Obsidian، وهو مشروع صخور فائقة الحرارة من نوعه الأول في ولاية أوريغون، ومن المتوقع أن يبدأ التسليم في وقت مبكر من عام 2030. وبمعامل قدرة يقارب 85%، تعادل قيمة 500 مليون دولار نحو 130 دولارًا لكل MWh على مدى 10 سنوات، ونحو 65 دولارًا على مدى 20 سنة (بحسابات Bernstein).
لماذا Fervo وليس Quaise؟ Quaise شركة خاصة ولم تثبت جدارتها بعد — فالحفر بالموجات المليمترية يمثل فرصة صعود في المرحلة الثانية، وليس السيناريو الأساسي لعام 2030. لدى Fervo عقود بقدرة 396 MW مع Google، وأول 33 MW في Cape Station قيد التشغيل منذ 1 أكتوبر، ونحو 1 GW ضمن اتفاقيات شراء طاقة ملزمة — «الجزء الأقرب موعدًا والأكثر قابلية للتمويل».
التقييم: لا تحقق FRVO أرباحًا بعد (ربحية السهم المتوقعة لعام 2026 هي -0.10 دولار)، لذا يستند السعر المستهدف البالغ 47 دولارًا إلى EBITDA لعام 2035 عند مضاعف EV/EBITDA قدره 10.5x، بعد خصمه إلى قيمته الحالية — رهان طويل الأجل، وليس مضاعفًا على المدى القريب.
رأي Unhidea: باتت شركات الحوسبة السحابية العملاقة تحتسب مخاطر التكنولوجيا لضمان الحصول على طاقة نظيفة وموثوقة على مدار الساعة — وتعود قيمة الندرة إلى الأصول التي تنتج بالفعل، لا إلى خيارات على آبار لم تثبت جدواها.
رأي Unhidea: راقبوا من يتحمل مخاطر تأخر تاريخ التشغيل التجاري (COD) — فتسليم بئر من نوعه الأول في عام 2030 وعدٌ، وليس مشروعًا قيد التنفيذ.
المخاطر: إنتاجية باطن الأرض، والحفر بالموجات المليمترية على نطاق واسع، ونقل الطاقة إلى The Dalles. المصدر: Bernstein، 17 نوفمبر 2026. ليست نصيحة مالية.