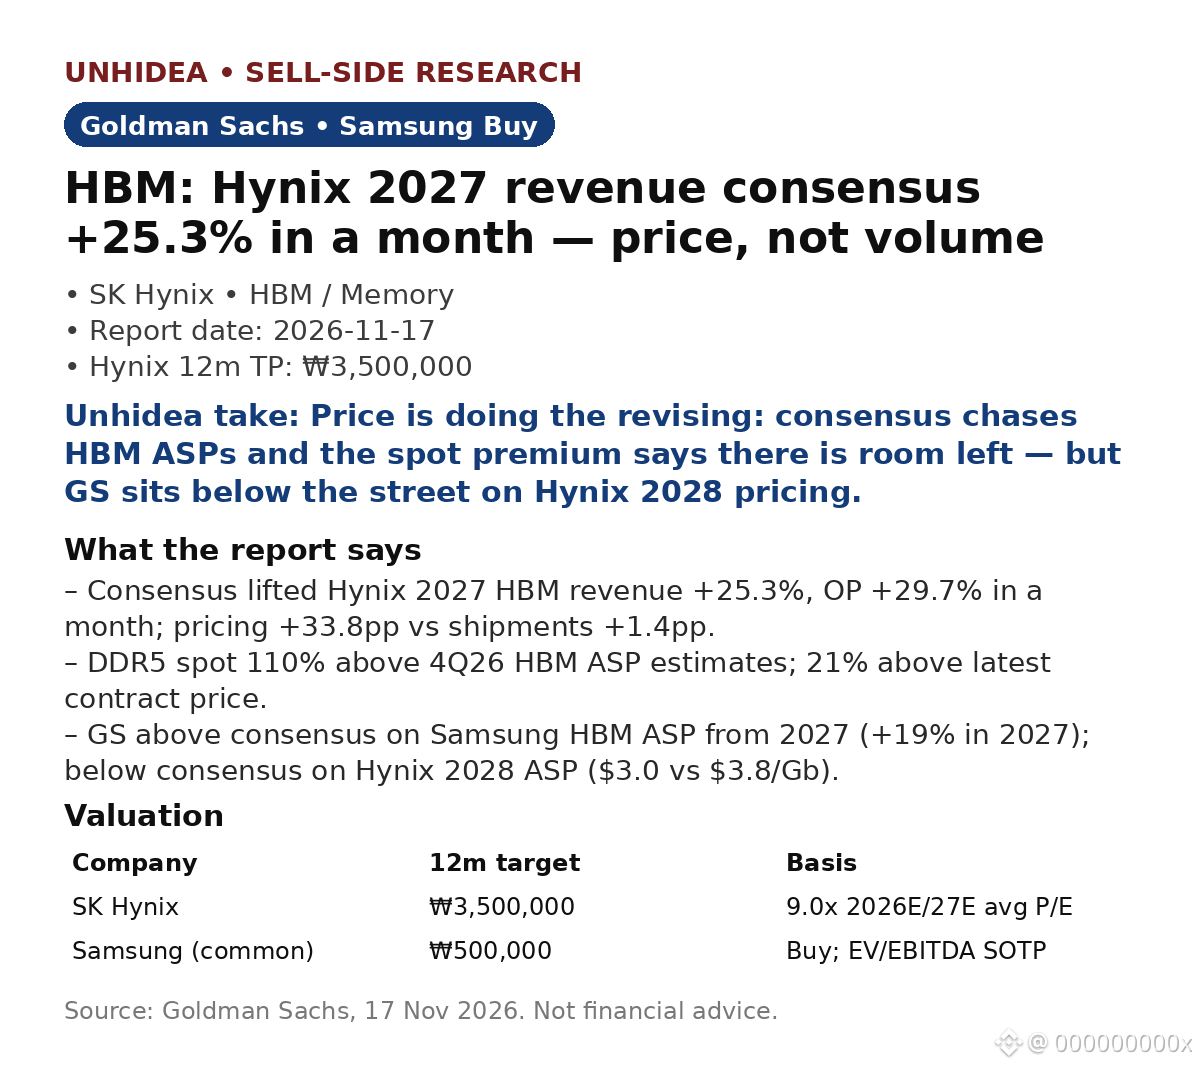
إعادة تسعير HBM تتسارع: رفع الإجماع للتو إيرادات SK Hynix من HBM لعام 2027 بنسبة 25.3% خلال شهر واحد — وكان السعر وحده وراء ذلك.
متابعة GS لـ HBM في نوفمبر: رفع الإجماع إيرادات Hynix من HBM لعام 2027 بنسبة 25.3% والأرباح التشغيلية بنسبة 29.7% مقارنة بالشهر الماضي. ساهمت الأسعار بـ33.8 نقطة مئوية، مقابل 1.4 نقطة مئوية للشحنات. وفي 2028: الإيرادات +15.1%، والأرباح التشغيلية +12.0%.
تؤكد الأسعار الفورية ذلك: سعر DDR5 الفوري أعلى بنسبة 110% من تقدير GS لمتوسط سعر بيع HBM في الربع الرابع من 2026، وأعلى بنسبة 21% من أحدث سعر تعاقدي.
تقديرات GS لمتوسط سعر بيع HBM لدى Samsung أعلى من الإجماع ابتداءً من 2027 (+19% في 2027، و+7% في 2028)، لكنها أدنى من الإجماع لتقدير Hynix لعام 2028 (3.0 دولارات/غيغابت مقابل 3.8 دولارات/غيغابت وفق تقديرات السوق). توصية شراء لـSamsung، وسعر مستهدف ₩500,000؛ والسعر المستهدف لـHynix خلال 12 شهرًا هو ₩3,500,000 عند مضاعف ربحية 9.0x.
بعد التقرير: بلغت إيرادات Nvidia في الربع الثالث 115.8 مليار دولار، بزيادة 103% على أساس سنوي؛ وتوقعات الربع الرابع 130 مليار دولار ±3% — الطلب أكد نفسه للتو.
رأي Unhidea: هذه المراجعة تقودها الأسعار، لا الأحجام — فتسعير الذاكرة، لا عدد الوحدات، هو محرك المراجعة؛ وعلاوة السعر الفوري لـDDR5 هي الرقم الجدير بالمتابعة.
رأي Unhidea: السوق يسعّر Hynix بوصفها الرابح وSamsung بوصفها المتأخرة؛ وإذا قلّصت Samsung الفجوة في HBM، فهناك مجال لمزيد من انخفاض متوسط سعر بيع Hynix الذي يتوقعه الإجماع.
المخاطر: تراجع سوق الذاكرة؛ ضعف الطلب على الأجهزة؛ انخفاض الإنفاق الرأسمالي على الذكاء الاصطناعي. المصدر: Goldman Sachs، 17 نوفمبر 2026. هذه ليست نصيحة مالية.
متابعة GS لـ HBM في نوفمبر: رفع الإجماع إيرادات Hynix من HBM لعام 2027 بنسبة 25.3% والأرباح التشغيلية بنسبة 29.7% مقارنة بالشهر الماضي. ساهمت الأسعار بـ33.8 نقطة مئوية، مقابل 1.4 نقطة مئوية للشحنات. وفي 2028: الإيرادات +15.1%، والأرباح التشغيلية +12.0%.
تؤكد الأسعار الفورية ذلك: سعر DDR5 الفوري أعلى بنسبة 110% من تقدير GS لمتوسط سعر بيع HBM في الربع الرابع من 2026، وأعلى بنسبة 21% من أحدث سعر تعاقدي.
تقديرات GS لمتوسط سعر بيع HBM لدى Samsung أعلى من الإجماع ابتداءً من 2027 (+19% في 2027، و+7% في 2028)، لكنها أدنى من الإجماع لتقدير Hynix لعام 2028 (3.0 دولارات/غيغابت مقابل 3.8 دولارات/غيغابت وفق تقديرات السوق). توصية شراء لـSamsung، وسعر مستهدف ₩500,000؛ والسعر المستهدف لـHynix خلال 12 شهرًا هو ₩3,500,000 عند مضاعف ربحية 9.0x.
بعد التقرير: بلغت إيرادات Nvidia في الربع الثالث 115.8 مليار دولار، بزيادة 103% على أساس سنوي؛ وتوقعات الربع الرابع 130 مليار دولار ±3% — الطلب أكد نفسه للتو.
رأي Unhidea: هذه المراجعة تقودها الأسعار، لا الأحجام — فتسعير الذاكرة، لا عدد الوحدات، هو محرك المراجعة؛ وعلاوة السعر الفوري لـDDR5 هي الرقم الجدير بالمتابعة.
رأي Unhidea: السوق يسعّر Hynix بوصفها الرابح وSamsung بوصفها المتأخرة؛ وإذا قلّصت Samsung الفجوة في HBM، فهناك مجال لمزيد من انخفاض متوسط سعر بيع Hynix الذي يتوقعه الإجماع.
المخاطر: تراجع سوق الذاكرة؛ ضعف الطلب على الأجهزة؛ انخفاض الإنفاق الرأسمالي على الذكاء الاصطناعي. المصدر: Goldman Sachs، 17 نوفمبر 2026. هذه ليست نصيحة مالية.