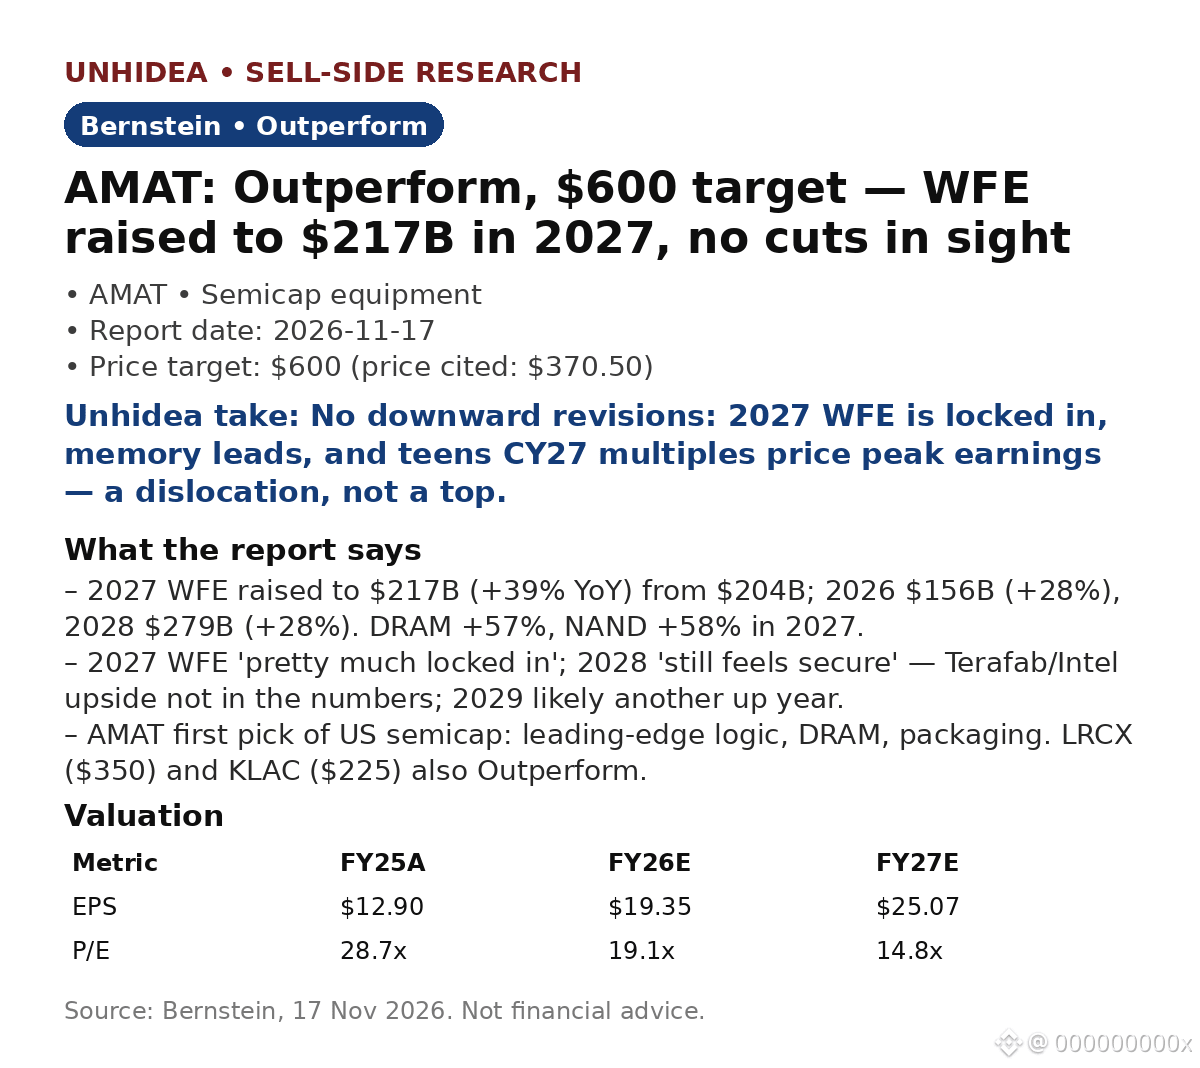
$AMAT: رفعت Bernstein توقعاتها لمعدات تصنيع الرقائق (WFE) لعام 2027 إلى 217 مليار دولار (+39% على أساس سنوي) — ولا تخفيضات تلوح في الأفق. تصنيف AMAT: أداء يفوق السوق، وسعر مستهدف 600 دولار، أي أعلى بنحو 62% من سعر 370.50 دولار الوارد في التقرير.
رُفعت توقعات WFE على نطاق واسع: 156 مليار دولار في 2026 (+28% على أساس سنوي)، مقارنةً بـ148 مليار دولار؛ و217 مليار دولار في 2027 (+39%)، مقارنةً بـ204 مليارات دولار؛ و279 مليار دولار في 2028 (+28%)، مقارنةً بـ259 مليار دولار. نمو DRAM بنسبة 57% وNAND بنسبة 58% في 2027؛ والمنطق/المسابك بنسبة 27%.
تقول Bernstein إن توقعات WFE لعام 2027 «شبه محسومة»، وإن 2028 «لا تزال تبدو مضمونة» — إذ لم تُحتسب بعد المكاسب المحتملة من Terafab/Intel؛ ومن المرجح أن يكون 2029 عامًا آخر من النمو.
AMAT هو الاختيار الأول لدى Bernstein بين شركات أشباه الموصلات الأمريكية — بفضل ريادته في المنطق المتقدم وDRAM والتغليف، وكونه «أقل تكلفة بعض الشيء». ربحية السهم المتوقعة: 19.35 دولارًا للسنة المالية 2026 → 25.07 دولارًا للسنة المالية 2027 (+30% على أساس سنوي)، ومكرر ربحية قدره 14.8x للسنة المالية 2027. كما حصلت LRCX (350 دولارًا) وKLAC (225 دولارًا) على تصنيف أداء يفوق السوق.
تُتداول الأسهم عند مضاعفات في نطاق العشرات المنخفضة لأرباح السنة التقويمية 2027، ما يعكس تسعيرًا لأرباح بلغت ذروتها أو قاربتها — وتصف Bernstein ذلك بأنه اختلال في التسعير، مع إمكانية تحقيق مكاسب «عندما يستقر الغبار».
رؤية Unhidea: أصبح قطاع الذاكرة الآن المحرك الهامشي لنمو WFE — إذ ينمو DRAM/NAND في 2027 بنحو ضعف معدل نمو قطاع المنطق — لذا تحدد HBM وأسعار الذاكرة وتيرة مراجعة التوقعات.
رؤية Unhidea: الصين هي العامل المتغير الحاسم — إذ يرتفع الإنفاق على WFE من 57 مليار دولار إلى 108 مليارات دولار بحلول 2028 — لذا فإن أخبار ضوابط التصدير أهم على المدى القريب من دفاتر الطلبات.
المخاطر: تأجيل التوسعات في قطاع المسابك؛ تصحيح أسعار الذاكرة؛ ضوابط التصدير الصينية؛ تباطؤ الإنفاق الرأسمالي على الذكاء الاصطناعي. المصدر: Bernstein، 17 نوفمبر 2026. هذه ليست نصيحة مالية.
رُفعت توقعات WFE على نطاق واسع: 156 مليار دولار في 2026 (+28% على أساس سنوي)، مقارنةً بـ148 مليار دولار؛ و217 مليار دولار في 2027 (+39%)، مقارنةً بـ204 مليارات دولار؛ و279 مليار دولار في 2028 (+28%)، مقارنةً بـ259 مليار دولار. نمو DRAM بنسبة 57% وNAND بنسبة 58% في 2027؛ والمنطق/المسابك بنسبة 27%.
تقول Bernstein إن توقعات WFE لعام 2027 «شبه محسومة»، وإن 2028 «لا تزال تبدو مضمونة» — إذ لم تُحتسب بعد المكاسب المحتملة من Terafab/Intel؛ ومن المرجح أن يكون 2029 عامًا آخر من النمو.
AMAT هو الاختيار الأول لدى Bernstein بين شركات أشباه الموصلات الأمريكية — بفضل ريادته في المنطق المتقدم وDRAM والتغليف، وكونه «أقل تكلفة بعض الشيء». ربحية السهم المتوقعة: 19.35 دولارًا للسنة المالية 2026 → 25.07 دولارًا للسنة المالية 2027 (+30% على أساس سنوي)، ومكرر ربحية قدره 14.8x للسنة المالية 2027. كما حصلت LRCX (350 دولارًا) وKLAC (225 دولارًا) على تصنيف أداء يفوق السوق.
تُتداول الأسهم عند مضاعفات في نطاق العشرات المنخفضة لأرباح السنة التقويمية 2027، ما يعكس تسعيرًا لأرباح بلغت ذروتها أو قاربتها — وتصف Bernstein ذلك بأنه اختلال في التسعير، مع إمكانية تحقيق مكاسب «عندما يستقر الغبار».
رؤية Unhidea: أصبح قطاع الذاكرة الآن المحرك الهامشي لنمو WFE — إذ ينمو DRAM/NAND في 2027 بنحو ضعف معدل نمو قطاع المنطق — لذا تحدد HBM وأسعار الذاكرة وتيرة مراجعة التوقعات.
رؤية Unhidea: الصين هي العامل المتغير الحاسم — إذ يرتفع الإنفاق على WFE من 57 مليار دولار إلى 108 مليارات دولار بحلول 2028 — لذا فإن أخبار ضوابط التصدير أهم على المدى القريب من دفاتر الطلبات.
المخاطر: تأجيل التوسعات في قطاع المسابك؛ تصحيح أسعار الذاكرة؛ ضوابط التصدير الصينية؛ تباطؤ الإنفاق الرأسمالي على الذكاء الاصطناعي. المصدر: Bernstein، 17 نوفمبر 2026. هذه ليست نصيحة مالية.