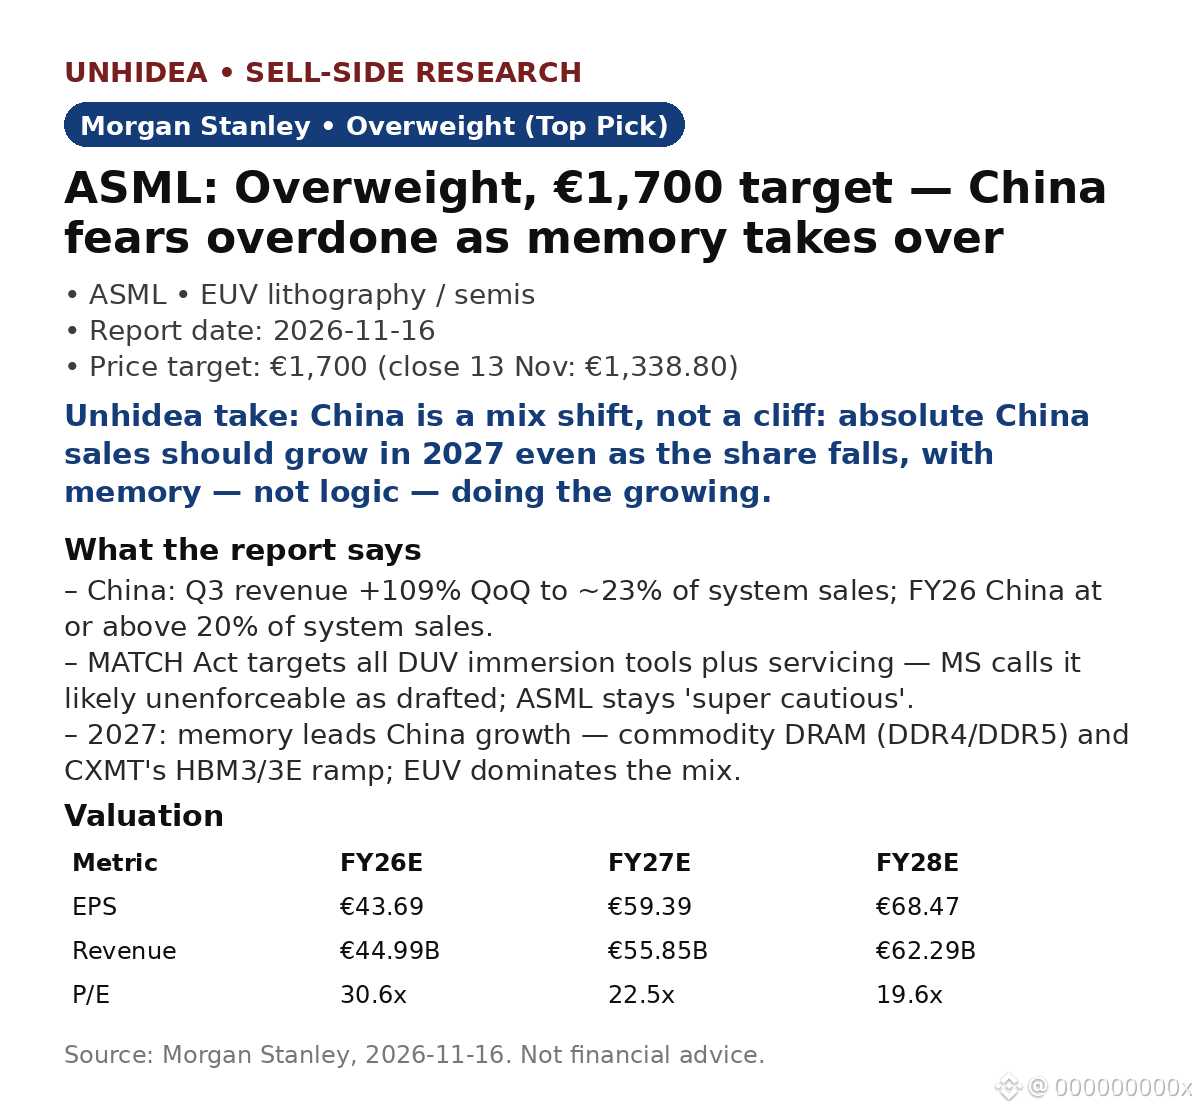
$ASML: أبقى مورغان ستانلي على توصية زيادة الوزن (الاختيار الأفضل)، مع سعر مستهدف عند 1,700 يورو — أعلى بنحو 27% من سعر الإغلاق البالغ 1,338.80 يورو في 13 نوفمبر. يبدو أن المخاوف المرتبطة بالصين مبالغ فيها؛ ومن المتوقع أن تقود الذاكرة النمو في 2027.
الصين: قفزت الإيرادات في الربع الثالث بنحو 109% على أساس فصلي، لتشكل نحو 23% من مبيعات الأنظمة؛ وتسير الصين في السنة المالية 2026 نحو بلوغ 20% أو أكثر من مبيعات الأنظمة، مع تقديم بعض الطلبات قبل قانون MATCH.
قانون MATCH: يستهدف مشروع القانون الأمريكي جميع أدوات الغمر DUV، بالإضافة إلى خدماتها، في مصانع أشباه الموصلات الصينية المشمولة. وترى مورغان ستانلي أن الصياغة المطلقة يُرجح أن يتعذر إنفاذها بصيغتها الحالية، لكنها تتوقع أن تظل ASML «شديدة الحذر».
2027: ستحل الذاكرة محل المنطق كمحرك لنمو الصين، مع ذاكرة DRAM السلعية (DDR4/DDR5) وزيادة إنتاج CXMT لذاكرة HBM3/3E. ومن المفترض أن تواصل المبيعات المطلقة في الصين النمو حتى مع تراجع حصتها، فيما تهيمن EUV على مزيج المبيعات.
التقييم: 1,700 يورو = 25 ضعف ربحية السهم المقدرة للسنة المالية 2028، والبالغة 68.47 يورو وفق مورغان ستانلي. تبلغ ربحية السهم المقدرة للسنة المالية 2027 نحو 59.39 يورو (+36% على أساس سنوي)، على إيرادات قدرها 55.85 مليار يورو (+24%)؛ ومكرر الربحية 22.5 ضعفًا للسنة المالية 2027 المقدرة، مقابل 30.6 ضعفًا للسنة المالية 2026 المقدرة.
رأي Unhidea: يسعّر السوق المخاطر الخاطئة — فالصين تعني تحولًا في مزيج المبيعات، لا انهيارًا مفاجئًا. وتتوقع مورغان ستانلي مؤشرات مستقرة على زخم الطلبات في مؤتمر برشلونة TMT هذا الأسبوع؛ والمؤشر الحاسم هو ما إذا كانت الطلبات مدعومة بمساحات غرف نظيفة.
رأي Unhidea: المحرك الحقيقي في 2027 هو الذاكرة، لا المنطق — فالتوسعات في HBM وDRAM هي ما سيحدد نمو أعمال ASML في الصين، وتشير مورغان ستانلي إلى أن ارتفاع أسعار الذاكرة يمثل عاملًا إيجابيًا.
المخاطر: ضعف الطلب على المسابك وذاكرة DRAM؛ تأجيلات في الصين؛ تأخر اعتماد High NA إلى ما بعد 2028.
المصدر: مورغان ستانلي، 16 نوفمبر 2026. هذه ليست نصيحة مالية.
الصين: قفزت الإيرادات في الربع الثالث بنحو 109% على أساس فصلي، لتشكل نحو 23% من مبيعات الأنظمة؛ وتسير الصين في السنة المالية 2026 نحو بلوغ 20% أو أكثر من مبيعات الأنظمة، مع تقديم بعض الطلبات قبل قانون MATCH.
قانون MATCH: يستهدف مشروع القانون الأمريكي جميع أدوات الغمر DUV، بالإضافة إلى خدماتها، في مصانع أشباه الموصلات الصينية المشمولة. وترى مورغان ستانلي أن الصياغة المطلقة يُرجح أن يتعذر إنفاذها بصيغتها الحالية، لكنها تتوقع أن تظل ASML «شديدة الحذر».
2027: ستحل الذاكرة محل المنطق كمحرك لنمو الصين، مع ذاكرة DRAM السلعية (DDR4/DDR5) وزيادة إنتاج CXMT لذاكرة HBM3/3E. ومن المفترض أن تواصل المبيعات المطلقة في الصين النمو حتى مع تراجع حصتها، فيما تهيمن EUV على مزيج المبيعات.
التقييم: 1,700 يورو = 25 ضعف ربحية السهم المقدرة للسنة المالية 2028، والبالغة 68.47 يورو وفق مورغان ستانلي. تبلغ ربحية السهم المقدرة للسنة المالية 2027 نحو 59.39 يورو (+36% على أساس سنوي)، على إيرادات قدرها 55.85 مليار يورو (+24%)؛ ومكرر الربحية 22.5 ضعفًا للسنة المالية 2027 المقدرة، مقابل 30.6 ضعفًا للسنة المالية 2026 المقدرة.
رأي Unhidea: يسعّر السوق المخاطر الخاطئة — فالصين تعني تحولًا في مزيج المبيعات، لا انهيارًا مفاجئًا. وتتوقع مورغان ستانلي مؤشرات مستقرة على زخم الطلبات في مؤتمر برشلونة TMT هذا الأسبوع؛ والمؤشر الحاسم هو ما إذا كانت الطلبات مدعومة بمساحات غرف نظيفة.
رأي Unhidea: المحرك الحقيقي في 2027 هو الذاكرة، لا المنطق — فالتوسعات في HBM وDRAM هي ما سيحدد نمو أعمال ASML في الصين، وتشير مورغان ستانلي إلى أن ارتفاع أسعار الذاكرة يمثل عاملًا إيجابيًا.
المخاطر: ضعف الطلب على المسابك وذاكرة DRAM؛ تأجيلات في الصين؛ تأخر اعتماد High NA إلى ما بعد 2028.
المصدر: مورغان ستانلي، 16 نوفمبر 2026. هذه ليست نصيحة مالية.