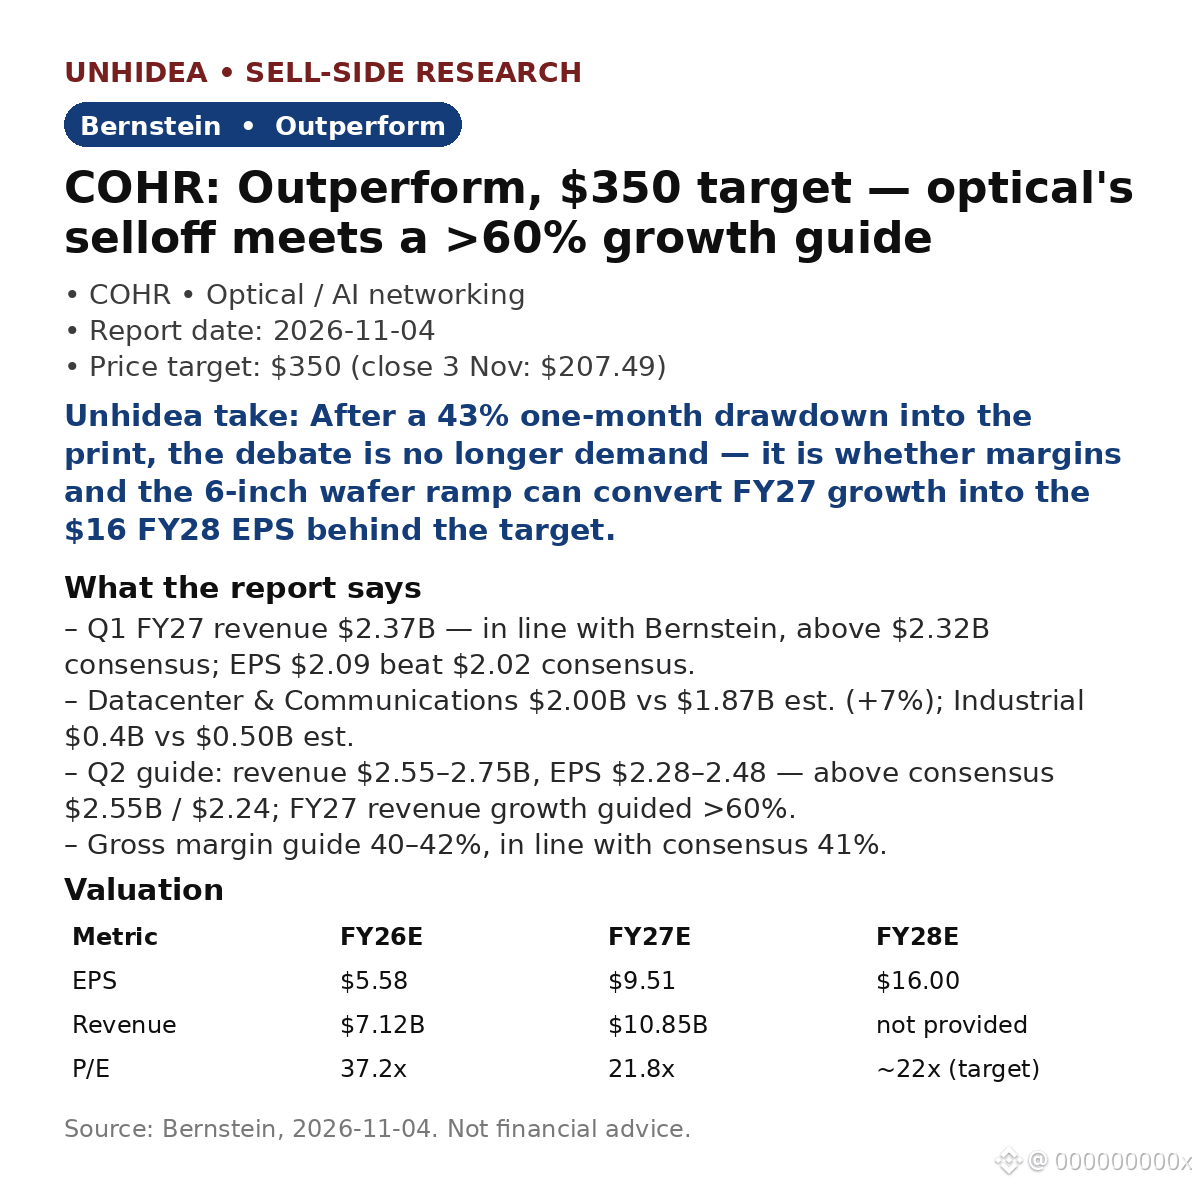
$COHR: أبقى Bernstein على تصنيف «أداء يفوق السوق» وسعر مستهدف عند $350 — أي أعلى بنحو 69% من سعر الإغلاق البالغ $207.49 في 3 نوفمبر. وجاء تراجع قطاع البصريات بعد توجيهات بنمو يتجاوز 60%.
الربع الأول من السنة المالية 2027: إيرادات بقيمة $2.37B، مطابقة لتقديرات Bernstein البالغة $2.37B، وأعلى من إجماع التوقعات البالغ $2.32B؛ وربحية السهم $2.09، متجاوزةً إجماع التوقعات البالغ $2.02. وكان مركز البيانات المحرك الأساسي: $2.00B مقابل $1.87B متوقعة (+7%).
- توجيهات الربع الثاني: إيرادات بين $2.55–2.75B وربحية سهم بين $2.28–2.48، أعلى من إجماع التوقعات البالغ $2.55B/$2.24؛ وتوجيهات نمو إيرادات السنة المالية 2027 تتجاوز 60%.
- التقييم: $350 يعادل نحو 22 ضعف ربحية السهم المقدرة من Bernstein للسنة المالية 2028 والبالغة $16؛ وربحية السهم المقدرة للسنة المالية 2027 هي $9.51 على إيرادات بقيمة $10.85B؛ ومكرر الربحية المقدر للسنة المالية 2027 هو 21.8x.
- منذ صدور التقرير: تراجعت الأسهم 6.75% في 16 نوفمبر، ثم ارتفعت نحو 11% قبل افتتاح السوق في 17 نوفمبر مع تعافي أسهم قطاع البصريات قبيل إعلان أرباح Nvidia (تغطية السوق، 17 نوفمبر).
رؤية Unhidea: بعد تراجع بنسبة 43% خلال شهر، يتعلق تصحيح التقييم بالبنية التحتية لا بالمبالغة — عنق الزجاجة في إنديوم فوسفيد (InP) هو مصدر الميزة التنافسية، فيما تترك صفقة Marvell–Lumentum شركة Coherent لاعباً مستقلاً متبقياً متخصصاً بالكامل في البصريات.
رؤية Unhidea: السؤال المفتوح يتعلق بالهوامش لا بالطلب — إذ ترى Bernstein أن الهوامش مخيبة للآمال، وسيحدد التوسع في إنتاج رقائق بقطر 6 بوصات ما إذا كان نمو السنة المالية 2027 سيتحول إلى ربحية السهم البالغة $16 المتوقعة للسنة المالية 2028.
المخاطر: تعثر تحسين الهوامش؛ تراجع أسعار InP؛ عدم إثبات القدرة على توسيع إنتاج VCSEL؛ وإعادة صفقة Lumentum تشكيل المنافسة.
المصدر: Bernstein، 4 نوفمبر 2026. ليست هذه نصيحة مالية.
الربع الأول من السنة المالية 2027: إيرادات بقيمة $2.37B، مطابقة لتقديرات Bernstein البالغة $2.37B، وأعلى من إجماع التوقعات البالغ $2.32B؛ وربحية السهم $2.09، متجاوزةً إجماع التوقعات البالغ $2.02. وكان مركز البيانات المحرك الأساسي: $2.00B مقابل $1.87B متوقعة (+7%).
- توجيهات الربع الثاني: إيرادات بين $2.55–2.75B وربحية سهم بين $2.28–2.48، أعلى من إجماع التوقعات البالغ $2.55B/$2.24؛ وتوجيهات نمو إيرادات السنة المالية 2027 تتجاوز 60%.
- التقييم: $350 يعادل نحو 22 ضعف ربحية السهم المقدرة من Bernstein للسنة المالية 2028 والبالغة $16؛ وربحية السهم المقدرة للسنة المالية 2027 هي $9.51 على إيرادات بقيمة $10.85B؛ ومكرر الربحية المقدر للسنة المالية 2027 هو 21.8x.
- منذ صدور التقرير: تراجعت الأسهم 6.75% في 16 نوفمبر، ثم ارتفعت نحو 11% قبل افتتاح السوق في 17 نوفمبر مع تعافي أسهم قطاع البصريات قبيل إعلان أرباح Nvidia (تغطية السوق، 17 نوفمبر).
رؤية Unhidea: بعد تراجع بنسبة 43% خلال شهر، يتعلق تصحيح التقييم بالبنية التحتية لا بالمبالغة — عنق الزجاجة في إنديوم فوسفيد (InP) هو مصدر الميزة التنافسية، فيما تترك صفقة Marvell–Lumentum شركة Coherent لاعباً مستقلاً متبقياً متخصصاً بالكامل في البصريات.
رؤية Unhidea: السؤال المفتوح يتعلق بالهوامش لا بالطلب — إذ ترى Bernstein أن الهوامش مخيبة للآمال، وسيحدد التوسع في إنتاج رقائق بقطر 6 بوصات ما إذا كان نمو السنة المالية 2027 سيتحول إلى ربحية السهم البالغة $16 المتوقعة للسنة المالية 2028.
المخاطر: تعثر تحسين الهوامش؛ تراجع أسعار InP؛ عدم إثبات القدرة على توسيع إنتاج VCSEL؛ وإعادة صفقة Lumentum تشكيل المنافسة.
المصدر: Bernstein، 4 نوفمبر 2026. ليست هذه نصيحة مالية.