$WMT: تُبقي مورغان ستانلي على توصية «زيادة الوزن» قبيل إعلان نتائج الخميس — والرهان على تجميع الخدمات
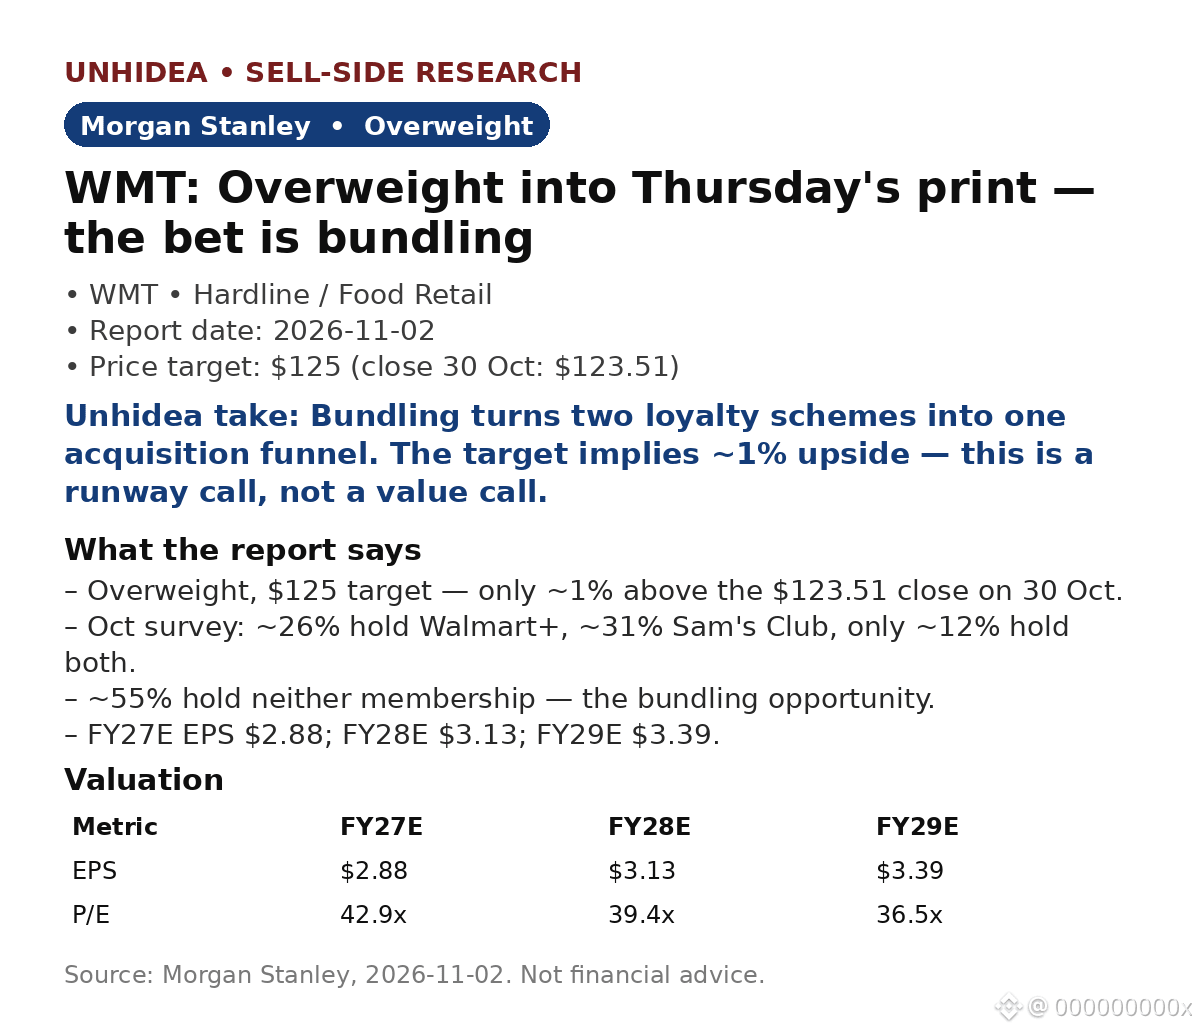
مذكرة MS بتاريخ 2 نوفمبر: توصية «زيادة الوزن»، وسعر مستهدف 125 دولارًا — أعلى بنحو 1% فقط من سعر الإغلاق البالغ 123.51 دولارًا في 30 أكتوبر. تتمحور الفكرة حول العضوية: يُظهر استطلاعها في أكتوبر أن نحو 26% مشتركين في Walmart+، ونحو 31% في Sam's Club، ونحو 12% فقط في كليهما — بينما لا يشترك نحو 55% في أي منهما.
- تكمن الفرصة في الفجوة: نحو 14% يشتركون في Walmart+ فقط، ونحو 19% في Sam's Club فقط — وهؤلاء أهداف طبيعية للبيع المتقاطع.
- التقييم: 125 دولارًا = نحو 36.8 مرة من ربحية السهم المقدّرة للسنة المالية 2029، البالغة 3.39 دولار، مقابل متوسط مضاعف ربحية يبلغ نحو 21 مرة خلال 10 سنوات — وهي علاوة تقول MS إن التحول إلى التجارة الإلكترونية يبررها.
- التقديرات: ربحية السهم المقدّرة للسنة المالية 2027 تبلغ 2.88 دولار، وللسنة المالية 2028 تبلغ 3.13 دولار، وللسنة المالية 2029 تبلغ 3.39 دولار؛ وربحية السهم المقدّرة للربع الثالث من السنة المالية 2027 تبلغ 0.63 دولار، ومن المقرر إعلان النتائج الفعلية يوم الخميس 19 نوفمبر.
رأي Unhidea: الـ55% الذين لا يشتركون في أي من الخدمتين هم الجائزة الحقيقية — فتجميع الخدمات يحوّل برنامجي ولاء إلى مسار واحد لاكتساب العملاء، أقرب إلى عجلة النمو لدى Costco منه إلى بطاقة متجر بقالة.
رأي Unhidea: مع تجاوز السعر المستهدف سعر الإغلاق في أكتوبر بنحو 1% فقط، فإن توصية «زيادة الوزن» هذه تراهن على إمكانات النمو، لا على القيمة — وينبغي أن تُظهر نتائج الخميس ذلك في المبيعات المماثلة، لا في استطلاع فحسب.
المخاطر: قد تتسع خسائر التجارة الإلكترونية؛ ونمو التجارة الإلكترونية في الولايات المتحدة دون 15% يضعف الفرضية؛ وخسائر Flipkart. والاستطلاع مؤشر أولي.
المصدر: Morgan Stanley، 2 نوفمبر 2026. لا تُعد هذه نصيحة مالية.
مذكرة MS بتاريخ 2 نوفمبر: توصية «زيادة الوزن»، وسعر مستهدف 125 دولارًا — أعلى بنحو 1% فقط من سعر الإغلاق البالغ 123.51 دولارًا في 30 أكتوبر. تتمحور الفكرة حول العضوية: يُظهر استطلاعها في أكتوبر أن نحو 26% مشتركين في Walmart+، ونحو 31% في Sam's Club، ونحو 12% فقط في كليهما — بينما لا يشترك نحو 55% في أي منهما.
- تكمن الفرصة في الفجوة: نحو 14% يشتركون في Walmart+ فقط، ونحو 19% في Sam's Club فقط — وهؤلاء أهداف طبيعية للبيع المتقاطع.
- التقييم: 125 دولارًا = نحو 36.8 مرة من ربحية السهم المقدّرة للسنة المالية 2029، البالغة 3.39 دولار، مقابل متوسط مضاعف ربحية يبلغ نحو 21 مرة خلال 10 سنوات — وهي علاوة تقول MS إن التحول إلى التجارة الإلكترونية يبررها.
- التقديرات: ربحية السهم المقدّرة للسنة المالية 2027 تبلغ 2.88 دولار، وللسنة المالية 2028 تبلغ 3.13 دولار، وللسنة المالية 2029 تبلغ 3.39 دولار؛ وربحية السهم المقدّرة للربع الثالث من السنة المالية 2027 تبلغ 0.63 دولار، ومن المقرر إعلان النتائج الفعلية يوم الخميس 19 نوفمبر.
رأي Unhidea: الـ55% الذين لا يشتركون في أي من الخدمتين هم الجائزة الحقيقية — فتجميع الخدمات يحوّل برنامجي ولاء إلى مسار واحد لاكتساب العملاء، أقرب إلى عجلة النمو لدى Costco منه إلى بطاقة متجر بقالة.
رأي Unhidea: مع تجاوز السعر المستهدف سعر الإغلاق في أكتوبر بنحو 1% فقط، فإن توصية «زيادة الوزن» هذه تراهن على إمكانات النمو، لا على القيمة — وينبغي أن تُظهر نتائج الخميس ذلك في المبيعات المماثلة، لا في استطلاع فحسب.
المخاطر: قد تتسع خسائر التجارة الإلكترونية؛ ونمو التجارة الإلكترونية في الولايات المتحدة دون 15% يضعف الفرضية؛ وخسائر Flipkart. والاستطلاع مؤشر أولي.
المصدر: Morgan Stanley، 2 نوفمبر 2026. لا تُعد هذه نصيحة مالية.