$ARM: سيتي تُبقي على توصية «شراء» وسعر مستهدف عند 300 دولار — تضاعفت عوائد مراكز البيانات مع تنامي طلبات وحدات المعالجة المركزية AGI
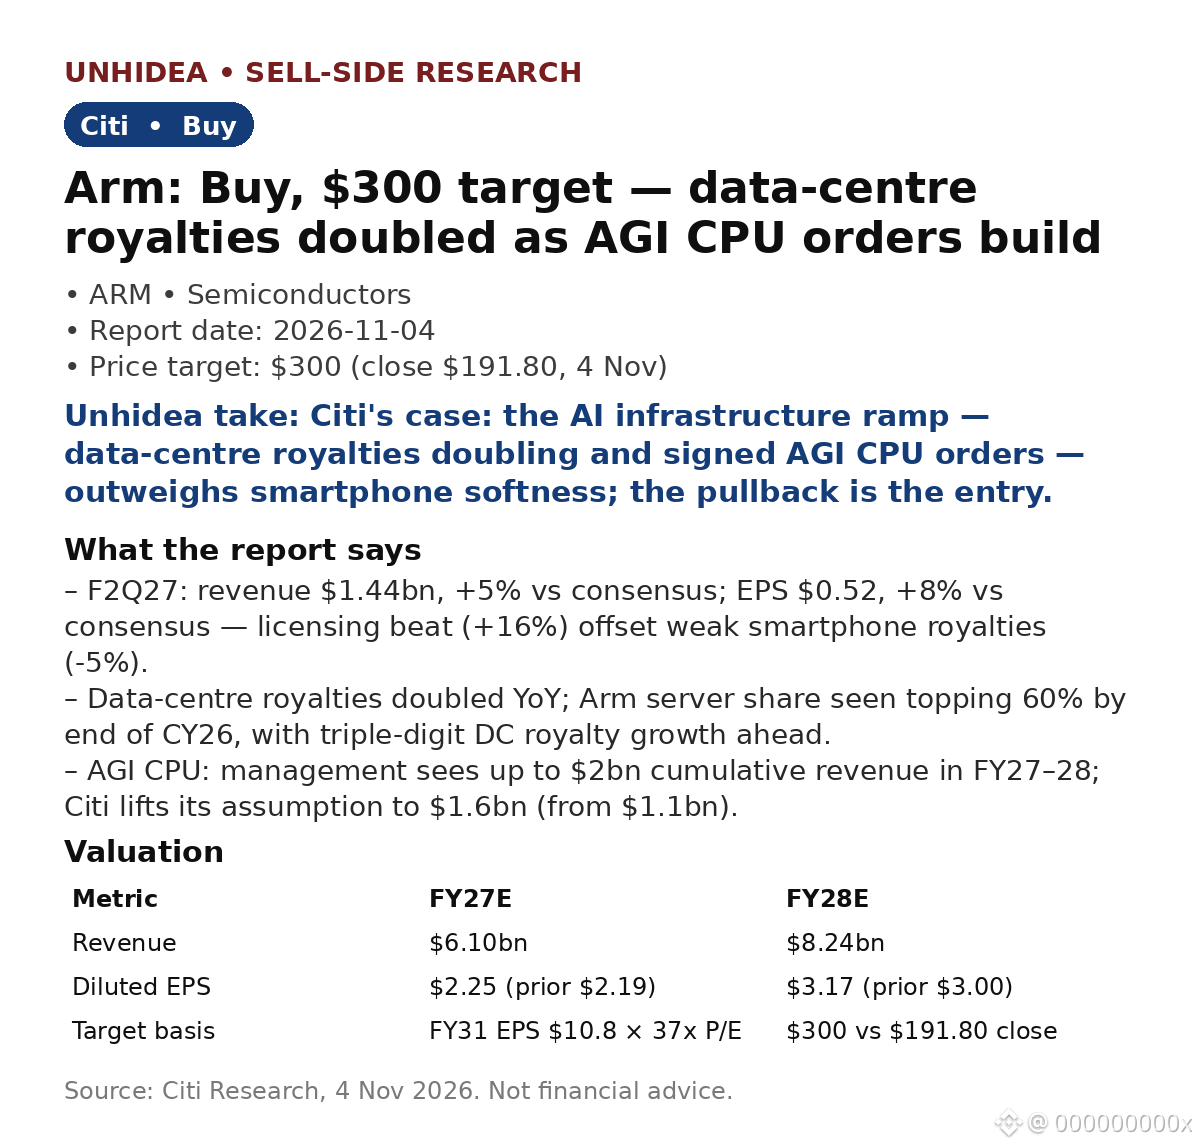
في مذكرة سيتي الصادرة في 4 نوفمبر، عقب إعلان نتائج الربع الثاني من السنة المالية 2027 لشركة Arm: بلغت الإيرادات 1.44 مليار دولار (+5% مقارنةً بإجماع التوقعات)، وربحية السهم 0.52 دولار (+8%) — وتفوّق قطاع الترخيص (+16% مقارنةً بإجماع التوقعات) عوّض أكثر من ضعف عوائد الهواتف الذكية (-5%). وتأتي توجيهات الربع الثالث من السنة المالية 2027، بإيرادات قدرها 1.54 مليار دولار وربحية للسهم 0.56 دولار، أعلى قليلًا من إجماع التوقعات (1.52 مليار دولار / 0.55 دولار).
- مراكز البيانات: تضاعفت العوائد على أساس سنوي؛ ومن المتوقع أن تتجاوز حصة Arm من سوق الخوادم 60% بحلول نهاية السنة التقويمية 2026، مع توقع نمو من ثلاثة أرقام في عوائد مراكز البيانات خلال السنوات المقبلة.
- وحدات المعالجة المركزية AGI: تتوقع الإدارة إيرادات تراكمية تصل إلى ملياري دولار في السنتين الماليتين 2027–2028؛ وترفع سيتي تقديراتها إلى 1.6 مليار دولار (من 1.1 مليار دولار) استنادًا إلى أوامر الشراء الموقّعة.
- التقييم: إيرادات متوقعة للسنة المالية 2027 قدرها 6.10 مليارات دولار، وللسنة المالية 2028 قدرها 8.24 مليارات دولار؛ وربحية السهم 2.25 / 3.17 دولار. السعر المستهدف البالغ 300 دولار يستند إلى ربحية سهم متوقعة للسنة المالية 2031 قدرها 10.8 دولارات ومكرر ربحية 37 مرة، بعد خصمها إلى 2028 — أي أعلى بنحو 56% من سعر الإغلاق البالغ 191.80 دولارًا في 4 نوفمبر.
رأي Unhidea: يُظهر هذا الربع أن Arm تجني عوائد الذكاء الاصطناعي مرتين — من التراخيص اليوم، ومن العوائد غدًا — كما أن سجل طلبات وحدات المعالجة المركزية AGI يحوّل القصة إلى إيرادات متعاقد عليها.
رأي Unhidea: تراجعت أسهم ARM بنحو 8% خلال التداولات يوم 17 نوفمبر وسط موجة بيع واسعة لأسهم شركات الرقائق — وهذا يعكس القلق من الذكاء الاصطناعي قبيل إعلان نتائج Nvidia، لا هذا التقرير. والفجوة بين السعر المستهدف لسيتي البالغ 300 دولار ومعنويات السوق هي ما يستحق المتابعة.
المخاطر: التنفيذ ونشر الأنظمة هما القيد الأهم؛ ولا تزال عوائد الهواتف الذكية ضعيفة؛ ومنافسة RISC-V؛ وتمتلك SoftBank نحو 90% من الشركة.
المصدر: سيتي للأبحاث، 4 نوفمبر 2026. هذه ليست نصيحة مالية.
في مذكرة سيتي الصادرة في 4 نوفمبر، عقب إعلان نتائج الربع الثاني من السنة المالية 2027 لشركة Arm: بلغت الإيرادات 1.44 مليار دولار (+5% مقارنةً بإجماع التوقعات)، وربحية السهم 0.52 دولار (+8%) — وتفوّق قطاع الترخيص (+16% مقارنةً بإجماع التوقعات) عوّض أكثر من ضعف عوائد الهواتف الذكية (-5%). وتأتي توجيهات الربع الثالث من السنة المالية 2027، بإيرادات قدرها 1.54 مليار دولار وربحية للسهم 0.56 دولار، أعلى قليلًا من إجماع التوقعات (1.52 مليار دولار / 0.55 دولار).
- مراكز البيانات: تضاعفت العوائد على أساس سنوي؛ ومن المتوقع أن تتجاوز حصة Arm من سوق الخوادم 60% بحلول نهاية السنة التقويمية 2026، مع توقع نمو من ثلاثة أرقام في عوائد مراكز البيانات خلال السنوات المقبلة.
- وحدات المعالجة المركزية AGI: تتوقع الإدارة إيرادات تراكمية تصل إلى ملياري دولار في السنتين الماليتين 2027–2028؛ وترفع سيتي تقديراتها إلى 1.6 مليار دولار (من 1.1 مليار دولار) استنادًا إلى أوامر الشراء الموقّعة.
- التقييم: إيرادات متوقعة للسنة المالية 2027 قدرها 6.10 مليارات دولار، وللسنة المالية 2028 قدرها 8.24 مليارات دولار؛ وربحية السهم 2.25 / 3.17 دولار. السعر المستهدف البالغ 300 دولار يستند إلى ربحية سهم متوقعة للسنة المالية 2031 قدرها 10.8 دولارات ومكرر ربحية 37 مرة، بعد خصمها إلى 2028 — أي أعلى بنحو 56% من سعر الإغلاق البالغ 191.80 دولارًا في 4 نوفمبر.
رأي Unhidea: يُظهر هذا الربع أن Arm تجني عوائد الذكاء الاصطناعي مرتين — من التراخيص اليوم، ومن العوائد غدًا — كما أن سجل طلبات وحدات المعالجة المركزية AGI يحوّل القصة إلى إيرادات متعاقد عليها.
رأي Unhidea: تراجعت أسهم ARM بنحو 8% خلال التداولات يوم 17 نوفمبر وسط موجة بيع واسعة لأسهم شركات الرقائق — وهذا يعكس القلق من الذكاء الاصطناعي قبيل إعلان نتائج Nvidia، لا هذا التقرير. والفجوة بين السعر المستهدف لسيتي البالغ 300 دولار ومعنويات السوق هي ما يستحق المتابعة.
المخاطر: التنفيذ ونشر الأنظمة هما القيد الأهم؛ ولا تزال عوائد الهواتف الذكية ضعيفة؛ ومنافسة RISC-V؛ وتمتلك SoftBank نحو 90% من الشركة.
المصدر: سيتي للأبحاث، 4 نوفمبر 2026. هذه ليست نصيحة مالية.