$INTC: أبقت إيفركور على توصية «أداء متفوق» وسعر مستهدف عند $131 — ازدهار معالجات الخوادم بينما تتراجع أجهزة الكمبيوتر
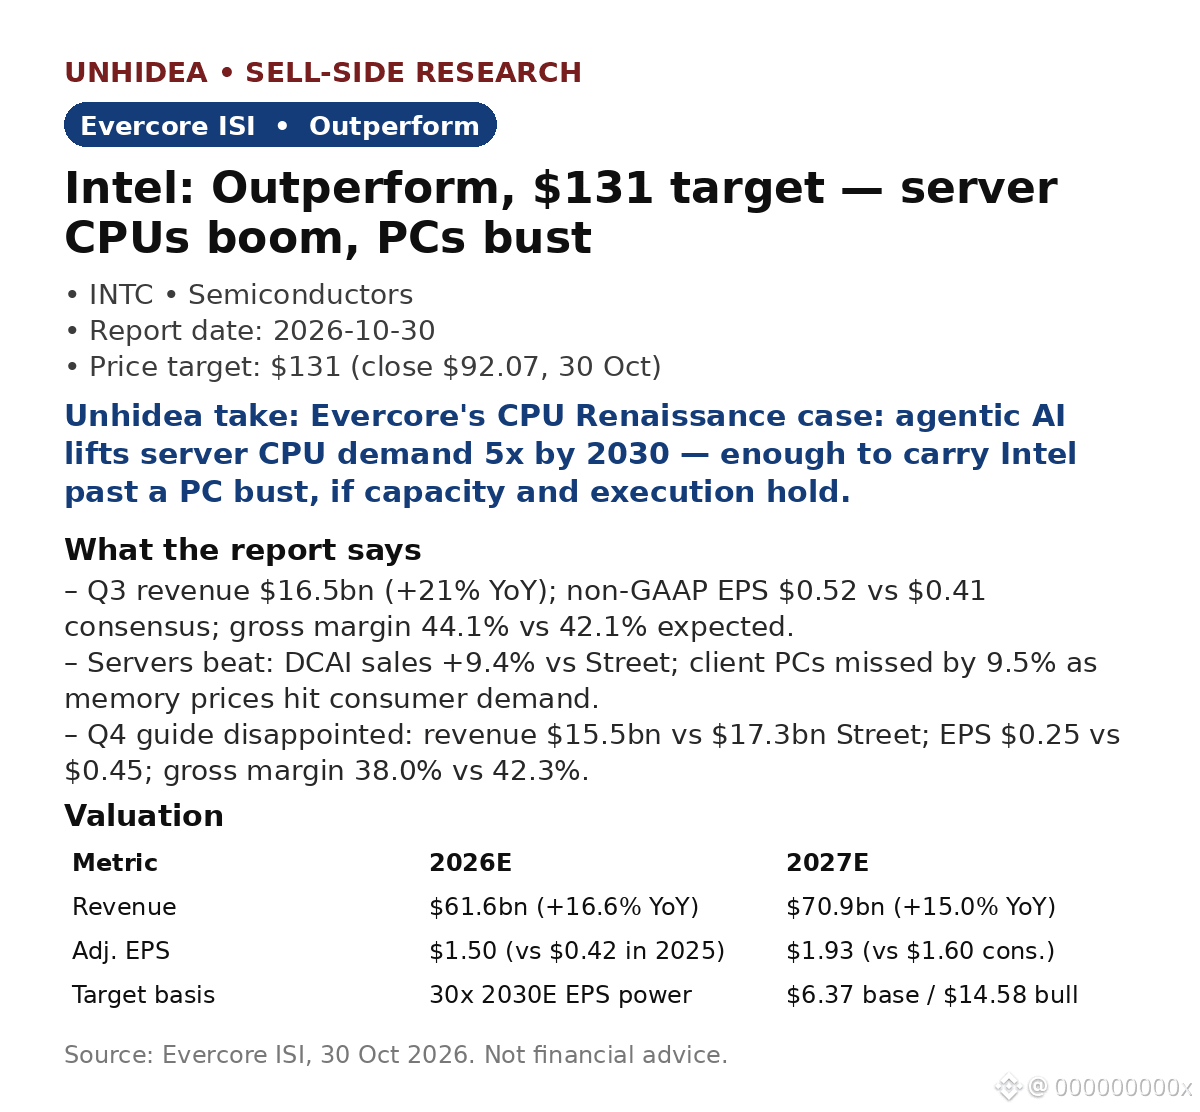
تقسم مذكرة إيفركور الصادرة في 30 أكتوبر أداء إنتل إلى شقين: تجاوزت معالجات مراكز البيانات التوقعات (+9.4% مقارنة بتوقعات السوق)، بينما أخفقت أجهزة الكمبيوتر الشخصية الموجهة للعملاء بنسبة 9.5% مع تأثير ارتفاع أسعار الذاكرة على الطلب. بلغت إيرادات الربع الثالث $16.5bn (+21% على أساس سنوي)؛ وربحية السهم وفق المعايير غير المتوافقة مع GAAP بلغت $0.52 مقابل إجماع عند $0.41؛ وهامش الربح الإجمالي 44.1% مقابل 42.1% متوقعة.
- توقعات ضعيفة: إيرادات الربع الرابع $15.5bn مقابل توقعات السوق البالغة $17.3bn؛ وربحية السهم $0.25 مقابل $0.45؛ وهامش الربح الإجمالي 38.0% مقابل 42.3%.
- أطروحة الخوادم: تتوقع الإدارة ارتفاع وحدات معالجات الخوادم بأكثر من 30% في 2026 و2027؛ وسيصبح DCAI أكبر وحدة أعمال لدى إنتل بدءًا من الربع الرابع. ومن المتوقع أن ينخفض إجمالي السوق المتاح (TAM) لوحدات الكمبيوتر الشخصية بنحو 12% في 2026، وبنحو 10% إضافية في 2027.
- التقييم: يعادل السعر المستهدف البالغ $131 مضاعفًا قدره 30 مرة للأرباح المقدرة لعام 2030 (أساسًا $6.37، وفي السيناريو المتفائل $14.58)، أي أعلى بنحو 42% من سعر الإغلاق البالغ $92.07 في 30 أكتوبر.
رأي Unhidea: تستند أطروحة نهضة المعالجات المركزية إلى أن الذكاء الاصطناعي الوكيلي يحتاج إلى عدد أكبر بكثير من وحدات المعالجة المركزية لكل وحدة معالجة رسومية — وإذا صح ذلك، فستسند الخوادم إنتل خلال تراجع سوق الكمبيوتر الشخصي.
رأي Unhidea: القيد هو الطاقة الإنتاجية، لا الطلب — إذ ستستمر محدودية رقائق السيليكون والركائز حتى 2028، لذا فإن تحويل الطاقة الإنتاجية المخصصة للعملاء إلى الخوادم سيحدد ما إذا كانت أرقام 2030 قابلة للتحقق.
المخاطر: تراجع سوق الكمبيوتر الشخصي، وتكاليف الذاكرة، والتنفيذ في قطاع المسابك، واستدامة الإنفاق على الذكاء الاصطناعي.
السياق: أظهر إفصاح 13F لشركة $NVDA خفضًا بنسبة 25% في حصتها في إنتل؛ وتراجع سهم إنتل بنحو 3% في تداولات ما قبل افتتاح السوق اليوم (رويترز، 17 نوفمبر).
المصدر: إيفركور ISI، 30 أكتوبر 2026. لا تُعد هذه نصيحة مالية.
تقسم مذكرة إيفركور الصادرة في 30 أكتوبر أداء إنتل إلى شقين: تجاوزت معالجات مراكز البيانات التوقعات (+9.4% مقارنة بتوقعات السوق)، بينما أخفقت أجهزة الكمبيوتر الشخصية الموجهة للعملاء بنسبة 9.5% مع تأثير ارتفاع أسعار الذاكرة على الطلب. بلغت إيرادات الربع الثالث $16.5bn (+21% على أساس سنوي)؛ وربحية السهم وفق المعايير غير المتوافقة مع GAAP بلغت $0.52 مقابل إجماع عند $0.41؛ وهامش الربح الإجمالي 44.1% مقابل 42.1% متوقعة.
- توقعات ضعيفة: إيرادات الربع الرابع $15.5bn مقابل توقعات السوق البالغة $17.3bn؛ وربحية السهم $0.25 مقابل $0.45؛ وهامش الربح الإجمالي 38.0% مقابل 42.3%.
- أطروحة الخوادم: تتوقع الإدارة ارتفاع وحدات معالجات الخوادم بأكثر من 30% في 2026 و2027؛ وسيصبح DCAI أكبر وحدة أعمال لدى إنتل بدءًا من الربع الرابع. ومن المتوقع أن ينخفض إجمالي السوق المتاح (TAM) لوحدات الكمبيوتر الشخصية بنحو 12% في 2026، وبنحو 10% إضافية في 2027.
- التقييم: يعادل السعر المستهدف البالغ $131 مضاعفًا قدره 30 مرة للأرباح المقدرة لعام 2030 (أساسًا $6.37، وفي السيناريو المتفائل $14.58)، أي أعلى بنحو 42% من سعر الإغلاق البالغ $92.07 في 30 أكتوبر.
رأي Unhidea: تستند أطروحة نهضة المعالجات المركزية إلى أن الذكاء الاصطناعي الوكيلي يحتاج إلى عدد أكبر بكثير من وحدات المعالجة المركزية لكل وحدة معالجة رسومية — وإذا صح ذلك، فستسند الخوادم إنتل خلال تراجع سوق الكمبيوتر الشخصي.
رأي Unhidea: القيد هو الطاقة الإنتاجية، لا الطلب — إذ ستستمر محدودية رقائق السيليكون والركائز حتى 2028، لذا فإن تحويل الطاقة الإنتاجية المخصصة للعملاء إلى الخوادم سيحدد ما إذا كانت أرقام 2030 قابلة للتحقق.
المخاطر: تراجع سوق الكمبيوتر الشخصي، وتكاليف الذاكرة، والتنفيذ في قطاع المسابك، واستدامة الإنفاق على الذكاء الاصطناعي.
السياق: أظهر إفصاح 13F لشركة $NVDA خفضًا بنسبة 25% في حصتها في إنتل؛ وتراجع سهم إنتل بنحو 3% في تداولات ما قبل افتتاح السوق اليوم (رويترز، 17 نوفمبر).
المصدر: إيفركور ISI، 30 أكتوبر 2026. لا تُعد هذه نصيحة مالية.