$AMD: بيرنشتاين تُبقي على توصية «أداء يفوق السوق»، وسعر مستهدف عند 650 دولارًا — إيرادات الخوادم مرشحة للتضاعف في 2027 مع تعثر سوق الحواسيب الشخصية
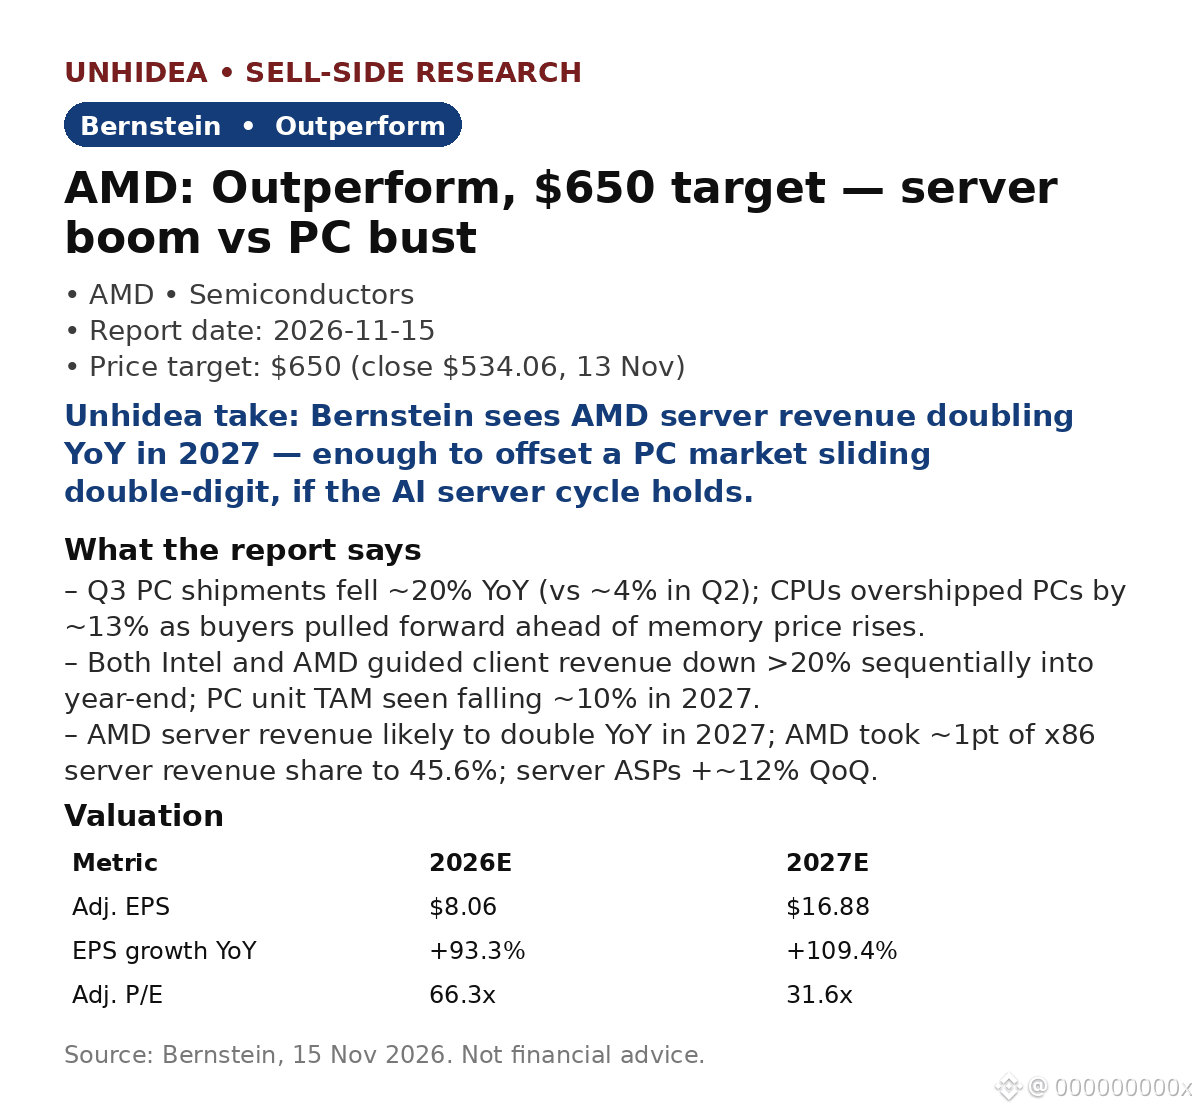
تقسم مذكرة بيرنشتاين الصادرة في 15 نوفمبر وضع AMD إلى شقين: قطاع حواسيب شخصية يتجه نحو الانكماش، وقطاع خوادم على وشك التضاعف. تراجعت شحنات الحواسيب الشخصية في الربع الثالث بنحو 20% على أساس سنوي (مقابل نحو 4% في الربع الثاني)، إذ تجاوزت شحنات وحدات المعالجة المركزية شحنات الحواسيب بنحو 13%، مع تقديم المشتريات إلى موعد أبكر تحسبًا لارتفاع أسعار الذاكرة. وتوقعت كل من إنتل وAMD انخفاض إيرادات قطاع العملاء بأكثر من 20% على أساس تسلسلي مع اقتراب نهاية العام.
- تعويض قطاع الخوادم: يُرجح أن تتضاعف إيرادات AMD من الخوادم على أساس سنوي في 2027؛ واستحوذت AMD على نحو نقطة مئوية واحدة من حصة إيرادات خوادم x86، لترتفع إلى 45.6%، مع صعود متوسط أسعار بيع الخوادم بنحو 12% على أساس فصلي (+34% على أساس سنوي).
- التقديرات: ربحية السهم المعدلة المقدرة لعام 2027 تبلغ 16.88 دولارًا، مقابل 8.06 دولارات في 2026 (+109% على أساس سنوي)؛ ويعادل السعر المستهدف البالغ 650 دولارًا نحو 31 مرة متوسط ربحية السهم للسنتين الماليتين 2027 و2028 (20.83 دولارًا)، أي أعلى بنحو 22% من سعر الإغلاق البالغ 534.06 دولارًا في 13 نوفمبر.
رؤية Unhidea: أزمة الحواسيب الشخصية حقيقية، لكن قصة AMD تتعلق بتحول مزيج الإيرادات، لا بالطلب — فالنمو يكمن في الخوادم ومسرّعات الذكاء الاصطناعي.
رؤية Unhidea: الذاكرة هي العامل الحاسم؛ فارتفاع الأسعار يزيد من آثار تقديم المشتريات إلى موعد أبكر، لكن شح الذاكرة يحد أيضًا من إمدادات المنافسين، ما يصب في مصلحة سلسلة التوريد الأفضل إدارة لدى AMD.
المخاطر: تراجع سوق الحواسيب الشخصية، تركز عملاء وحدات معالجة الرسوميات، هوامش الربح، واستدامة الإنفاق على الذكاء الاصطناعي.
السياق: تصدر $NVDA نتائجها بعد إغلاق السوق اليوم (17 نوفمبر).
المصدر: بيرنشتاين، 15 نوفمبر 2026. هذه ليست نصيحة مالية.
تقسم مذكرة بيرنشتاين الصادرة في 15 نوفمبر وضع AMD إلى شقين: قطاع حواسيب شخصية يتجه نحو الانكماش، وقطاع خوادم على وشك التضاعف. تراجعت شحنات الحواسيب الشخصية في الربع الثالث بنحو 20% على أساس سنوي (مقابل نحو 4% في الربع الثاني)، إذ تجاوزت شحنات وحدات المعالجة المركزية شحنات الحواسيب بنحو 13%، مع تقديم المشتريات إلى موعد أبكر تحسبًا لارتفاع أسعار الذاكرة. وتوقعت كل من إنتل وAMD انخفاض إيرادات قطاع العملاء بأكثر من 20% على أساس تسلسلي مع اقتراب نهاية العام.
- تعويض قطاع الخوادم: يُرجح أن تتضاعف إيرادات AMD من الخوادم على أساس سنوي في 2027؛ واستحوذت AMD على نحو نقطة مئوية واحدة من حصة إيرادات خوادم x86، لترتفع إلى 45.6%، مع صعود متوسط أسعار بيع الخوادم بنحو 12% على أساس فصلي (+34% على أساس سنوي).
- التقديرات: ربحية السهم المعدلة المقدرة لعام 2027 تبلغ 16.88 دولارًا، مقابل 8.06 دولارات في 2026 (+109% على أساس سنوي)؛ ويعادل السعر المستهدف البالغ 650 دولارًا نحو 31 مرة متوسط ربحية السهم للسنتين الماليتين 2027 و2028 (20.83 دولارًا)، أي أعلى بنحو 22% من سعر الإغلاق البالغ 534.06 دولارًا في 13 نوفمبر.
رؤية Unhidea: أزمة الحواسيب الشخصية حقيقية، لكن قصة AMD تتعلق بتحول مزيج الإيرادات، لا بالطلب — فالنمو يكمن في الخوادم ومسرّعات الذكاء الاصطناعي.
رؤية Unhidea: الذاكرة هي العامل الحاسم؛ فارتفاع الأسعار يزيد من آثار تقديم المشتريات إلى موعد أبكر، لكن شح الذاكرة يحد أيضًا من إمدادات المنافسين، ما يصب في مصلحة سلسلة التوريد الأفضل إدارة لدى AMD.
المخاطر: تراجع سوق الحواسيب الشخصية، تركز عملاء وحدات معالجة الرسوميات، هوامش الربح، واستدامة الإنفاق على الذكاء الاصطناعي.
السياق: تصدر $NVDA نتائجها بعد إغلاق السوق اليوم (17 نوفمبر).
المصدر: بيرنشتاين، 15 نوفمبر 2026. هذه ليست نصيحة مالية.