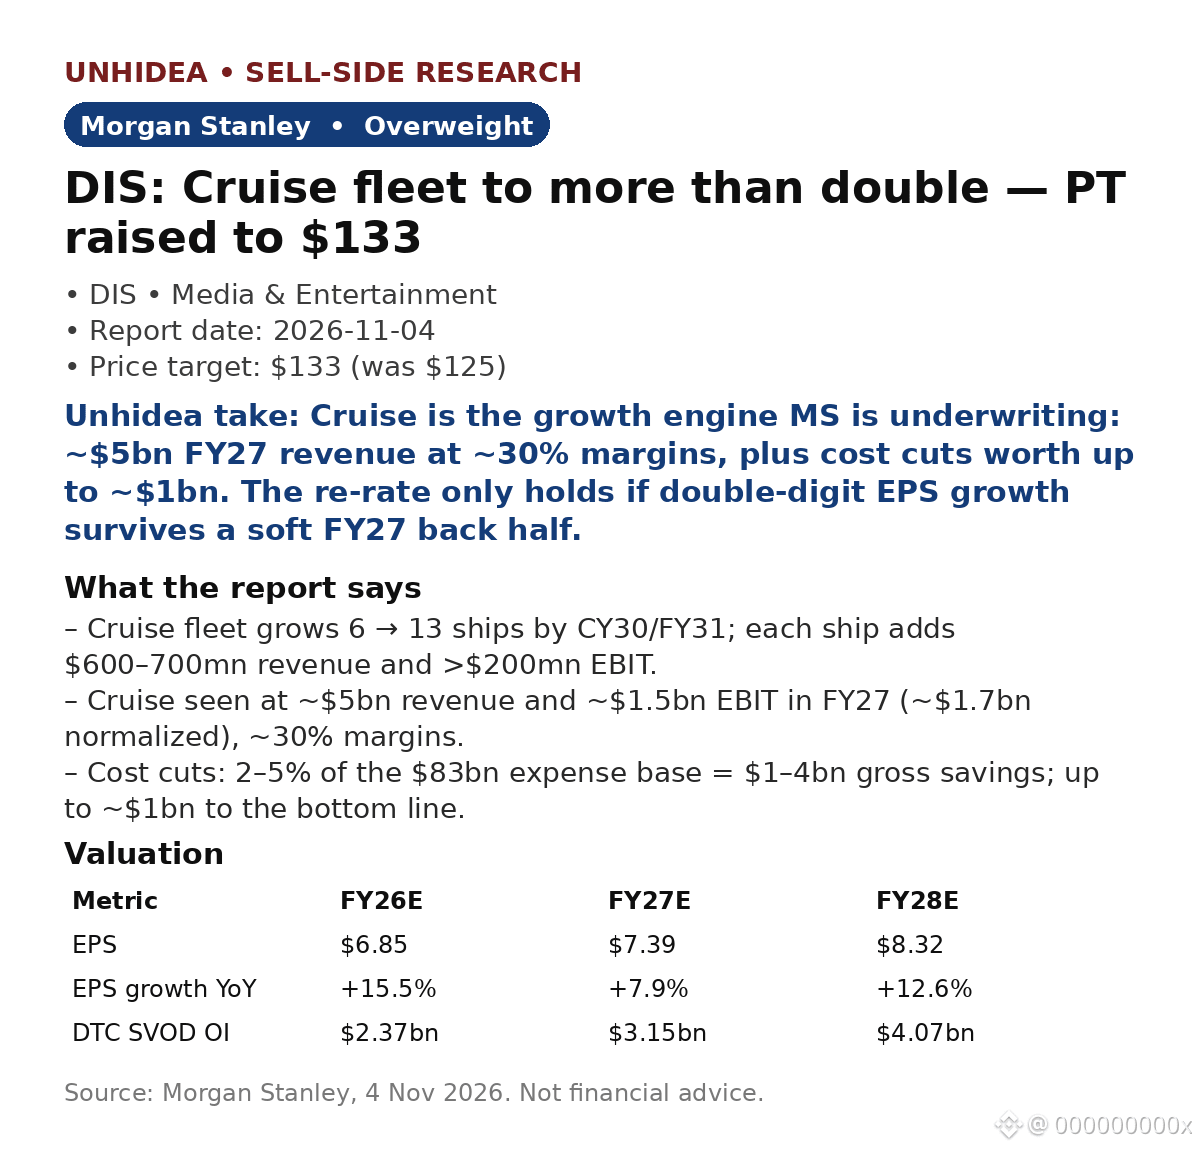
$DIS: رفع مورغان ستانلي السعر المستهدف إلى $133 من $125، وأعاد تأكيد توصية «زيادة الوزن» — أصبح قطاع الرحلات البحرية الآن قصة النمو
يرى MS أن ديزني «تبحر نحو نمو من رقمين في ربحية السهم»: سيزداد الأسطول من 6 إلى 13 سفينة بحلول CY30/FY31، وستضيف كل سفينة إيرادات بقيمة $600–700mn وأرباحًا قبل الفوائد والضرائب تتجاوز $200mn. ومن المتوقع أن يحقق قطاع الرحلات البحرية إيرادات تقارب $5bn وأرباحًا قبل الفوائد والضرائب تقارب $1.5bn في FY27 (نحو $1.7bn بعد التعديل إلى المستوى الطبيعي)، بهوامش تبلغ نحو 30%.
- التقديرات: ربحية السهم المتوقعة FY26E هي $6.85 (بنمو سنوي 15.5%) مقابل إجماع عند $7.19؛ وFY27E عند $7.39 (بنمو 7.9%)؛ وFY28E عند $8.32 (بنمو 12.6%) — وهي الأساس للسعر المستهدف البالغ $133 عند مضاعف 16x (بدلًا من 15x).
- خفض التكاليف رافعة جديدة: 2–5% من قاعدة النفقات البالغة $83bn تعادل وفورات بقيمة $1–4bn؛ وقد يصل ما يضاف إلى صافي الأرباح إلى نحو $1bn.
- التوسع في البث: يرتفع الدخل التشغيلي لخدمة الفيديو حسب الطلب القائمة على الاشتراك المباشر للمستهلك (DTC SVOD) من $1.30bn في FY25 إلى $2.37bn في FY26E ثم $4.07bn في FY28E.
رأي Unhidea: يراهن MS على إعادة تقييم تقودها الرحلات البحرية، لا على تعافي المتنزهات — فالأسطول هو أوضح استثمار رأسمالي إضافي في محفظة الشركة.
رأي Unhidea: راقبوا التوقيت — يتركز الجزء الأكبر من نتائج FY27 في النصف الأول، فيما يواجه F4Q أثرًا سلبيًا بسبب الأسبوع الثالث والخمسين.
أحدث النتائج (17 نوفمبر، بعد صدور التقرير): تجاوزت ديزني التوقعات — ارتفعت الإيرادات 16% إلى $25.95bn، وبلغت ربحية السهم المعدلة $1.77 مقابل نحو $1.67 متوقعة؛ ونمت قطاعات المتنزهات والبث وESPN.
المخاطر: ضعف الاقتصاد الكلي، وقطع اشتراكات التلفزيون المدفوع، وفتور الاهتمام بسلاسل الأعمال الترفيهية. السيناريو الصعودي $152 / السيناريو الهبوطي $97. المصدر: مورغان ستانلي، 4 نوفمبر 2026. ليس نصيحة مالية.
يرى MS أن ديزني «تبحر نحو نمو من رقمين في ربحية السهم»: سيزداد الأسطول من 6 إلى 13 سفينة بحلول CY30/FY31، وستضيف كل سفينة إيرادات بقيمة $600–700mn وأرباحًا قبل الفوائد والضرائب تتجاوز $200mn. ومن المتوقع أن يحقق قطاع الرحلات البحرية إيرادات تقارب $5bn وأرباحًا قبل الفوائد والضرائب تقارب $1.5bn في FY27 (نحو $1.7bn بعد التعديل إلى المستوى الطبيعي)، بهوامش تبلغ نحو 30%.
- التقديرات: ربحية السهم المتوقعة FY26E هي $6.85 (بنمو سنوي 15.5%) مقابل إجماع عند $7.19؛ وFY27E عند $7.39 (بنمو 7.9%)؛ وFY28E عند $8.32 (بنمو 12.6%) — وهي الأساس للسعر المستهدف البالغ $133 عند مضاعف 16x (بدلًا من 15x).
- خفض التكاليف رافعة جديدة: 2–5% من قاعدة النفقات البالغة $83bn تعادل وفورات بقيمة $1–4bn؛ وقد يصل ما يضاف إلى صافي الأرباح إلى نحو $1bn.
- التوسع في البث: يرتفع الدخل التشغيلي لخدمة الفيديو حسب الطلب القائمة على الاشتراك المباشر للمستهلك (DTC SVOD) من $1.30bn في FY25 إلى $2.37bn في FY26E ثم $4.07bn في FY28E.
رأي Unhidea: يراهن MS على إعادة تقييم تقودها الرحلات البحرية، لا على تعافي المتنزهات — فالأسطول هو أوضح استثمار رأسمالي إضافي في محفظة الشركة.
رأي Unhidea: راقبوا التوقيت — يتركز الجزء الأكبر من نتائج FY27 في النصف الأول، فيما يواجه F4Q أثرًا سلبيًا بسبب الأسبوع الثالث والخمسين.
أحدث النتائج (17 نوفمبر، بعد صدور التقرير): تجاوزت ديزني التوقعات — ارتفعت الإيرادات 16% إلى $25.95bn، وبلغت ربحية السهم المعدلة $1.77 مقابل نحو $1.67 متوقعة؛ ونمت قطاعات المتنزهات والبث وESPN.
المخاطر: ضعف الاقتصاد الكلي، وقطع اشتراكات التلفزيون المدفوع، وفتور الاهتمام بسلاسل الأعمال الترفيهية. السيناريو الصعودي $152 / السيناريو الهبوطي $97. المصدر: مورغان ستانلي، 4 نوفمبر 2026. ليس نصيحة مالية.