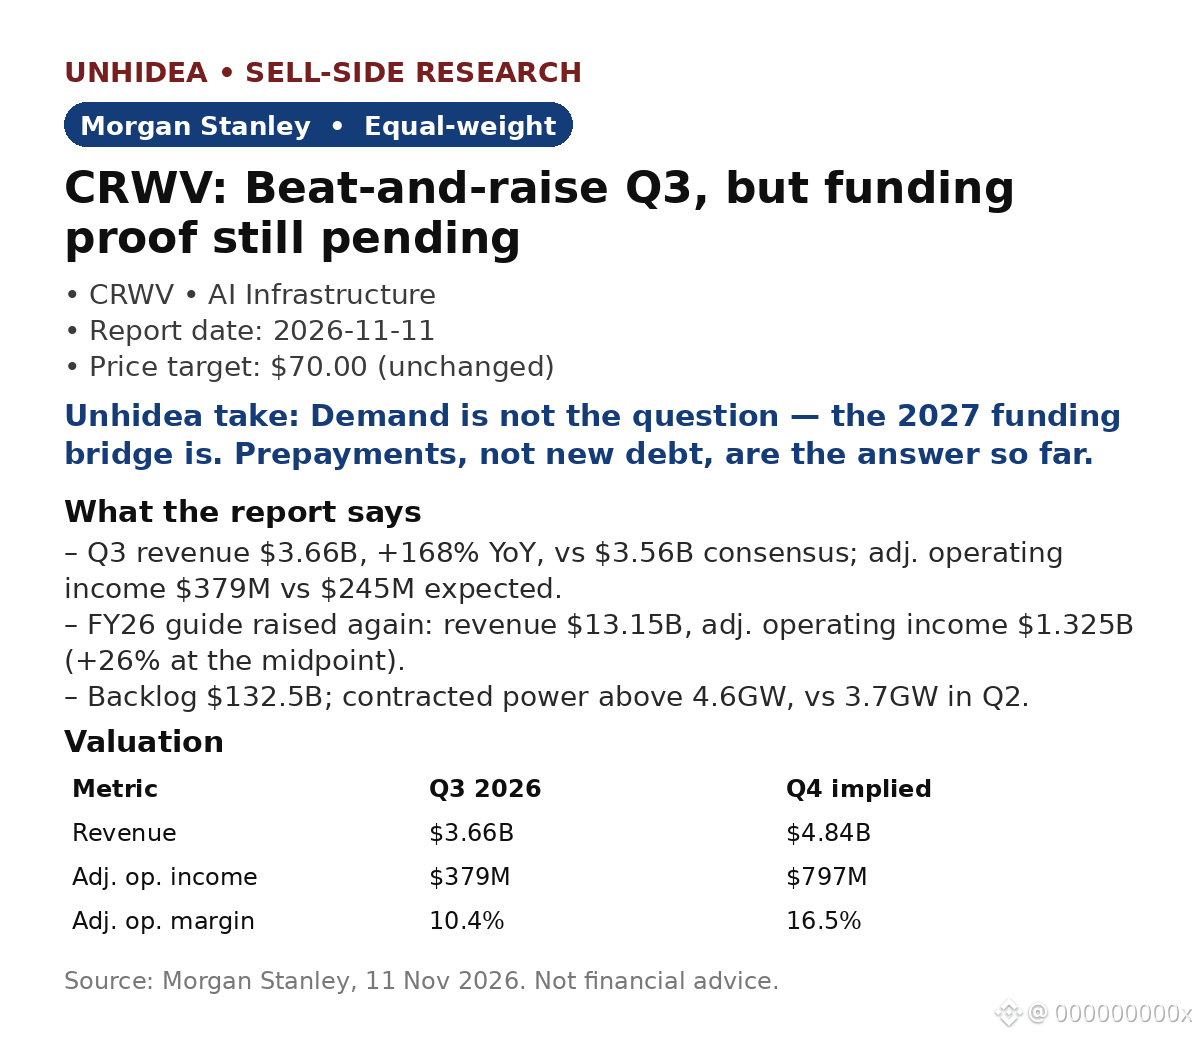
$CRWV: أبقى مورغان ستانلي تصنيفه عند «وزن مساوٍ» وسعره المستهدف عند 70 دولارًا بعد تجاوز التوقعات ورفع التوجيهات للربع الثالث
تجاوزت كورويف التوقعات في الربع الثالث: بلغت الإيرادات 3.66 مليار دولار، بزيادة 168% على أساس سنوي، مقابل 3.56 مليار دولار وفقًا لتوقعات السوق. وبلغ الدخل التشغيلي المعدّل 379 مليون دولار، مقابل 245 مليونًا متوقعة — بهامش 10.4% مقابل 6.9% متوقعة. ورفعت الشركة مجددًا توجيهات السنة المالية 2026: إيرادات 13.15 مليار دولار، ودخل تشغيلي معدّل 1.325 مليار دولار (+26%).
- توقعت الشركة أن يصل معدل الإيرادات السنوية المتكررة عند نهاية الفترة إلى 20–21 مليار دولار (مقابل 18.5–19.5 مليارًا سابقًا)؛ وبلغت الطلبات المتراكمة 132.5 مليار دولار؛ وتجاوزت الطاقة المتعاقد عليها 4.6 غيغاواط، مقابل 3.7 غيغاواط في الربع الثاني.
- يفوق الطلب الطاقة الاستيعابية بنحو 10 مرات حتى نهاية 2027؛ وتتراوح قيمة العقود الجديدة لمدة 4–5 سنوات بين 20 و25 مليون دولار لكل ميغاواط، فيما تتجاوز قيمة العقود قصيرة الأجل 40 مليون دولار.
- تمويل 2027: 6.5 مليار دولار نقدًا، ونحو 5 مليارات دولار من التسهيلات غير المسحوبة، ونحو 9 مليارات دولار متوقعة كدفعات مقدمة؛ وتغطي عقود الشركات والجهات ذات التصنيف الاستثماري 75% من النفقات الرأسمالية لعام 2027.
- التقييم: يعادل سعر 70 دولارًا 8 أضعاف التدفق النقدي الحر غير الممول لعام 2030، البالغ 21.2 مليار دولار — أي أعلى بنحو 44% من سعر الإغلاق في 10 نوفمبر، البالغ 48.73 دولارًا.
رأي Unhidea: لم يكن الطلب هو موضع النقاش، بل جسر التمويل — وقد أجابت الإدارة عن ذلك بالدفعات المقدمة من العملاء، لا بإصدار سندات جديدة.
رأي Unhidea: تجديد العقود يمثل فرصة صعود غير ملحوظة — نحو 4 مليارات دولار من الإيرادات السنوية الإضافية من تجديد عقود وحدات معالجة الرسوميات في 2027، من دون نفقات رأسمالية جديدة.
المخاطر: لم يُغلق بعد تسهيل القرض الجديد للجهات ذات التصنيف الاستثماري؛ وتظل النفقات الرأسمالية للسنة المالية 2026 ضخمة عند 37–39 مليار دولار.
المصدر: مورغان ستانلي، 11 نوفمبر 2026. تراجعت الأسهم بنحو 2% في تداولات ما قبل افتتاح السوق في 17 نوفمبر (رويترز). هذه ليست نصيحة مالية.
تجاوزت كورويف التوقعات في الربع الثالث: بلغت الإيرادات 3.66 مليار دولار، بزيادة 168% على أساس سنوي، مقابل 3.56 مليار دولار وفقًا لتوقعات السوق. وبلغ الدخل التشغيلي المعدّل 379 مليون دولار، مقابل 245 مليونًا متوقعة — بهامش 10.4% مقابل 6.9% متوقعة. ورفعت الشركة مجددًا توجيهات السنة المالية 2026: إيرادات 13.15 مليار دولار، ودخل تشغيلي معدّل 1.325 مليار دولار (+26%).
- توقعت الشركة أن يصل معدل الإيرادات السنوية المتكررة عند نهاية الفترة إلى 20–21 مليار دولار (مقابل 18.5–19.5 مليارًا سابقًا)؛ وبلغت الطلبات المتراكمة 132.5 مليار دولار؛ وتجاوزت الطاقة المتعاقد عليها 4.6 غيغاواط، مقابل 3.7 غيغاواط في الربع الثاني.
- يفوق الطلب الطاقة الاستيعابية بنحو 10 مرات حتى نهاية 2027؛ وتتراوح قيمة العقود الجديدة لمدة 4–5 سنوات بين 20 و25 مليون دولار لكل ميغاواط، فيما تتجاوز قيمة العقود قصيرة الأجل 40 مليون دولار.
- تمويل 2027: 6.5 مليار دولار نقدًا، ونحو 5 مليارات دولار من التسهيلات غير المسحوبة، ونحو 9 مليارات دولار متوقعة كدفعات مقدمة؛ وتغطي عقود الشركات والجهات ذات التصنيف الاستثماري 75% من النفقات الرأسمالية لعام 2027.
- التقييم: يعادل سعر 70 دولارًا 8 أضعاف التدفق النقدي الحر غير الممول لعام 2030، البالغ 21.2 مليار دولار — أي أعلى بنحو 44% من سعر الإغلاق في 10 نوفمبر، البالغ 48.73 دولارًا.
رأي Unhidea: لم يكن الطلب هو موضع النقاش، بل جسر التمويل — وقد أجابت الإدارة عن ذلك بالدفعات المقدمة من العملاء، لا بإصدار سندات جديدة.
رأي Unhidea: تجديد العقود يمثل فرصة صعود غير ملحوظة — نحو 4 مليارات دولار من الإيرادات السنوية الإضافية من تجديد عقود وحدات معالجة الرسوميات في 2027، من دون نفقات رأسمالية جديدة.
المخاطر: لم يُغلق بعد تسهيل القرض الجديد للجهات ذات التصنيف الاستثماري؛ وتظل النفقات الرأسمالية للسنة المالية 2026 ضخمة عند 37–39 مليار دولار.
المصدر: مورغان ستانلي، 11 نوفمبر 2026. تراجعت الأسهم بنحو 2% في تداولات ما قبل افتتاح السوق في 17 نوفمبر (رويترز). هذه ليست نصيحة مالية.