
في منظومة Robinhood Chain، أنشأ HBTC نظامًا اقتصاديًا متميزًا للرموز. وإذا استعرضنا تاريخ صعود نموذج احتياطي OHM وهبوطه، نجد أن معظم المشاريع المماثلة انتهى بها المطاف إلى مأزق «إصدار رموز جديدة لدفع الفوائد والاعتماد على جذب مستخدمين جدد». أما HBTC، فقد تجاوز هذا النهج التقليدي، وصمّم عجلة انكماشية رباعية متزامنة تتألف من تقليص المعروض، واحتياطيات الأصول، وحرق الرموز المتداولة، والعقود القابلة للبرمجة. ويستحق هذا النهج التصميمي دراسةً متأنية من فرق مشاريع Web3.
على خلاف دورة تنصيف بيتكوين التي تتكرر كل أربع سنوات، يعتمد HBTC آلية تنصيف شهرية، ويُكمل 72 جولة تنصيف خلال ست سنوات، ما يواصل تقليص المعروض الجديد من الرموز منذ البداية. وفي تصميم اقتصاديات الرموز، يُعد منحنى المعروض المتوقع أساسًا للحفاظ على ثقة المجتمع على المدى الطويل. فإيقاع تنصيف بيتكوين البطيء، الذي يتكرر كل أربع سنوات، يختلف عن آلية التنصيف عالية التواتر لدى HBTC، التي تجعل سردية الانكماش تتحقق في وقت أبكر، وتمكّن حاملي الرموز على المدى الطويل من توقع وتيرة تراجع التضخم بوضوح، ما يقلل من جذوره مخاوف السوق من الإصدار غير المحدود للرموز. وبالنظر إلى مراجعة ChainCatcher لنموذج OHM، يتضح أن الإصدار غير المنضبط كان من أسباب انهيار العديد من نماذج الاحتياطي. أما HBTC، فيقيّد الزيادة في المعروض بقواعد تنصيف ثابتة، ما يساعد على اجتذاب مستخدمين يحتفظون بالرموز على المدى الطويل، ويحد من التقلبات الحادة في السوق الناجمة عن دخول أموال المضاربة قصيرة الأجل وخروجها السريع.
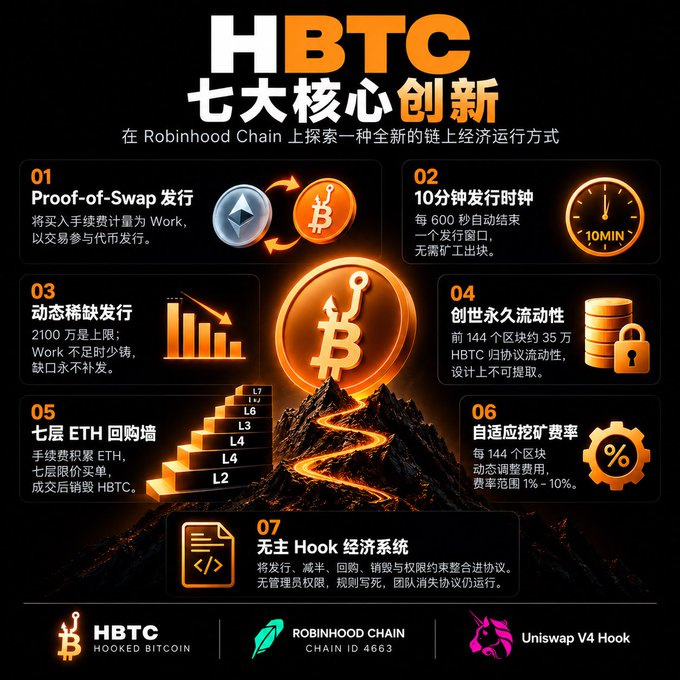
أما أبرز نقاط القوة الثانية، فهي اعتماد ETH قاعدةً للاحتياطي وبناء جدار إعادة شراء من سبع طبقات، لمعالجة مأزق «دعم السعر بالعملة المحلية» الشائع في رموز DeFi. إذ تأتي أموال إعادة الشراء لدى كثير من المشاريع من رموزها الخاصة؛ وعندما تهبط الأسعار، تضطر إلى بيع الرموز لتأمين السيولة اللازمة لإعادة الشراء، فتدخل في حلقة سلبية تؤدي إلى مزيد من البيع كلما ازداد الهبوط. أما في HBTC، فتُجمع رسوم التداول باستمرار على هيئة ETH وتُضاف إلى الخزانة، لتكون الأصول الصلبة الرئيسية مصدرًا لأموال إعادة الشراء. وما دامت المعاملات على السلسلة مستمرة، ستزداد احتياطيات ETH في الخزانة تدريجيًا، ما يوفر هامش أمان أقوى خلال فترات تراجع السوق مقارنةً بنموذج الدعم القائم على الرموز وحدها. وهذا أكثر عناصر النموذج تميزًا. كما تؤكد دراسة Bitquery لبيانات التداول على سلسلة Robinhood هذه النقطة: تعتمد حيوية المنظومة بأكملها بدرجة كبيرة على استمرار تدفق المعاملات في منظومة السلسلة العامة.
ثالثًا، يعيد البروتوكول شراء الرموز ويحرقها تلقائيًا، ما يقلّص المعروض المتداول فعليًا، ويشكّل اختلافًا جوهريًا عن حلول قفل الرموز الشائعة في السوق. وقد طرحت Foresight News، ضمن موضوعها عن نماذج الانكماش، فكرة محورية مفادها أن قفل الرموز لا يعني الانكماش. فكثير من المشاريع ترفع شعار الانكماش، لكنها تكتفي بإيداع الرموز في عقود ذكية؛ والقفل لا يفعل سوى تأخير تداولها، إذ يظل ضغط البيع قائمًا بعد فك القفل عند الاستحقاق. أما آلية الحرق لدى HBTC فتُفعّل تلقائيًا عبر العقد الذكي: فبعد أن يعيد البروتوكول شراء الرموز من السوق الثانوية، يحرقها مباشرةً لتخرج من التداول نهائيًا، فينخفض إجمالي المعروض المتداول باستمرار. وتُنفّذ عمليات الحرق كلها تلقائيًا عبر العقود على السلسلة، لا يدويًا من قِبل فريق المشروع. ويمكن التحقق من البيانات على السلسلة، ما يجعل تحقق الندرة أكثر إقناعًا، ويخفف باستمرار ضغط البيع المستقبلي للرموز القائمة.
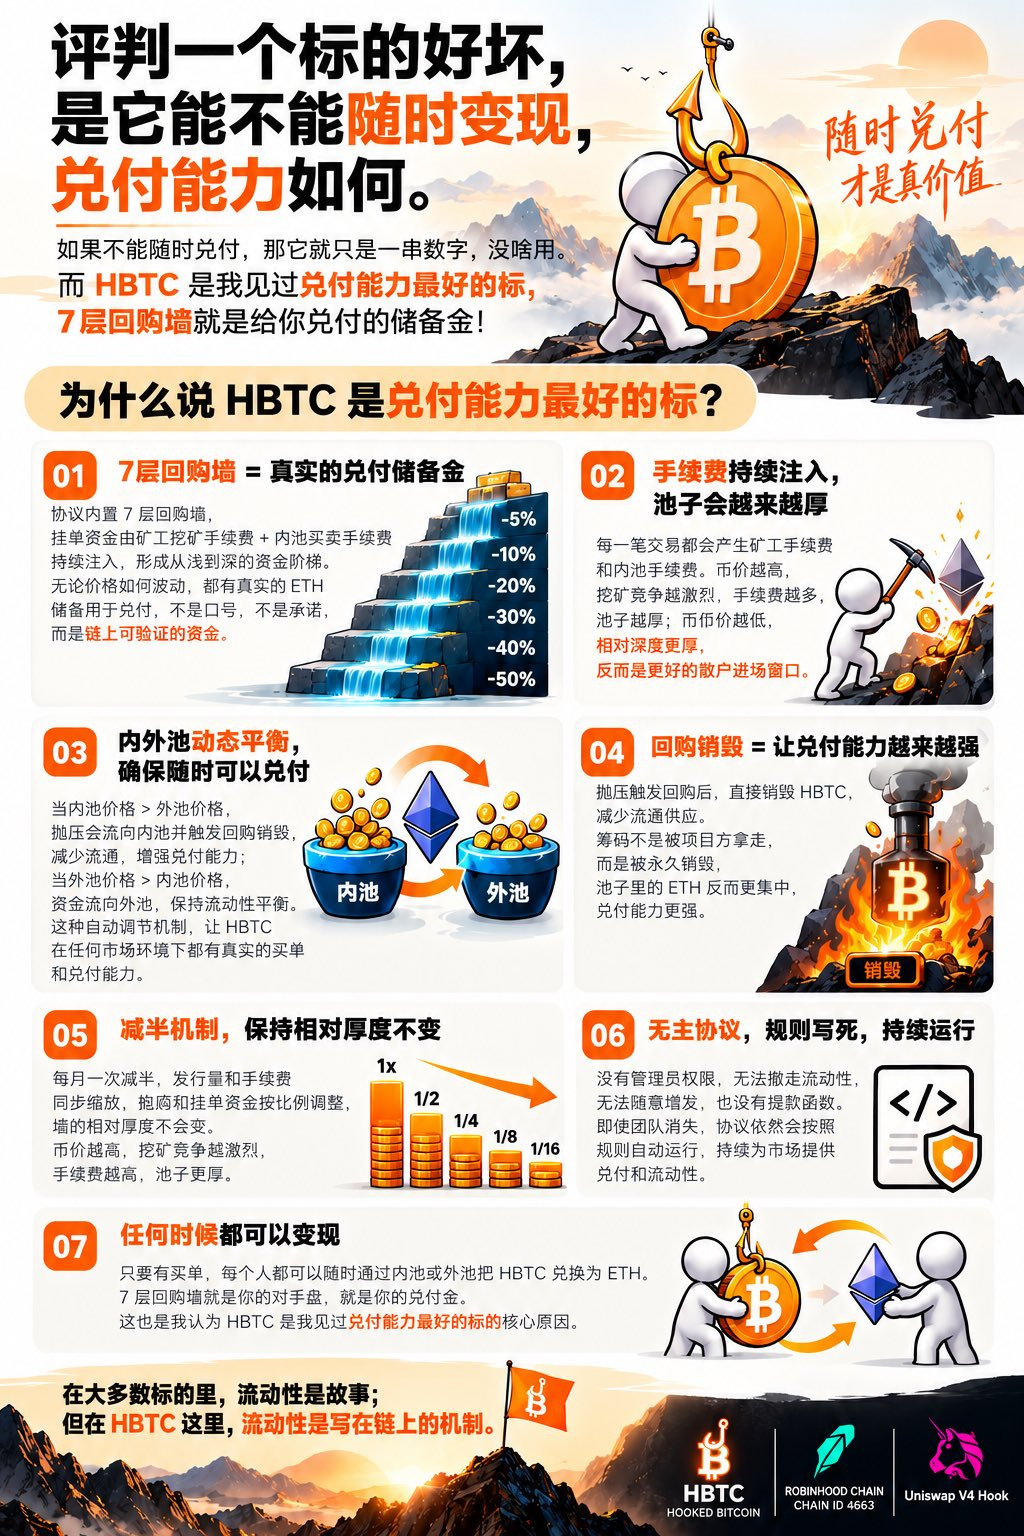
رابعًا، تُنفّذ المنظومة بأكملها بالاستفادة من آلية Hook في Uniswap V4، بما يوازن بين كفاءة التطوير وموثوقية القواعد. ووفقًا لتحليل Beosin لبنية Hook في V4، تعمل Hook كإضافة قابلة للبرمجة لمجمع السيولة، ويمكنها إدراج منطق مخصص قبل معاملات المبادلة وبعدها. وتُنفّذ جميع آليات توزيع الرسوم، وتفعيل إعادة الشراء، وقواعد الحرق الخاصة بـ HBTC داخل Hook، دون الحاجة إلى بناء البنية التحتية الكاملة لمنصة تداول لامركزية من الصفر؛ ما يخفض تكاليف التطوير بدرجة كبيرة ويقصّر مدة الإطلاق. كما تُنشر جميع القواعد الاقتصادية على السلسلة، ولا يمكن تغيير المعلمات اعتباطًا. وهذا يلبي تطلعات مستخدمي DeFi إلى الشفافية، ويساعد على استقطاب حاملي الرموز على المدى الطويل وبناء توافق مجتمعي مستقر.
تترابط آليات المنظومة لتشكّل حلقة متكاملة: يقلّل التنصيف من المعروض الجديد، ويقلّص الحرق مخزون الرموز القائمة، وتعزز احتياطيات ETH القدرة على امتصاص ضغط السوق، فيما يرسّخ التوافق المجتمعي أساس القيمة. لكن علينا أيضًا أن ندرك حدود هذا النموذج بموضوعية. فكما يشير تحليل BlockBooster لمنظومة سلسلة Robinhood، يعتمد الوقود الذي يدير هذه العجلة على حجم المعاملات على السلسلة؛ ومن دون معاملات، لا يمكن تكوين احتياطيات ETH، كما أن التنصيف المتكرر بوتيرة عالية قد يستنزف توقعات السوق بسرعة. ولنجاح النموذج على المدى الطويل، لا بد من تدفق مستقر للمعاملات واستمرار دخول أموال جديدة. ويمكن لفرق المشاريع الاستفادة من منهجية تصميم هذا النموذج، لكن ينبغي عند تطبيقه مواءمته مع واقع النشاط الفعلي لمنظومتها، وألا تكتفي بتكرار سردية الانكماش.
العنوان: 0x8db244f6bf052571f4e0c6065b700e714092d4b6