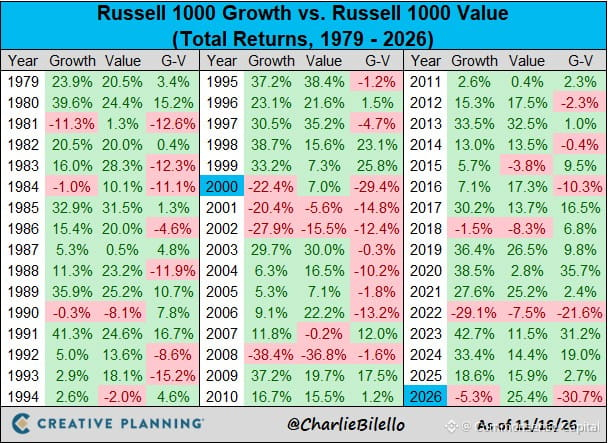
أسهم القيمة تتفوق على أسهم النمو بأكثر من 30 نقطة هذا العام. القيمة +25%، والنمو -5%.
إذا استمر هذا الوضع، فسيكون الفارق الأوسع على الإطلاق — أكبر من فارق عام 2000 حين انفجرت فقاعة شركات الإنترنت.
هل هذا مجرد ضجيج أم بداية تحوّل حقيقي في النظام؟
إليك ما أعتقده: كلما أعلن الناس «موت أسهم القيمة» أو «نهاية أسهم النمو»، يذكّرهم السوق في نهاية المطاف بوجود دورات. كان عامَا 2020 و2021 ذروة نشوة النمو. والآن نشهد آثار الإفراط.
لكن فارق 30 نقطة في عام واحد؟ هذا ليس تناوبًا طبيعيًا. إنه بيع مذعور في أحد المعسكرين وانتقال يائس إلى الآخر. وهذا يعني عادةً أن كلا الطرفين يبالغان في رد فعلهما.
لا تلاحق الأسهم الرابحة. ولا تتخلص من الخاسرة. أعد التوازن مستثمرًا في مواطن الألم. هكذا تتجاوز هذه التقلبات من دون أن تتقاذفك التحولات الحادة.
التحولات في ريادة السوق حقيقية، لكنها نادرًا ما تحدث في خط مستقيم. وشبه مستحيل أن تكون واضحة كما تبدو في لحظتها.
إذا استمر هذا الوضع، فسيكون الفارق الأوسع على الإطلاق — أكبر من فارق عام 2000 حين انفجرت فقاعة شركات الإنترنت.
هل هذا مجرد ضجيج أم بداية تحوّل حقيقي في النظام؟
إليك ما أعتقده: كلما أعلن الناس «موت أسهم القيمة» أو «نهاية أسهم النمو»، يذكّرهم السوق في نهاية المطاف بوجود دورات. كان عامَا 2020 و2021 ذروة نشوة النمو. والآن نشهد آثار الإفراط.
لكن فارق 30 نقطة في عام واحد؟ هذا ليس تناوبًا طبيعيًا. إنه بيع مذعور في أحد المعسكرين وانتقال يائس إلى الآخر. وهذا يعني عادةً أن كلا الطرفين يبالغان في رد فعلهما.
لا تلاحق الأسهم الرابحة. ولا تتخلص من الخاسرة. أعد التوازن مستثمرًا في مواطن الألم. هكذا تتجاوز هذه التقلبات من دون أن تتقاذفك التحولات الحادة.
التحولات في ريادة السوق حقيقية، لكنها نادرًا ما تحدث في خط مستقيم. وشبه مستحيل أن تكون واضحة كما تبدو في لحظتها.