
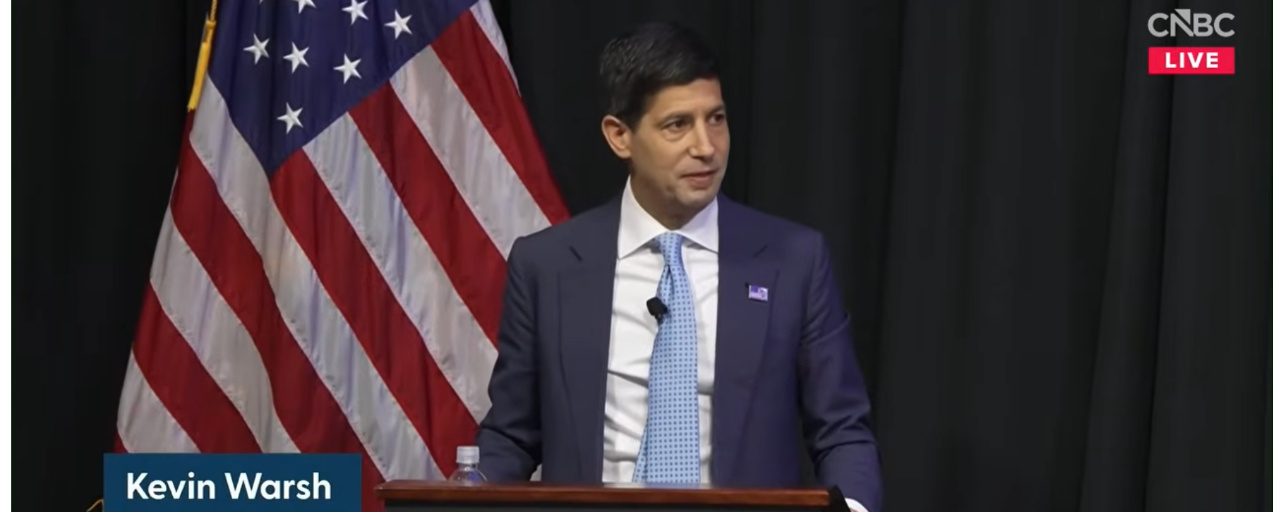

حذّر وارش، رئيس مجلس الاحتياطي الفيدرالي الأمريكي، من ثلاثة سيناريوهات محتملة لتأثير الذكاء الاصطناعي على اقتصاد الولايات المتحدة وسياستها النقدية.
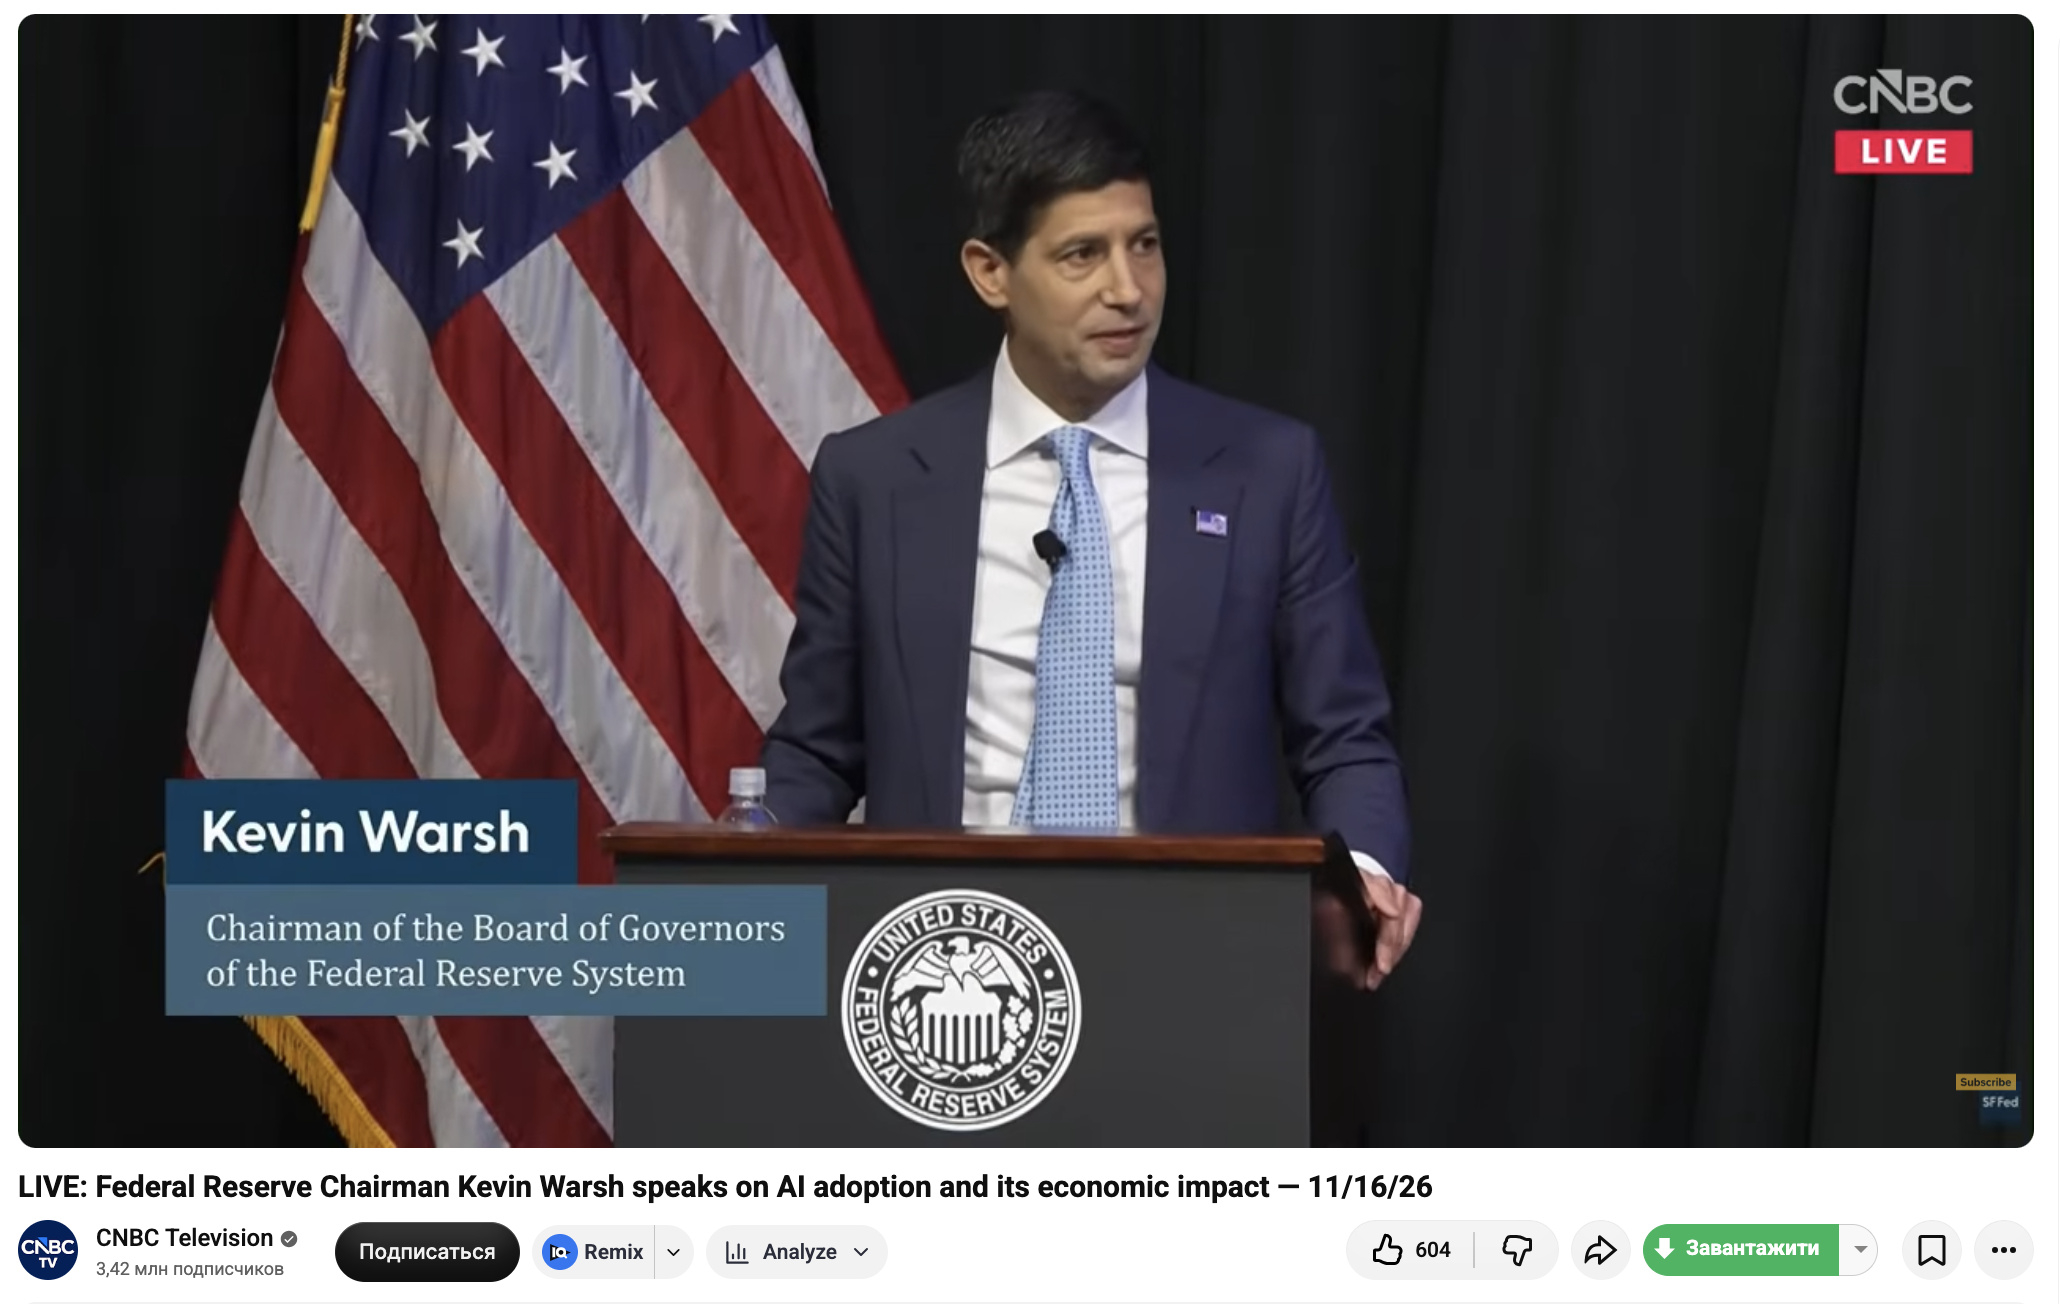
ألقى وارش اليوم كلمة في مؤتمر للاحتياطي الفيدرالي مخصص للإنتاجية والعمل. وكان الموضوع الرئيسي هو كيف يمكن لتطور الذكاء الفائق (SI)، وهو الاسم الذي بات يُطلق عليه في الولايات المتحدة بناءً على اقتراح ترامب، أن يغيّر النمو الاقتصادي وسوق العمل وقرارات المنظّم.
أبرز نقاط الكلمة:
1. يمكن للذكاء الاصطناعي تسريع النمو الاقتصادي في الولايات المتحدة. ويرى وارش أن التقنيات الجديدة قد تغيّر ليس فقط وتيرة تبنّي الابتكارات، بل وعملية ابتكار الأفكار الجديدة نفسها.
إذا حدث ذلك، فسيتمكن الاقتصاد من النمو بوتيرة أسرع من معدلاته التاريخية لفترة طويلة.
2. لا يوجد حتى الآن تحوّل مستدام في الإنتاجية. وأقرّ وارش بأن نموها كان قويًا إلى حدٍّ كبير في الفصول الأخيرة، لكن التسارع الهيكلي لم يتأكد بعد.
3. يضع الاحتياطي الفيدرالي بالفعل نماذج لثلاثة سيناريوهات لتطور الاقتصاد:
- السيناريو المتفائل. تتسارع الإنتاجية، وينمو الناتج المحلي الإجمالي الحقيقي باستمرار بمعدل يفوق متوسطه على المدى الطويل، فيما تبقى العمالة قريبة من التوظيف الكامل.
- سيناريو سلبي لسوق العمل. ينمو الاقتصاد بوتيرة أسرع، لكن الأتمتة تحل محل بعض العاملين. وترتفع البطالة فوق المستوى المتوافق مع التوظيف الكامل.
- خيبة أمل تكنولوجية. بعد استثمارات ضخمة وارتفاع سوق الأسهم، يتراجع العائد المتوقع للمشروعات. وتنخفض أسعار الأسهم، ويتباطأ الاقتصاد، وترتفع البطالة، ولا تتحقق الزيادة المتوقعة في الإنتاجية.
4. لا تزال تداعيات ذلك على السياسة النقدية غير واضحة. وشدّد وارش على ضرورة أن يقيّم الاحتياطي الفيدرالي حجم التغيرات التكنولوجية وسرعتها ومدتها. ويدرس المنظّم بالفعل السيناريوهات المحتملة، لكنه لا يتعامل معها حتى الآن على أنها توقعات.
لا يمكن القول إن تصريحات وارش تضمنت أفكارًا مفصلية. لكن دعونا نحلل ما يعنيه ذلك لأسعار الفائدة وسوق العملات المشفرة.
النقطة الأهم هي أن وارش لم يرسل أي إشارات إلى خفض سعر الفائدة أو رفعه من جانب الاحتياطي الفيدرالي. كما لم يقدّم توقعات محددة بشأن التضخم. إنه يفي بوعده بعدم تقديم «تسريبات مسبقة».
لكن السيناريوهات التي تناولها ترتبط مباشرة بالسياسة المستقبلية للمنظّم.
إذا مكّنت زيادة الإنتاجية الاقتصاد من النمو بوتيرة أسرع من دون تصاعد الضغوط التضخمية، فستتاح للاحتياطي الفيدرالي مساحة أكبر لتيسير السياسة عند الحاجة. أما إذا رافقت الطفرة التكنولوجيةَ سخونةٌ مفرطة في الاقتصاد وارتفاعٌ في التضخم، فقد تستمر أسعار الفائدة المرتفعة مدة أطول.
يمثّل السيناريو الثالث خطرًا منفصلًا على البيتكوين وغيرها من الأصول عالية المخاطر. فقد تؤدي خيبة الأمل بشأن عوائد الاستثمارات في الذكاء الاصطناعي إلى إعادة تقييم شركات التكنولوجيا، وتدهور المعنويات في سوق الأسهم، وتراجع الإقبال على المخاطرة عمومًا. والعملات المشفرة من أكثر الأصول خطورة في هذا السياق، مع ما يترتب على ذلك من عواقب.
بصراحة، يصعب تخيّل تحقق أيٍّ من السيناريوهات بصورته الخالصة. ويكفي أن الذكاء الاصطناعي يُستخدم بدرجات متفاوتة في مختلف القطاعات. وما يمكن قوله بالتأكيد هو أن فقاعة الذكاء الاصطناعي لم تنفجر بعد، وأن هذا الحدث لا يزال أمامنا. وستكون الإفلاسات الجماعية لشركات الذكاء الاصطناعي والعدد الكبير من مراكز البيانات التي لا يحتاج إليها أحد جزءًا لا يتجزأ منها. لكنها لن تكون مطلوبة مؤقتًا فحسب، إذ سيعود الذكاء الاصطناعي لاحقًا، مثلما عاد الإنترنت بعد انهيار شركات الدوت كوم، ليصبح جزءًا لا يتجزأ من الحياة ومن جميع القطاعات.