
📊تمكّن سوق الأسهم الأمريكي من التعافي بعد موجة البيع في 5–6 نوفمبر، لكن العملات المشفرة واصلت التراجع. خلال الأسبوع ارتفع مؤشر S&P 500 بنسبة 2,5%، وأضاف ناسداك 2,3%، وداو 2,1%، ونكاي 6,5%. أنهى البيتكوين الأسبوع عند 65 300 دولار (−12,6%)، ولامس يوم الأحد 61 960 دولار، ويتداول صباح الاثنين قرب 64 500 دولار. خسر الإيثريوم 13,7% خلال الأسبوع، بينما بلغ انخفاض سولانا 15,8%.
رسم الدولار وتكلفة المال ملامح الأسبوع. بلغ عائد سندات الخزانة الأمريكية لعشر سنوات 5.15%، ومؤشر الدولار 103.4، وهو أعلى مستوى له هذا العام، فيما يسعّر السوق رفعاً للفائدة من الاحتياطي الفيدرالي في ديسمبر ويناير ومارس. وكانت العملات المشفرة الحلقة الأضعف: فقد تزامن ارتفاع الفائدة والتدفقات الخارجة من صناديق ETF وتصفية مراكز الشراء.
السؤال الأهم: هل يفتح الارتداد من $62 000 الباب أمام انعكاس الاتجاه، أم أنه مجرد توقف قبل موجة هبوط ثانية؟ لا تزال ثلاثة شروط لازمة للسيناريو الأول غير متحققة: انخفاض العوائد، وتدفقات داخلة إلى صناديق ETF، وخروج الحشود من مراكز الشراء. وستحدد مسار الأسبوع نتائج Nvidia يوم الثلاثاء، والاكتتاب العام الأولي لـAnthropic يومي الأربعاء والخميس، إضافة إلى سوق العطلات ضعيف السيولة قبل انتهاء صلاحية الخيارات في 27 نوفمبر.
🔎حصيلة الشهر: العملات المشفرة وNvidia في ذيل الأداء
منذ بداية نوفمبر، تراجعت $BTC بنسبة 16.4%، و$ETH بنسبة 19.5%، و$SOL بنسبة 25.2%، وNvidia بنسبة 20.4%. هذه أسوأ أربعة أصول أداءً هذا الشهر من بين أربعة عشر أصلاً رئيسياً. لم يتضرر السوق الأوسع إلا قليلاً: تراجع S&P 500 بنسبة −0.2%، وارتفعت أسهم القيمة بنسبة 1.8%، والدولار بنسبة 1.5%.
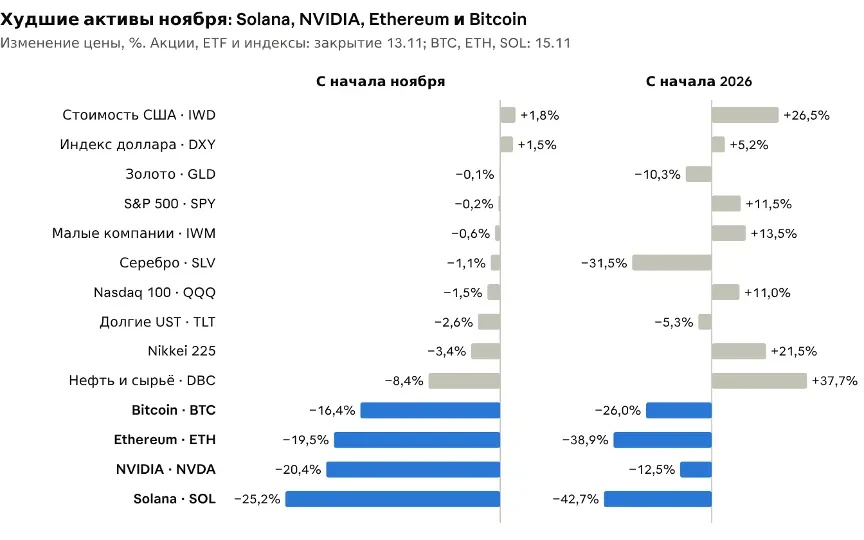
خلال الأسبوع، انتقل رأس المال داخل سوق الأسهم: من Nvidia إلى بقية شركات أشباه الموصلات وإلى 493 شركة من S&P 500 خارج الشركات العملاقة. لم يخرج المستثمرون من الأصول عالية المخاطر: ارتفع السوق الأوسع بينما تراجع السهم القيادي الأكبر. وانخفضت السلع الأولية 8.4% منذ بداية الشهر؛ فتراجعت أسعار النفط رغم استمرار الهجمات على الناقلات. ولم تؤثر الجغرافيا السياسية في الأسعار هذا الأسبوع.
تكلفة المال: الدولار في مواجهة كل ما لا يدر دخلاً
ارتفع عائد سندات الخزانة الأمريكية لأجل عامين خلال الأسبوع 37 نقطة أساس، وهي أكبر زيادة منذ سبتمبر 2024. بيعت السندات قصيرة الأجل تحسباً لزيادات جديدة: إذ يعتبر السوق رفع ديسمبر (القرار في 9 ديسمبر) أمراً محسوماً، ويسعّر زيادتين لاحقتين في يناير ومارس. وأغلقت سندات العشر سنوات عند 5.15%، ومؤشر الدولار عند 103.4، وهو أعلى مستوى في 19 شهراً.
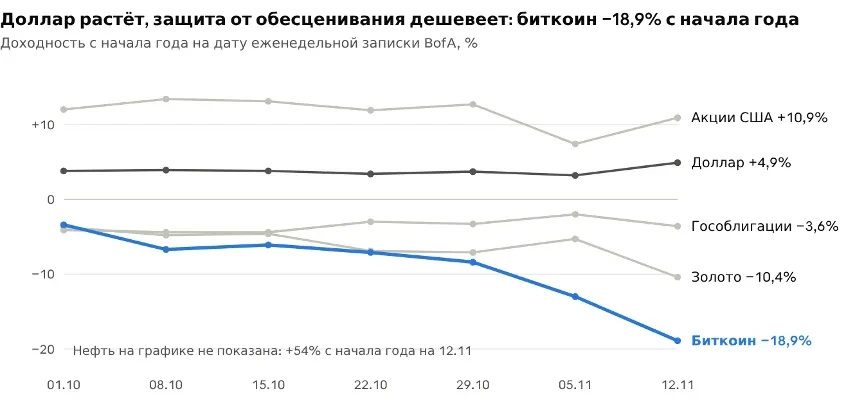
يضغط الدولار القوي على كل ما لا يدر عائداً من الفوائد. تراجعت أسعار الذهب والفضة والبيتكوين وEthereum في الوقت نفسه وللسبب نفسه: ارتفاع أسعار الفائدة الحقيقية وقوة العملة الأمريكية. ووفقاً لتقديرات BofA، تخلف BTC عن الدولار منذ بداية العام بمقدار 24 نقطة مئوية، وتحقق نصف هذا الفارق خلال الأسبوعين الماضيين.
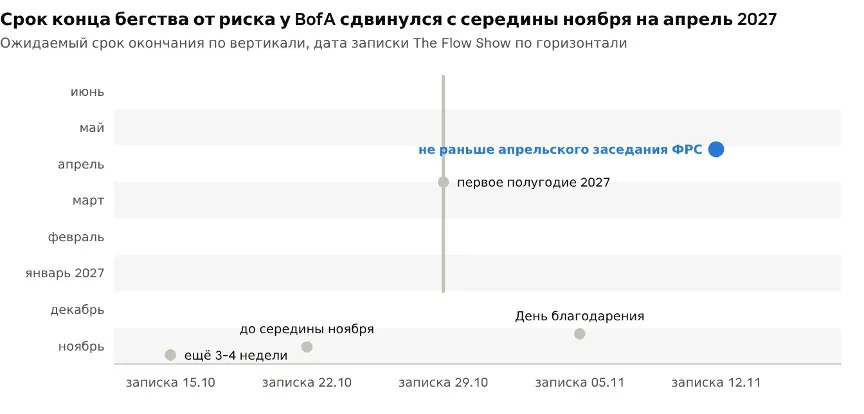
على مدى شهر، أعاد BofA في خمس مذكرات متتالية تقدير موعد انتهاء الهروب من الأصول عالية المخاطر، ومنذ منتصف نوفمبر تأجل الموعد إلى أبريل 2027. وتتوقع مذكرة 12 نوفمبر ألا تنتهي دورة رفع الفائدة قبل اجتماع أبريل للاحتياطي الفيدرالي. شروط انعكاس الاتجاه: انخفاض عائد العشر سنوات دون 4.5% (يتوقع BofA حدوث ذلك في ديسمبر-يناير)، وهبوط WTI دون $70، وضعف الدولار بعد بلوغه ذروته في فبراير-مارس. يبلغ WTI حالياً نحو $88، وما زالت الشروط الثلاثة بعيدة المنال.
💰الذهب والفضة
هبط الذهب خلال الأسبوع 4.6%، من $4071 إلى $3883 عند إغلاق الجمعة. وبلغ تراجعه 6.4% من أعلى مستوى سجله يوم الاثنين عند $4149. ويقع السعر صباح الاثنين قرب $3850. أما الفضة فخسرت 5.5%، من $51.7 إلى $48.8، وهبطت خلال عطلة نهاية الأسبوع إلى $46.1. ومنذ بداية العام، تراجع الذهب 10.3% والفضة 31.5%.
تدفع المعادن ثمن قوة الدولار، شأنها شأن البيتكوين. وبلغت التدفقات الداخلة إلى صناديق الذهب والفضة خلال الأسبوع 0.01% من الأصول، أي ما يقارب الصفر. وانتقل الطلب على الحماية من التضخم إلى سندات TIPS والقروض ذات الفائدة المتغيرة التي تدر عائداً.
أتوقع أن ينعكس اتجاه الذهب والبيتكوين في الوقت نفسه، وستكون إشارة ذلك انخفاض العوائد: إما إحراز تقدم في المفاوضات أو صدور بيانات اقتصادية أمريكية ضعيفة. وفي هذا السيناريو، سترتد الفضة بقوة أكبر من الذهب.
تدفقات رأس المال: $98 ملياراً إلى الأسهم و$1.55 مليار خارج صناديق العملات المشفرة ETF
تلقت صناديق الأسهم العالمية $98.3 مليار خلال الأسبوع، وهو أعلى مستوى منذ يونيو. وخسرت صناديق العملات المشفرة الفورية ETF في الولايات المتحدة نحو $1.55 مليار خلال الفترة نفسها، و$3.45 مليار على مدى أسبوعين.
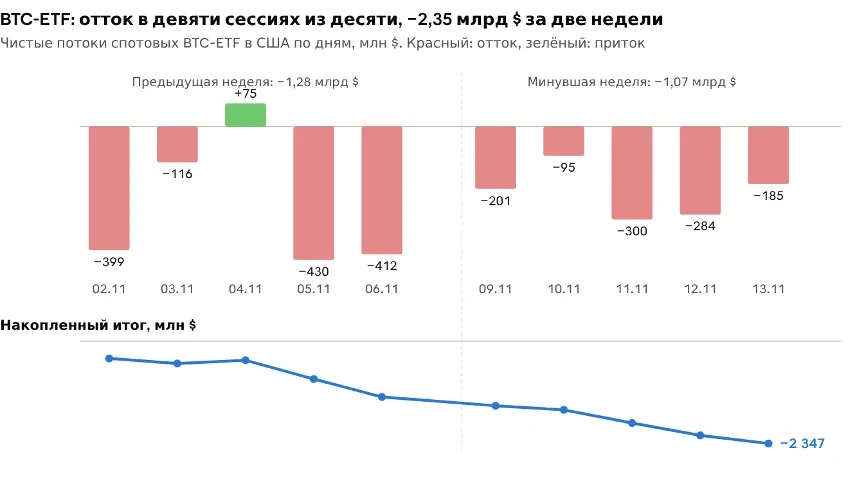
خسرت صناديق BTC-ETF مبلغ $1.07 مليار بعد خسارة $1.28 مليار في الأسبوع السابق، وسجلت الجلسات الخمس كلها تدفقات خارجة. وشكل IBIT نحو 85% من التدفقات الخارجة الأسبوعية، ولم يسجل أي يوم من التدفقات الداخلة منذ أكتوبر. ومنذ بداية 2026، بلغ صافي التدفقات الخارجة من صناديق BTC-ETF نحو $1.98 مليار.
خسرت صناديق ETH-ETF مبلغ $399 مليون، مسجلة الأسبوع السابع على التوالي من التدفقات الخارجة، أي أقل بأسبوع واحد من الرقم القياسي؛ وتراجعت أصولها خلال الأسبوع بنسبة 15.5% إلى $10.85 مليار. وتسجل صناديق Solana وHyperliquid تدفقات خارجة للأسبوع السادس، فيما خسر صندوق Zcash مبلغ $31 مليون، أي 32% من أصوله. ومن بين 15 فئة من صناديق العملات المشفرة ETF، سجلت فئة واحدة فقط تدفقات داخلة: $227 ألفاً إلى صناديق Avalanche.
تشارك العملات المشفرة في هبوط سوق الأسهم، لكنها لا تشارك في صعوده. تتجه أموال التجزئة المتاحة إلى أسهم الذكاء الاصطناعي والاكتتابات العامة الأولية؛ لذلك يمنح التفاؤل في سوق الأسهم البيتكوين ارتداداً، لكنه لا يجلب تدفقات داخلة. يشتري مستثمرو التجزئة عند هبوط الأسهم القيادية، بينما يبيع كبار اللاعبين: وشكلت الأسهم التي يقل سعرها عن $4 نسبة 32% من حجم التداول، وتجاوز الطلب على أسهم Nvidia يوم الخميس المعتاد بـ41 مرة.
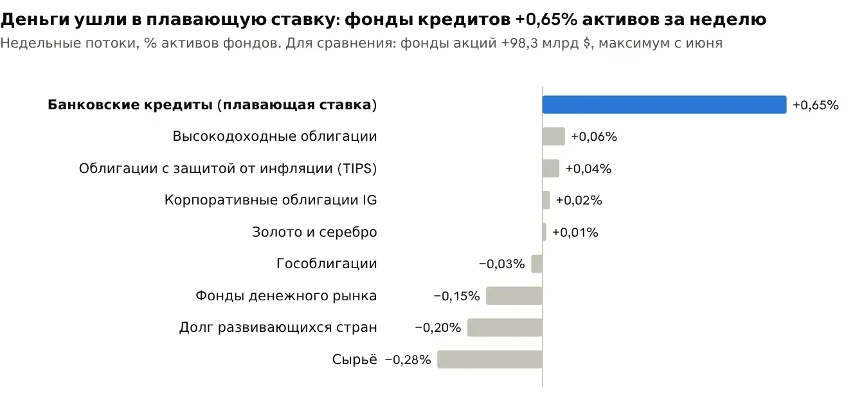
في سوق الديون، اتجهت الأموال إلى القروض المصرفية ذات الفائدة المتغيرة (+0.65% من الأصول خلال الأسبوع)، والسندات مرتفعة العائد، وسندات TIPS. وخسرت صناديق سوق المال وديون الأسواق الناشئة والسلع الأولية رؤوس أموال. وهذا رهان على أن أسعار الفائدة ستظل مرتفعة مدة أطول مما كان متوقعاً في أكتوبر.
📉التمركز: تشبّع شرائي في الأسهم، والحشود تعود إلى مراكز الشراء في العملات المشفرة
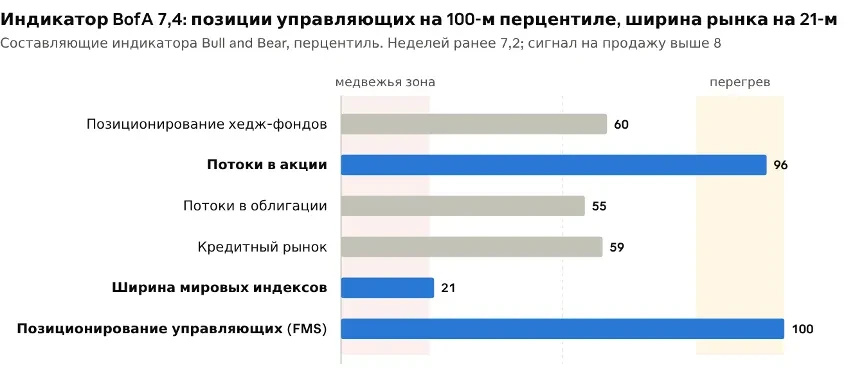
ارتفع مؤشر BofA Bull & Bear من 7.2 إلى 7.4، مع إشارة بيع فوق 8. تدفقات الأسهم عند المئين 96، وتمركز مديري الصناديق وفق استطلاع FMS عند المئين 100، واتساع المؤشرات العالمية عند المئين 21. تقود المؤشراتَ بضعة أسهم رائدة، مع تمركزات عند حدودها القصوى؛ لذا فإن تعثر قصة الذكاء الاصطناعي سيمر عبر سوق الأسهم بعنف، بينما هبط البيتكوين هذا الشهر مع ناسداك.
في العملات المشفرة، انخفضت الفائدة المفتوحة على البيتكوين في أكبر المنصات خلال ثلاثة أيام من البيع من 713,000 إلى 636,000 BTC، أي 11%. ومع ارتداده إلى $65 000، ارتفعت نسبة مراكز الشراء إلى البيع في حسابات Binance من 2.7 إلى 3، ولدى الحسابات الكبيرة من 3.1 إلى 3.4، فيما بقيت معدلات التمويل قرب الصفر. تصفيات المراكز تزيل الرافعة المالية، لكن مستثمري التجزئة يعودون عند كل ارتداد. في الأسهم والأصول الرقمية، تشتري الحشود عند الهبوط، ولم يشهد أي من السوقين استسلاماً.
ما العملات التي صمدت أفضل من السوق؟
كان التباين بين العملات الكبرى محدوداً هذا الأسبوع: من −9% إلى −16%؛ إذ بيعت السوق كأنها سلة واحدة. وكان الهبوط الأكبر من نصيب العملات التي شهدت تدفقات خارجة أكبر من صناديق ETF: Solana بنسبة −15.8% (الصناديق تسجل تدفقات خارجة للأسبوع السادس، وانخفضت الأصول من $1.31 إلى $1.14 مليار) وEthereum بنسبة −13.7%.
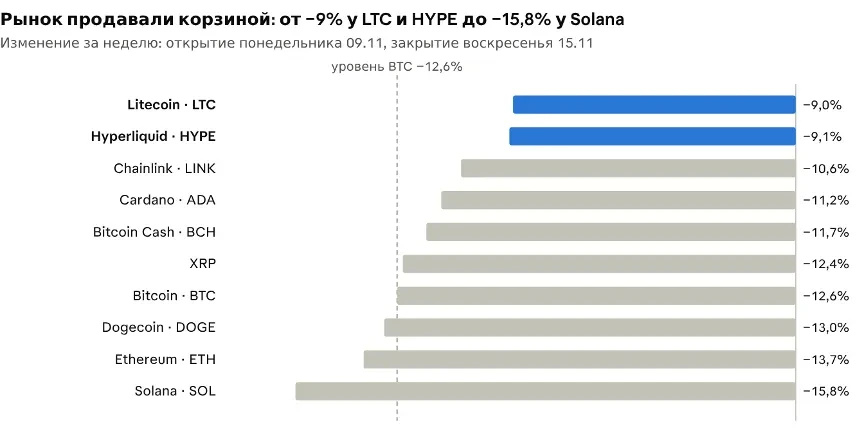
صمدت LTC (−9.0%) وHYPE (−9.1%) أفضل من السوق. في 8 نوفمبر، أتاحت Binance سحب HYPE، وأطلقت Upbit وBithumb أزواج تداول بالوون في 10 نوفمبر، كما أن عمليات إعادة شراء الرموز اليومية من البروتوكول تتجاوز الإصدار. وحتى يوم الجمعة، حافظت العملة على مستويات قريبة من الصفر بينما هبط BTC بنسبة 6.5%، لكنها تراجعت خلال عطلة نهاية الأسبوع مع العملات الأخرى: كانت الحشود تستخدم الرافعة المالية فيها، فتمت تصفيتها هي الأخرى.
اتجاه لافت هذا الشهر: منصات التداول نفسها تحوّل العملاء إلى الأسهم. عقود دائمة على Nvidia والذاكرة وأشباه الموصلات، وحتى على الاكتتاب العام الأولي لـAnthropic، برافعة مالية تصل إلى 50×، تُتداول بالفعل على منصات العملات المشفرة. يبقى مستثمرو التجزئة على المنصات، لكن أموالهم توظف في صفقات الذكاء الاصطناعي، فيما يفقد سوق العملات المشفرة أكبر مشترٍ له، حتى ضمن بنيته التحتية الخاصة.
❓لماذا لا يعني الارتداد انعكاساً للاتجاه حتى الآن؟
أقرأ الهبوط منذ 22 أكتوبر على أنه تصفية للرافعة المالية لدى الحشود التي كانت تشتري كل تراجع. ويأتي قاع هذه الدورة عند تحقق شرطين: إزالة الرافعة المالية وتحول الخوف إلى مبيعات فورية. تحقق الشرط الأول فقط حتى الآن، وبشكل جزئي.
بلغت تصفيات مراكز الشراء خلال موجة الهبوط منذ 22 أكتوبر نحو $11 مليار. وفي أربع موجات استسلام خلال 2025–2026، تشكل القاع عند تصفيات بقيمة $11.1–13.2 مليار، بمتوسط $12.3 مليار. وقد تحقق نحو 89% من الحجم المعتاد.
لم تخرج الحشود من السوق: فعند الارتداد، عادت حسابات التجزئة إلى زيادة مراكز الشراء.
لا توجد أموال جديدة. تسجل صناديق ETF تدفقات خارجة، وعلاوة Coinbase عند أعمق خصم منذ فبراير، كما انخفض المعروض من العملات المستقرة خلال 30 يوماً بمقدار $14.2 مليار.
فوق السعر، ينتظر البيعَ حاملو المراكز الخاسرة: متوسط سعر دخول حاملي المدى القصير $74 000–75 000، وStrategy عند $75 500، وحاملو صناديق ETF عند $82 000–83 000. وسيواجه الصعود إلى $70 000–75 000 بائعين ينتظرون التعادل.
الفرضية: يلوح في الأفق ارتداد وقاع ثانٍ. في حالتين من أربع موجات استسلام سابقة، أعقب الارتداد بنسبة 9–12%، بعد 3.5–4 أسابيع، تسجيل قاع جديد أدنى من الأول بنسبة 3–4%، وصُفّيت عنده مراكز شراء إضافية بقيمة $3.9–5.4 مليار. وبالنسبة للموجة الحالية، تقع هذه المنطقة عند $58 500–61 000، وتشمل أيضاً قاع يونيو لهذا العام عند $58 500. وبحسب الحالات المماثلة، يحل الموعد في النصف الأول من ديسمبر، لكن سوق العطلات ضعيف السيولة وانتهاء صلاحية الخيارات في 27 نوفمبر قد يسرّعان ذلك.
ستؤكد انعكاس الاتجاه ثلاث إشارات: انخفاض عائد سندات العشر سنوات عن 5%، وتدفقات داخلة إلى صناديق BTC-ETF ليومين أو ثلاثة متتالية، وانخفاض نسبة مراكز الشراء إلى البيع في حسابات Binance عن 2.5 مع معدل تمويل سلبي. سأعتبر تحقق اثنتين من الإشارات الثلاث بداية الانعكاس؛ وحتى الآن لم يتحقق أي منها.
أسبوع Nvidia واكتتاب Anthropic وعيد الشكر
Nvidia، الثلاثاء 17 نوفمبر، إعلان النتائج بعد إغلاق السوق الأمريكية (نحو 21:20 UTC). التوقعات المتفق عليها: إيرادات بقيمة $108.8–109 مليار، وربح $2.47 للسهم، بينما تتوقع الشركة نفسها $108 مليار ±2%. أنهى السهم الأسبوع عند $162.85، منخفضاً 33% عن أعلى مستوى سنوي وأدنى من متوسط 200 يوم ($204). وتسعّر الخيارات تحركاً بنحو ±10.5%.
تتزامن النتائج مع أزمة إدارية. استقال Jensen Huang في 12 نوفمبر، وظهرت الآن تقارير تفيد بأنه يناقش العودة. ووقع Musk وآخرون رسالة مفتوحة تطالب بإعادته، وجمعت عريضة 150 000 توقيع، بينها أكثر من 5000 توقيع من موظفين، فيما يطلب مساهمان كبيران من مجلس الإدارة عدم التسرع في البحث عن خلف له.
أما المعارضون لعودته فيشيرون إلى أن التحقيق لم ينتهِ، وأن الكونغرس يضغط بشأن الملف الصيني، وأن Huang لا يسيطر على الشركة عبر حصته البالغة نحو 3.5%. وبالنسبة لسوق العملات المشفرة، ستكون النتائج اختباراً لصفقة الذكاء الاصطناعي: التوقعات القوية ستدعم ارتداد الأصول عالية المخاطر، أما الضعيفة فستضغط على ناسداك، ومعه البيتكوين.
الاكتتاب العام الأولي لـAnthropic: تحديد السعر في 18 نوفمبر، وبدء التداول في ناسداك تحت الرمز ANT في 19 نوفمبر. النطاق السعري $70–78 للسهم، وعدد الأسهم 825 مليوناً، وحجم الطرح يصل إلى $64 ملياراً عند تقييم يتراوح بين $1.2–1.4 تريليون، مع تخصيص ما يصل إلى 20% من الطرح لمستثمري التجزئة. المبلغ أكبر بـ40 مرة من التدفقات الخارجة الأسبوعية من جميع صناديق العملات المشفرة ETF: فالطرح يستنزف السيولة المتاحة واهتمام مستثمري التجزئة في الأسبوع نفسه الذي يبحث فيه البيتكوين عن مشترٍ. وبعد إدراج SpaceX، سجل البيتكوين أدنى مستوى سنوي جديد بعد 18 يوماً (إذ بلغ $58 500 في 30 يونيو). والفرق أن الرافعة المالية جرى التخلص من جزء منها بالفعل قبل الطرح هذه المرة.
الاحتياطي الفيدرالي، الأربعاء 18 نوفمبر، 19:00 UTC. سيكشف محضر اجتماع أكتوبر مدى اتساع النقاش داخل اللجنة بشأن سلسلة من الزيادات. وهذا أهم حدث للأسبوع بالنسبة إلى العوائد.
عيد الشكر. تُغلق الأسواق الأمريكية يوم الخميس 26 نوفمبر، وتعمل بجلسة مختصرة يوم الجمعة 27 نوفمبر. وفي اليوم نفسه، عند 08:00 UTC، تنتهي صلاحية خيارات Deribit الشهرية. سيولة العطلات ضعيفة، لذا يمتد أثر أي تحرك في هذه الأيام أكثر من المعتاد.
انتهاء صلاحية الخيارات في 27 نوفمبر: خيارات البيع عند مستويات السوق، ومستوى الألم الأقصى أعلى بكثير
BTC: 99 400 عقد بقيمة $6.4 مليار، ونسبة خيارات البيع إلى الشراء 0.96، ومستوى الألم الأقصى $75 000 مقابل سعر $64 500.
أكبر خيارات البيع: $63 000 (4200 BTC)، و$50 000 (4000)، و$65 000 (3300)، و$75 000 و$70 000 (3100 لكل منهما)؛
أكبر خيارات الشراء: $90 000 (4800)، و$85 000 (2600)، و$77 000 و$78 000 (2500 لكل منهما).
ETH: 289 500 ETH بقيمة $522 مليون، ونسبة 0.49، ومستوى الألم الأقصى $2250 مقابل سعر $1810.
خيارات البيع عند $2000 و$2200 (9200 ETH لكل منهما)، و$1800 (7700)، و$2100 (7600)، و$1600 (5000)؛
سيصبح خيار الشراء الرئيسي عند $3000 (19 800 ETH) بلا قيمة عند السعر الحالي.
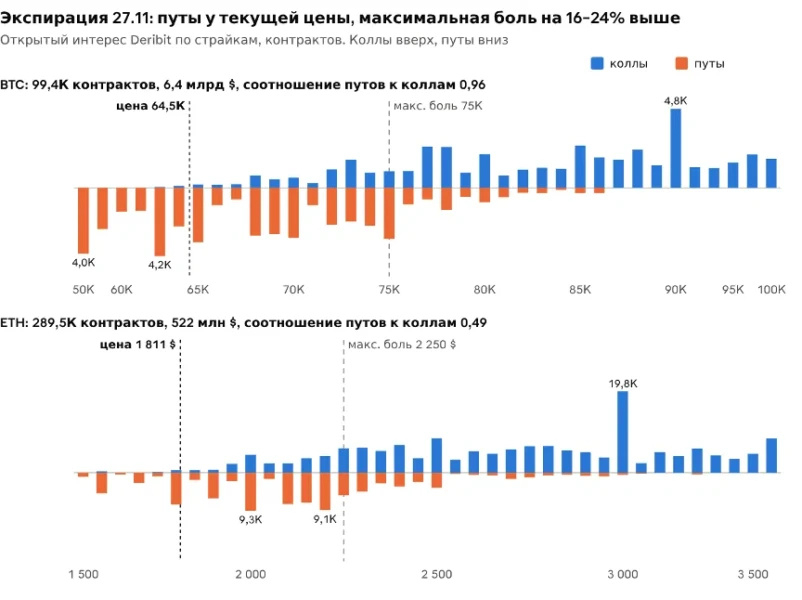
اشترى المستثمرون الحماية مسبقاً، وأصبحت بالفعل داخل نطاق الربح: لدى BTC نحو 20 000 BTC من خيارات البيع في نطاق $63 000–70 000 (نحو $1.3 مليار)، ولدى ETH أكثر من 50 000 ETH في نطاق $1800–2200.
الفرضية: إذا كان صناع السوق قد باعوا خيارات البيع هذه، فإن تحوطهم يسرّع المبيعات عند هبوط BTC دون $63 000، ويضعف فوق $65 000–66 000. لذلك أرى أن نطاق $63 000–65 000 هو المنطقة التي سيتحدد فيها اتجاه الأسبوع الأخير من نوفمبر. لا يجذب مستوى الألم الأقصى، الذي يقع أعلى السوق بنسبة 16%، السعرَ إليه؛ فالأسعار التنفيذية القريبة من السعر الحالي أهم.
السيناريوهات حتى الأحد 22 نوفمبر
السيناريو الأساسي للأسبوع: ارتداد BTC إلى $68 000–72 000 بدعم من نتائج Nvidia واكتتاب Anthropic، وبلوغ الذروة في 19–20 نوفمبر، ثم تراجع وإغلاق الأسبوع عند $64 000–68 000. هذا توقعي، وقد تلغيه إشارة الانعكاس الواردة في القسم أعلاه.
توقيت الأسبوع (UTC):
الاثنين 16 نوفمبر – الثلاثاء 17 نوفمبر، قبل نتائج Nvidia. يتحرك البيتكوين ضمن نطاق $63 000–67 000، بانتظار النتائج ومن دون زيادة التمركزات.
الثلاثاء 17 نوفمبر، نحو 21:20: نتائج Nvidia. التوقعات القوية ستدفع BTC إلى $67 000–69 000 خلال جلسة آسيا يوم الأربعاء. أما التوقعات الضعيفة فستعيد اختبار $62 000 يوم الأربعاء.
الأربعاء 18 نوفمبر، 19:00: محضر الاحتياطي الفيدرالي، وسعر الاكتتاب العام الأولي لـAnthropic مساءً. النبرة المتشددة للمحضر وارتفاع عائد العشر سنوات فوق 5.2% سيؤديان إلى أول تراجع.
الخميس 19 نوفمبر، ابتداءً من 14:30: أول أيام تداول ANT. أتوقع ذروة ارتداد BTC في 19–20 نوفمبر ضمن نطاق $68 000–72 000: فالطرح يسحب السيولة، ويبيع الحاملون الخاسرون مع ارتفاع الأسعار.
الجمعة 20 نوفمبر: إغلاق أسبوع الأسهم. تقلص الصناديق تمركزاتها قبل أسبوع العطلة، وستكشف تدفقات صناديق ETF ما إذا كان الارتداد قد حظي بمشتريات فورية.
السبت 21 نوفمبر – الأحد 22 نوفمبر: سوق عطلة نهاية أسبوع ضعيف السيولة. تراجع إلى $64 000–68 000 وإغلاق أسبوعي يوم الأحد.
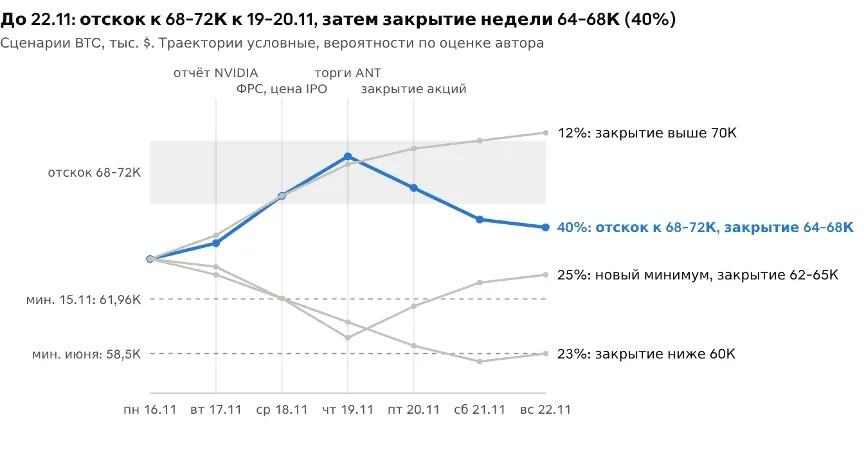
البيتكوين (64 500)، إغلاق الأحد 22 نوفمبر:
ارتداد إلى $68 000–72 000 ثم تراجع، وإغلاق الأسبوع عند $64 000–68 000: 40%؛
تسجيل قاع جديد عند $58 000–61 000 ثم التعافي، وإغلاق عند $62 000–65 000: 25%؛
إغلاق فوق $70 000 إذا انخفض عائد العشر سنوات دون 5.0%، ومؤشر الدولار دون 102.5، وعادت التدفقات إلى صناديق ETF: 12%؛
إغلاق دون $60 000: 23%،
Ethereum ($1810)، إغلاق 22 نوفمبر:
ارتداد إلى $1950–2100 ثم تراجع، وإغلاق عند $1820–1950: 40%؛
تسجيل قاع جديد عند $1600–1700 وصولاً إلى أسعار خيارات البيع التنفيذية، وإغلاق عند $1700–1820: 25%؛
إغلاق فوق $2100: 12%؛
إغلاق دون $1650: 23%.
الذهب ($3850)، إغلاق الجمعة 20 نوفمبر:
نطاق $3780–3950، وإغلاق عند $3800–3920: 45%؛
هبوط إلى $3700–3780 مع تجاوز مؤشر الدولار 104: 30%؛
ارتفاع إلى $3950–4050 مع انخفاض عائد العشر سنوات دون 5.05% ومؤشر الدولار دون 103: 25%.
الفضة ($47.4)، إغلاق 20 نوفمبر:
نطاق $46–49.5، وإغلاق عند $46.5–49: 45%؛
هبوط إلى $44.5–46: 30%؛
ارتفاع إلى $49.5–51.5: 25%.
S&P 500، إغلاق 20 نوفمبر:
ارتفاع بنسبة 1–3% بعد نتائج قوية من Nvidia: 45%؛
هبوط بنسبة 2–4% مع توقعات ضعيفة من Nvidia أو عائد للعشر سنوات يتجاوز 5.25%: 35%؛
تحرك ضمن نطاق ±1%: 20%.
Nasdaq 100، إغلاق 20 نوفمبر:
ارتفاع بنسبة 1.5–4%: 45%؛
هبوط بنسبة 3–5%: 35%؛
تحرك ضمن نطاق ±1.5%: 20%.
Nvidia ($162.85)، إغلاق 20 نوفمبر:
ارتفاع إلى $172–182 (+6–12%) إذا تجاوزت التوقعات الإجماع: 45%؛
هبوط إلى $145–155 (−5–11%) مع توقعات ضعيفة أو أخبار متعلقة بالإدارة: 35%؛
تحرك ضمن نطاق $155–172: 20%.
📍الخلاصة
ثلاثة اتجاهات رسمت ملامح نوفمبر:
تكلفة المال. عائد سندات الخزانة الأمريكية لعشر سنوات عند 5.15%، والدولار عند أعلى مستوى في 19 شهراً، والسوق يسعّر رفعاً للفائدة في ديسمبر. كل ما لا يدر دخلاً، من البيتكوين إلى الذهب، يفقد قيمته.
رأس المال يبقى في الأصول عالية المخاطر ويتجاوز سوق العملات المشفرة. تدفقت $98 ملياراً إلى الأسهم خلال أسبوع، وخرجت $1.55 مليار من صناديق العملات المشفرة ETF، وتتجه أموال التجزئة المتاحة إلى أسهم الذكاء الاصطناعي والاكتتابات العامة الأولية.
لم يحدث استسلام. بلغت التصفيات 89% من الحجم المعتاد، وتعود الحشود إلى زيادة مراكز الشراء عند كل ارتداد، فيما ينتظر الحاملون الخاسرون فوق السعر.
ما دام عائد العشر سنوات أعلى من 5%، ومؤشر الدولار فوق 102.5، وصناديق ETF تسجل تدفقات خارجة، فسيواجه أي ارتفاع في BTC عمليات بيع مكثفة. ومن المرجح أن يبدأ انعكاس الاتجاه مع انخفاض العوائد؛ عندها سترتفع المعادن الثمينة والعملات المشفرة معاً.