
لعلّ أكثر ما يؤرق عالم العملات الرقمية الآن هو السيولة.
في الربع الرابع، سُحب أكثر من 4% من معروض #USDT ، أي ما يقارب 10 مليارات دولار غادرت السوق. وحتى مع ظهور بعض مؤشرات استقرار الأسعار، يصعب الجزم بأن السوق قد بلغ القاع اعتمادًا على الأموال المتبقية حاليًا وحدها. وفي وقت تتقلص فيه السيولة باستمرار، أطلقت Aave خطوة كبيرة أثارت تكهنات كثيرة: أيمكن أن تكون هذه نقطة التحول التي طالما انتظرها قطاع DeFi؟
✅ أُقرّ الاقتراح بالإجماع: أصبح بالإمكان الاقتراض بضمان البيتكوين
في 9 نوفمبر، أقرّ مجتمع DAO الخاص بـ #AAVE بالإجماع اقتراحًا يدعم رسميًا استخدام البيتكوين ضمانًا لاقتراض العملات المستقرة.
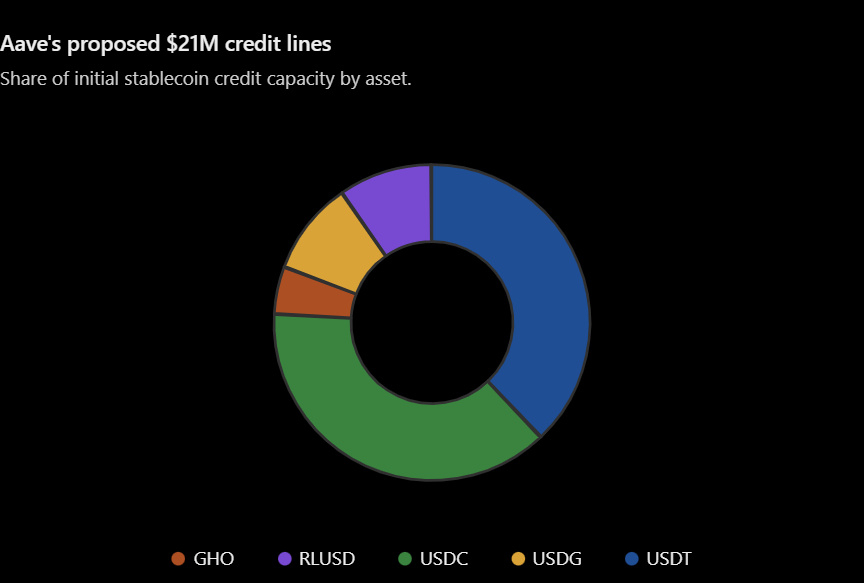
خصص المشروع 21 مليون دولار من سعة سوق الائتمان، ووزعها على خمس عملات مستقرة. وكانت الحصة الأكبر من نصيب USDT وUSDC، بواقع 8 ملايين لكل منهما، ليستحوذا معًا على ما يقارب 70% من السعة؛ أما العملة المستقرة الأصلية #GHO فحصلت على مليون، فيما تقاسمت USDG وRLUSD المليونين المتبقيين.
ومن النقاط اللافتة أن هذه الخطة مبنية على Aave V4، وقد طورتها Babylon. لا حاجة إلى تغليف BTC أو البحث عن جهة حافظة؛ إذ يمكن للبيتكوين الأصلي دخول مجمع الإقراض مباشرة. وتوضح الجهة الرسمية أن بنية «المحور والأذرع» تعزل الأسواق بعضها عن بعض، لذا حتى لو واجه سوق جديد مشكلة، فمن غير المرجح أن تتأثر الأصول الأخرى.
📉 إقراض DeFi في أدنى مستوياته، وAave تخترق الاتجاه المعاكس
لم تعد أعمال الإقراض على السلسلة سهلة في الآونة الأخيرة.
تشير بيانات Galaxy Research إلى أن قروض العملات المشفرة المضمونة تراجعت بأكثر من 16% في الربع الثاني. وكان انكماش إقراض DeFi ملحوظًا بوجه خاص؛ ففي غضون بضعة أشهر فقط، انخفض حجم القروض النشطة إلى النصف مباشرة. ويخشى الناس تقلبات السوق، لذا لا يرغبون كثيرًا في اقتراض المال مقابل رهن أصولهم.
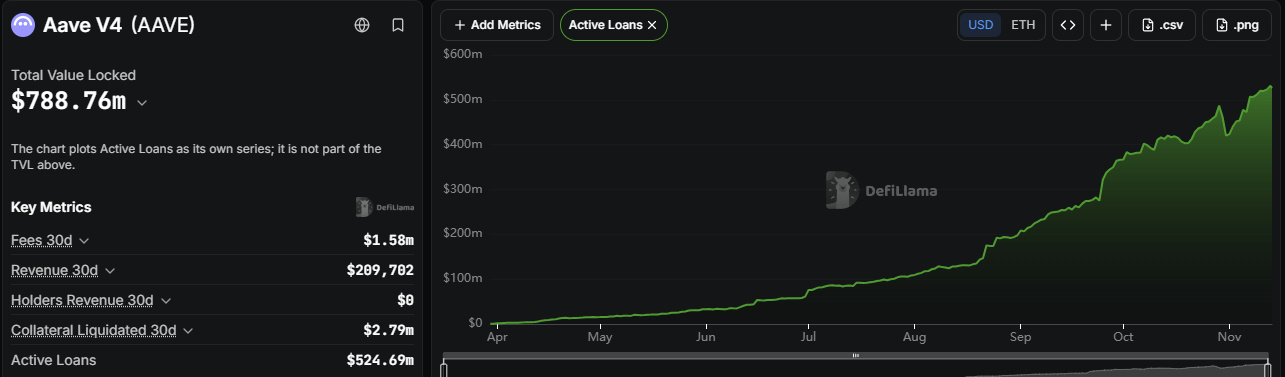
لكن Aave سلكت مسارًا مختلفًا؛ فبفضل V4، سجلت قروضها النشطة مستوى قياسيًا جديدًا، وكاد حجمها يتضاعف في الربع الثاني ليصل إلى 500 مليون دولار. واستنادًا إلى ذلك، يعتزم الفريق الاستفادة من رهن البيتكوين لفتح سوق لم يُستغل كثيرًا بعد.
لا يزال حجم الإقراض بضمان البيتكوين صغيرًا في الواقع؛ إذ تشير التقديرات إلى أنه لا يتجاوز 0.24% من إجمالي القيمة السوقية للبيتكوين، ما يترك مجالًا واسعًا للنمو. وإذا أمكن جذب كبار حائزي البيتكوين إلى رهن أصولهم، وتحويل BTC الخامل إلى سيولة على السلسلة، فقد يسهم ذلك أيضًا في تنشيط تداول العملات المستقرة.
⚠️ الوجه الآخر للمكاسب: مخاطر الرافعة المالية كامنة هنا
تبدو الفوائد مغرية، لكن لا ينبغي إغفال المخاطر أيضًا.
بعد حصول كثير من المتداولين على العملات المستقرة، يسارعون إلى استخدامها لزيادة الرافعة المالية في تداول العملات المشفرة. ويمكن ملاحظة ظاهرة مريبة مؤخرًا: بينما ينخفض سعر البيتكوين، يرتفع حجم العقود الآجلة المفتوحة، ما يشير إلى أن كثيرين يزيدون الرافعة المالية خفيةً. وقد شهد التاريخ مواقف مشابهة عدة مرات، وانتهى كل منها بتصفية جماعية واسعة لمراكز الشراء.
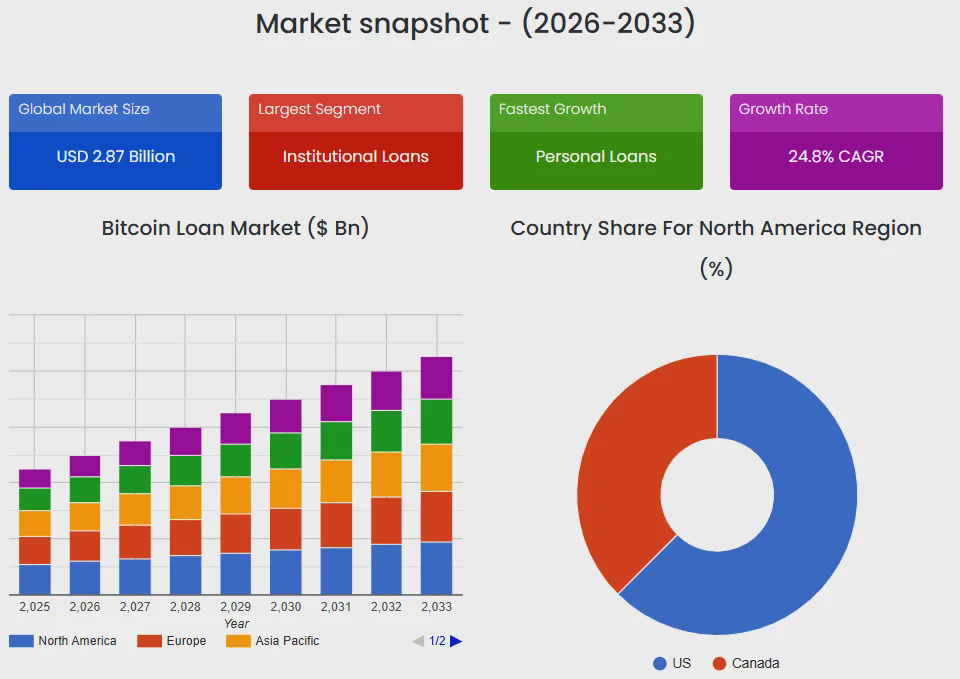
إذا فُتح باب الإقراض بضمان البيتكوين، فسيعادل ذلك إضافة قناة جديدة لزيادة الرافعة المالية في السوق. وعندما تتقلب الأسعار بشدة، ستؤدي عمليات التصفية المتسلسلة إلى تضخيم الهبوط، وزيادة اضطراب السوق بأكمله. ومن المهم التنبيه إلى أن هذه الميزة لن تُنشئ عملات مستقرة من العدم، بل ستعيد تنشيط الأموال الموجودة؛ ولجلب سيولة إضافية فعلية، لا بد من جذب مودعين جدد إلى السوق.
🤔 هل ستصبح طوق نجاة لـDeFi؟
يواجه سوق العملات المشفرة بأكمله حاليًا شتاءً للسيولة نادرًا منذ سنوات، فيما تتقلص القيمة السوقية للعملات المستقرة باستمرار، وتتراجع القيمة الإجمالية المقفلة في DeFi. والجميع يبحث عن مصادر جديدة لرأس المال.
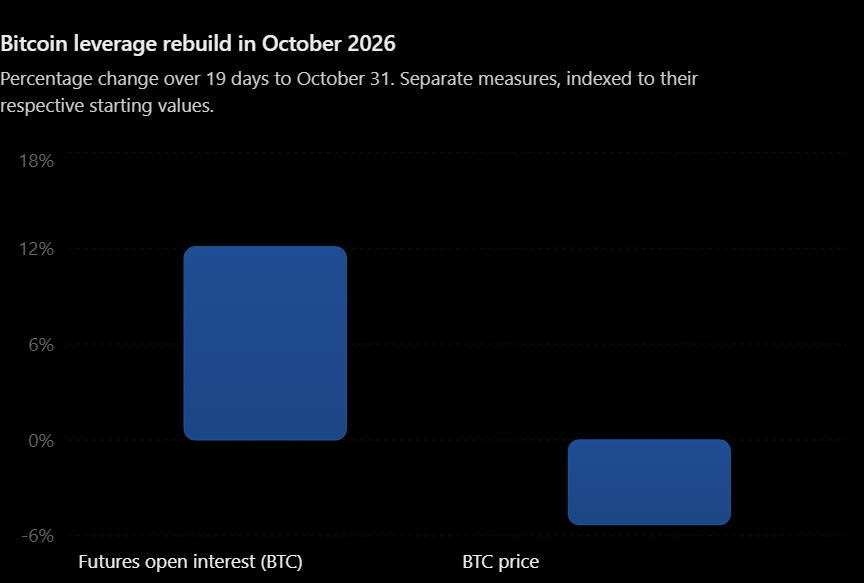
رهان Aave على البيتكوين واضح الفكرة: استغلال أكبر الأصول المشفرة حجمًا، وتحويل البيتكوين الموجود إلى سيولة تغذي الإقراض على السلسلة. وإذا سارت الأمور على ما يرام، فقد ينشط تداول العملات المستقرة ويوقظ DeFi من سباته؛ لكن إذا طغت مشاعر المضاربة، فقد يتحول ذلك أيضًا إلى مضخم للتقلبات.
في نهاية المطاف، ما هذا إلا اختبار. أما تحويل الطلب المحتمل إلى سيولة إضافية ملموسة، فسيترك للسوق في المرحلة المقبلة كي يثبت إمكان ذلك.
تنويه: ما سبق معلومات عن السوق فحسب، ولا يشكل أي نصيحة استثمارية. تنطوي القروض ذات الرافعة المالية على مخاطر عالية جدًا.