حصل هذا التصويت على 97%، ومع ذلك لم يُعتمد له دولار واحد من الميزانية. أما الجهة التي ستنفق المال فعلًا، فلا علاقة كبيرة لها بصفحة الاستفتاء هذه؛ إنها مخبأة في حوض آخر — الخزانة. $ETH
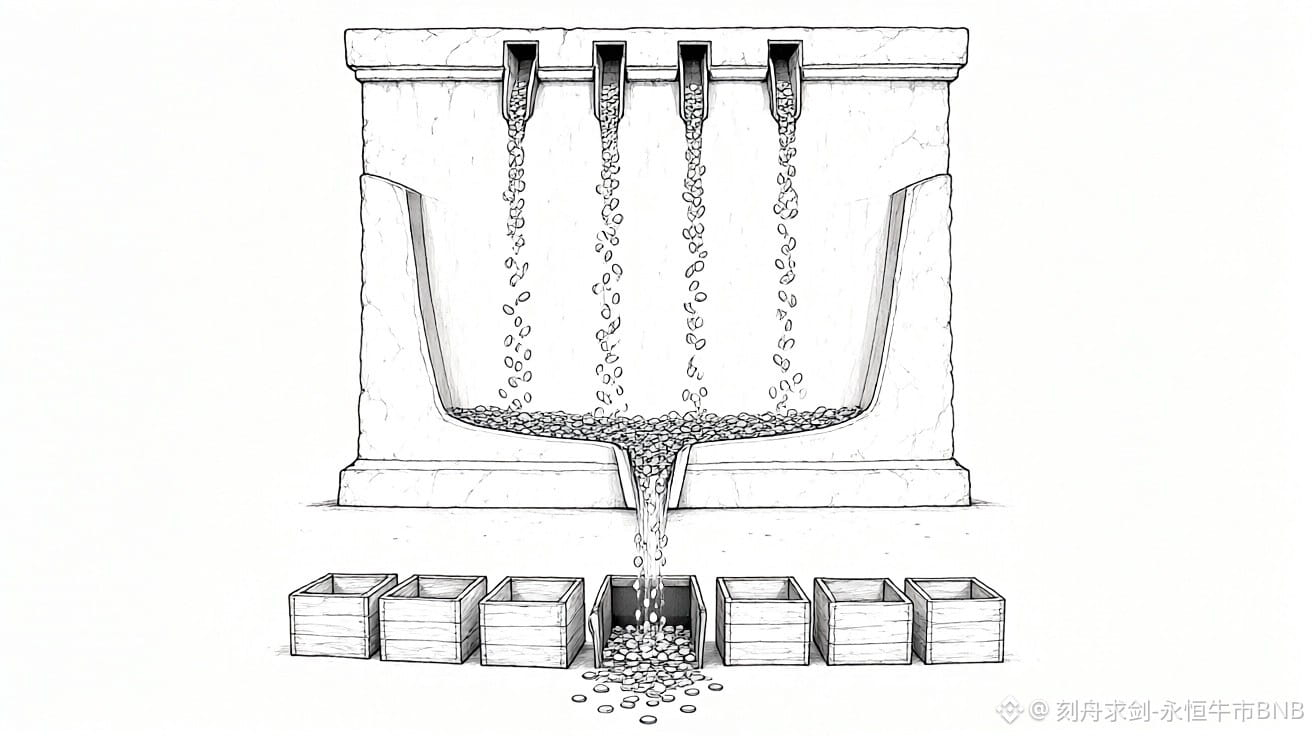
قلبتُ وثائق الخزانة تلك. هناك أربعة مسارات فقط لدخول الأموال: تُحوَّل 80% من رسوم السلسلة إلى المجمع، وتذهب 20% إلى منتجي الكتل؛ ويُضخّ فيه سنويًا 15% من التضخم؛ وتدخل إليه أحيانًا بعض الأموال المصادَرة كعقوبات؛ أما المسار الأخير فهو إعادة ما لم يُنفق. وهذا العام أُضيفت بوابة جديدة: تُجمع الرسوم وإيرادات Coretime والأموال المصادَرة أولًا في قناة تُسمى «مجمع التخصيص الديناميكي»، ثم تُوزَّع من هناك. $XAU
المشكلة أن ما في هذا المجمع هو DOT، ولا يمتّ إلى الدولار بصلة. قد يبقى الرقم المسجّل كما هو، لكن ما يمكن للعملة الواحدة شراءه يتقلص مع تقلبات السوق. فالمنحة نفسها بمقدار DOT قد تكفي لتغطية موسم كامل حين يكون السوق مزدهرًا، بينما تصبح حتى الفتات شحيحة حين ينهار. ما يُسمّى ميزانيةً يقيس في الحقيقة حرارة وحدة الحساب نفسها. $BTC
يسمّي البعض هذا النظام «جهاز المشي للمنح والتسويق»: يتقن مقدّمو المقترحات طرق الحصول على المال، فتتحول الحوافز إلى مواصلة الضغط على الحوكمة، بينما لا يبادر أحد إلى بناء طلب حقيقي يجعل الناس مستعدين للدفع. وقدّم رأيٌ حول اقتصاديات الرموز معيارًا حاسمًا: عندما تُنفق أموال مقوّمة بـDOT، هل تولّد لاحقًا طلبًا مقوّمًا بـDOT؟ يمكن الإجابة بنعم عن الأموال التي تُنفق على Coretime، لكن معظم منح الخزانة لا تجتاز هذا الاختبار.
ومن المفارقات أنه اعتبارًا من 14 مارس، سيُخفَّض الإصدار تدريجيًا، وستضيق معه ميزانية الأمن. ومع تقلص ما يدخل إلى المجمع، ينبغي أن نسأل أكثر عن أثر كل مبلغ يُنفق. هذا الاستفتاء يضع المستخدمين وحجم الاستخدام قبل عدد المشاريع، وهو اتجاه أؤيده؛ لكنه يسجل أين ذهبت الأموال، ولا يسجل ما إذا كانت قد عادت.
من السهل تسجيل الأموال التي أُنفقت، لكن لا أحد يسجل ما عاد منها.
هذا رأي شخصي، ولا يشكّل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#مجتمع_بولكادوت_يمرر_الاستراتيجية_الجديدة_بـ97%_من_الأصوات
قلبتُ وثائق الخزانة تلك. هناك أربعة مسارات فقط لدخول الأموال: تُحوَّل 80% من رسوم السلسلة إلى المجمع، وتذهب 20% إلى منتجي الكتل؛ ويُضخّ فيه سنويًا 15% من التضخم؛ وتدخل إليه أحيانًا بعض الأموال المصادَرة كعقوبات؛ أما المسار الأخير فهو إعادة ما لم يُنفق. وهذا العام أُضيفت بوابة جديدة: تُجمع الرسوم وإيرادات Coretime والأموال المصادَرة أولًا في قناة تُسمى «مجمع التخصيص الديناميكي»، ثم تُوزَّع من هناك. $XAU
المشكلة أن ما في هذا المجمع هو DOT، ولا يمتّ إلى الدولار بصلة. قد يبقى الرقم المسجّل كما هو، لكن ما يمكن للعملة الواحدة شراءه يتقلص مع تقلبات السوق. فالمنحة نفسها بمقدار DOT قد تكفي لتغطية موسم كامل حين يكون السوق مزدهرًا، بينما تصبح حتى الفتات شحيحة حين ينهار. ما يُسمّى ميزانيةً يقيس في الحقيقة حرارة وحدة الحساب نفسها. $BTC
يسمّي البعض هذا النظام «جهاز المشي للمنح والتسويق»: يتقن مقدّمو المقترحات طرق الحصول على المال، فتتحول الحوافز إلى مواصلة الضغط على الحوكمة، بينما لا يبادر أحد إلى بناء طلب حقيقي يجعل الناس مستعدين للدفع. وقدّم رأيٌ حول اقتصاديات الرموز معيارًا حاسمًا: عندما تُنفق أموال مقوّمة بـDOT، هل تولّد لاحقًا طلبًا مقوّمًا بـDOT؟ يمكن الإجابة بنعم عن الأموال التي تُنفق على Coretime، لكن معظم منح الخزانة لا تجتاز هذا الاختبار.
ومن المفارقات أنه اعتبارًا من 14 مارس، سيُخفَّض الإصدار تدريجيًا، وستضيق معه ميزانية الأمن. ومع تقلص ما يدخل إلى المجمع، ينبغي أن نسأل أكثر عن أثر كل مبلغ يُنفق. هذا الاستفتاء يضع المستخدمين وحجم الاستخدام قبل عدد المشاريع، وهو اتجاه أؤيده؛ لكنه يسجل أين ذهبت الأموال، ولا يسجل ما إذا كانت قد عادت.
من السهل تسجيل الأموال التي أُنفقت، لكن لا أحد يسجل ما عاد منها.
هذا رأي شخصي، ولا يشكّل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#مجتمع_بولكادوت_يمرر_الاستراتيجية_الجديدة_بـ97%_من_الأصوات