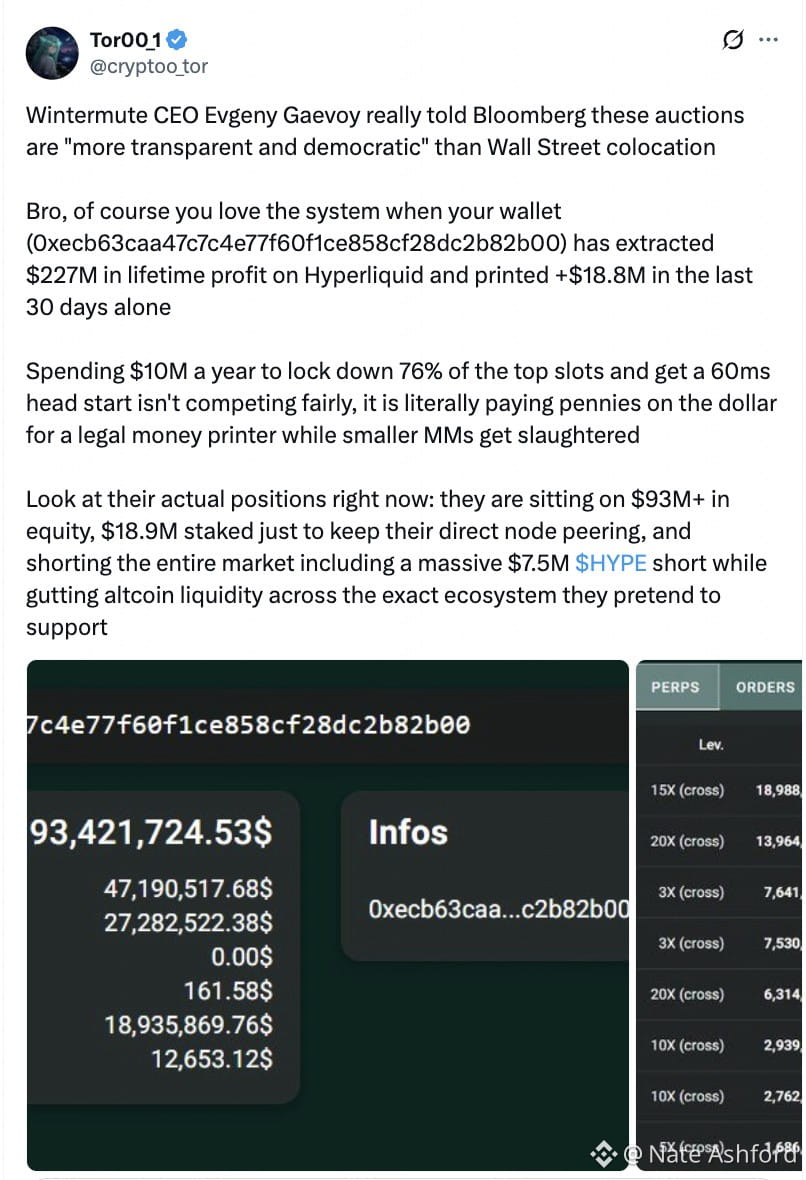
تجاوزت أرباح Wintermute على Hyperliquid بالفعل 200 مليون دولار... والحقيقة أن صانعي السوق يتمتعون بميزة السرعة التي لا يستطيع متداولو التجزئة العاديون مجاراتها ببساطة 🤷🤷
لدى Hyperliquid آلية تُسمى «أولوية القيل والقال»، تُجرى فيها مزادات كل ثلاث دقائق. ويحصل العنوان الذي يقدم أعلى عرض على أولوية الوصول إلى بيانات الأوامر الواردة. وتقلل كل خانة زمن الاستجابة بنحو 20 مللي ثانية. ومع تراكم هذه المزايا، يستطيع المشاركون رؤية تدفق الأوامر قبل المستخدمين العاديين بنحو 50 إلى 60 مللي ثانية.
خلال الشهر الماضي، فازت المحافظ المرتبطة بـWintermute بنحو 76% من المزادات على خانة الأولوية القصوى. ويكلف الحفاظ على هذا الموقع ما يقارب 10 ملايين دولار سنويًا.
في غضون بضع عشرات من المللي ثواني، لا يكون الإنسان قد أتيحت له حتى فرصة للرد، لكن الخوارزمية تكون قد سحبت بالفعل عروض الأسعار المحفوفة بالمخاطر، أو أرسلت أوامر جديدة، أو تحوّطت في بورصة أخرى.
إذا استمر اقتناص عروض الأسعار من صانعي السوق الأبطأ، فلن يكون أمامهم خيار يُذكر سوى توسيع فروق الأسعار أو الانسحاب نهائيًا. وقد ينتهي الأمر بالمتداولين العاديين أيضًا إلى دفع تكاليف تنفيذ أعلى.
لدى Hyperliquid آلية تُسمى «أولوية القيل والقال»، تُجرى فيها مزادات كل ثلاث دقائق. ويحصل العنوان الذي يقدم أعلى عرض على أولوية الوصول إلى بيانات الأوامر الواردة. وتقلل كل خانة زمن الاستجابة بنحو 20 مللي ثانية. ومع تراكم هذه المزايا، يستطيع المشاركون رؤية تدفق الأوامر قبل المستخدمين العاديين بنحو 50 إلى 60 مللي ثانية.
خلال الشهر الماضي، فازت المحافظ المرتبطة بـWintermute بنحو 76% من المزادات على خانة الأولوية القصوى. ويكلف الحفاظ على هذا الموقع ما يقارب 10 ملايين دولار سنويًا.
في غضون بضع عشرات من المللي ثواني، لا يكون الإنسان قد أتيحت له حتى فرصة للرد، لكن الخوارزمية تكون قد سحبت بالفعل عروض الأسعار المحفوفة بالمخاطر، أو أرسلت أوامر جديدة، أو تحوّطت في بورصة أخرى.
إذا استمر اقتناص عروض الأسعار من صانعي السوق الأبطأ، فلن يكون أمامهم خيار يُذكر سوى توسيع فروق الأسعار أو الانسحاب نهائيًا. وقد ينتهي الأمر بالمتداولين العاديين أيضًا إلى دفع تكاليف تنفيذ أعلى.