يمكن لعادات واحدة أن تمنع التحليل الخاطئ للعملات المستقرة: افصل بين ثلاثة أرقام.
مُصدَرة. متداولة. مستخدَمة.
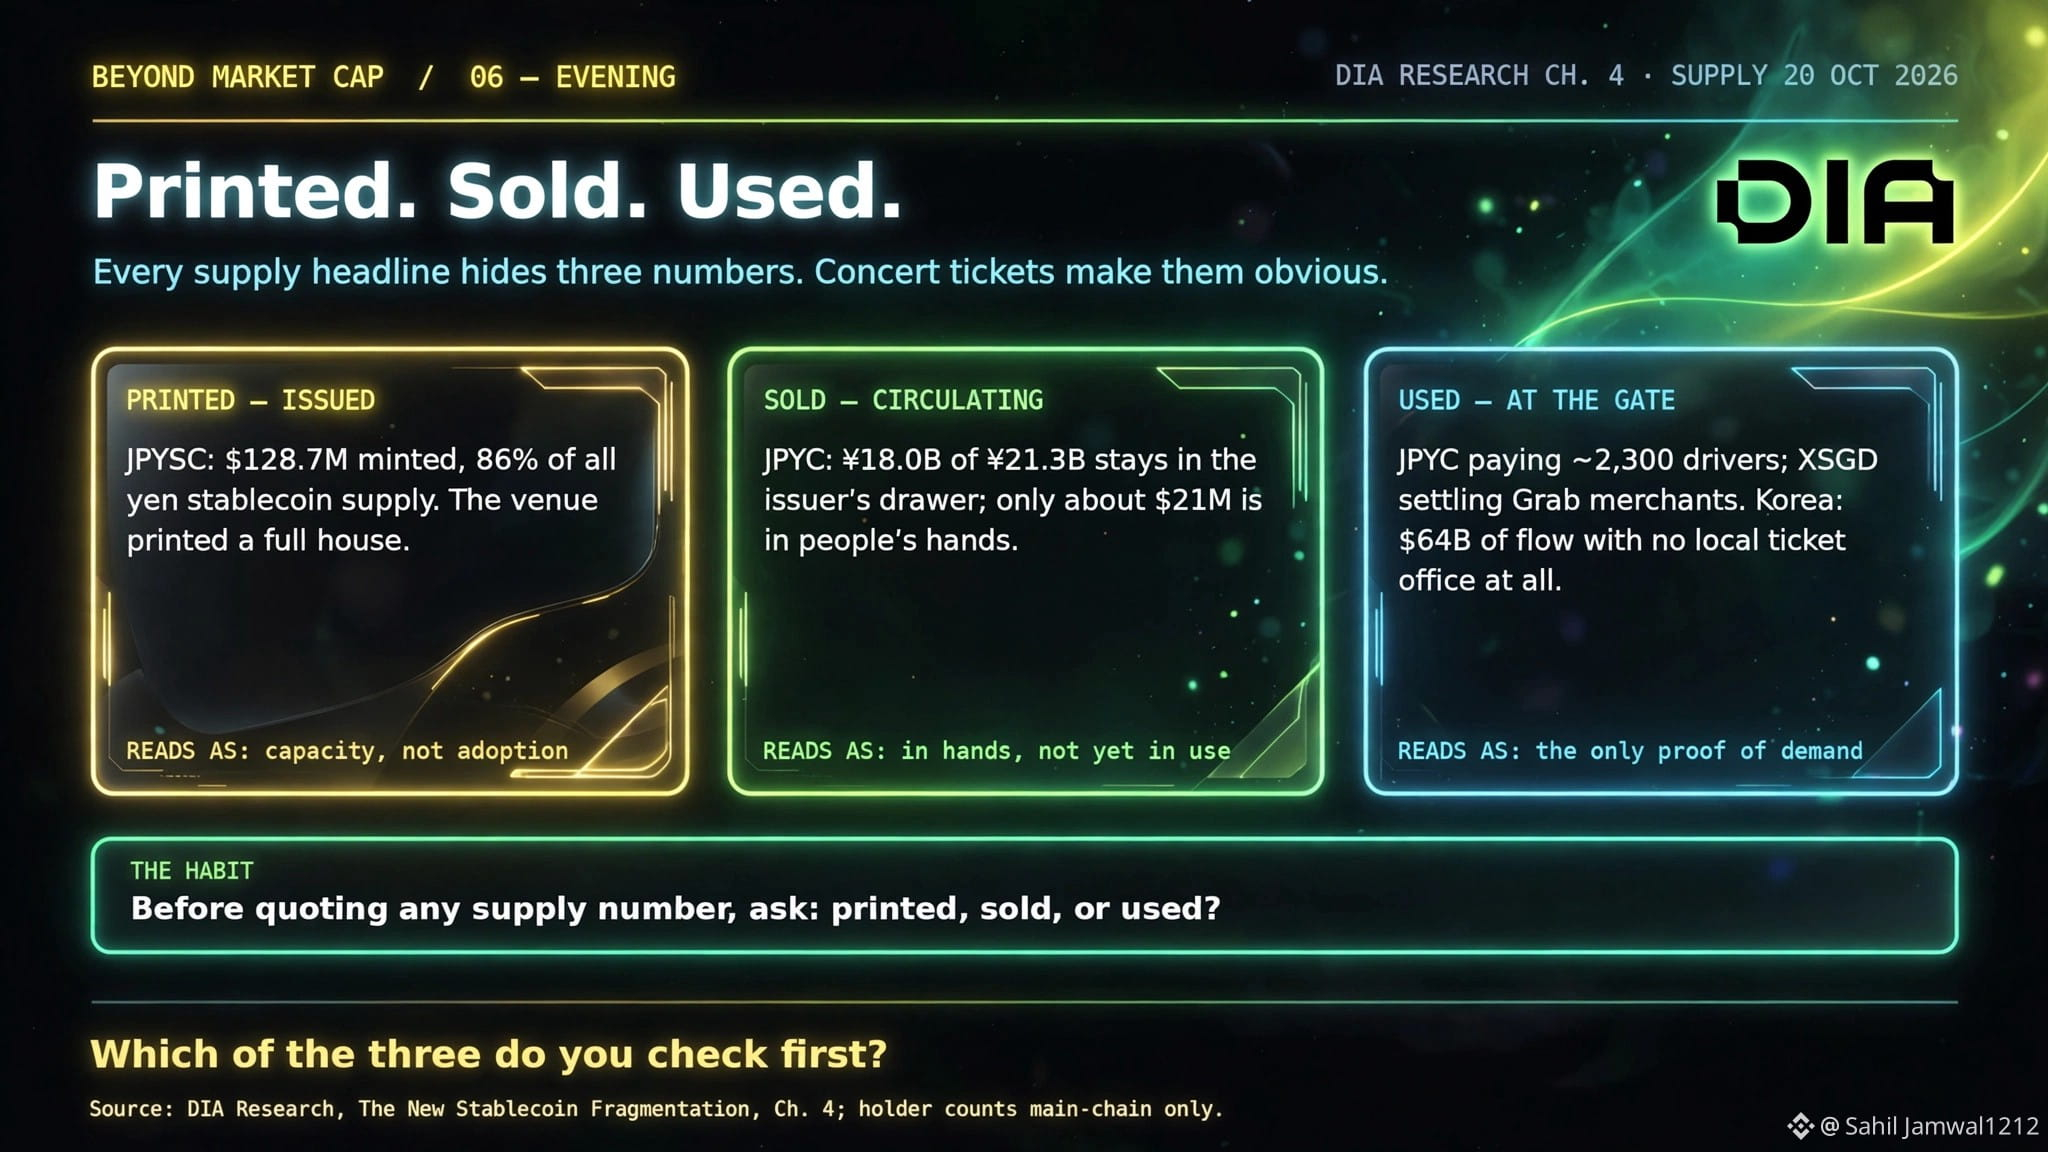
تخيّل تذاكر حفل موسيقي. تطبع قاعة 10,000 تذكرة، لكنها تحتفظ بـ9,000 منها في درجها. لا يُطرح للبيع سوى 1,000 تذكرة. وإذا مُسحت 600 تذكرة عند المدخل، فذلك دليل على استخدامها فعليًا.
تحتاج العملات المستقرة إلى التمييز نفسه.
بلغت قيمة JPYSC اليابانية المُصدَرة نحو $128.7M في لقطة $DIA بتاريخ 20 أكتوبر 2026، ما يمثل 86% من إجمالي المعروض المتتبَّع من العملات المستقرة المرتبطة بالين. لكن عنوانين مرتبطين بمنصة تداول واحدة كانا يحتفظان بنحو $64M لكل منهما.
هذا يدل على تركّز الحفظ، لا على وجود حاملين فرديين اثنين أو انتشار واسع بين مستثمري التجزئة.
بلغ المعروض في عقود JPYC نحو ¥21.3B. وبعد استبعاد نحو ¥18B المحتفظ بها في خزينة الجهة المُصدِرة، بقي نحو $21M متداولًا.
وكان لديها أيضًا نحو 3,000 عنوان حامل عبر أربع سلاسل، وخطة لإطلاق مدفوعات تشمل نحو 2,300 سائق ومتعاقد في قطاع الخدمات اللوجستية. التخطيط لا يعني التنفيذ.
تقدم كوريا الجنوبية مقارنة أخرى: لم تكن هناك عملة مستقرة منظّمة مرتبطة بالوون متاحة في لقطة التقرير، ومع ذلك اشترى المستثمرون عملات مستقرة بنحو $64B خلال 12 شهرًا.
هذا المبلغ البالغ $64B يمثل تدفقًا للشراء، لا معروضًا قائمًا.
قائمتي المرجعية:
• المُصدَر: ما الكمية التي أُنشئت؟
• المتداول: ما الكمية المتبقية بعد استبعاد خزينة الجهة المُصدِرة؟
• المستخدَم: هل يوجد دليل على التوزيع الفعلي ونشاط الدفع؟
العناوين ليست أشخاصًا. وحفظ العملات لدى منصة تداول لا يعني تلقائيًا اعتمادها من مستثمري التجزئة.
قبل ذكر رقم لمعروض عملة مستقرة، اسأل: هل هو مُصدَر أم متداول أم مستخدَم؟
مُصدَرة. متداولة. مستخدَمة.
تخيّل تذاكر حفل موسيقي. تطبع قاعة 10,000 تذكرة، لكنها تحتفظ بـ9,000 منها في درجها. لا يُطرح للبيع سوى 1,000 تذكرة. وإذا مُسحت 600 تذكرة عند المدخل، فذلك دليل على استخدامها فعليًا.
تحتاج العملات المستقرة إلى التمييز نفسه.
بلغت قيمة JPYSC اليابانية المُصدَرة نحو $128.7M في لقطة $DIA بتاريخ 20 أكتوبر 2026، ما يمثل 86% من إجمالي المعروض المتتبَّع من العملات المستقرة المرتبطة بالين. لكن عنوانين مرتبطين بمنصة تداول واحدة كانا يحتفظان بنحو $64M لكل منهما.
هذا يدل على تركّز الحفظ، لا على وجود حاملين فرديين اثنين أو انتشار واسع بين مستثمري التجزئة.
بلغ المعروض في عقود JPYC نحو ¥21.3B. وبعد استبعاد نحو ¥18B المحتفظ بها في خزينة الجهة المُصدِرة، بقي نحو $21M متداولًا.
وكان لديها أيضًا نحو 3,000 عنوان حامل عبر أربع سلاسل، وخطة لإطلاق مدفوعات تشمل نحو 2,300 سائق ومتعاقد في قطاع الخدمات اللوجستية. التخطيط لا يعني التنفيذ.
تقدم كوريا الجنوبية مقارنة أخرى: لم تكن هناك عملة مستقرة منظّمة مرتبطة بالوون متاحة في لقطة التقرير، ومع ذلك اشترى المستثمرون عملات مستقرة بنحو $64B خلال 12 شهرًا.
هذا المبلغ البالغ $64B يمثل تدفقًا للشراء، لا معروضًا قائمًا.
قائمتي المرجعية:
• المُصدَر: ما الكمية التي أُنشئت؟
• المتداول: ما الكمية المتبقية بعد استبعاد خزينة الجهة المُصدِرة؟
• المستخدَم: هل يوجد دليل على التوزيع الفعلي ونشاط الدفع؟
العناوين ليست أشخاصًا. وحفظ العملات لدى منصة تداول لا يعني تلقائيًا اعتمادها من مستثمري التجزئة.
قبل ذكر رقم لمعروض عملة مستقرة، اسأل: هل هو مُصدَر أم متداول أم مستخدَم؟