
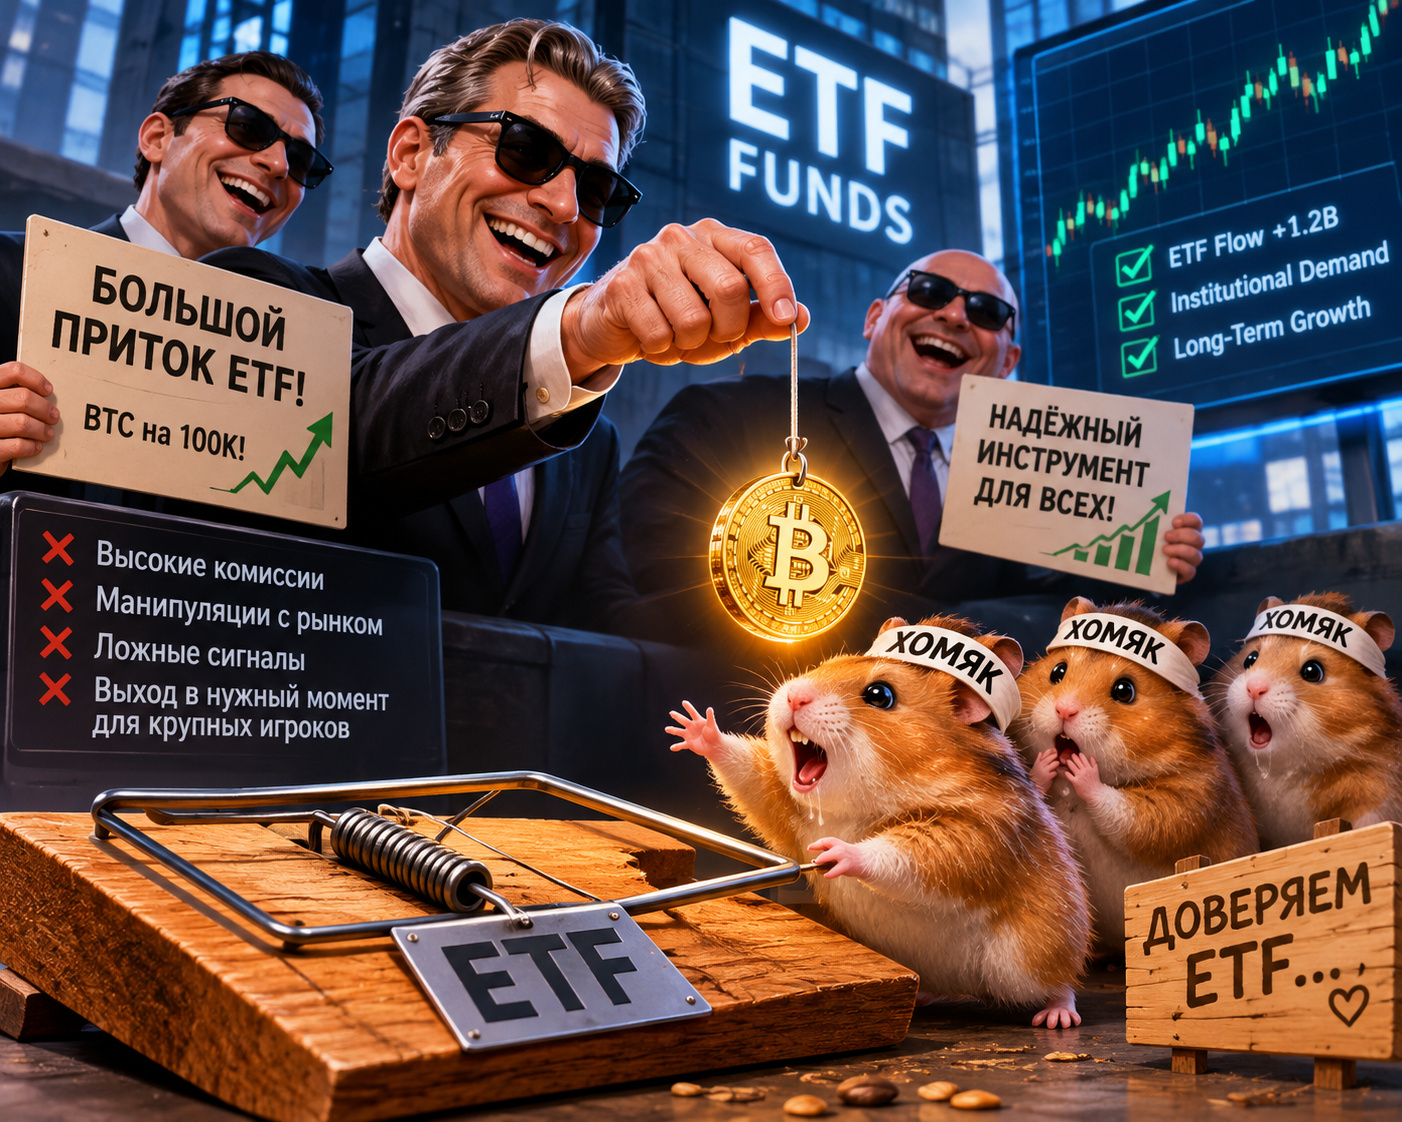
إذا نظرنا إلى السوق تحديدًا من منظور التحركات المُدارة من قِبل رؤوس الأموال الكبيرة، فإن دورة أرباحها تقوم على اختلال التوازن بين المراكز في السوق الفورية والعقود الآجلة.
آلية تحقيق الأرباح عبر التحوط والتصفية
عدم تماثل الأحجام. لا يحتاج صندوق ETF إلى شراء كمية في السوق الفورية أكبر من الكمية التي يبيعها على المكشوف في العقود الآجلة. يكفي أن يشتري كمية X في السوق الفورية (تدريجيًا، لرفع السعر بسلاسة واستدراج متداولي التجزئة إلى مراكز شراء برافعة مالية)، وفي الوقت نفسه يفتح مركز بيع على المكشوف بحجم 3X أو 5X في منصات تداول العقود الآجلة المختلفة.
تكوين «وقود» في الأعلى. بينما يدفع صندوق ETF السعر ببطء إلى الأعلى عبر مشترياته، تتشكل في سوق العقود الآجلة منطقة كثيفة لتصفية مراكز الشراء، مباشرةً تحت مستوى السعر الحالي. وبالنسبة إلى لاعب كبير، فهذا يعني سيولة مضمونة يستطيع إغلاق مركزه الضخم للبيع على المكشوف باستخدامها.
التخلص من الأصول في السوق الفورية كمفجّر. في اللحظة المناسبة، يطرح صندوق ETF فجأة في دفتر الأوامر كمية X التي اشتراها سابقًا في السوق الفورية (كما يحدث الآن مع 2.35 مليار). بحد ذاته، يسبب هذا البيع للصندوق خسارة طفيفة في مركزه الفوري، لكنه يكسر أقرب مستويات الدعم.
جني الأرباح من سلسلة التصفية. تُفعَّل التصفية القسرية لمراكز الشراء بحجم 5X أو 10X، فتنهار الأسعار إلى ما دون نقطة دخول الصندوق بكثير. عندها يغلق الصندوق مركزه الهائل للبيع على المكشوف بشراء العقود بأدنى الأسعار، معوضًا بأضعاف خسارته من بيع الأصول الفورية، ومحققًا صافي الربح من الفرق.
لماذا تنجح هذه الآلية بلا إخفاق في سوق العملات المشفرة؟
تجزؤ منصات التداول. يمكن بيع البيتكوين في السوق الفورية على منصة واحدة (مثل Coinbase، حيث تكون السيولة في دفتر الأوامر منخفضة، لكن أسعارها تُحتسب ضمن المؤشرات)، بينما تُجنى الأرباح الأساسية من العقود الآجلة على منصات أخرى (Binance وBybit وDeribit)، حيث تتركز معظم مراكز متداولي التجزئة ذات الرافعة المالية.
إمكانية التنبؤ بنداءات الهامش. يرى اللاعبون الكبار خرائط التصفية الحرارية (Liquidation Heatmaps)، ويعرفون بدقة إلى أي مستوى يجب دفع سعر السوق الفورية نحو الأسفل، كي تبدأ أنظمة منصات التداول بنفسها في البيع القسري لمراكز جمهور المتداولين.