قصة العملات المستقرة في آسيا ليست قصة واحدة.
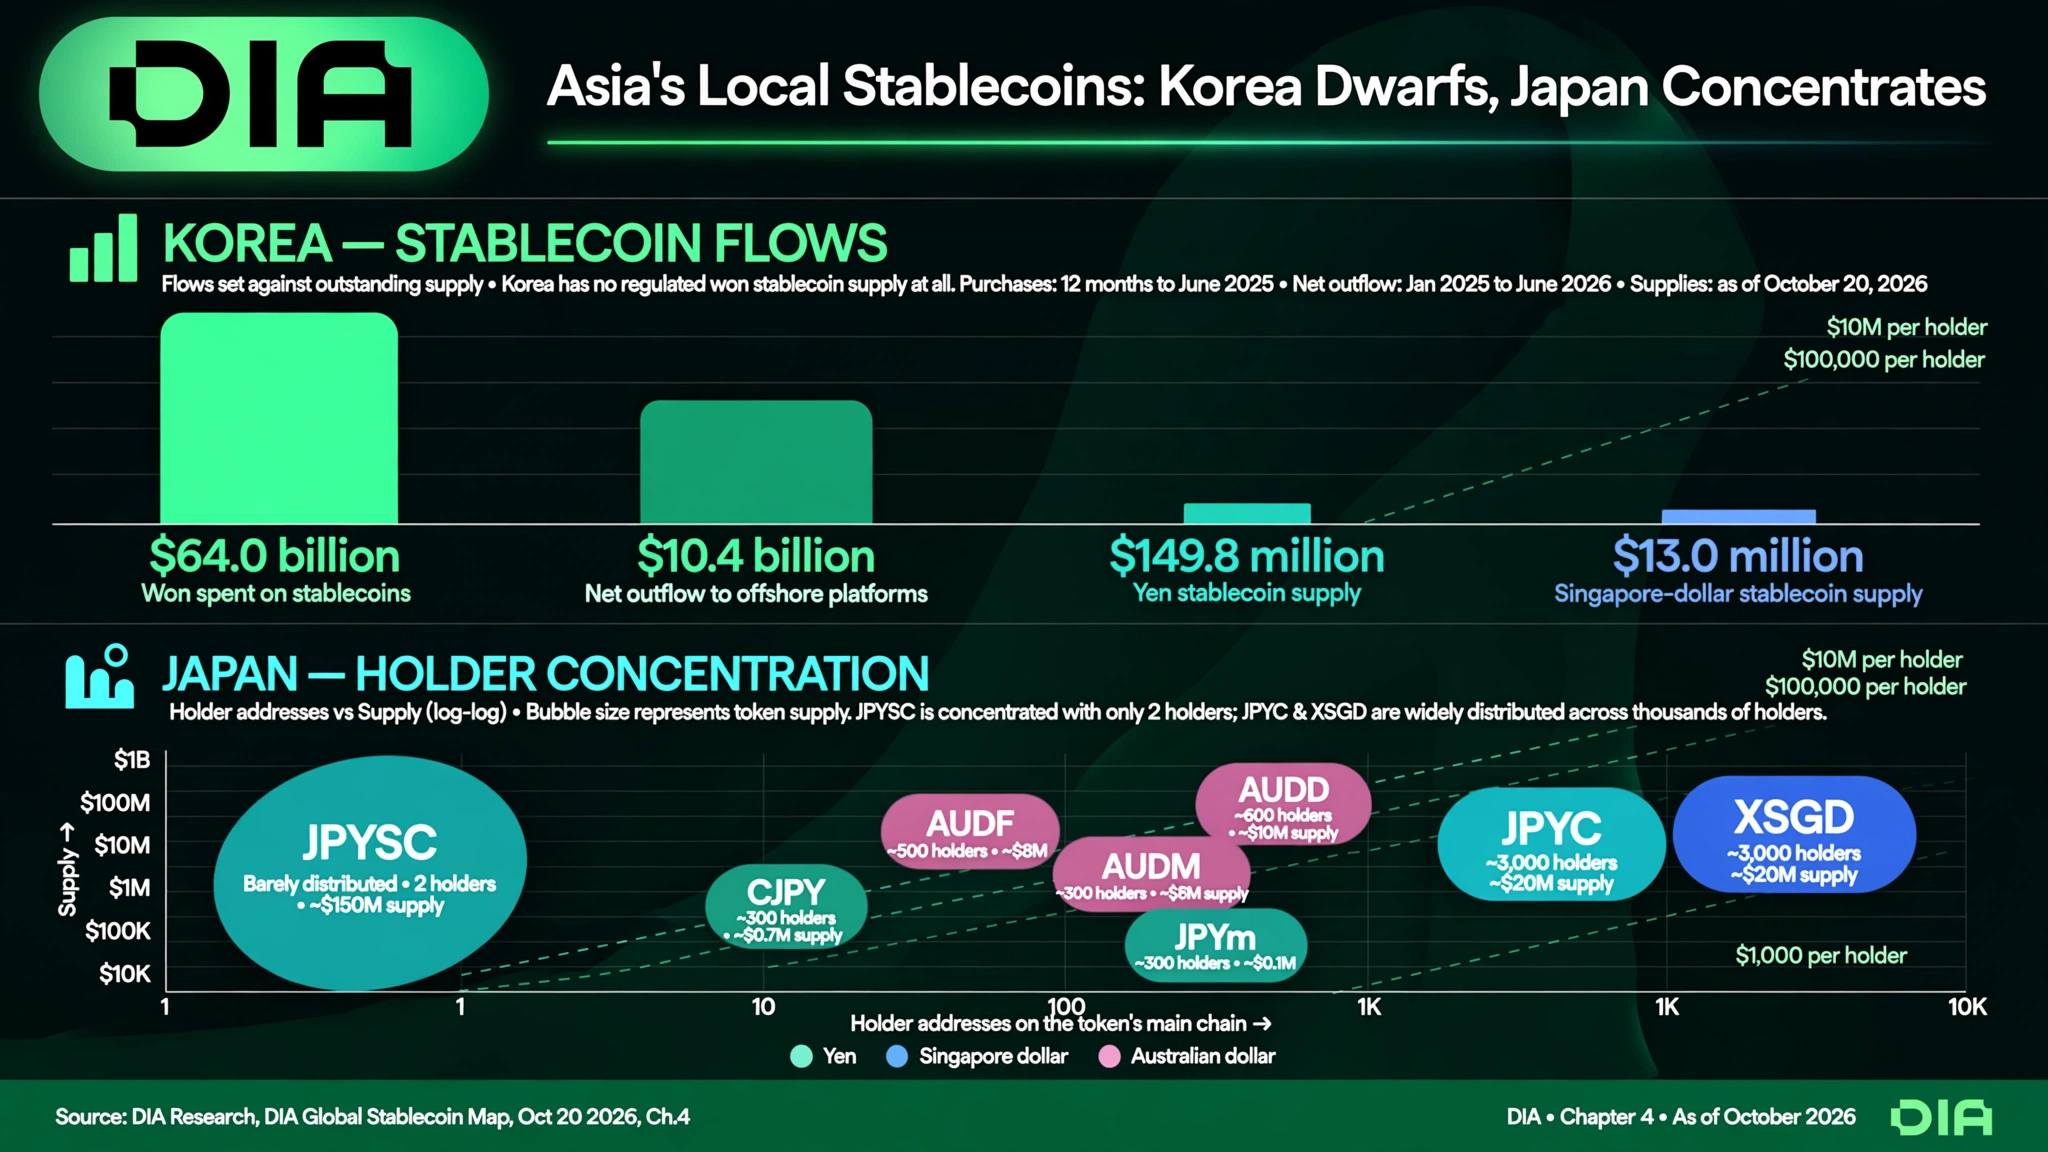
تُظهر كوريا الجنوبية وجود طلب على الوصول إلى الأسواق. فقد سجّلت Chainalysis مشتريات بقيمة $64B من العملات المستقرة المقومة بالوون خلال 12 شهرًا حتى يونيو 2025. ثم أظهرت بيانات هيئة الرقابة المالية خروج صافي $10.4B من خمس منصات تداول رئيسية بين يناير 2025 ويونيو 2026، على مدى 18 شهرًا متتاليًا.
يشير ذلك إلى أن المستخدمين يبحثون عن منتجات وأسواق غير متاحة في بلدانهم، وليس بالضرورة إلى طلب على عملة مستقرة مقومة بالوون.
أما اليابان فمختلفة. في لقطة DIA بتاريخ 20 أكتوبر 2026، بلغت قيمة JPYSC نحو $128.7M، أي ما يقارب 86% من المعروض المتتبَّع للعملات المستقرة المقومة بالين. لكن هذا الرصيد كان موزعًا على عنوانين فقط على سلسلة الكتل، بقيمة تقارب $64M لكل منهما، ويرتبطان بمنصة تداول واحدة. هذا يعني أن الحفظ مركّز، لا أن العملة متداولة على نطاق واسع.
كانت JPYC أصغر حجمًا، إذ بلغت قيمتها نحو $21M بعد استبعاد خزينة الجهة المُصدرة، لكنها تتمتع بقصة أوضح في مجال المدفوعات: تخطط مجموعة لوجستية لاستخدامها للدفع لنحو 2,300 شريك تجاري. هذا إطلاق مخطط له، وليس دليلًا على التبني الجماهيري.
وتُظهر سنغافورة وهونغ كونغ الفجوة نفسها بين الأطر التنظيمية والاستخدام: أسواق منظمة، لكن التداول محدود وإمكانية الوصول للمؤسسات متواضعة.
خلاصتي: غالبًا ما تتيح العملات المستقرة المقومة بالدولار في آسيا المتقدمة الوصول إلى الأسواق العالمية. أما الرموز المقومة بالعملات المحلية فتحتاج إلى منفعة عملية، مثل مدفوعات التجار أو تسوية معاملات الأعمال.
قدّر مكتب الموازنة التابع للجمعية الوطنية في كوريا أن التجار سيوفرون نحو ₩1.23T سنويًا إذا تحوّل 10% من مدفوعات البطاقات إلى عملة مستقرة مقومة بالوون. هذا سيناريو افتراضي، وليس توفيرًا تحقق بالفعل.
مهم: $64B هو تدفق مشتريات على مدى 12 شهرًا؛ أما $128.7M فهو لقطة للمعروض في لحظة زمنية محددة. لذا لا يمكن مقارنتهما مباشرة.
أيهما سيحدث أولًا: عملة مستقرة مقومة بالوون على بطاقات الدفع، أم عملة مستقرة مقومة بالين تستخدمها البنوك الكبرى لتسوية معاملات الشركات؟ $DIA
تُظهر كوريا الجنوبية وجود طلب على الوصول إلى الأسواق. فقد سجّلت Chainalysis مشتريات بقيمة $64B من العملات المستقرة المقومة بالوون خلال 12 شهرًا حتى يونيو 2025. ثم أظهرت بيانات هيئة الرقابة المالية خروج صافي $10.4B من خمس منصات تداول رئيسية بين يناير 2025 ويونيو 2026، على مدى 18 شهرًا متتاليًا.
يشير ذلك إلى أن المستخدمين يبحثون عن منتجات وأسواق غير متاحة في بلدانهم، وليس بالضرورة إلى طلب على عملة مستقرة مقومة بالوون.
أما اليابان فمختلفة. في لقطة DIA بتاريخ 20 أكتوبر 2026، بلغت قيمة JPYSC نحو $128.7M، أي ما يقارب 86% من المعروض المتتبَّع للعملات المستقرة المقومة بالين. لكن هذا الرصيد كان موزعًا على عنوانين فقط على سلسلة الكتل، بقيمة تقارب $64M لكل منهما، ويرتبطان بمنصة تداول واحدة. هذا يعني أن الحفظ مركّز، لا أن العملة متداولة على نطاق واسع.
كانت JPYC أصغر حجمًا، إذ بلغت قيمتها نحو $21M بعد استبعاد خزينة الجهة المُصدرة، لكنها تتمتع بقصة أوضح في مجال المدفوعات: تخطط مجموعة لوجستية لاستخدامها للدفع لنحو 2,300 شريك تجاري. هذا إطلاق مخطط له، وليس دليلًا على التبني الجماهيري.
وتُظهر سنغافورة وهونغ كونغ الفجوة نفسها بين الأطر التنظيمية والاستخدام: أسواق منظمة، لكن التداول محدود وإمكانية الوصول للمؤسسات متواضعة.
خلاصتي: غالبًا ما تتيح العملات المستقرة المقومة بالدولار في آسيا المتقدمة الوصول إلى الأسواق العالمية. أما الرموز المقومة بالعملات المحلية فتحتاج إلى منفعة عملية، مثل مدفوعات التجار أو تسوية معاملات الأعمال.
قدّر مكتب الموازنة التابع للجمعية الوطنية في كوريا أن التجار سيوفرون نحو ₩1.23T سنويًا إذا تحوّل 10% من مدفوعات البطاقات إلى عملة مستقرة مقومة بالوون. هذا سيناريو افتراضي، وليس توفيرًا تحقق بالفعل.
مهم: $64B هو تدفق مشتريات على مدى 12 شهرًا؛ أما $128.7M فهو لقطة للمعروض في لحظة زمنية محددة. لذا لا يمكن مقارنتهما مباشرة.
أيهما سيحدث أولًا: عملة مستقرة مقومة بالوون على بطاقات الدفع، أم عملة مستقرة مقومة بالين تستخدمها البنوك الكبرى لتسوية معاملات الشركات؟ $DIA