الجنيه الإسترليني والفرنك السويسري غائبان عن طفرة العملات المستقرة.
يسلط بحث الفصل الثالث لـ$DIA الضوء على تفاوت لافت:
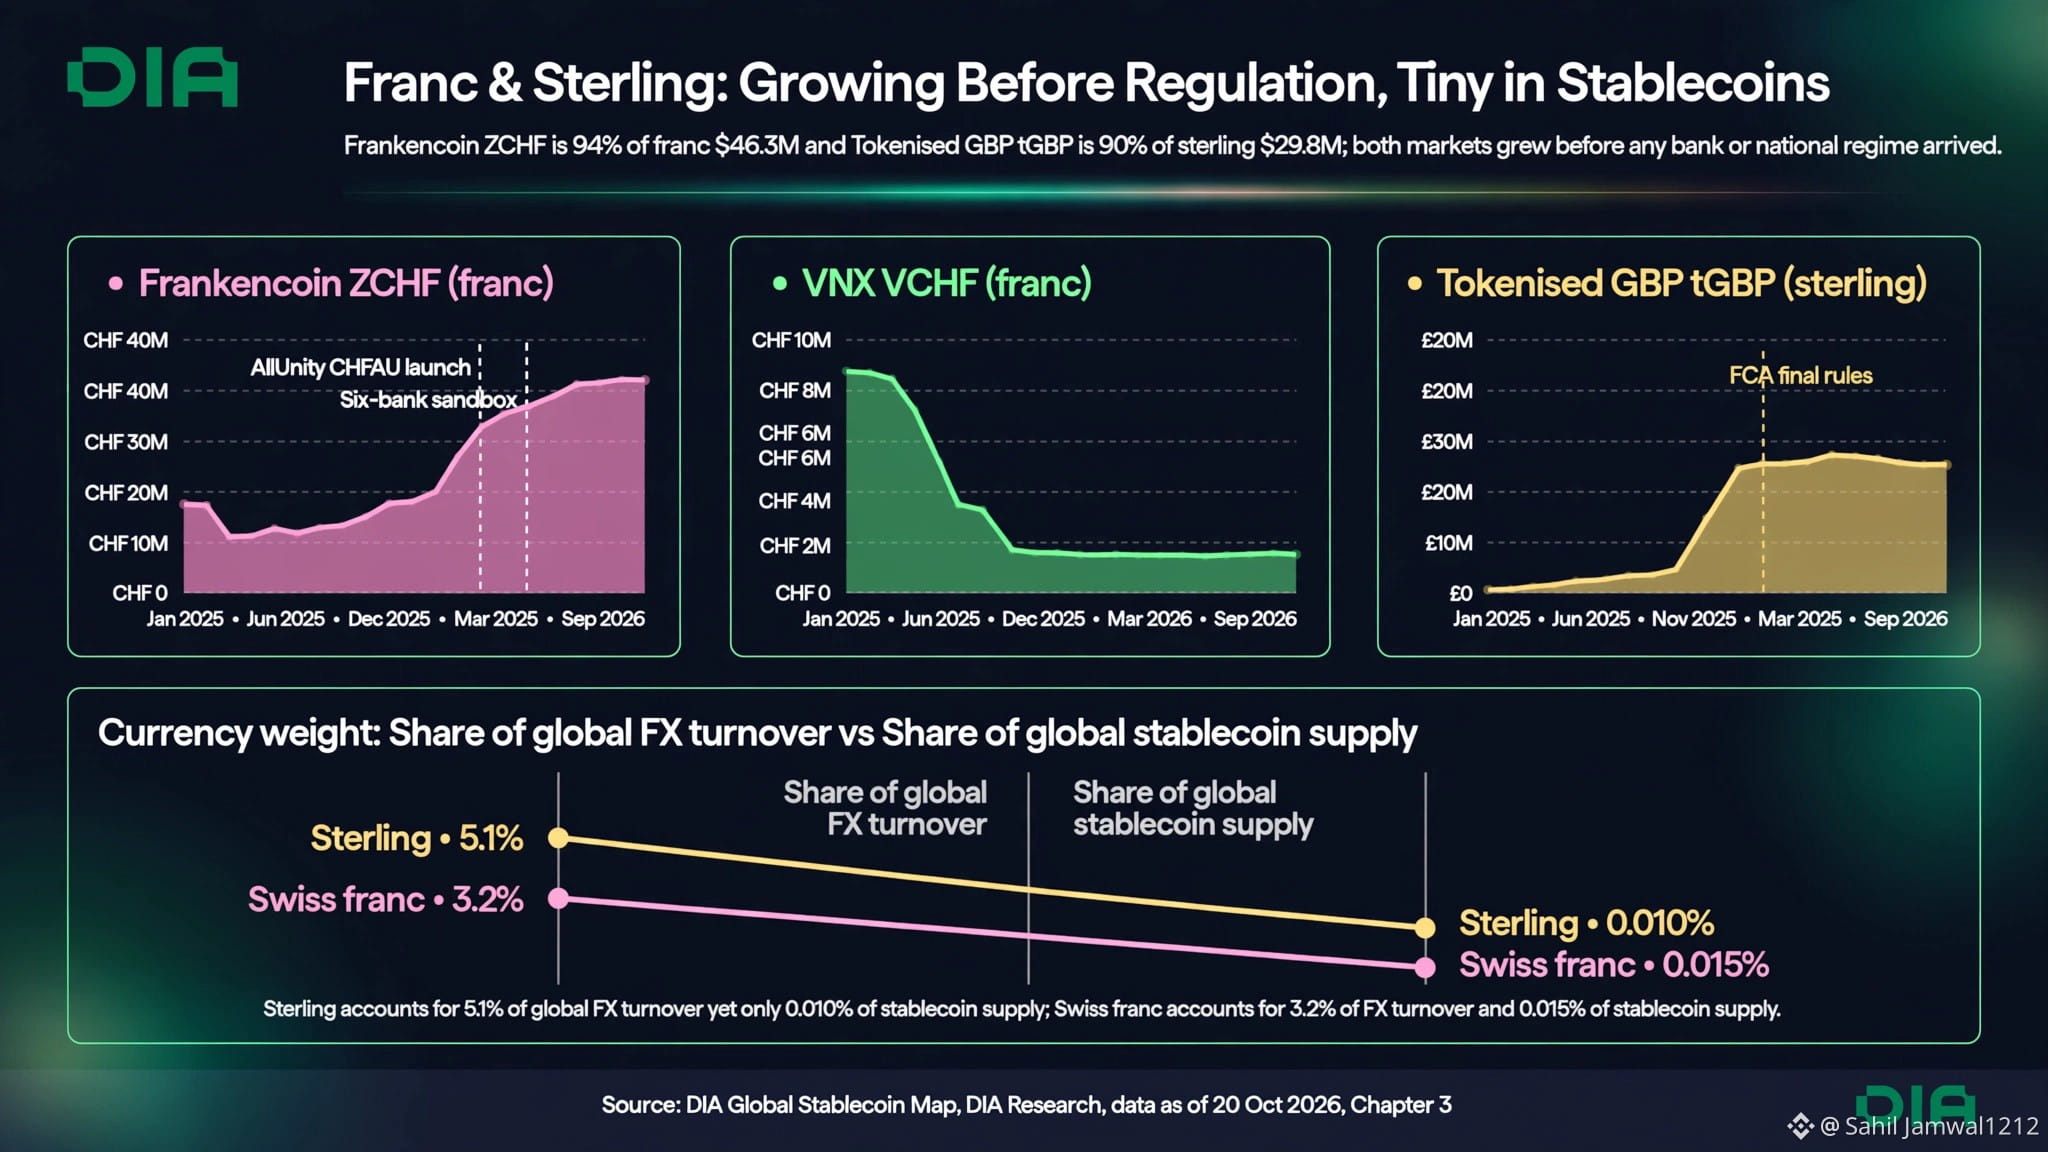
يمثل الجنيه الإسترليني 5.1% من إجمالي تداول العملات الأجنبية عالميًا، لكن معروض عملاته المستقرة لا يتجاوز 29.8 مليون دولار.
ويمثل الفرنك السويسري 3.2% من تداول العملات الأجنبية، لكن معروض عملاته المستقرة لا يتجاوز 46.3 مليون دولار.
عملتان رئيسيتان عالميًا، لكن أسواقهما على السلسلة صغيرة جدًا.
ما الذي يحدث؟
تهيمن tGBP على سوق الجنيه الإسترليني، إذ تمثل نحو 90% من معروض العملات المستقرة المرتبطة به.
وتهيمن ZCHF على سوق الفرنك السويسري، إذ تمثل نحو 94% من معروض العملات المستقرة المرتبطة به.
لكن استخداماتهما تختلف:
لدى ZCHF استخدام راسخ للادخار على السلسلة.
أما tGBP، فما زالت الملكية فيها شديدة التركز، إذ تمتلك أكبر عشر عناوين على إيثيريوم 96% منها.
لا يتعلق الأمر ببساطة بأهمية العملة.
فقد يحدد الوصول التنظيمي والتوزيع المصرفي والبنية التحتية للمدفوعات أي العملات المستقرة المحلية ستشهد نموًا تاليًا.
أظهر اليورو ما يمكن أن يتيحه إطار تنظيمي. فهل يحين دور الجنيه الإسترليني والفرنك السويسري؟
ما العامل الأبرز الذي سيحفز النمو: البنوك أم شبكات الدفع أم طلب المستهلكين؟
يسلط بحث الفصل الثالث لـ$DIA الضوء على تفاوت لافت:
يمثل الجنيه الإسترليني 5.1% من إجمالي تداول العملات الأجنبية عالميًا، لكن معروض عملاته المستقرة لا يتجاوز 29.8 مليون دولار.
ويمثل الفرنك السويسري 3.2% من تداول العملات الأجنبية، لكن معروض عملاته المستقرة لا يتجاوز 46.3 مليون دولار.
عملتان رئيسيتان عالميًا، لكن أسواقهما على السلسلة صغيرة جدًا.
ما الذي يحدث؟
تهيمن tGBP على سوق الجنيه الإسترليني، إذ تمثل نحو 90% من معروض العملات المستقرة المرتبطة به.
وتهيمن ZCHF على سوق الفرنك السويسري، إذ تمثل نحو 94% من معروض العملات المستقرة المرتبطة به.
لكن استخداماتهما تختلف:
لدى ZCHF استخدام راسخ للادخار على السلسلة.
أما tGBP، فما زالت الملكية فيها شديدة التركز، إذ تمتلك أكبر عشر عناوين على إيثيريوم 96% منها.
لا يتعلق الأمر ببساطة بأهمية العملة.
فقد يحدد الوصول التنظيمي والتوزيع المصرفي والبنية التحتية للمدفوعات أي العملات المستقرة المحلية ستشهد نموًا تاليًا.
أظهر اليورو ما يمكن أن يتيحه إطار تنظيمي. فهل يحين دور الجنيه الإسترليني والفرنك السويسري؟
ما العامل الأبرز الذي سيحفز النمو: البنوك أم شبكات الدفع أم طلب المستهلكين؟