


بقلم: William M. Peaster، Bankless
ترجمة: 深潮 TechFlow
مقدمة 深潮: أنهت منصة العقود الدائمة على السلسلة Variational رسميًا الاختبار الخاص لتطبيقها الرائد Omni وفتحته أمام الجمهور بالكامل. وتضاعف حجم تداولها خلال الشهرين الماضيين ليصل إلى 66.4 مليار دولار، فيما تجاوزت حصة عقود المقايضة التقليدية، مثل الذهب والنفط الخام ومؤشرات الأسهم، 60%.
على خلاف نموذج دفتر الأوامر، تعتمد Omni على بنية تجمع بين مجمّع أموال صانع سوق واحد (OLP) ومجمّعات تسوية معزولة، وتتموضع كوسيط على السلسلة لا كبورصة تقليدية. ومع توقع إطلاق رمز $VAR في الربع الرابع، ينصبّ الاهتمام على ما إذا كان هذا النموذج سيصمد أمام اختبار السيولة والمنافسة السعرية في الأسواق المفتوحة.
انتهت مرحلة الاختبار الخاص لـ Omni، وأصبح تصميمها القائم على صانع سوق واحد على وشك مواجهة اختبار أوسع نطاقًا.
فتحت Variational أبوابها للجمهور للتو، ومع ذلك تأتي واحدة من أكثر الرهانات مخالفةً للسائد في عالم التداول على السلسلة اليوم.
أعلن الفريق هذا الأسبوع انتهاء الاختبار الخاص لتطبيقه الرائد Omni، وأن التسجيل «لم يعد يتطلب دعوة».
عندما كتبت عن Variational للمرة الأخيرة في سبتمبر، كان التطبيق يتسلق ترتيب العقود الدائمة على DefiLlama، مع اقتصار الوصول إليه على المدعوين. وقد جعلت عتبة الدخول المرتفعة تلك الأرقام المبكرة مثيرة للإعجاب على نحو خاص.
والآن بعد إلغاء قيود الوصول، أصبح النموذج نفسه هو موضع الاختبار الحقيقي: منصة يتولى فيها صانع سوق واحد الطرف المقابل لكل صفقة.
يرى المؤيدون أن هذه هي الطريقة الصحيحة لبناء وسيط على السلسلة، بينما يقول المنتقدون إنها لا تستحق أصلًا وصف منصة DEX حقيقية. دعونا نوضح لك الصورة كاملة.
ما الذي تغيّر منذ سبتمبر؟
لنبدأ بمراجعة سريعة للخلفية.
تعمل Omni بنموذج طلب عروض الأسعار (RFQ): تطلب سعرًا ويقدّم صانع السوق عرضه، من دون دفتر أوامر عام. وصانع السوق هذا هو دائمًا مزوّد السيولة لدى Omni (OLP)، وهو مجمّع أموال أطلقه فريق Variational برأس مال أولي، ويتولى تسعير كل صفقة والتحوّط من التعرّض الناتج عنها في منصات تداول أخرى.
لا تفرض المنصة رسوم تداول. وبدلًا من ذلك، يدفع المستخدمون فرق السعر بين البيع والشراء، ويستقطع البروتوكول حاليًا 20% من عائدات فروق الأسعار التي يحققها OLP.
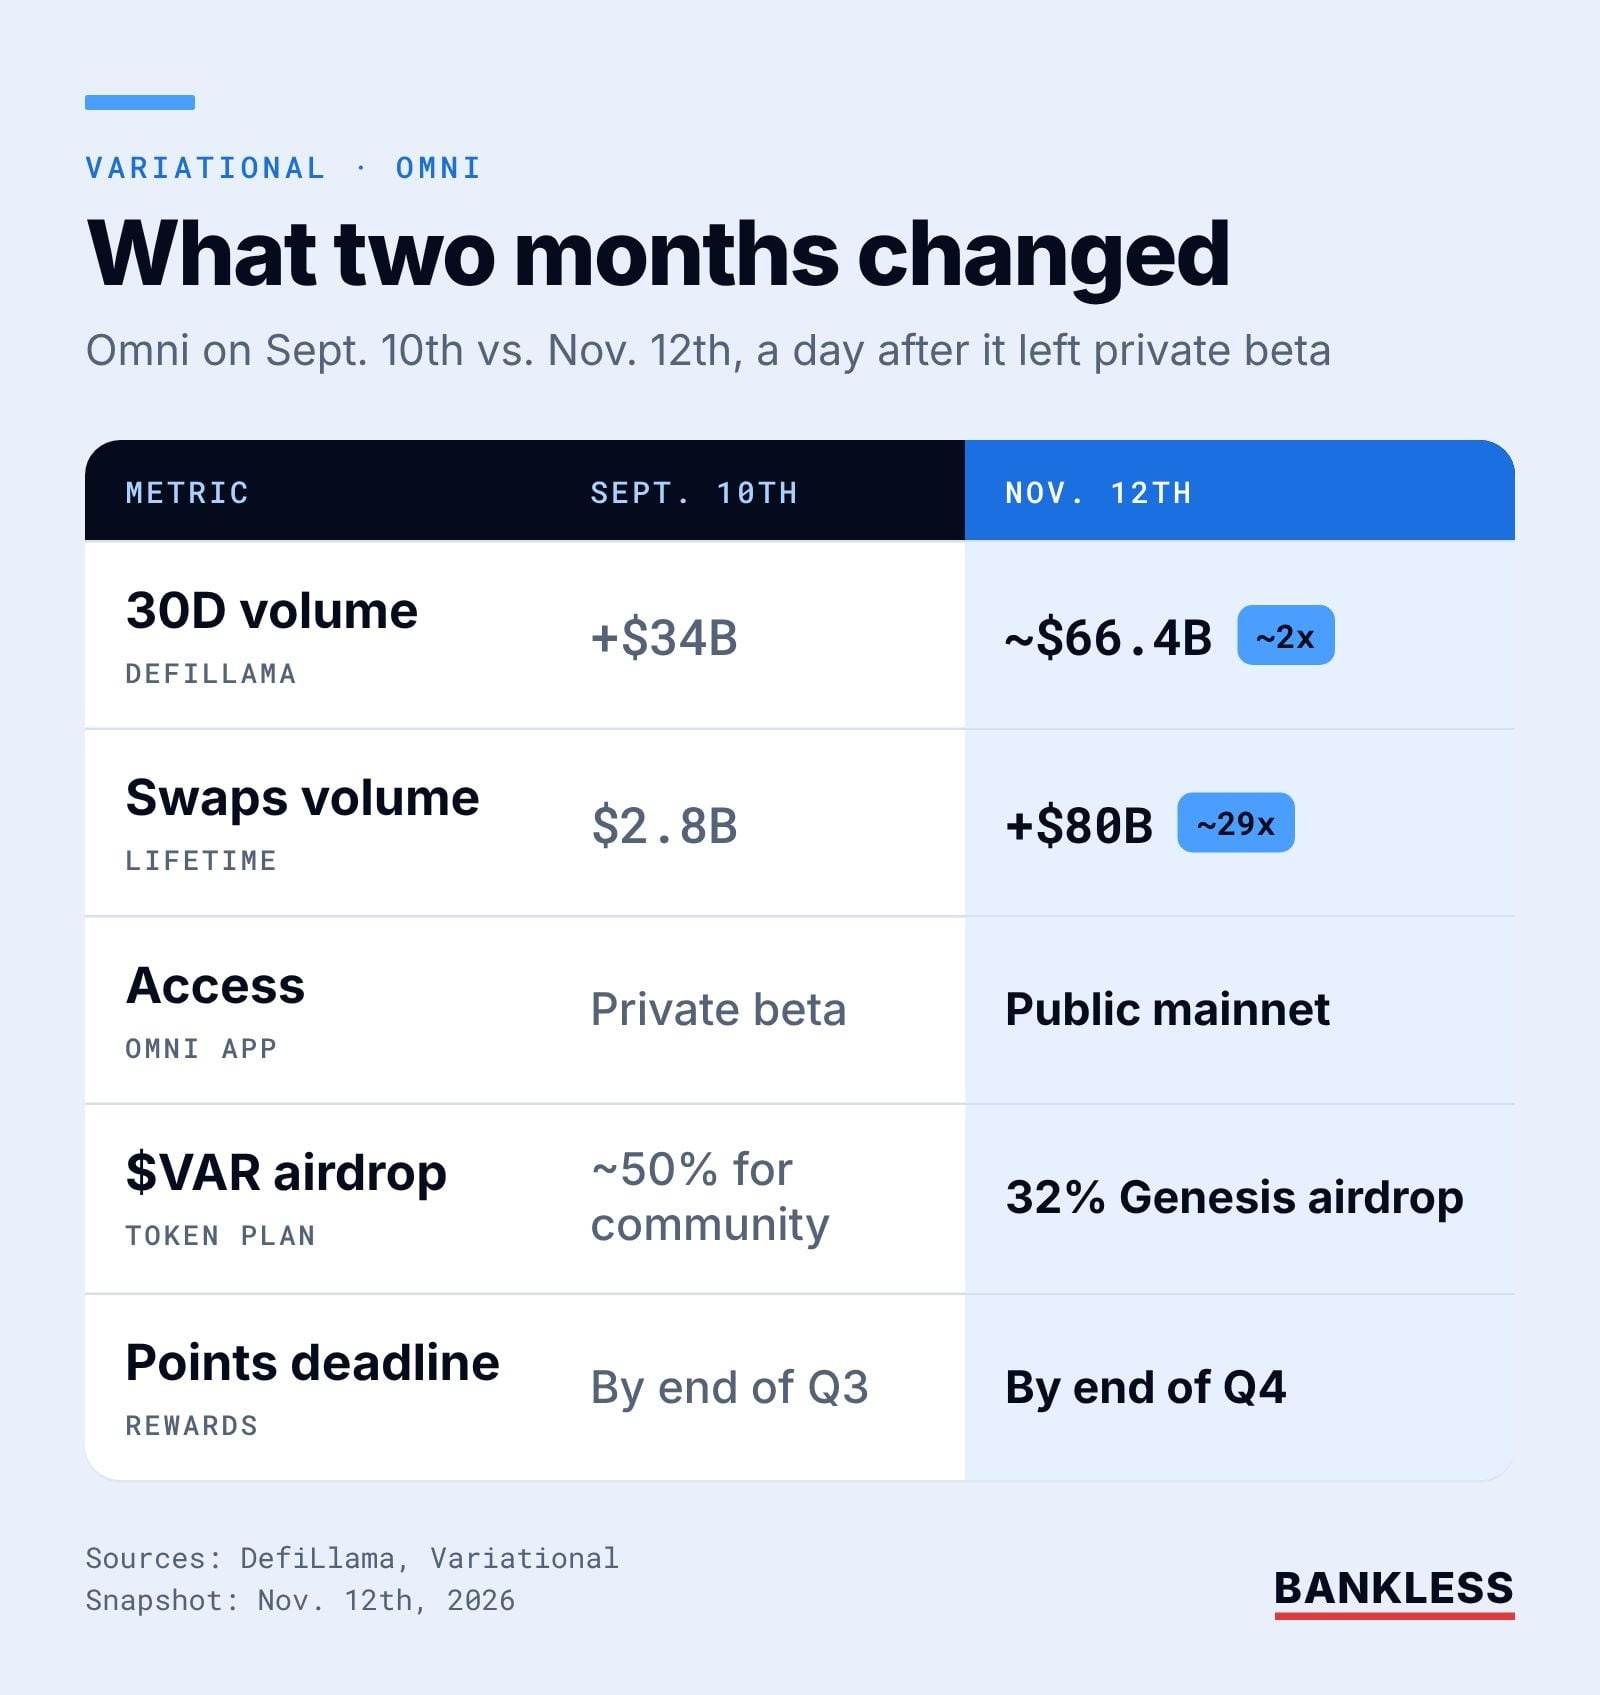
إذًا، ما الذي تغيّر خلال الشهرين الماضيين؟ أولًا، تضاعف حجم التداول تقريبًا.
في 10 سبتمبر، أشرت إلى أن حجم تداول Variational خلال 30 يومًا تجاوز 34 مليار دولار. وبحلول صباح الخميس، أظهرت بيانات DefiLlama أن الرقم بلغ نحو 66.4 مليار دولار، مع حجم تداول يقارب 2.2 مليار دولار خلال الساعات الأربع والعشرين الماضية.
يحتل هذا الأداء حاليًا المرتبة الثالثة بين منصات العقود الدائمة، بعد Hyperliquid (نحو 9.84 مليارات دولار) وLighter (نحو 2.69 مليار دولار).
ومن اللافت أن معظم هذا النشاط لم يعد مرتبطًا بالأصول المشفرة.
تضم Swaps أسواق التمويل التقليدي التي تسعّرها الجهات المتعاملة في Omni، مثل الذهب والنفط الخام ومؤشرات الأسهم. وعندما تحققت منها للمرة الأخيرة، كان حجم التداول في هذا القسم قد بلغ 2.8 مليار دولار خلال أسبوعه الأول. وفي 10 نوفمبر، قالت Variational إن حجم التداول التراكمي في Swaps تجاوز 80 مليار دولار، وإن أسواق التمويل التقليدي تمثل حاليًا أكثر من 60% من إجمالي حجم تداول Omni.
كما أصبحت خطط رمز $VAR أكثر وضوحًا.
في منشور عن اقتصاديات الرموز بتاريخ 23 سبتمبر، خصص الفريق 32% من إجمالي المعروض للإسقاط الجوي الأولي لحاملي النقاط، وأجّل حدث إنشاء الرمز (TGE) إلى الربع الرابع من عام 2026، وقال إنه يخطط لاستخدام 100% من إيرادات الخزانة لإعادة شراء $VAR وحرقه.
كنت قد توقعت سابقًا أن برنامج النقاط قد يستمر بعد موعد انتهائه في الربع الثالث، وهذا ما حدث بالفعل.
رهان الوساطة
قال الرئيس التنفيذي لوكاس شويرمان لـ Bankless في سبتمبر إن Omni «نموذج شبيه بالوساطة، لا بالبورصة». ولهذا يقارن الفريق نفسه باستمرار بـ Robinhood وInteractive Brokers، لا بـ Hyperliquid.
لكن لماذا اختيار نموذج الوساطة؟
يرغب صانعو السوق في التمويل التقليدي عادةً في معرفة هوية الطرف المقابل قبل تقديم السعر. ولا يوفر دفتر الأوامر المجهول هذه اليقينية، لكن صانع سوق واحدًا بموجب اتفاقية يستطيع ذلك. وهنا يأتي دور OLP، إذ يتوسط بين صانعي السوق المحترفين من جهة والمستخدمين العاديين من جهة أخرى.
وحتى الآن، يبدو أن المتداولين راضون عن هذه النتيجة.
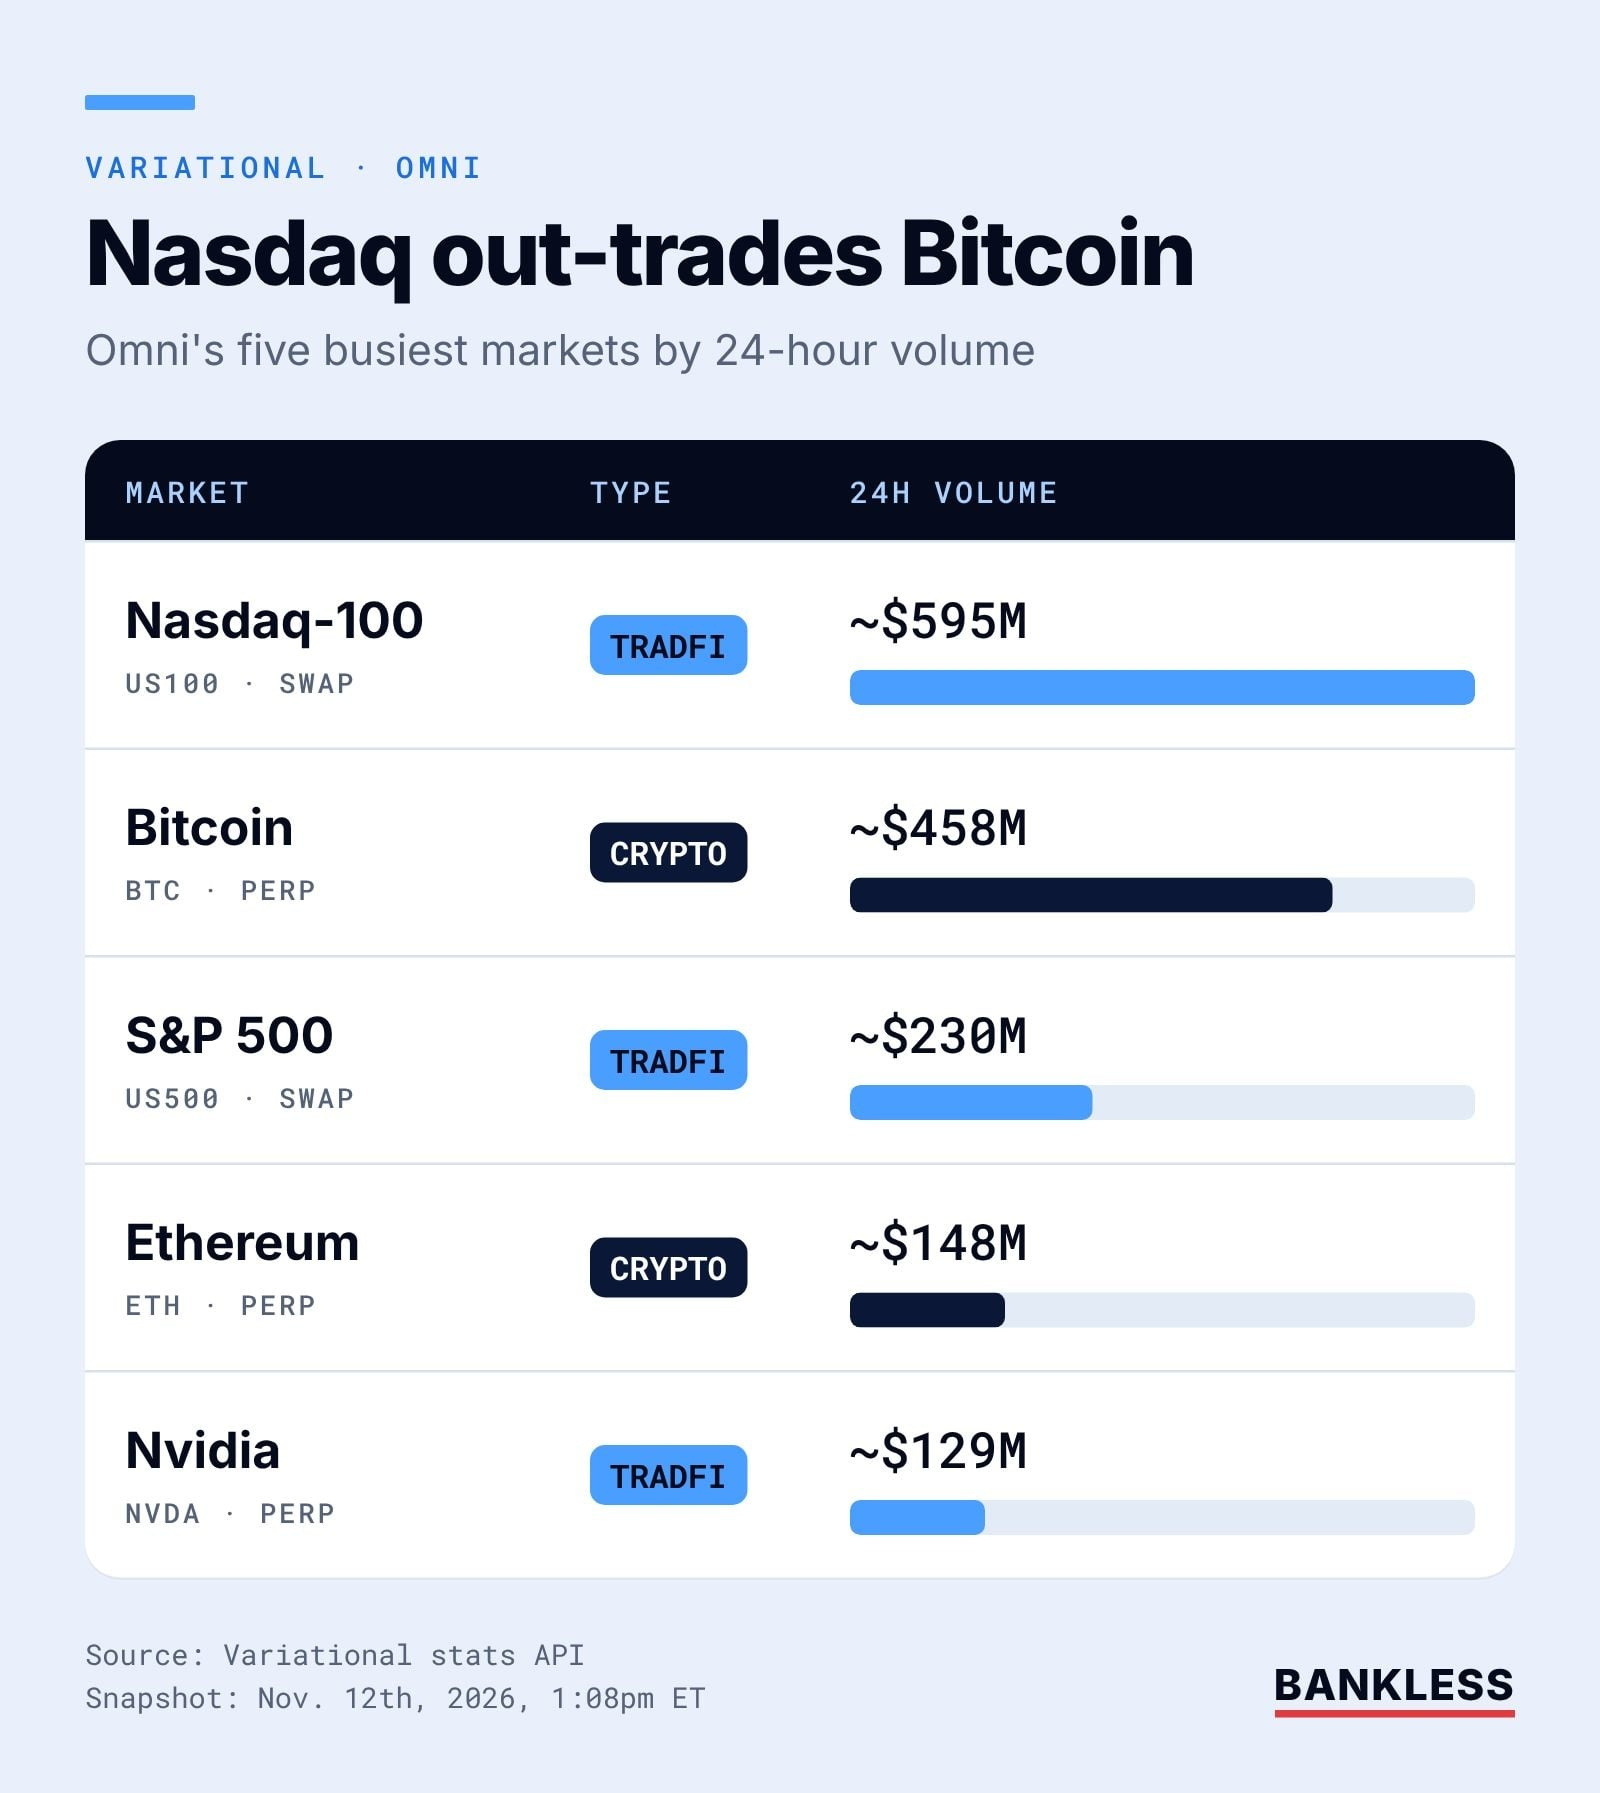
وفقًا لواجهة برمجة التطبيقات العامة لبيانات Variational، بلغ حجم تداول عقود مقايضة ناسداك 100 نحو 595 مليون دولار خلال الساعات الأربع والعشرين حتى صباح الخميس، مقابل نحو 458 مليون دولار للبيتكوين. وثلاثة من أكثر خمسة أسواق نشاطًا على Omni تتبع مؤشرات أسهم أمريكية أو أسهمًا أمريكية.
كما صمد جانب التكلفة أمام الاختبار.
قدّرت Alea Research تكلفة فروق الأسعار لدى Variational في الربع الثالث بنحو 2.35 نقطة أساس (bps) من حجم التداول، مقارنة بمتوسط رسوم العقود الدائمة في Hyperliquid البالغ 2.40 نقطة أساس. صحيح أن هذا التقدير يستند جزئيًا إلى بيانات أفصح عنها الفريق نفسه، لكنه يشير إلى أن «التداول بلا رسوم» لا يخفي وراءه شروط تنفيذ أسوأ.
وهناك أيضًا معدلات التمويل، وهي رسوم دورية على الاحتفاظ بمراكز ذات رافعة مالية.
تقول Variational إن معدلات التمويل السنوية للعقود الدائمة قفزت لفترة وجيزة إلى أكثر من 80% أثناء موجة البيع في ناسداك مطلع نوفمبر، بينما استقرت معدلات التمويل في أسواق Swaps لديها عند نحو 5%. وإذا أمكن الحفاظ على هذا الفارق على المدى الطويل، فسيكون ميزة كبيرة لأي شخص يحتفظ بتعرّض للأسهم يتجاوز دورة التداول اليومي.
جدل حول صانع سوق واحد
والآن، لننتقل إلى أصوات المنتقدين.
في 31 أكتوبر، أطلق 0xLoris نقاشًا على منصة X، وقال إن Omni «لا يمكن حتى اعتبارها منصة DEX حقيقية للعقود الدائمة»، ما دامت جهة مقابلة واحدة تسعّر جميع الأصول. وأشار أيضًا إلى أن أنظمة طلب عروض الأسعار (RFQ) في التمويل التقليدي تضم عادةً عدة صانعي سوق يتنافسون على التسعير للصفقة نفسها، لا جهة واحدة فقط.
وردّ إدوارد يو، الشريك المؤسس في Variational، بأن تقديم الضمانات على السلسلة بشفافية هو النهج الأكثر نزاهة في مجال التداول، وأن على Omni كسب المستخدمين في «سوق حرة تتوافر فيها خيارات عديدة لتداول العقود الدائمة».
ومن الإنصاف الإشارة إلى أن ودائع المستخدمين لا تُحفظ لدى صانع السوق.
يحصل كل مستخدم على مجمّع تسوية مخصص، وهو عقد معزول على السلسلة لا يحتفظ إلا بضماناته الشخصية، بينما يستخدم OLP أمواله الخاصة للتحوّط على منصات أخرى. وعندما وقع الحادث الأمني في Binance في 29 أكتوبر، قال يو إن أقل من 25% من أموال OLP كانت مودعة في تلك المنصة، وإن أي خسائر سيتحملها مزوّدو السيولة (LP)، لا المستخدمون العاديون.
ومن الإنصاف أيضًا القول إن الوثائق تشير بالفعل إلى مخاطر الأحداث النادرة الشديدة.
إذا أصبح OLP معسرًا، تنص صفحة الشرح الخاصة به على أن أي أرباح يراكمها المستخدمون اعتبارًا من تلك اللحظة ستُعتبر «ديونًا معدومة» ولن تُسدَّد. إضافة إلى ذلك، لا يستطيع أطراف خارجية حاليًا تدقيق دفاتر تحوّط OLP.
برأيي، يتركز النقد الأشد على الأسعار لا على الملاءة المالية. وكما قال مستخدم X، Rencrypta، فإن خطر وجود صانع سوق واحد هو «غياب المنافسة على التسعير». بعبارة أخرى، يفرض دفتر الأوامر قيودًا على صانع السوق عبر السماح لأي شخص بتقديم سعر أفضل، أما في Omni، فتأتي هذه القيود من قدرة المستخدمين على المغادرة في أي وقت.
ما دامت فروق الأسعار تنافسية، فإن هذا القيد فعّال بما يكفي. وحتى الآن، كان الأمر كذلك بالفعل. ومع ذلك، يظل هذا نموذج ثقة مختلفًا تمامًا عما اعتاده معظم مستخدمي التمويل اللامركزي (DeFi).
ومن الجدير بالذكر أن يو قال إن منصات صانع السوق الواحد والمنصات متعددة صانعي السوق «لكل منها استخداماتها»، وإن Variational تأمل في تغطية هذين القطاعين معًا. ومن المرجح أن تُطرح النسخة متعددة صانعي السوق ضمن المنصة المؤسسية Variational Pro، التي لم تُطلق بعد.
القطعة الأخيرة قبل إطلاق $VAR
يحمل إطلاق الشبكة الرئيسية العامة أهمية أخرى أيضًا.
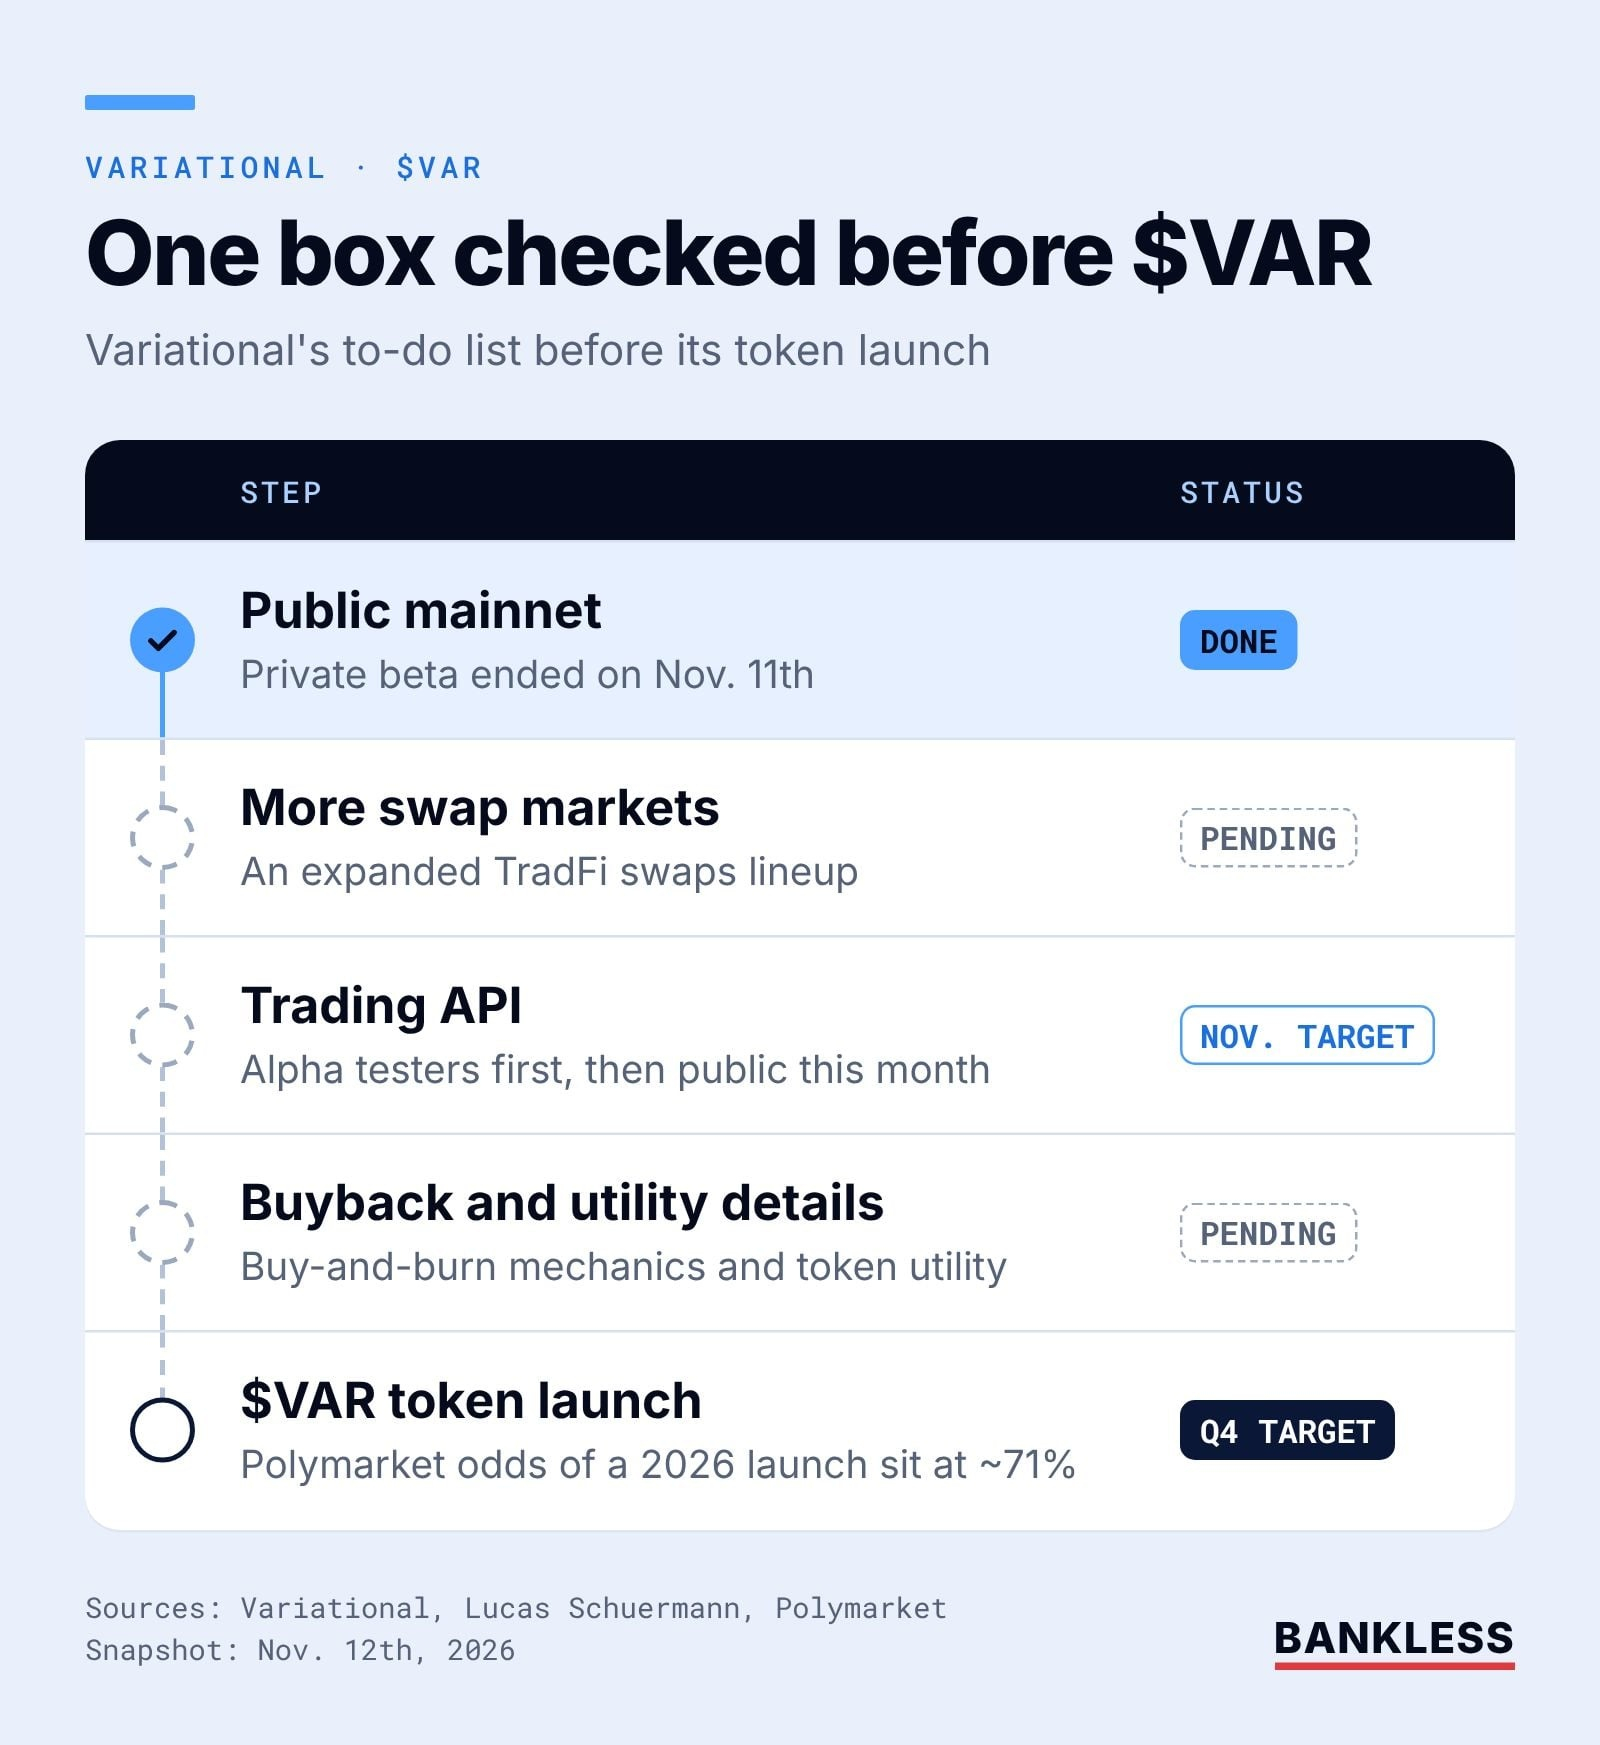
في منشور اقتصاديات الرموز الصادر في 23 سبتمبر والمذكور سابقًا، قالت Variational إن الأسابيع الأخيرة قبل حدث إنشاء الرمز (TGE) ستشهد إطلاق الشبكة الرئيسية العامة، وإضافة المزيد من أسواق المقايضات، وواجهات برمجة تطبيقات التداول، إلى جانب تفاصيل عن عمليات إعادة شراء $VAR واستخدامات الرمز.
أُنجزت الخطوة الأولى. أما بقية الخطوات، فقال شويرمان في 4 نوفمبر إن الفريق لا يزال يخطط لإتمام حدث إنشاء الرمز هذا العام، وإن واجهة برمجة التطبيقات أصبحت متاحة لمجموعة صغيرة من المختبرين الأوائل، على أن تُطرح رسميًا للعامة هذا الشهر.
فهل سيُطلق $VAR فعلًا في عام 2026؟ يقدّر متداولو Polymarket حاليًا احتمال إصدار الرمز قبل نهاية العام بنحو 71%. بعبارة أخرى، الأمر ليس محسومًا، كما أن الفريق لم يكشف حتى الآن عن هوية «الشريك الاستراتيجي الكبير» الذي ذكره عند تأجيل الجدول الزمني.
في هذه الأثناء، أتابع أيضًا بعض التطورات الثانوية:
· أصبح كسب النقاط أصعب. يبلغ إجمالي النقاط الموزعة أسبوعيًا 150 ألف نقطة، وتتقاسمها مؤخرًا نحو 32 ألف حساب. لذا فإن إلغاء شرط الدعوة يعني أن عددًا أكبر من الحسابات سيتقاسم الكعكة نفسها.
· ثمة ما يدعم فكرة إعادة الشراء. خلال الأسبوعين الماضيين اللذين أفصح عنهما الفريق، بلغت عائدات الخزانة نحو 1.05 مليون دولار، أي ما يعادل 20% من حصتها. وإذا استُخدمت هذه الأموال كلها لإعادة شراء $VAR وحرقه، فسيعتمد دعم قيمة الرمز في جوهره على عائدات فروق الأسعار لدى OLP.
· المنافسة المحلية تلوح في الأفق. لا يستطيع المقيمون في الولايات المتحدة وكندا استخدام Omni حاليًا. وفي الوقت نفسه، تعمل الجهات التنظيمية الأمريكية بنشاط على توضيح الجهة التي ستشرف على العقود الدائمة للأسهم محليًا. وقد يضفي ذلك شرعية على هذا القطاع، لكنه قد يمنح حصة السوق لمنصات أمريكية محلية متوافقة مع الأنظمة.
وعند النظر إلى الصورة الأوسع، إذا كان الاختبار الخاص لـ Variational يهدف إلى إثبات أن الناس بحاجة فعلًا إلى أسواق التمويل التقليدي على مسارات العملات المشفرة، فإن المرحلة العامة الآن تهدف إلى إثبات أن صانع سوق واحدًا قادر على تقديم الخدمات على نطاق واسع حتى أثناء موجات البيع في السوق أو تعطل منصات التداول، من دون تراجع جودة الأسعار.
لا يزال علينا انتظار ما ستسفر عنه التطورات، لكن إذا سلّم الفريق واجهة برمجة التطبيقات في موعدها ونشر تفاصيل $VAR خلال الأسابيع المقبلة، فسيكون هناك الكثير مما يستحق التعمق فيه في هذا المشروع.