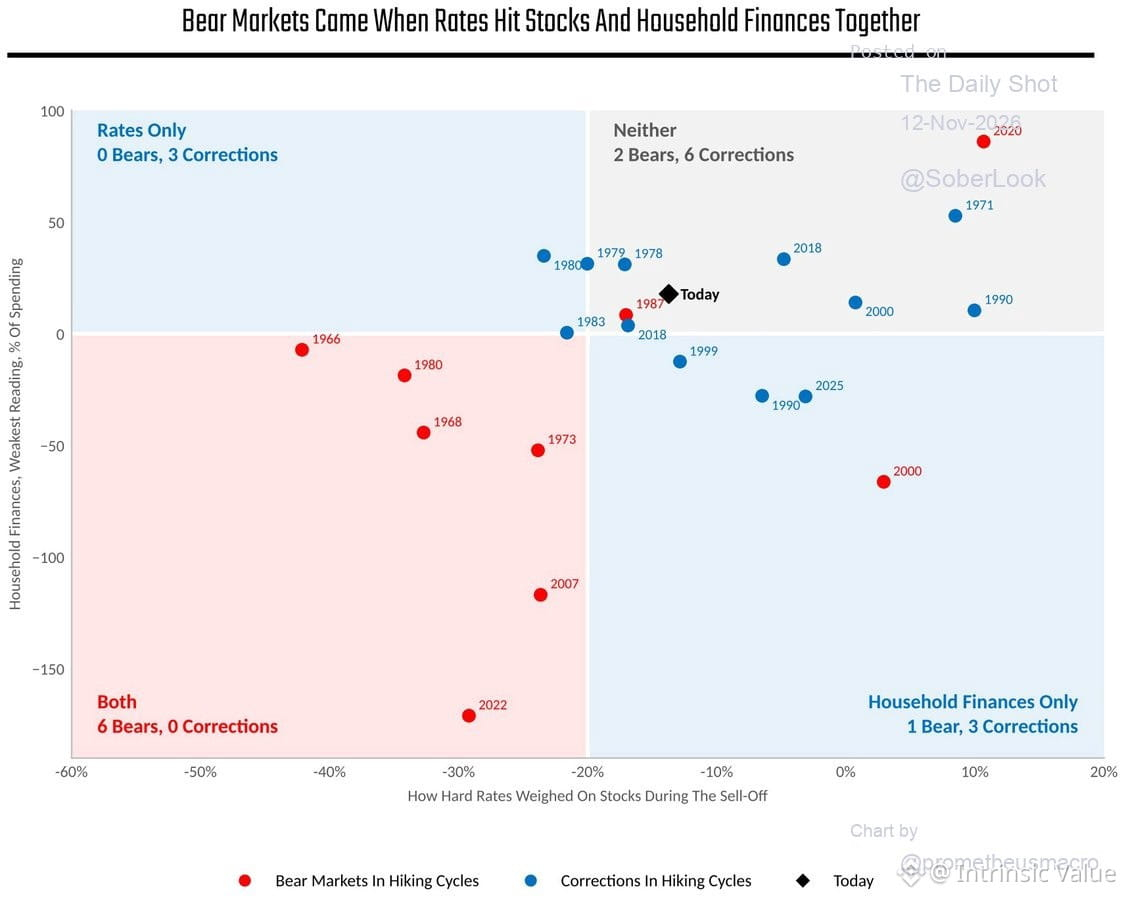
نمط تاريخي جدير بالملاحظة: لم تحدث الأسواق الهابطة خلال دورات رفع الفائدة من جانب الاحتياطي الفيدرالي إلا عندما ضغطت الفائدة المرتفعة في الوقت نفسه على تقييمات الأسهم والميزانيات العمومية للشركات.
عندما تأثر عامل واحد فقط، شهدنا تصحيحات لا أسواقًا هابطة كاملة.
وماذا عن الوضع الآن؟ يبدو أننا في الحالة الثانية. لا تزال الميزانيات العمومية سليمة نسبيًا رغم ارتفاع تكلفة رأس المال. وهذا ما يوفر هامشًا واقيًا.
هذا لا يعني أننا بمنأى عن المخاطر، لكن حالة الضغط المزدوج التي تسببت تاريخيًا في تراجعات تجاوزت 30% غير قائمة الآن. السياق أهم من مستويات الفائدة وحدها.
عندما تأثر عامل واحد فقط، شهدنا تصحيحات لا أسواقًا هابطة كاملة.
وماذا عن الوضع الآن؟ يبدو أننا في الحالة الثانية. لا تزال الميزانيات العمومية سليمة نسبيًا رغم ارتفاع تكلفة رأس المال. وهذا ما يوفر هامشًا واقيًا.
هذا لا يعني أننا بمنأى عن المخاطر، لكن حالة الضغط المزدوج التي تسببت تاريخيًا في تراجعات تجاوزت 30% غير قائمة الآن. السياق أهم من مستويات الفائدة وحدها.