


في الشهر الماضي، دمجت Pump.fun منتج فتح حزم البطاقات من Collector Crypt في تطبيقها، وبعد يوم واحد فقط، سجّلت Collector رقمًا قياسيًا في عدد عمليات فتح الحزم خلال يوم واحد.
كان النشاط الذي تبرع فيه Pump.fun في الأصل هو إصدار عملات الميم، ثم توسّعت إلى تداول DEX وتداول العقود الدائمة، والآن بدأت حتى ببيع بطاقات بوكيمون.
وقبل ذلك، كانت Jupiter قد دمجت بالفعل مجموعة منتجات بطاقات بوكيمون نفسها.
إحداهما منصة لإصدار العملات، والأخرى مجمّع تداول؛ فلماذا بدأتا كلتاهما ببيع حزم بطاقات بوكيمون؟
بالنسبة إلى كثيرين، يُعد هذا مجالًا متخصصًا نسبيًا، لكن Collector Crypt تحوّل بالفعل نشاط فتح حزم البطاقات الذي كانت تديره بنفسها إلى بنية تحتية يمكن دمجها في تطبيقات مختلفة.
سنشير إليها اختصارًا باسم CC فيما يلي
كما تُظهر البيانات الفصلية التي أفصحت عنها defillama أن هذا النشاط بلغ بالفعل حجمًا تشغيليًا كبيرًا إلى حدٍّ ملحوظ.
أولًا، كيف تحقق Collector Crypt الأرباح؟
آلية منتجها ليست معقدة: يشتري المستخدم حزمة بطاقات بسعر ثابت، ويحصل عشوائيًا على بطاقة مقتنيات مادية يحتفظ بها المنصّة.
بعد فتح الحزمة، يمكن للمستخدم اختيار استلام البطاقة كمنتج مادي، أو بيعها مباشرةً للمنصة مقابل USDC وفقًا للسعر الذي تعرضه. أي إن نموذج العمل يجمع بين فتح الحزم العشوائية وإعادة شراء البطاقات.
وفقًا لإحصاءات دراسة أجرتها جهة خارجية لبيانات الربع الثالث، أُعيد بيع نحو 97% من نتائج فتح الحزم إلى المنصة في نهاية المطاف خلال ذلك الربع.
وهذا يعني أن الغالبية العظمى من المستخدمين لم يحتفظوا بالبطاقات فعليًا كمقتنيات، بل اختاروا استرداد أموالهم لمواصلة التداول أو مغادرة المنصة.
وهذا يوضح أن نشاط إصدار البطاقات لدى CC يدور إلى حد كبير حول التداول المتكرر للمجموعة نفسها من البطاقات والأموال.
وبحسب بيانات defillama، كان الأداء التشغيلي الإجمالي لـ CC خلال الربع الثالث كما يلي:
بلغت مبيعات إصدار البطاقات نحو 4.26亿美元
بلغت قيمة إعادة شراء البطاقات 3.98亿美元
وبلغت الإيرادات النهائية العائدة إلى البروتوكول نحو 3500万美元
من منظور تشغيلي، تشبه CC بروتوكولًا يحقق هامش ربح ضئيلًا من معاملات إصدار البطاقات المتكررة بوتيرة عالية، لا نشاطًا يحصل على معظم إيرادات البيع مع كل بطاقة تُباع.
ثانيًا، لماذا يُعد انضمام Jupiter وPump.fun مهمًا إلى هذا الحد؟
لذلك، فإن أبسط طريقة لزيادة إيرادات CC هي دفع مزيد من المستخدمين إلى فتح حزم البطاقات.
وكانت تعتمد سابقًا بشكل أساسي على منصتها الخاصة لجذب المستخدمين.
لكن مع تمكّن تطبيقات مثل Jupiter وPump.fun من تقديم خدمة إصدار البطاقات مباشرةً إلى مستخدميها عبر دمج المنتج، يكون ذلك بمثابة توسيع لقنوات التوزيع، على نحو يشبه إتاحة هذه التطبيقات للمستخدمين خيار استخدام خدمات العقود الدائمة من خلال دمج Hyperliquid.
ما على الشركاء سوى التركيز على بوابة الوصول إلى مستخدميهم، أما CC فلا تحتاج إلى إنشاء بوابة تداول جديدة لكل مستخدم جديد.
لكن ثمة اختلاف دقيق بين الحالتين: إذ تظل CC مسؤولة عن المخزون والوفاء بالالتزامات المرتبطة بالمقتنيات المادية، لذا فإن حساب تكلفتها الحدية لا يشبه ما لدى Hyperliquid.
لذلك، لن يتحول نشاطها إلى عمل أخف من حيث الأصول لمجرد إضافة بضعة قنوات توزيع.
وقد حقق هذا النموذج نموًا واضحًا خلال الربعين الماضيين:
في الربع الثاني، لم تتجاوز حصة قنوات الجهات الخارجية نحو 3.7% من إنفاق إصدار البطاقات لدى CC؛
وبحلول الربع الثالث، ارتفعت هذه النسبة إلى 20%.
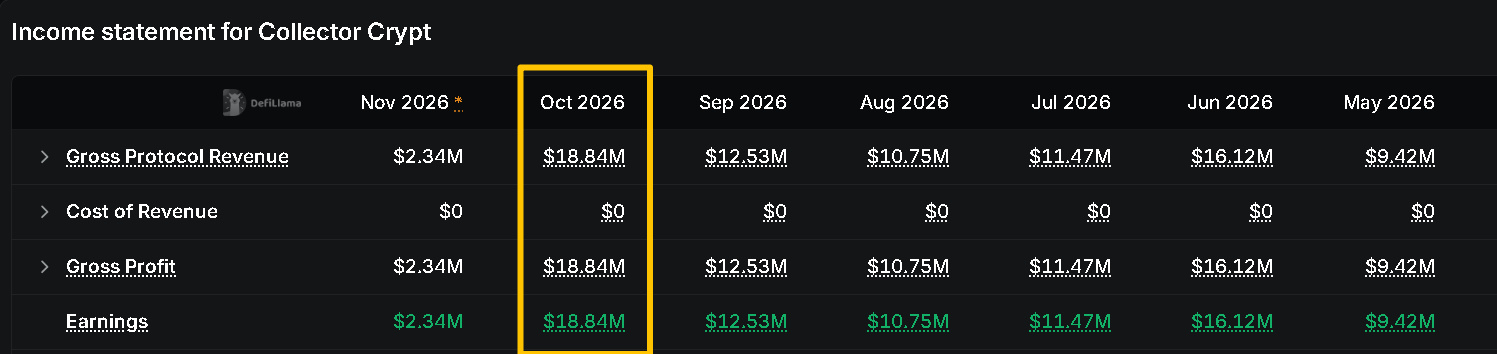
حدث دمج Pump fun في الربع الرابع، لذا يُتوقع أن تشهد هذه الأرقام نموًا ملحوظًا إضافيًا بحلول نهاية الربع. واستنادًا إلى البيانات الشهرية المتاحة، ربما سجلت إيرادات بروتوكول CC بالفعل أعلى مستوى شهري لها، ويُعزى ذلك أيضًا إلى دمج Pump fun في أكتوبر
لكن......
ثالثًا، هل أنت الطرف الأول أم أنا الطرف الأول؟
لم ينتهِ الأمر عند هذا الحد فيما يتعلق بدمج Pump fun المذكور أعلاه. فبحسب تقرير نشرته SolanaFloor في أواخر أكتوبر، انتقلت Pump.fun إلى منافستها Phygitals بعد اعتمادها مبدئيًا على بنية CC التحتية لإصدار البطاقات.
وأشار التقرير أيضًا إلى أن المنصات المعنية لم تعلن رسميًا عن شراكة حصرية طويلة الأمد. وهذا يعني أنه، على الأقل في شكل المنتج الحالي، لا تُعد CC البروتوكول الوحيد المتاح في هذا المجال.
وهذا يختلف عن هيمنة Hyperliquid الكاملة في مجال Perp DEX؛ فبفضل الميزة المتراكمة لسيولة الأصول في Perp DEX، تتمتع البروتوكولات الناضجة بقدرة أكبر على تحديد الأسعار في الواجهة الخلفية. لكن CC لا تملك حاليًا سلطة تحديد الأسعار في سوق إصدار البطاقات التابع لجهات خارجية.
بالنسبة إلى البروتوكولات الخارجية التي تدمج خدماتها حاليًا، لنفترض أن مزودَي خدمة كليهما يستطيعان توفير حزم بطاقات بوكيمون، ويدعمان إعادة الشراء الفورية أيضًا. عندها سيكون من الطبيعي أن تختار المنصة المزود الذي يوفّر تشكيلة أوسع من البطاقات، أو عروضًا أكثر تنافسية لإعادة الشراء، أو شروط تعاون أفضل.
في هذه الحالة، قد تتمتع التطبيقات التي تملك بوابة الوصول إلى المستخدمين بقدرة تفاوضية أكبر.
من المفترض أن تكون البنية التحتية نشاطًا يكون فيه الطرف الأول هو صاحب الكلمة، لكن في المرحلة الحالية من البطاقات على السلسلة، يبدو أن «الطرف الأول» الذي يقدّم الدعم في الواجهة الخلفية أقرب إلى أن يكون «الطرف الثاني».
لذلك، إذا أرادت CC زيادة إيراداتها بالاعتماد على قنوات الجهات الخارجية، فستواجه في الواقع مشكلتين:
عليها إقناع مزيد من التطبيقات بدمج خدمة إصدار البطاقات الخاصة بها؛
وعليها أيضًا ضمان احتفاظها بإيرادات كافية بعد توسع حجم المعاملات.
أما النقطة الثانية على وجه الخصوص، فإذا اختارت fomo الآن دمج الخدمة، وطالبت في الوقت نفسه بحصة أكبر من الإيرادات مقارنة بالقناة الحالية، فمن المرجح أن تضطر CC، إن أرادت التعاون، إلى اقتطاع جزء إضافي للشريك من الإيرادات المحدودة التي تحتفظ بها أصلًا.
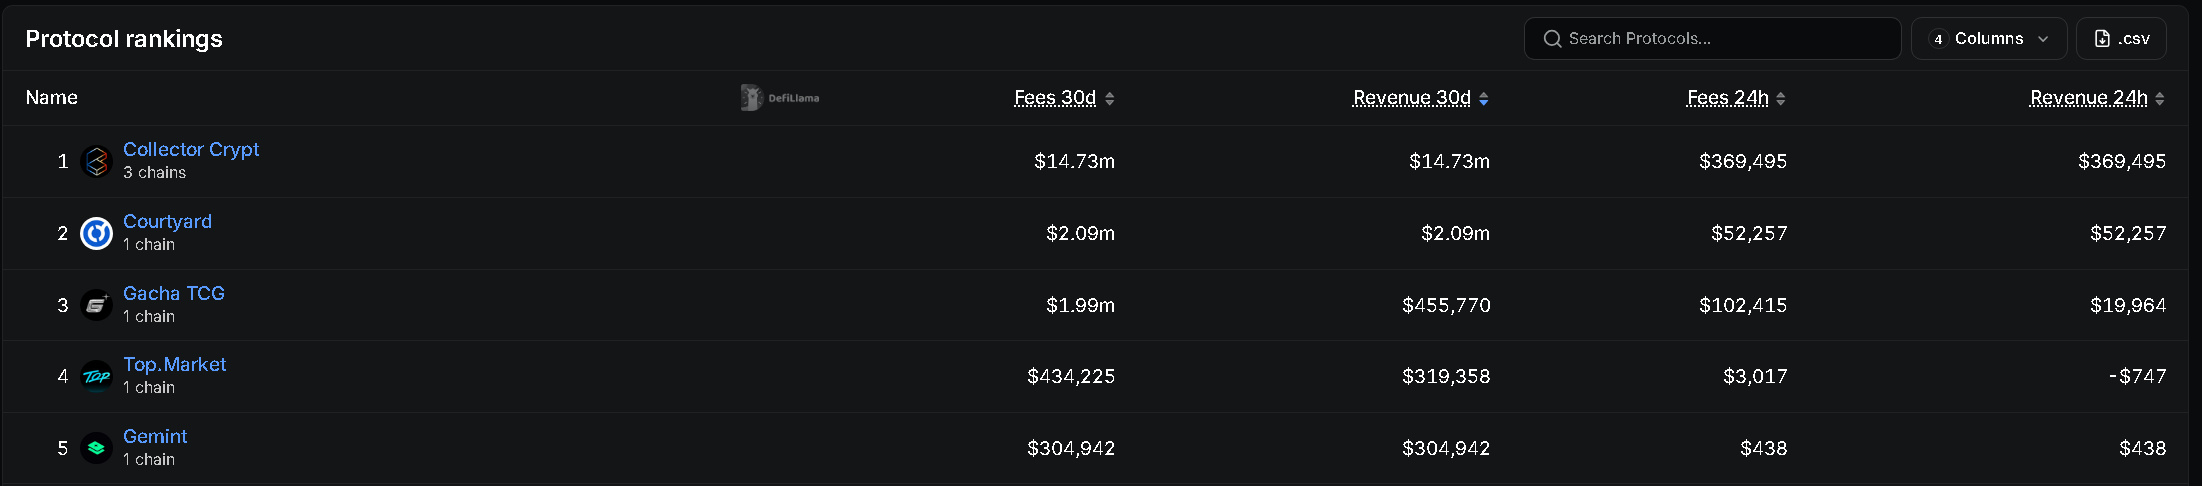
لذا، رغم أن CC تبدو اليوم وكأنها أصبحت «الأولى بلا منازع» في هذا المجال، فإن نموذج أعمالها وبياناتها التشغيلية لا يضعانها في موقع يصعب استبداله.