


الخلاصة
·اتخذت ستيفل انتقال القيادة سيناريوها الأساسي، وخفّضت السعر المستهدف لسهم إنفيديا من 315 دولارًا إلى 205 دولارات، مع الإبقاء على تصنيف «شراء».
·تركّز هذا التعديل أساسًا على مضاعف التقييم؛ إذ خفّضت ستيفل مضاعف الربحية المتوقع للسنة المالية 2028 من 20 مرة إلى 13 مرة، مع استمرارها في توقع أن تتجاوز النتائج القريبة التوقعات بفارق طفيف.
·قدّر دان آيفز وجين مونستر سابقًا أن رحيل جنسن هوانغ قد يخفض تقييم إنفيديا بنسبة تتراوح بين 20% و30%، لكنهما قدّرا آنذاك احتمال رحيله بنحو 10% إلى 15% فقط.
·مع ورود تقارير عن إقالته والبحث عن خليفة له، بات من الضروري إعادة النظر في التقييم السابق القائل إن «مخاطر رحيله انعكست بالفعل في سعر السهم».
·قدّر TIKR أنه مع ثبات توقعات الأرباح، فإن خصمًا يتراوح بين 20% و30% سيخفض مضاعف الربحية المستقبلي لـNvidia إلى نحو 10–12 مرة.
·إذا أثرت قيود التصدير اللاحقة في المبيعات المدرجة بالفعل ضمن التوقعات، فسيتعين على السوق خفض توقعات الأرباح، ما قد يضغط على مضاعف التقييم والأرباح في آن واحد.
أصبحت السترة الجلدية الشهيرة التي يرتديها Huang Renxun استعارةً في نقاش وول ستريت حول تقييم Nvidia.
في 10 نوفمبر، وصف Scott Galloway في بودكاست (Pivot) قطاع الذكاء الاصطناعي في تلك الليلة بأنه «يعتمد بالكامل تقريبًا على سترة جلدية واحدة». ومع شروع مجلس إدارة Nvidia في تحقيق مستقل بشأن Huang Renxun، بدأ المستثمرون تسعير سيناريو نادرًا ما ناقشوه بجدية من قبل: كم ستساوي Nvidia إذا غادر مؤسسها؟
كان التقدير الأولي لبعض المحللين أن التقييم قد ينخفض بنسبة تتراوح بين 20% و30%. ثم بدأت شركات الوساطة بتعديل الأسعار المستهدفة. ففي 12 نوفمبر، أفاد موقع Investing.com بأن Stifel خفضت السعر المستهدف لـNvidia من 315 دولارًا إلى 205 دولارات، بانخفاض يقارب 35%، مع الإبقاء على تصنيف «شراء».
حتى وقت نشر التقرير، لم تكن Nvidia قد أعلنت عن أي تغيير في القيادة. لكن انتقال الإدارة أصبح ضمن السيناريو الأساسي في إطار التقييم لدى Stifel.
بدأت قيمة Huang Renxun تنعكس في خصم على مضاعف الربحية
قدّم تعديل Stifel مجموعة من الأرقام المحددة للإجابة عن سؤال «كم تساوي قيمة Huang Renxun؟».
استخدمت المؤسسة أرباحًا متوقعة للسهم الواحد قدرها 15.65 دولارًا للسنة المالية 2028، وخفضت مضاعف الربحية المستخدم لحساب السعر المستهدف من 20 مرة إلى 13 مرة. ووفق هذا الأساس، يعادل مضاعف 13 مرة نحو 203 دولارات، وهو قريب من السعر المستهدف الجديد البالغ 205 دولارات.
يعكس مضاعف الربحية السعر الذي يرغب المستثمرون في دفعه مقابل كل دولار من الأرباح. وعندما تبقى توقعات الأرباح عند مستويات متقاربة، يشير انخفاض المضاعف إلى تراجع ثقة المستثمرين بالنمو المستقبلي، وانخفاض السعر الذي يرغبون في دفعه.
لا يزال تقييم Stifel للأداء التشغيلي القريب لـNvidia إيجابيًا نسبيًا. وتتوقع المؤسسة أن تتجاوز نتائج الربع الثالث من السنة المالية 2027، التي ستعلنها الشركة في 17 نوفمبر، التوقعات قليلًا، وأن تظل الإمدادات العامل الرئيسي الذي يحد من النمو، مع وجود مجال لرفع توقعات الأرباح للسنة المالية 2028. وفي الوقت نفسه، فإن هوية الخليفة وتوقيت الانتقال، واحتمال بقاء كبار المديرين الأساسيين، والتعديلات على قنوات البيع وترتيبات الامتثال لقواعد التصدير، كلها تزيد من عدم اليقين بشأن النمو على المدى البعيد.
تعيد مؤسسات أخرى تقييم هذه المخاطر أيضًا. فبحسب Investing.com، خفضت Bernstein تصنيف Nvidia من «أداء يفوق السوق» إلى «أداء يوازي السوق»، وخفضت السعر المستهدف إلى 200 دولار. وأخرجتها Morgan Stanley من قائمة أسهمها المفضلة، لكنها أبقت على تصنيف «زيادة الوزن» وسعر مستهدف قدره 300 دولار. وقد ظهر تباين واضح بين المؤسسات في موازنتها بين الأرباح والتقييم.
تتجلى أهمية Huang Renxun أولًا في طريقة تنظيم Nvidia. وأشار Robert Cyran، كاتب عمود Breakingviews في رويترز، إلى أن أكثر من 60 شخصًا يرفعون تقاريرهم مباشرة إلى Huang Renxun، فيما يتساوى أربعة من كبار المديرين التابعين له في المكانة. وهذا الهيكل المتمحور حول المؤسس يفرض على الخليفة تولي مسؤوليات متعددة في آن واحد، تشمل الحكم التقني والتنسيق الداخلي والتواصل مع العملاء، كما يزيد صعوبة الانتقال العاجل.
وتشكل العلاقات التجارية خارج الشركة اختبارًا آخر للخليفة. فعملاء كبار مثل Microsoft وAmazon وGoogle يواصلون شراء رقائق Nvidia، ولديهم أيضًا حافز لتطوير منتجاتهم الخاصة الأقل تكلفة. وقد رفع Huang Renxun تكلفة تبديل الموردين على العملاء عبر توسيع منظومة البرامج والمعدات المساندة، وأقام في الوقت نفسه شراكات تمويلية مع مؤسسات مثل Apollo وBlackstone لمساعدة العملاء على تدبير تمويل شراء الرقائق. ويرى Cyran أن الاستثمار في العملاء الأصغر حجمًا ودعمهم بالتمويل يساعدان أيضًا على توسيع قاعدة المشترين والحد من القوة التفاوضية لعدد قليل من العملاء الكبار.
يربط هذا النهج بين القدرة التنافسية للمنتجات وتمويل العملاء ونمو الطلبات. وستؤثر قدرة الخليفة على مواصلة هذه الشراكات في تقديرات المستثمرين للإيرادات المستقبلية وهوامش الربح، كما ستحدد مقدار علاوة التقييم التي تستطيع Nvidia الاحتفاظ بها.
صدمة تتراوح بين 20% و30%، بحسب احتمال التنحي
قبل أن تعدّل Stifel السعر المستهدف، كان Dan Ives وGene Munster قد حاولا بالفعل تقدير أثر تنحي Huang Renxun.
قال Dan Ives من Yorkville Ives & Co. في 10 نوفمبر إن قيمة شركة Nvidia وأسهمها قد تنخفض بنسبة تتراوح بين 25% و30% إذا أُقيل Huang Renxun من منصب الرئيس التنفيذي. وقدّر حينها احتمال حدوث ذلك بنحو 15%.
قدّر Gene Munster من Deepwater Asset Management حجم الصدمة بنحو 20%. ورأى أن سعر السهم ربما كان يعكس آنذاك احتمال تنحٍ يبلغ نحو 25%، فيما قدّر هو الاحتمال بنسبة تتراوح بين 10% و15%.
أجرى TIKR بناءً على ذلك حسابًا بسيطًا مرجحًا بالاحتمالات. فوفق تقدير Ives، فإن خسارة في التقييم تتراوح بين 25% و30% مضروبة في احتمال حدوث يبلغ 15%، تعادل أثرًا بنحو 3.75% إلى 4.5% على التقييم الإجمالي. وبحسب تقدير Munster، يبلغ الأثر نحو 2% إلى 3%.
وبناءً على هذه الافتراضات، رأى TIKR في مقال نُشر في 11 نوفمبر أن الانخفاض على مدى جلستي تداول متتاليتين ربما استوعب بالفعل معظم مخاطر التنحي.
لكن هذا الاستنتاج يعتمد بدرجة كبيرة على توقيت نشر الأخبار.
لاحقًا، ذكرت (وول ستريت جورنال) أن مجلس الإدارة يستعد لإقالة Huang Renxun، فيما أفادت بلومبرغ بأن الشركة استعانت بشركة متخصصة في البحث عن القيادات، وتدرس تعيين رئيس تنفيذي مؤقت. وبحلول الوقت الذي أصدرت فيه Stifel أحدث تقديراتها، كان انتقال القيادة قد دخل ضمن السيناريو الأساسي لديها. لذا بات من الضروري إعادة تقييم افتراض الاحتمال السابق، البالغ 10% إلى 15%.
إذا رأى المستثمرون أن التنحي أصبح أكثر احتمالًا، فسيتسع خصم المخاطر الذي ينبغي أن يعكسه سعر السهم الحالي، حتى إن ظل تقديرهم لحجم خسارة القيمة بعد التنحي دون تغيير. ولتحديد ما إذا كانت المخاطر قد انعكست بالكامل في سعر السهم، لا بد من تقدير احتمال التنحي والأثر الفعلي لتغيير الإدارة على قيمة الشركة معًا.
مع ثبات توقعات الأرباح، قد يتراجع مضاعف ربحية Nvidia إلى 10–12 مرة
يرى TIKR أن تقييم Nvidia لا يزال مدعومًا بتوقعات السوق لنمو أرباحها.
وفقًا لتقديرات الإجماع التي استشهد بها TIKR، سترتفع الأرباح المعدلة للسهم الواحد لدى Nvidia من 9.32 دولارات للسنة المالية المنتهية في يناير 2027 إلى 21.41 دولارًا للسنة المالية المنتهية في يناير 2029، أي أكثر من الضعف خلال عامين.
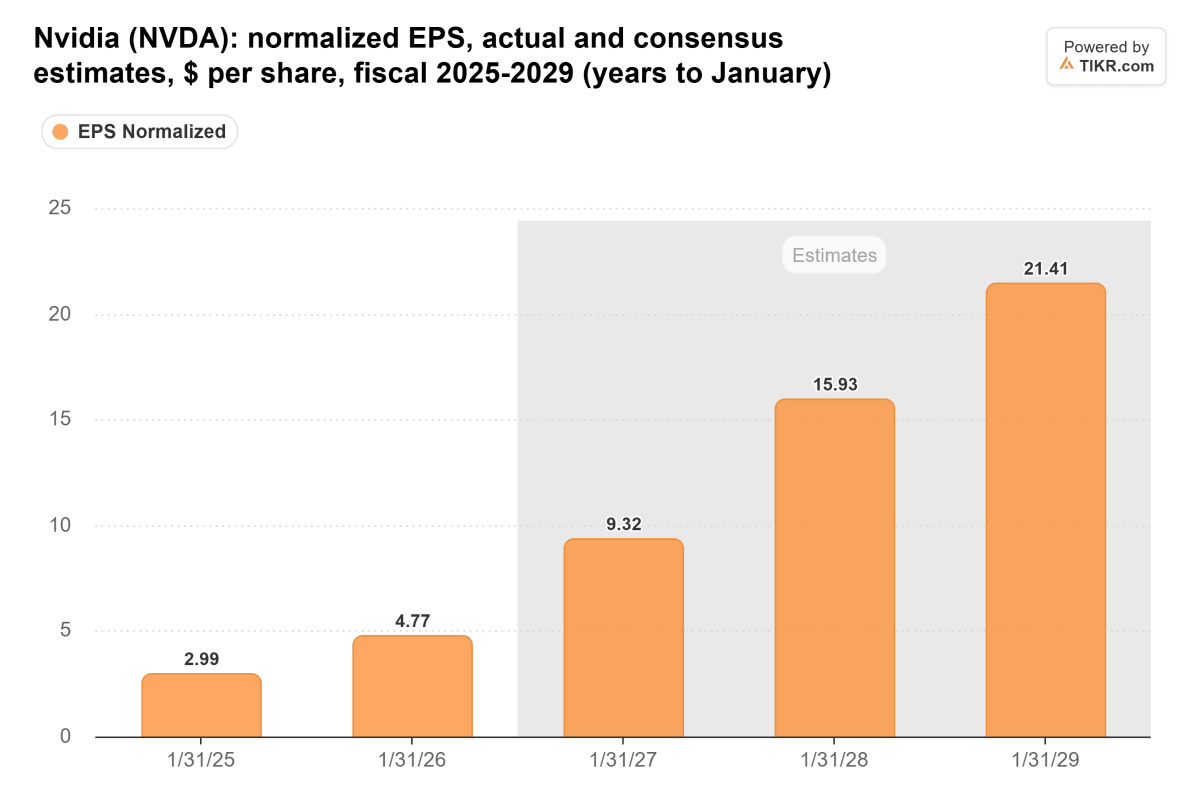
الأرباح المعدلة للسهم الواحد لدى Nvidia في السنوات المالية 2025–2029، بالدولار. وتمثل المنطقة الرمادية تقديرات إجماع السوق.
تُظهر بيانات TIKR أن مضاعف الربحية المتوقع لـNvidia للأشهر الاثني عشر المقبلة بلغ نحو 14.8 مرة في 9 نوفمبر، وهو من أدنى مستوياته خلال السنوات الثلاث الماضية، وأقل من متوسط الفترة نفسها البالغ نحو 30.1 مرة.
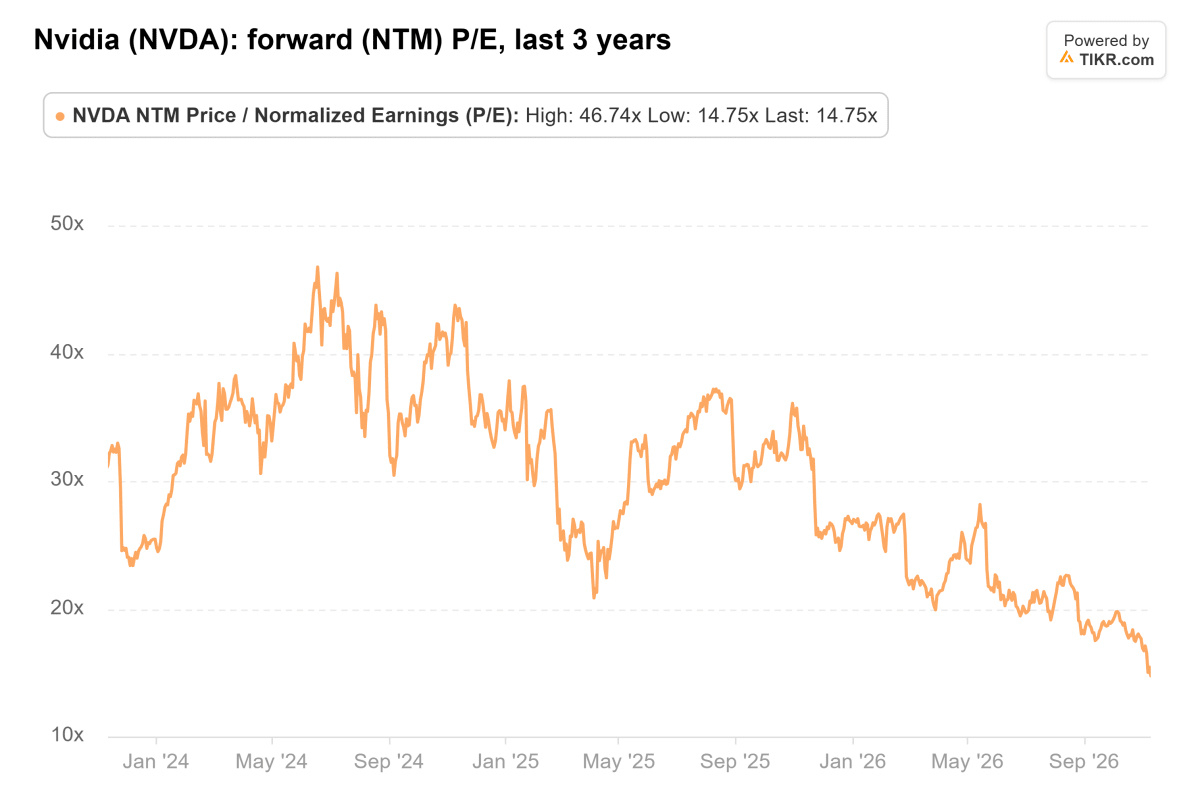
مضاعف الربحية المتوقع لـNvidia للأشهر الاثني عشر المقبلة خلال السنوات الثلاث الماضية؛ وتبلغ أحدث قيمة في الرسم 14.75 مرة.
إذا ظلت توقعات الأرباح على حالها، فإن خصمًا يتراوح بين 20% و30% على سعر السهم من هذا المستوى يعادل مضاعف ربحية يبلغ نحو 10.4 إلى 11.8 مرة. وهذا ما قصده TIKR بقوله: «من دون Huang Renxun، قد تصبح Nvidia سهمًا يُتداول بمضاعف ربحية يتراوح بين 10 و12 مرة».
يستند هذا الحساب إلى سعر السهم وتوقعات الأرباح في ذلك الوقت. ومع تغير السعر وتقديرات السوق، يتغير المضاعف المقابل أيضًا. إضافة إلى ذلك، استخدم TIKR الأرباح المتوقعة للأشهر الاثني عشر المقبلة، بينما استخدمت Stifel الأرباح المتوقعة للسنة المالية 2028، لذا يختلف أساس التقييم بينهما.
يعكس التقديران معًا استمرار توقع السوق لنمو أرباح Nvidia، مع إعادة النظر في السعر الذي ينبغي دفعه مقابل تلك الأرباح. وقد يصبح غياب خليفة واضح، واستقرار الإدارة، واستمرارية الاستراتيجية، عوامل تضغط على مضاعف التقييم.
ويتوقف مقدار الخصم الذي سيبقى في نهاية المطاف على قدرة Nvidia على تقديم خطة انتقال موثوقة، وعلى قدرة الخلف على الحفاظ على تنفيذ المنتجات والعلاقات مع العملاء والتعاون في التمويل.
إذا خُفّضت توقعات الأرباح أيضًا، فستزداد حدة إعادة التقييم
يشترك التقديران المذكوران أعلاه في افتراض أساسي: أن تتحقق الأرباح التي يتوقعها المحللون.
أشار TIKR إلى أنه إذا دفعت المراجعات اللاحقة إلى تشديد قواعد التصدير وأثرت في المبيعات المدرجة بالفعل ضمن التوقعات، فسيتعين على المحللين خفض توقعاتهم للأرباح لكل سهم. وعندئذ، قد تتعرض الأسعار المستهدفة لضغط مزدوج من تراجع الأرباح وانكماش مضاعف التقييم.
كانت توقعات Nvidia السابقة للأداء تفترض بالفعل عدم وجود إيرادات من أعمال الحوسبة لمراكز البيانات في الصين. لذلك ينبغي تقييم أثر السياسات اللاحقة على مستوى العملاء والمناطق وقنوات البيع المحددة، لمعرفة ما إذا كانت القيود الجديدة ستطال توقعات الإيرادات الحالية.
ستوفر نتائج 17 نوفمبر اختبارًا لذلك. وكانت الشركة قد حددت توجيهات للإيرادات الفصلية عند 108 مليارات دولار، بزيادة أو نقصان قدرها 2%. وتتوقع Stifel أن تتجاوز النتائج الفعلية التوقعات قليلًا، كما سيراقب المستثمرون توجيهات النمو اللاحقة، وتوضيحات الإدارة بشأن الإمدادات وطلب العملاء وترتيبات القيادة.
لا تزال الإجابة عن سؤال «كم تساوي Nvidia من دون Huang Renxun؟» تعتمد على مجموعتين من المتغيرات. فإذا واصلت الشركة تحقيق نمو الأرباح، فسيقتصر التعديل الأساسي في السوق على مضاعف الربحية الذي يرغب المستثمرون في دفعه؛ أما إذا أثر التغيير الإداري أكثر في تنفيذ الأعمال وتوقعات الطلبات، فقد تواجه توقعات الأرباح خفضًا أيضًا.
ستحدد قدرة خطة الخلافة على استقرار الفريق الأساسي، ومضي خطط المنتجات وفق الجدول، واستمرار حصول العملاء على التمويل لشراء القدرة الحاسوبية، ما إذا كان الخصم الذي تضعه وول ستريت حاليًا تعويضًا عن مخاطر فترة الانتقال أم إعادة تقييم أكثر استدامة.