نسمع الكثير من الضجيج حول اختفاء عمليات إعادة شراء الأسهم المزعوم بسبب إعطاء الشركات الأولوية للإنفاق الرأسمالي. وهذا طرح مضلل.
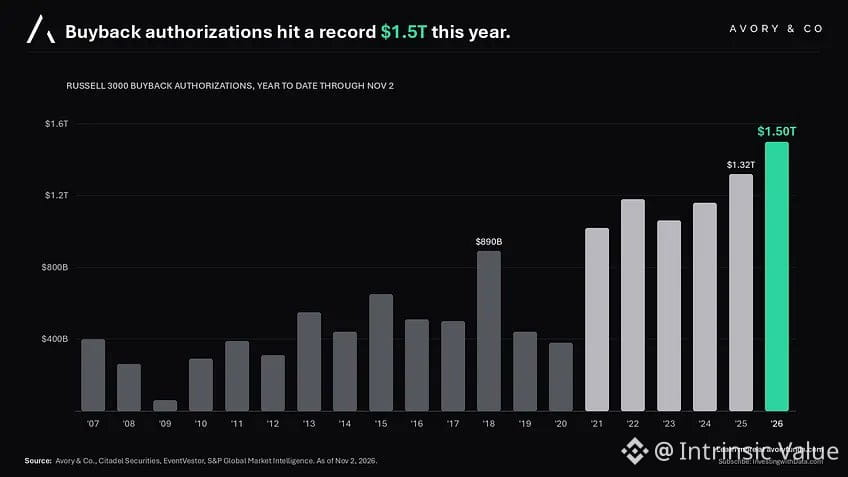
صحيح أن عدداً قليلاً من شركات الحوسبة فائقة النطاق تضخ الأموال في البنية التحتية. لكن إذا نظرنا إلى الصورة الأشمل: فقد أجازت الشركات الأمريكية للتو عمليات إعادة شراء أسهم بقيمة قياسية بلغت 1.5 تريليون دولار. ولم تتغير الصورة الإجمالية.
وهذا مهم للتقييم. فإعادة شراء الأسهم تقلل عدد الأسهم، وتُحسّن ربحية السهم ظاهرياً، وغالباً ما تدعم مضاعفات التقييم من دون تحسين جودة الأعمال الأساسية. وتشير الموافقات القياسية إلى أن الإدارة ما زالت ترى في دعم سعر السهم أولوية — ويبقى السؤال ما إذا كان ذلك يعكس ثقة بالقيمة الجوهرية أم مجرد هندسة مالية.
لا تخلطوا بين بضعة أخبار بارزة عن الإنفاق الرأسمالي وبين تحوّل واسع في تخصيص رأس المال. فماكينة إعادة شراء الأسهم لا تزال تعمل بأقصى سرعتها.
صحيح أن عدداً قليلاً من شركات الحوسبة فائقة النطاق تضخ الأموال في البنية التحتية. لكن إذا نظرنا إلى الصورة الأشمل: فقد أجازت الشركات الأمريكية للتو عمليات إعادة شراء أسهم بقيمة قياسية بلغت 1.5 تريليون دولار. ولم تتغير الصورة الإجمالية.
وهذا مهم للتقييم. فإعادة شراء الأسهم تقلل عدد الأسهم، وتُحسّن ربحية السهم ظاهرياً، وغالباً ما تدعم مضاعفات التقييم من دون تحسين جودة الأعمال الأساسية. وتشير الموافقات القياسية إلى أن الإدارة ما زالت ترى في دعم سعر السهم أولوية — ويبقى السؤال ما إذا كان ذلك يعكس ثقة بالقيمة الجوهرية أم مجرد هندسة مالية.
لا تخلطوا بين بضعة أخبار بارزة عن الإنفاق الرأسمالي وبين تحوّل واسع في تخصيص رأس المال. فماكينة إعادة شراء الأسهم لا تزال تعمل بأقصى سرعتها.