#anthropic拒绝延期ipo,本周路演估值几何?
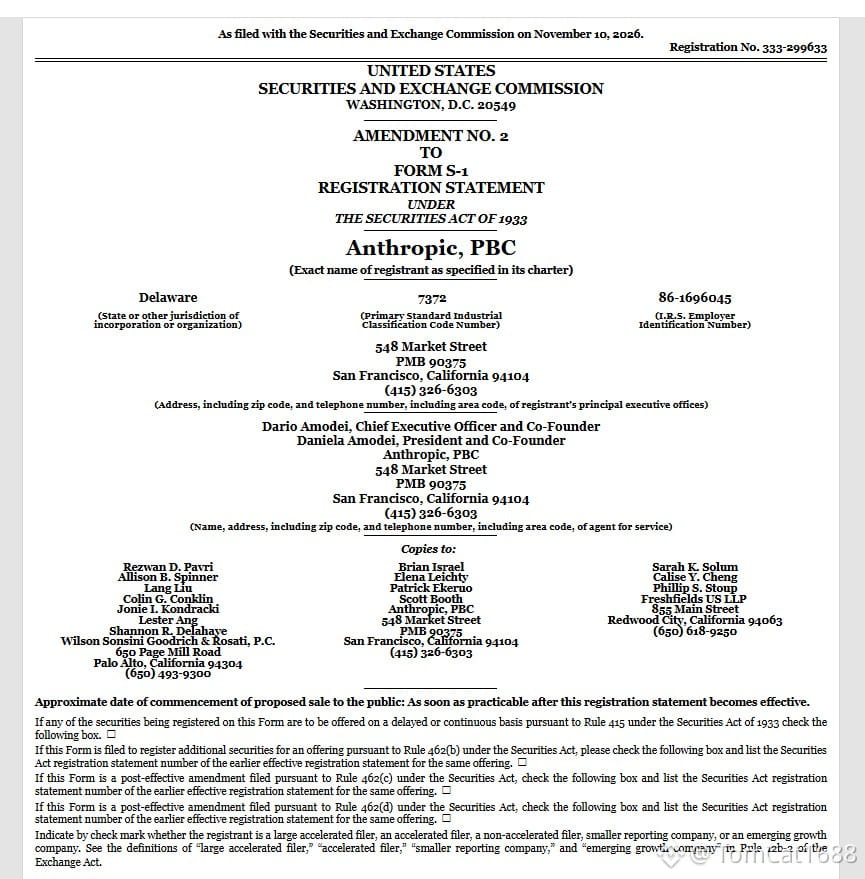
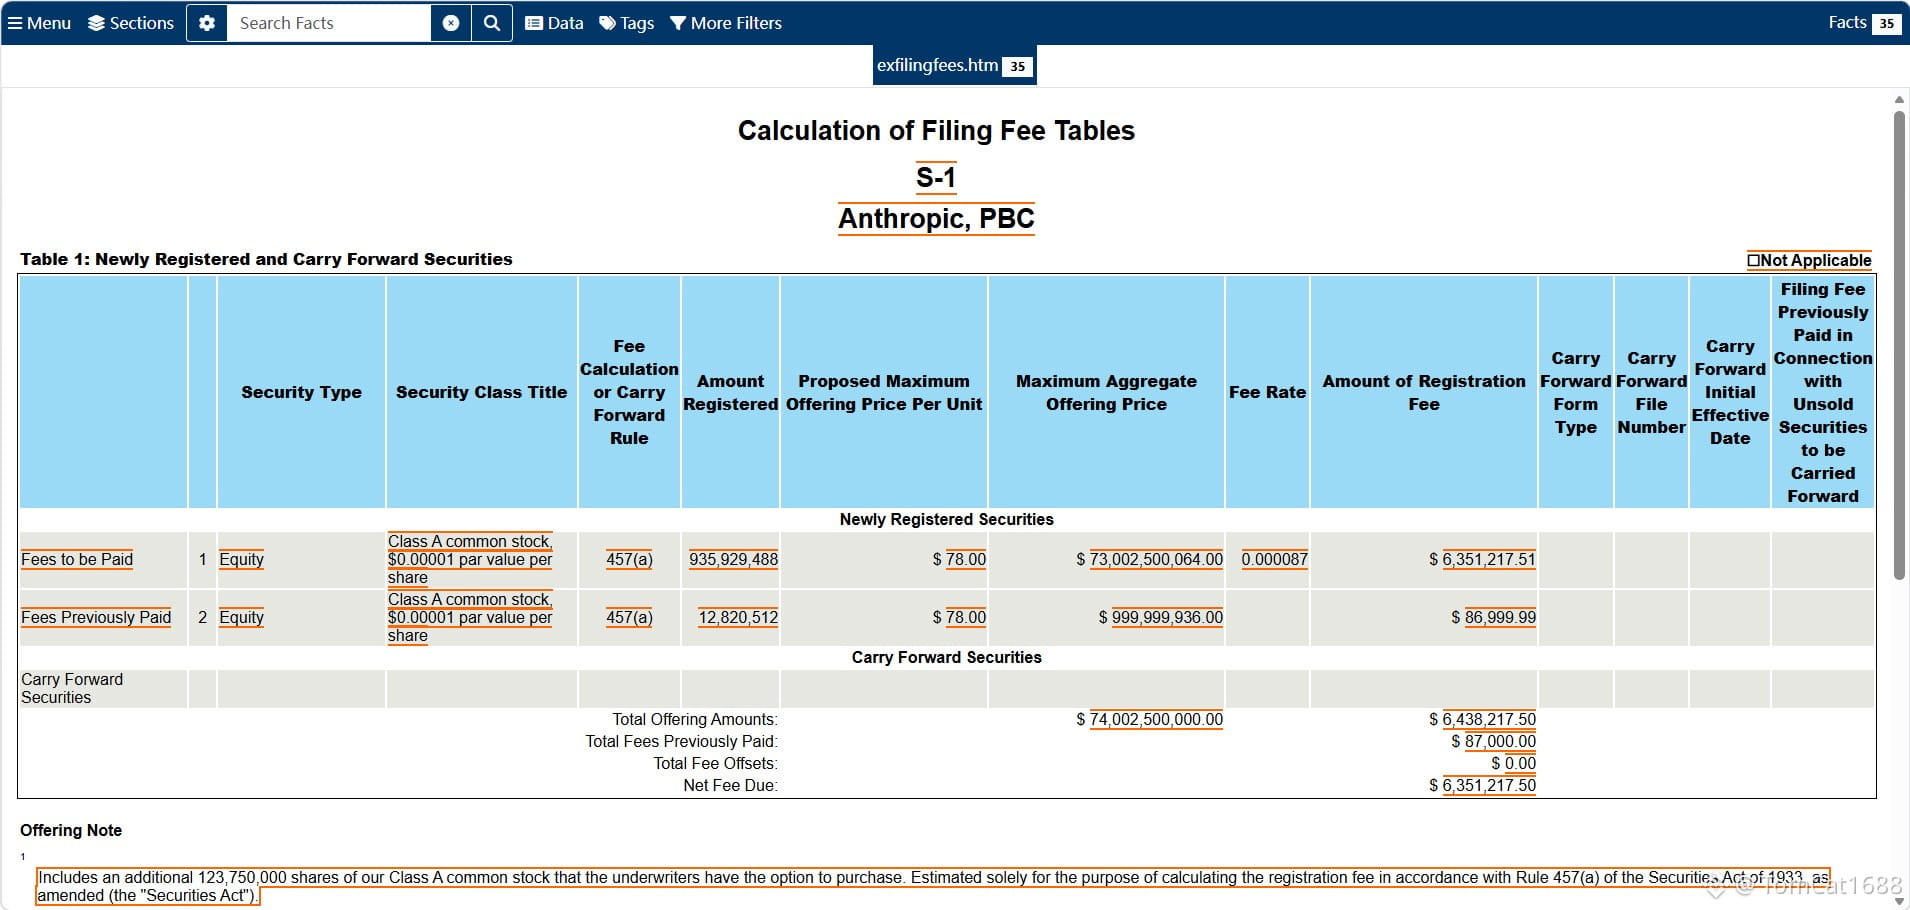
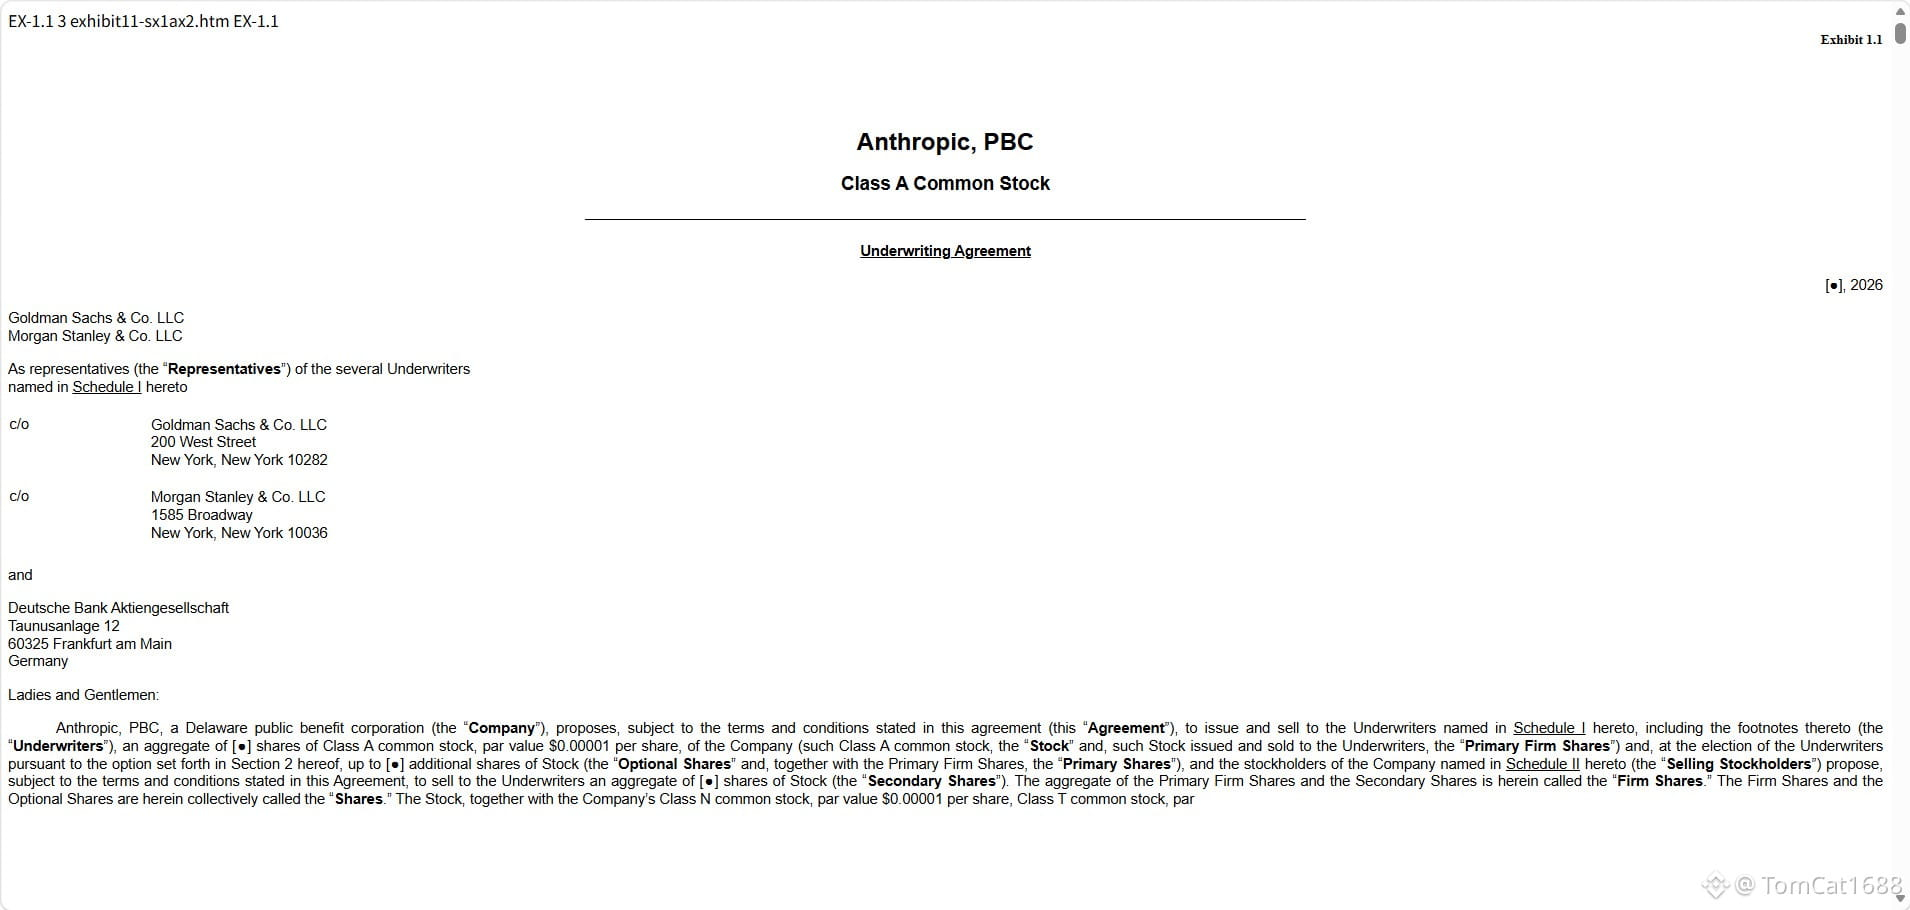
لم تؤجل Anthropic طرحها. انطلقت الجولة الترويجية في 10 نوفمبر وفق الموعد المحدد، مع طرح 825 مليون سهم، وبنطاق سعري يتراوح بين 70 و78 دولارًا. وعند الحد الأعلى، تبلغ قيمة الشركة على أساس التخفيف الكامل 1.405 تريليون دولار. ومن المقرر تحديد السعر في 18 نوفمبر، والإدراج في ناسداك في 19 نوفمبر.
في الأسبوع الماضي، قال بعض المستثمرين إن الوصول إلى تقييم قدره 1.5 تريليون دولار سيكون صعبًا، لكن سجل الاكتتاب تجاوز بالفعل حجم الطرح ضمن النطاق السعري. كان السوق يخشى ألا تتمكن من طرح أسهمها، لكنها أطلقت الجولة الترويجية في موعدها.
يبلغ التقييم 1.4 تريليون دولار، أي ما يعادل نحو 17 مرة المبيعات، استنادًا إلى إيرادات سنوية محسوبة على أساس الوتيرة الحالية قدرها 81 مليار دولار في أواخر أكتوبر. في جولة التمويل التي أُجريت في مايو، بلغ التقييم 965 مليار دولار، فيما كانت الإيرادات السنوية المحسوبة على أساس الوتيرة الحالية نحو 45 مليار دولار، أي إن مضاعف المبيعات تجاوز 20 مرة. ارتفع التقييم بأكثر من 40%، لكن المضاعف انخفض. مضاعف مبيعات يبلغ 17 مرة ليس رخيصًا، لكنه أقل من مضاعف جولة مايو.
ثقتها في المضي قدمًا وفق الخطة الأصلية تنبع من هنا. فالإيرادات تنمو بوتيرة أسرع من التقييم، كما يمكنها أن تسبق OpenAI إلى الطرح العام، وتحصد حق تحديد سعر أول شركة ذكاء اصطناعي تُدرج في الولايات المتحدة.
الإدراج لا يعني سوى الحصول على المال، أما الحسابات اللاحقة فأصعب. تبلغ التزامات الحوسبة طويلة الأجل الواردة في نشرة الإصدار 895.4 مليار دولار. ويمكن لهذا الطرح جمع 64.3 مليار دولار كحد أقصى، ومع 26 مليار دولار من التخصيص الاستراتيجي، يصل الإجمالي إلى 90.4 مليار دولار، أي عُشر التزامات الحوسبة فقط. الرهان وراء تقييم 1.4 تريليون دولار هو استمرار نمو الشركة، بينما لم تتحقق الأرباح بعد.
بلغت إيرادات الربع الثالث 17 مليار دولار، وهامش الربح التشغيلي المعدل 15%، بينما ظل هامش الربح وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) سلبيًا عند 3%. إذا لم تحافظ الشركة على هامش الربح هذا في أول تقرير مالي لها بعد الإدراج، فسيبدو مضاعف المبيعات البالغ 17 مرة مرتفعًا جدًا
لم تؤجل Anthropic طرحها. انطلقت الجولة الترويجية في 10 نوفمبر وفق الموعد المحدد، مع طرح 825 مليون سهم، وبنطاق سعري يتراوح بين 70 و78 دولارًا. وعند الحد الأعلى، تبلغ قيمة الشركة على أساس التخفيف الكامل 1.405 تريليون دولار. ومن المقرر تحديد السعر في 18 نوفمبر، والإدراج في ناسداك في 19 نوفمبر.
في الأسبوع الماضي، قال بعض المستثمرين إن الوصول إلى تقييم قدره 1.5 تريليون دولار سيكون صعبًا، لكن سجل الاكتتاب تجاوز بالفعل حجم الطرح ضمن النطاق السعري. كان السوق يخشى ألا تتمكن من طرح أسهمها، لكنها أطلقت الجولة الترويجية في موعدها.
يبلغ التقييم 1.4 تريليون دولار، أي ما يعادل نحو 17 مرة المبيعات، استنادًا إلى إيرادات سنوية محسوبة على أساس الوتيرة الحالية قدرها 81 مليار دولار في أواخر أكتوبر. في جولة التمويل التي أُجريت في مايو، بلغ التقييم 965 مليار دولار، فيما كانت الإيرادات السنوية المحسوبة على أساس الوتيرة الحالية نحو 45 مليار دولار، أي إن مضاعف المبيعات تجاوز 20 مرة. ارتفع التقييم بأكثر من 40%، لكن المضاعف انخفض. مضاعف مبيعات يبلغ 17 مرة ليس رخيصًا، لكنه أقل من مضاعف جولة مايو.
ثقتها في المضي قدمًا وفق الخطة الأصلية تنبع من هنا. فالإيرادات تنمو بوتيرة أسرع من التقييم، كما يمكنها أن تسبق OpenAI إلى الطرح العام، وتحصد حق تحديد سعر أول شركة ذكاء اصطناعي تُدرج في الولايات المتحدة.
الإدراج لا يعني سوى الحصول على المال، أما الحسابات اللاحقة فأصعب. تبلغ التزامات الحوسبة طويلة الأجل الواردة في نشرة الإصدار 895.4 مليار دولار. ويمكن لهذا الطرح جمع 64.3 مليار دولار كحد أقصى، ومع 26 مليار دولار من التخصيص الاستراتيجي، يصل الإجمالي إلى 90.4 مليار دولار، أي عُشر التزامات الحوسبة فقط. الرهان وراء تقييم 1.4 تريليون دولار هو استمرار نمو الشركة، بينما لم تتحقق الأرباح بعد.
بلغت إيرادات الربع الثالث 17 مليار دولار، وهامش الربح التشغيلي المعدل 15%، بينما ظل هامش الربح وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) سلبيًا عند 3%. إذا لم تحافظ الشركة على هامش الربح هذا في أول تقرير مالي لها بعد الإدراج، فسيبدو مضاعف المبيعات البالغ 17 مرة مرتفعًا جدًا