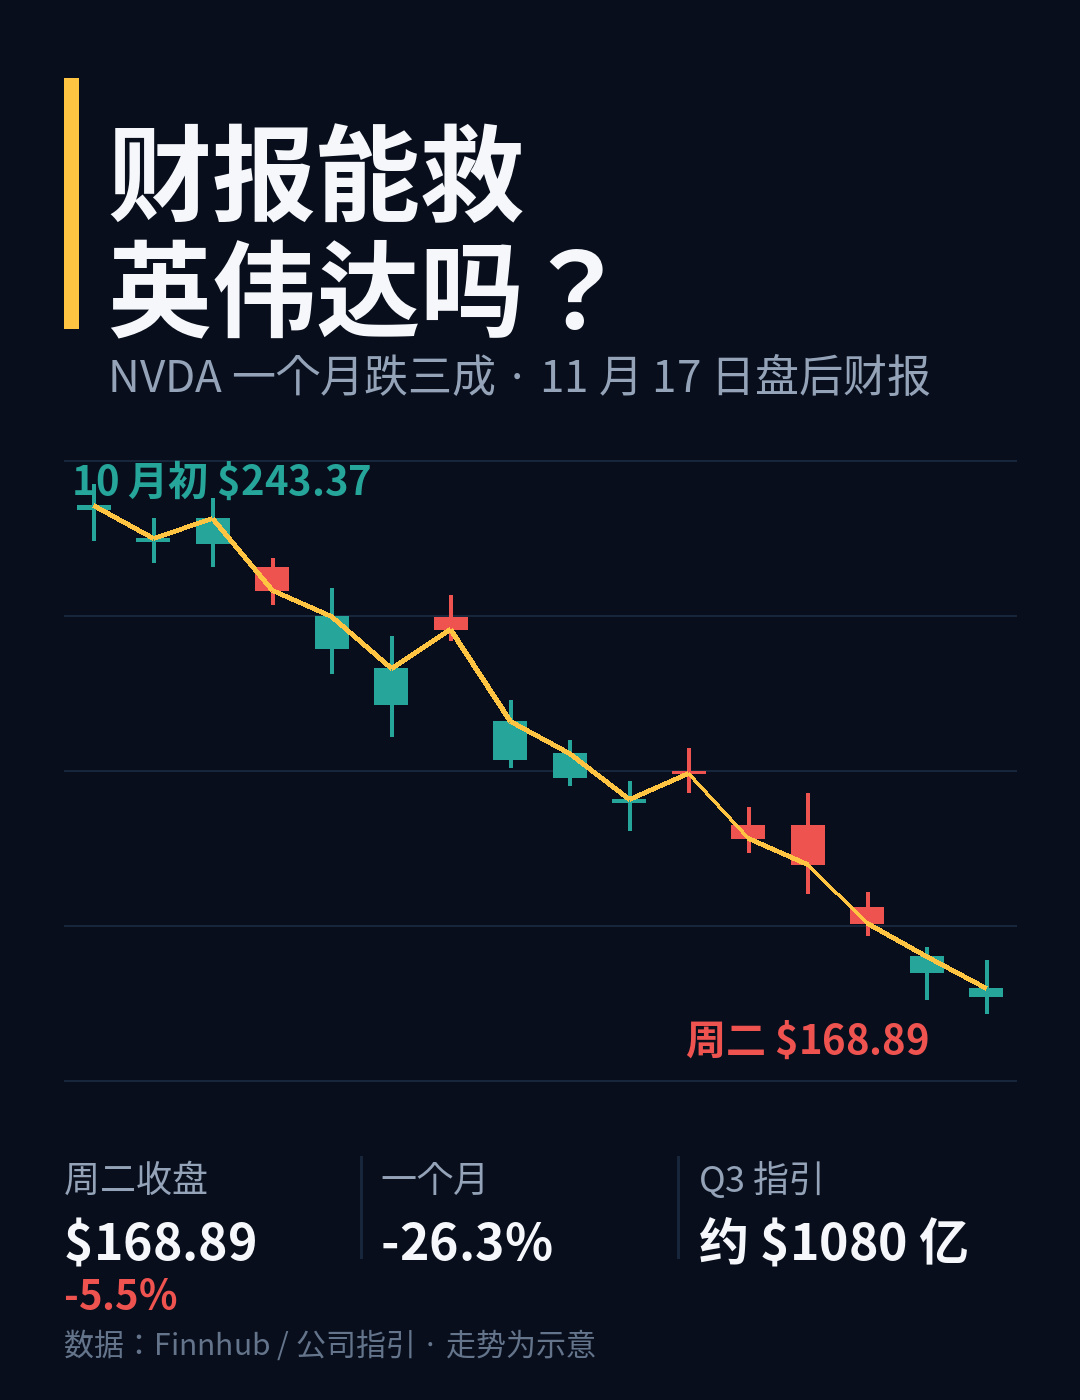
انخفض سهم إنفيديا مجددًا يوم الثلاثاء بنسبة 5.5%، وأغلق عند 168.89 دولارًا. ومنذ بلوغه ذروته عند 243 دولارًا في أوائل أكتوبر، هبط بنحو 30% خلال ما يزيد قليلًا على شهر، فيما تبخرت أكثر من 470 مليار دولار من قيمته السوقية في يومين.
أسباب الهبوط كثيرة: مؤشر أسعار المستهلكين جاء أعلى من المتوقع، ورفع الفائدة في ديسمبر بات شبه مؤكد، وقصة الرئيس التنفيذي لم تنتهِ بعد، كما خفّض المحللون السعر المستهدف. فقد خفّضته سيتي من 315 إلى 285. والسوق لا يطرح الآن سوى سؤال واحد: هل تستطيع نتائج الأعمال بعد إغلاق السوق يوم الثلاثاء المقبل (17 نوفمبر) أن تبدد هذا القلق؟
الأرقام بحد ذاتها ليست سيئة: تتوقع الشركة إيرادات تقارب 108 مليارات دولار، مقابل توقعات السوق البالغة 109.2 مليارات، أي نحو ضعف ما كانت عليه قبل عام، وهامش ربح إجمالي بنسبة 74%. لكن نتائج الأعمال لا تتعلق قطّ بمقدار ما تحققه الشركة من أرباح هذا الربع فحسب، بل بقدرتها على مواصلة النمو في الربع المقبل أيضًا. وكانت توقعات الربع الماضي عند المستوى نفسه؛ فإذا اكتفت هذه المرة بتحقيق التوقعات من دون تجاوزها، فقد لا يرضى السوق بذلك.
الشركة الجيدة والسهم الجيد أمران مختلفان، وقد تجلّى ذلك مرارًا في حالة إنفيديا خلال الشهر الماضي. قد تنعش نتائج الأعمال المعنويات، لكنها لا تبدد القلق بشأن التقييم؛ وللتعافي فعلًا، عليها أن تقدم شيئًا لم تتوقعه السوق.
سنعرف الحقيقة بعد إغلاق السوق يوم الثلاثاء المقبل. ما رأيك، هل ستنجح هذه المرة؟
#هل_يمكن_لأرباح_إنفيديا_أن_تخفف_مخاوف_السوق؟
$NVDA
أسباب الهبوط كثيرة: مؤشر أسعار المستهلكين جاء أعلى من المتوقع، ورفع الفائدة في ديسمبر بات شبه مؤكد، وقصة الرئيس التنفيذي لم تنتهِ بعد، كما خفّض المحللون السعر المستهدف. فقد خفّضته سيتي من 315 إلى 285. والسوق لا يطرح الآن سوى سؤال واحد: هل تستطيع نتائج الأعمال بعد إغلاق السوق يوم الثلاثاء المقبل (17 نوفمبر) أن تبدد هذا القلق؟
الأرقام بحد ذاتها ليست سيئة: تتوقع الشركة إيرادات تقارب 108 مليارات دولار، مقابل توقعات السوق البالغة 109.2 مليارات، أي نحو ضعف ما كانت عليه قبل عام، وهامش ربح إجمالي بنسبة 74%. لكن نتائج الأعمال لا تتعلق قطّ بمقدار ما تحققه الشركة من أرباح هذا الربع فحسب، بل بقدرتها على مواصلة النمو في الربع المقبل أيضًا. وكانت توقعات الربع الماضي عند المستوى نفسه؛ فإذا اكتفت هذه المرة بتحقيق التوقعات من دون تجاوزها، فقد لا يرضى السوق بذلك.
الشركة الجيدة والسهم الجيد أمران مختلفان، وقد تجلّى ذلك مرارًا في حالة إنفيديا خلال الشهر الماضي. قد تنعش نتائج الأعمال المعنويات، لكنها لا تبدد القلق بشأن التقييم؛ وللتعافي فعلًا، عليها أن تقدم شيئًا لم تتوقعه السوق.
سنعرف الحقيقة بعد إغلاق السوق يوم الثلاثاء المقبل. ما رأيك، هل ستنجح هذه المرة؟
#هل_يمكن_لأرباح_إنفيديا_أن_تخفف_مخاوف_السوق؟
$NVDA