


作者:Sparsity Research
编译:Saoirse,Foresight News
“链上交易环境对参与者并不友好。”“所有 KOL 都在借机牟利。”“我们却还在追捧打包交易者。”
这些问题广受诟病,但仅从交易链条的末端去寻找症结,无异于舍本逐末。Meme 币交易圈内的持币共识已然瓦解:再无人愿意长期持仓。参与者纷纷转向抢跑套利、批量发币、区块打包发射、刷取喊单激励,只因这些路径才有利可图。问题的根源处在更高层级,也就是掌控这片交易生态的平台本身。
作为规模最大的 Meme 币发行平台,Pump.fun 的激励机制,恰恰在催生这些众人所诟病的行为,最终将 Meme 币市场塑造成供给无限扩张、需求持续流失的格局。
当下舆论普遍呼吁 KOL 应当为自己的喊单言论负责,这一诉求本无可厚非。然而,倘若发放激励的 Pump.fun 无需承担相应责任,单单约束喊单者,终究治标不治本。
Pump.fun 依托归零代币获取收益
过去三十日内,Pump.fun 包揽了全链 Meme 币发行平台 92% 的发币量与 84% 的发行板块交易量。正是它,决定了这片交易生态中何种行为能够获利。
平台 95% 的协议收入,来自代币尚处于绑定曲线阶段、或是市值低于 25 万美元区间内的交易。在绑定曲线交易区间,每一笔买卖均征收 1.25% 手续费:其中 0.95% 归属 Pump.fun,0.30% 归属代币创作者。
也就是说,不考虑币价涨跌,一次完整的买卖回转,交易成本便已达到 2.5%。
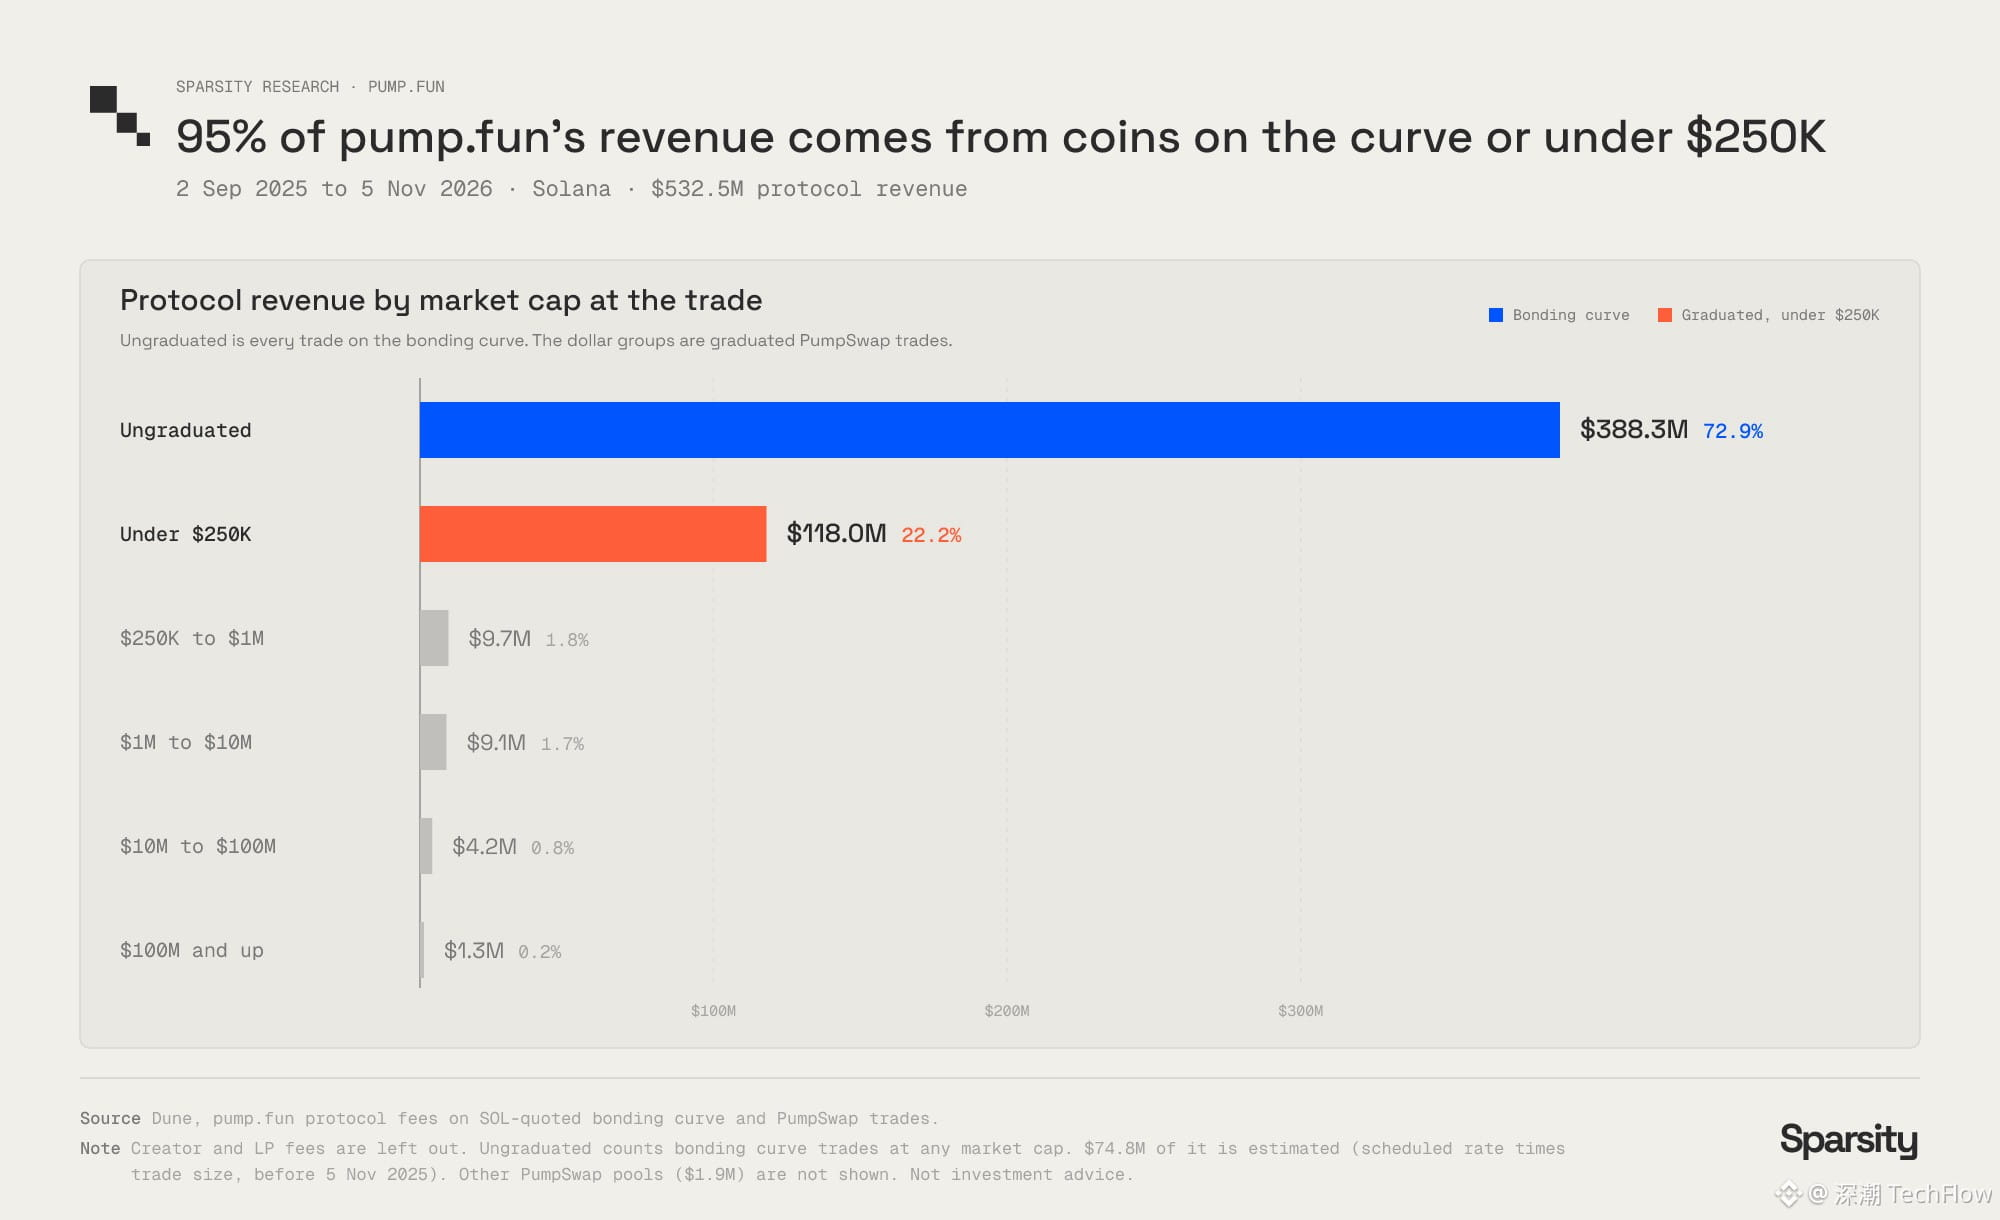
图:2025 年 9 月 2 日至 2026 年 11 月 5 日,Pump.fun 协议收入中 95% 来自绑定曲线内或市值低于 25 万美元的代币
平台收益集中于代币市值攀升至数十万美元的早期阶段,代币后续能否走出行情,对平台收益影响甚微。
以代币存续时长分析,结论同样清晰:平台四分之三的收入来自上线不足一小时的代币,87% 的收入来自上线未满一日的代币。Pump.fun 的收益高度集中于代币诞生后的首个小时窗口。
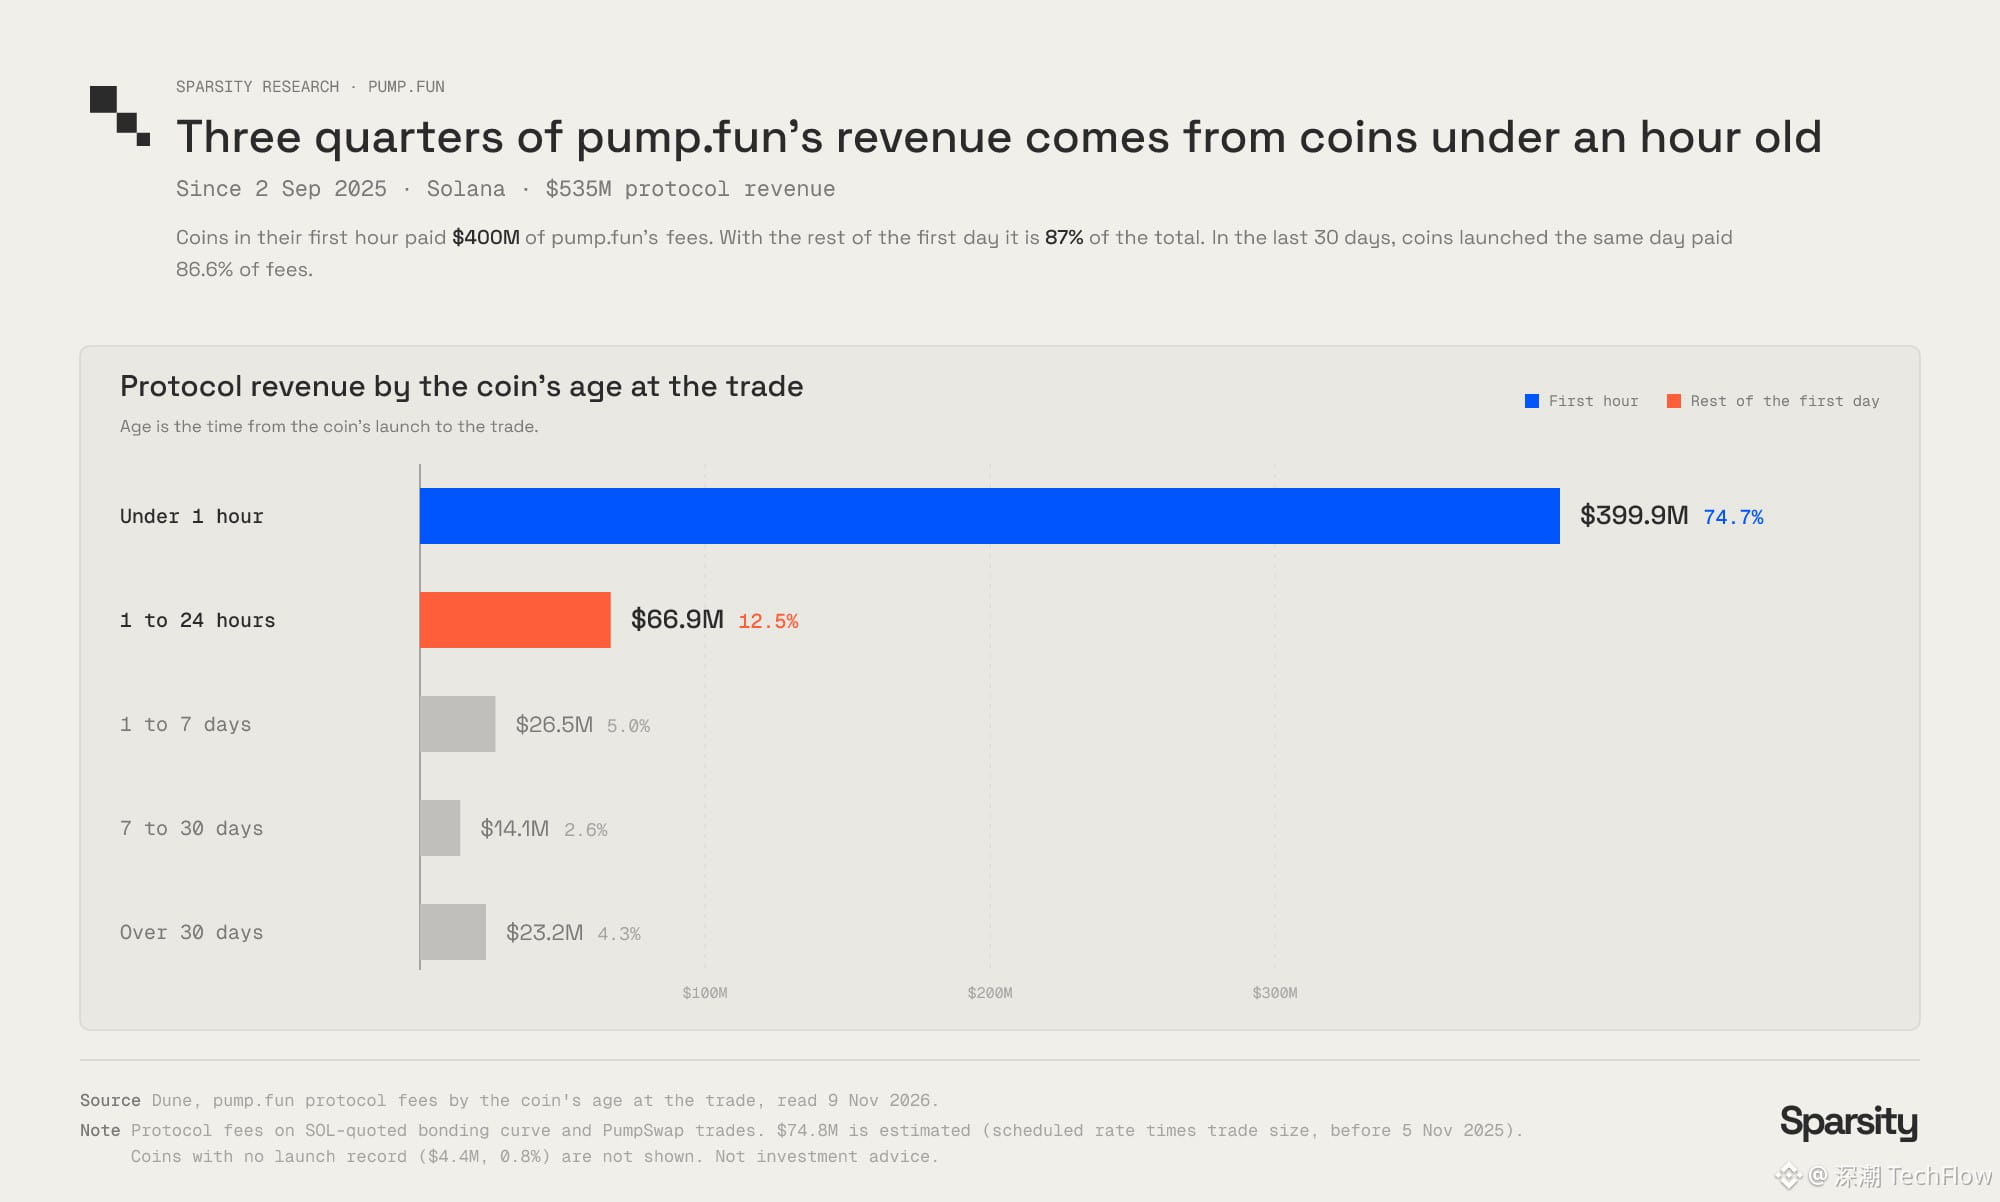
图:2025 年 9 月 2 日起,Pump.fun 近七成半收入来自上线不足一小时的代币,上线首日币种合计贡献 87% 收入
那些最终成长为头部热门的代币,为平台贡献的手续费几乎可以忽略不计:十五枚巅峰总市值合计 14 亿美元的爆款币种,仅为 Pump.fun 带来约 150 万美元手续费;而处于绑定曲线内、或是市值低于 25 万美元的小盘币种,合计贡献了 5.06 亿美元收入。
简言之,一千枚在 2 万美元市值归零的小盘币,带给平台的收益,超过一枚成长至 1 亿美元市值的热门币种。
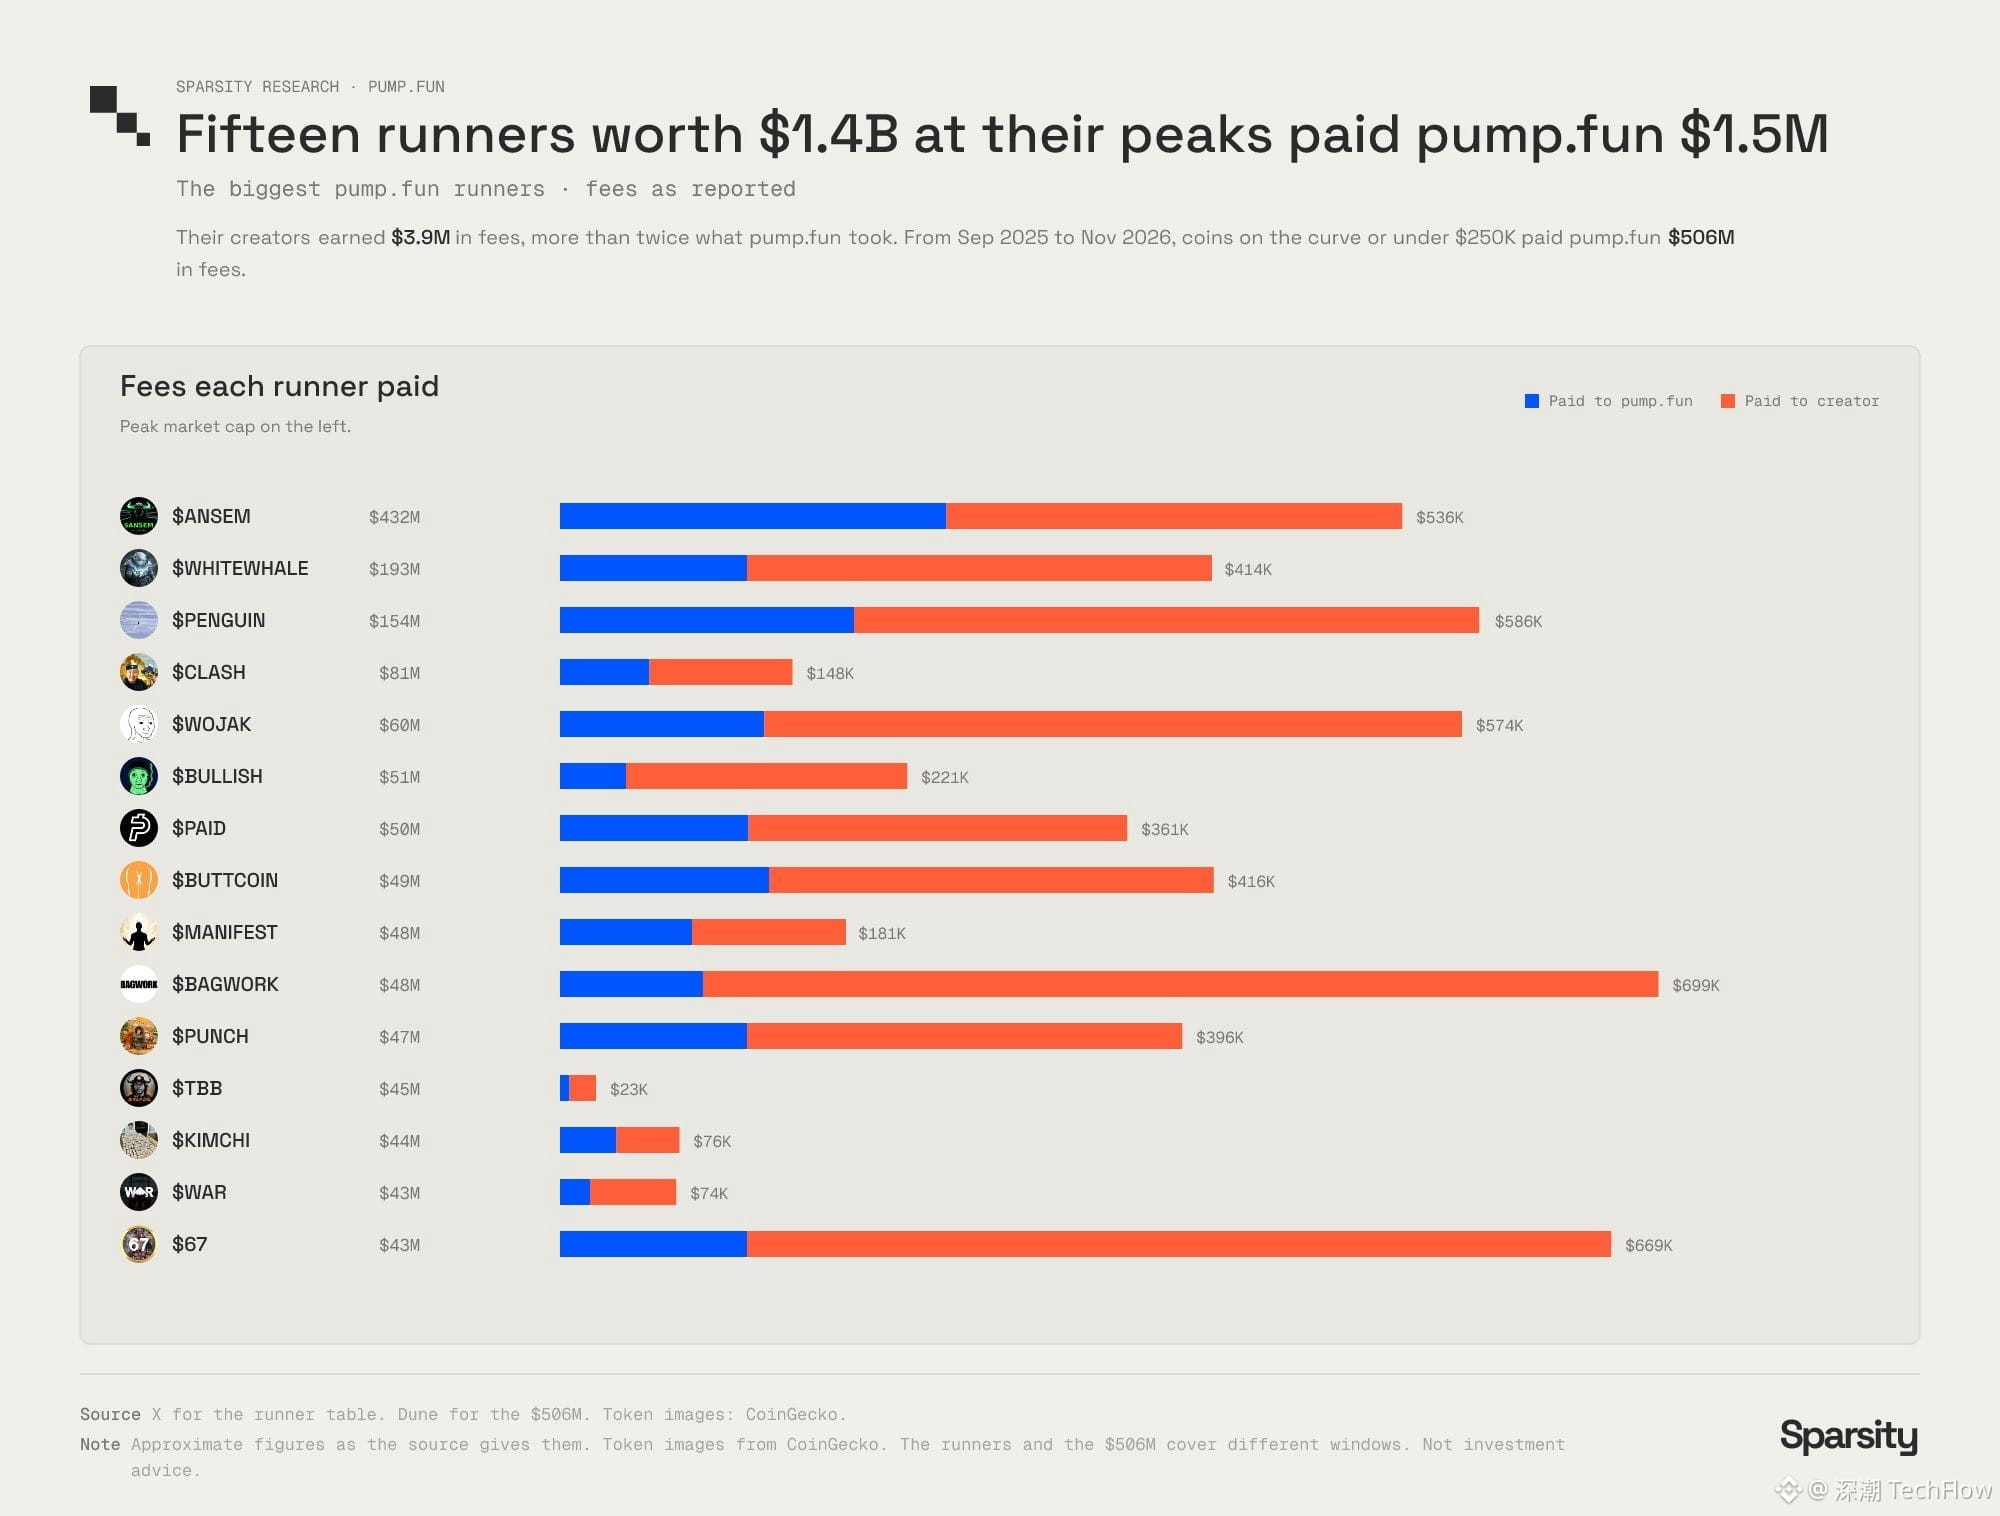
图:十五个巅峰市值合计 14 亿美元的爆款币种仅为 Pump.fun 贡献 150 万美元手续费,远不及小盘币带来的 5.06 亿美元
这十五个顶级爆款贡献的手续费,占小盘币种总贡献的比例尚不足 0.33%。
由此,平台产品机制的设计导向,便是持续接纳更多新币上线。平台所有激励规则,都在引导市场追求发币数量,因为交易量规模,才是平台收益的根基。
四类激励行为的底层逻辑
社区所声讨的每一类乱象,在平台机制内都存在对应的收益逻辑:打包发射、批量发币工坊、喊单激励、玩家对抗模式,最终都会产生交易手续费,Pump.fun 从中对每一笔交易抽成。
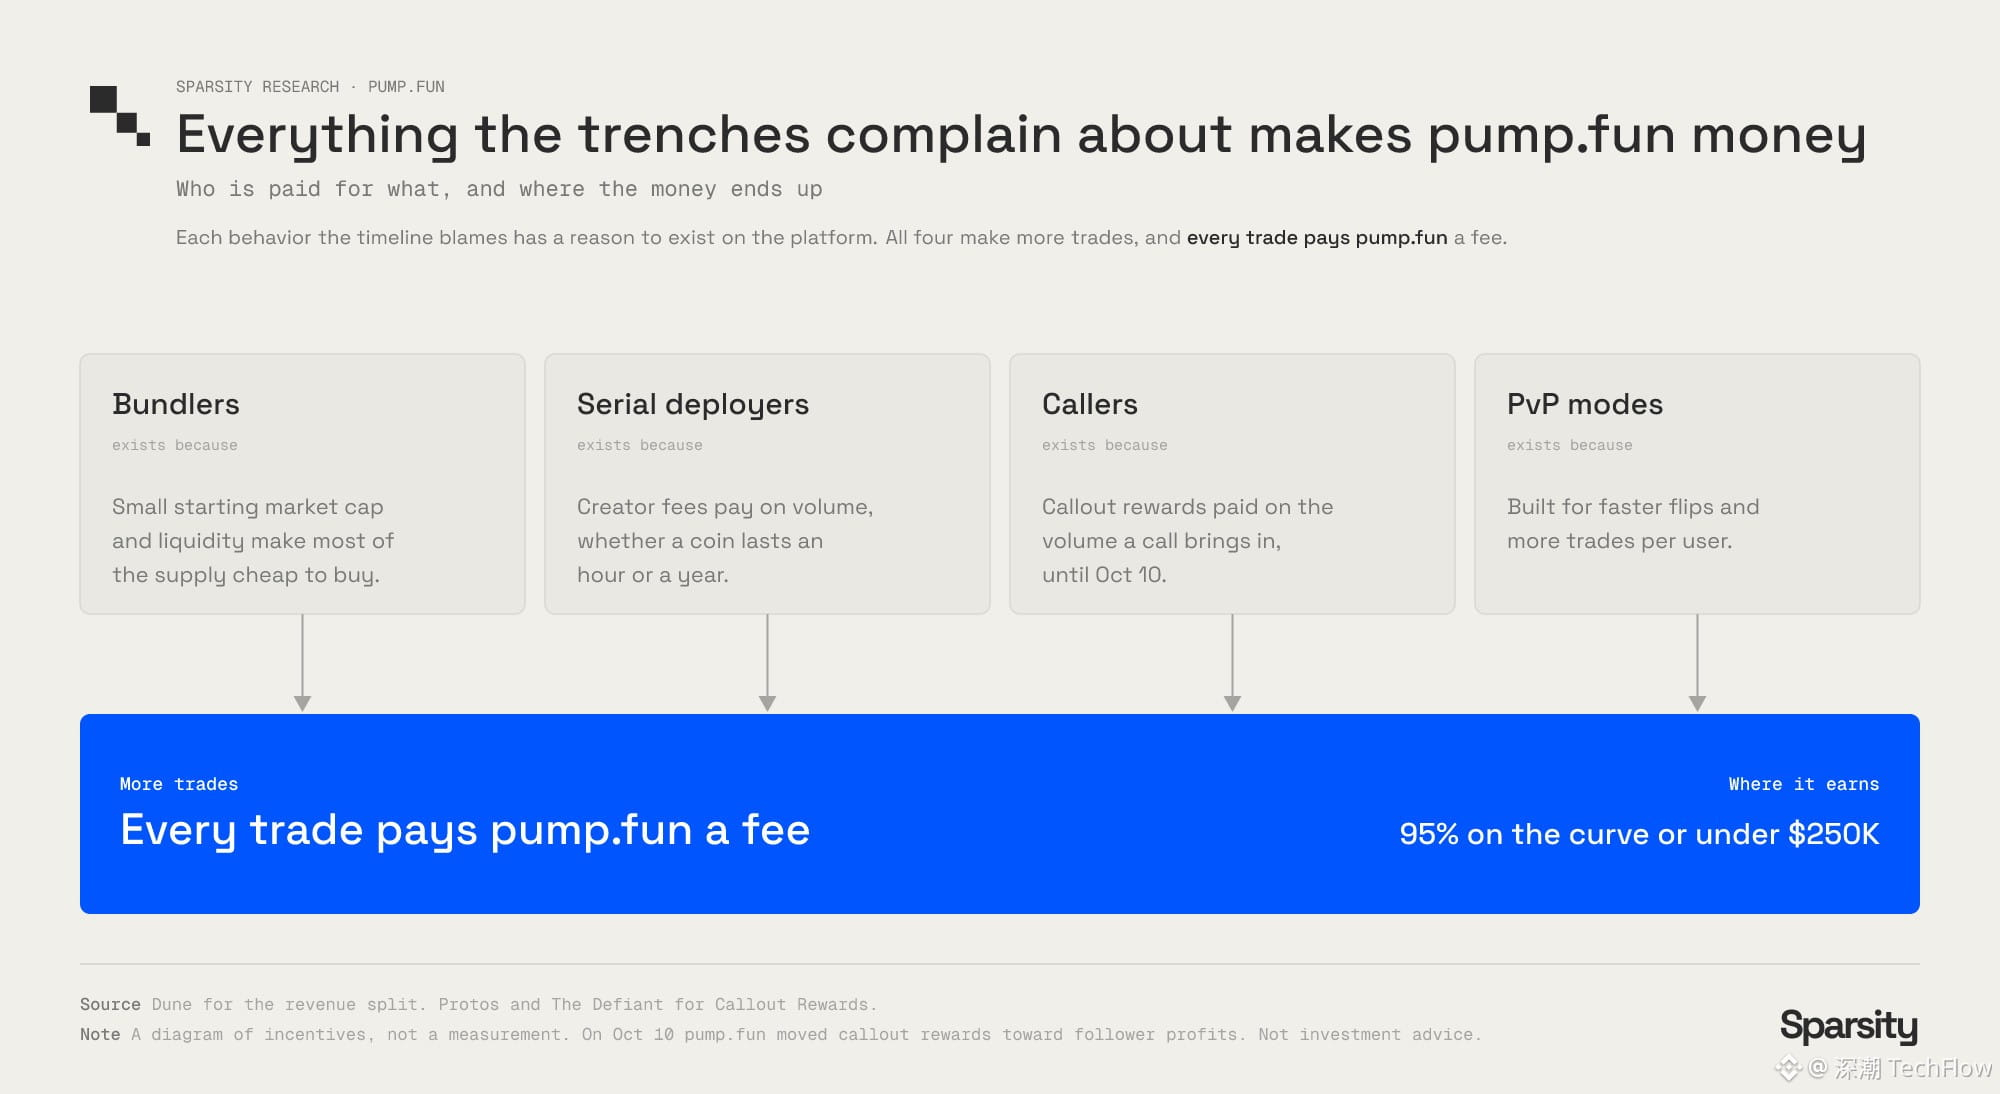
图:打包发射、批量发币、喊单与 PvP 博弈均会增加交易频次,每一笔交易都能让 Pump.fun 赚取手续费
打包交易者(Bundlers):借极低初始市值与流动性实现上线抢筹
打包交易者能够大行其道,根源在于代币初始市值与初始流动性的设置标准偏低。交易者只需投入少量 SOL,分散至数十个钱包,即可在上线区块内吸纳大量筹码,随后直接砸盘抛售给普通交易者。初始市值越低,该操作的成本就越低,而这一初始参数,由 Pump.fun 设定。
批量发币者:批量上新代币,创作者手续费按交易量结算
批量发行代币的开发者层出不穷,原因在于创作者手续费奖励的是发行行为,而非代币的长期运营。无论代币仅存续一小时,或是长期流通,创作者都可从每一笔交易抽取 0.30% 手续费。因此理性策略便是尽可能多发代币,收割早期交易量后迅速转向下一个标的。
排名前二十五的发币地址合计发行 76.1 万枚代币,能够顺利“毕业”的币种不足百分之一,但这批地址累计获利 1.28 亿美元。
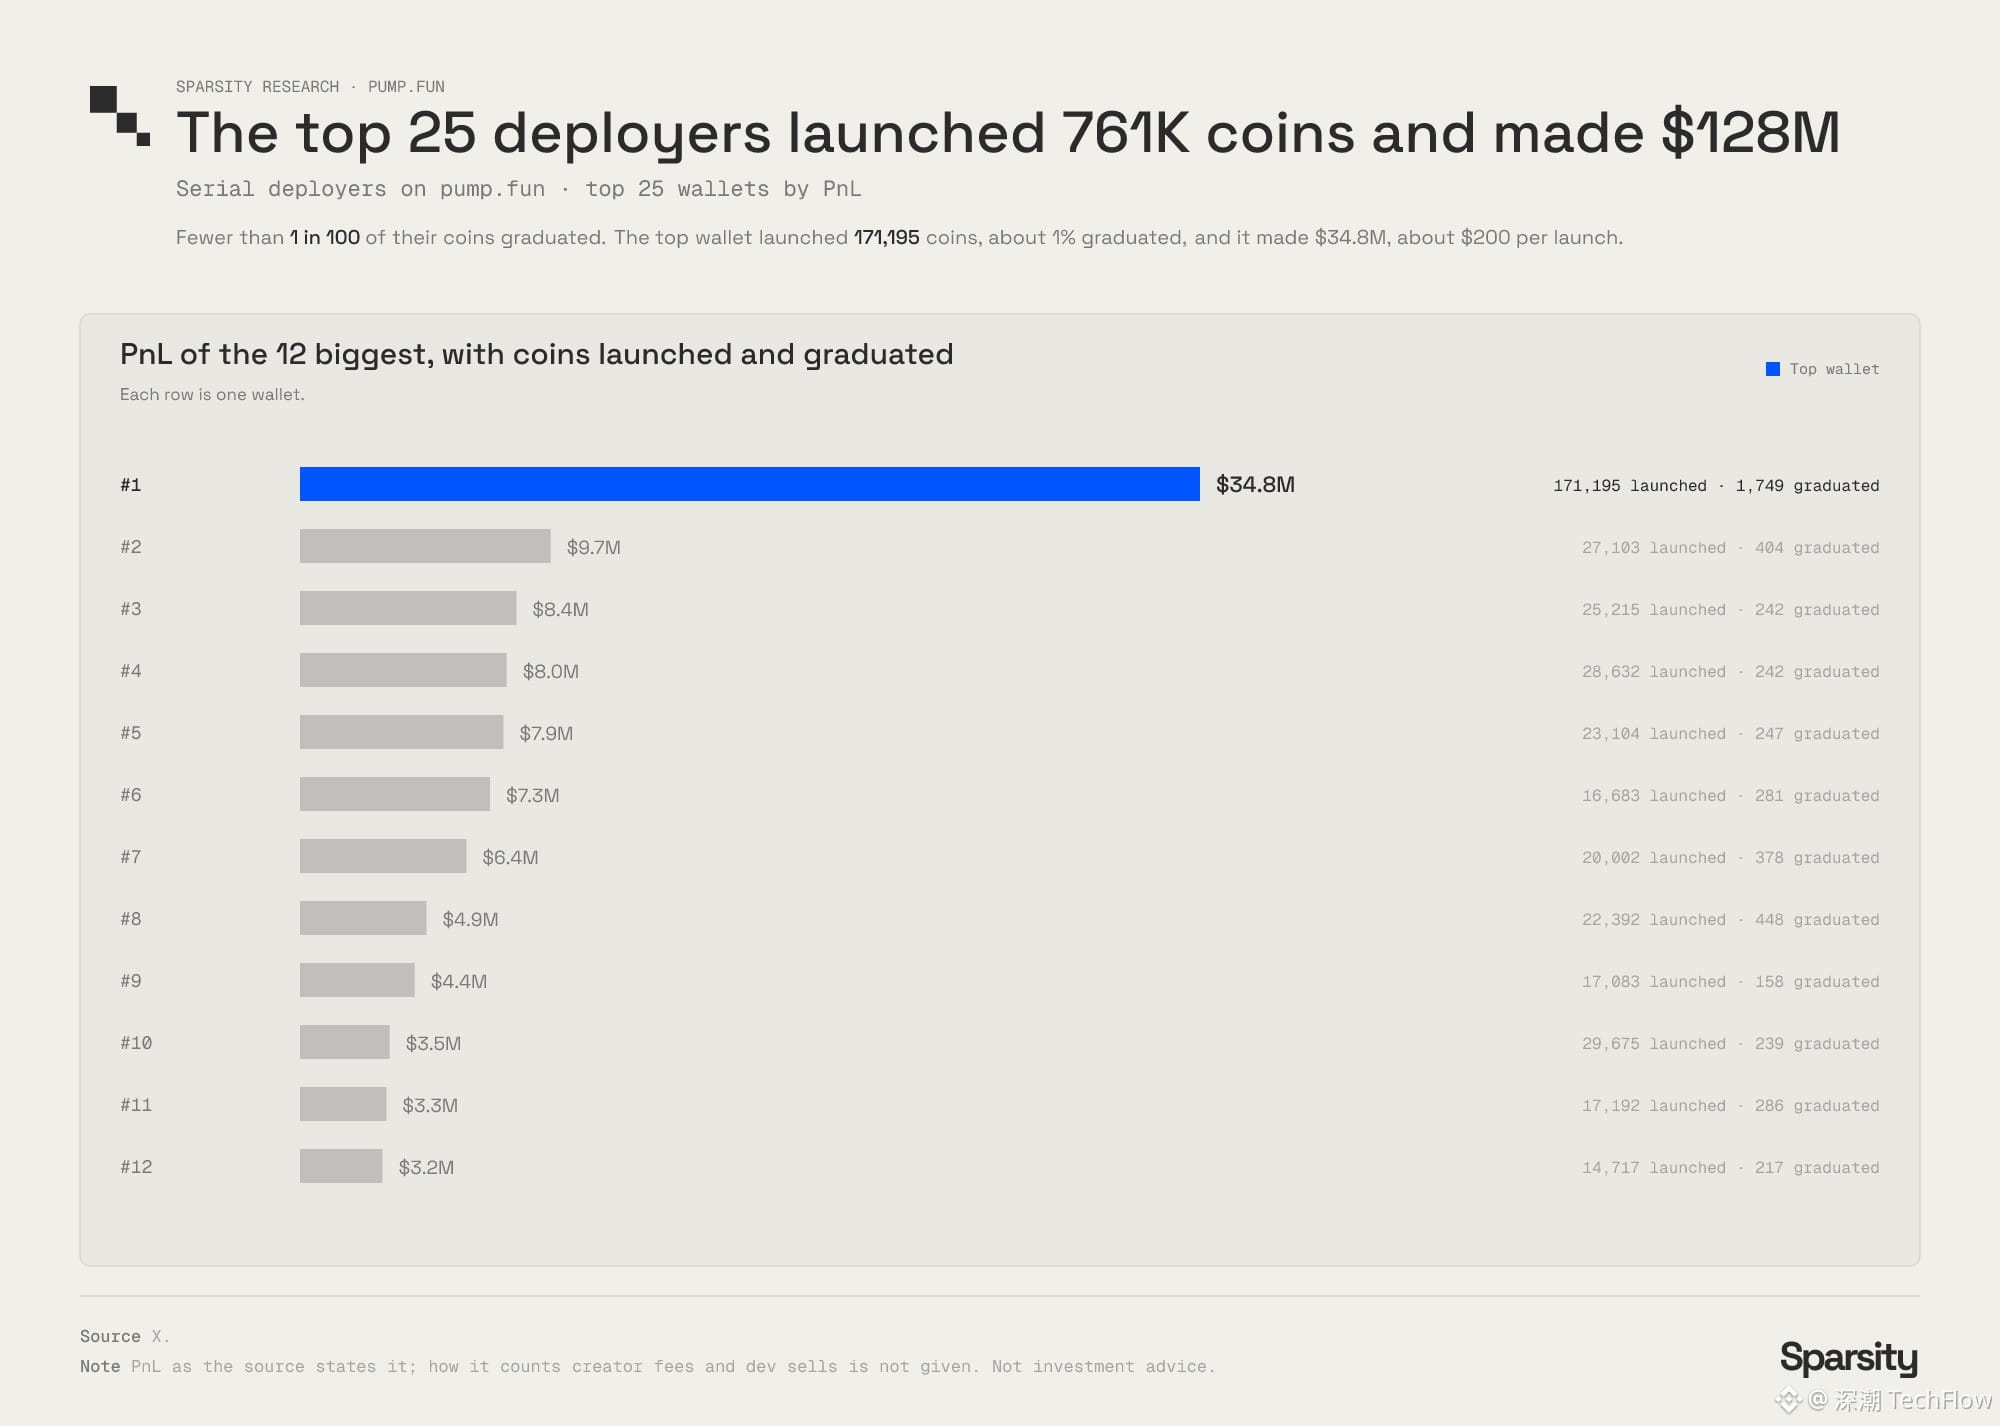
图:Pump.fun 排名前 25 的发币地址合计发行 76.1 万枚代币并获利 1.28 亿美元,币种毕业率不足 1%
其中排名首位的钱包,单独发行 171195 枚代币,单币平均收益约 200 美元。
当然,这类批量发币工坊偶尔也能孕育出热门币种:其中两个钱包发行的代币,巅峰市值分别达到 1.22 亿美元、3.27 亿美元。但对于发币方而言,诞生爆款只是附带的偶然结果,其核心收益来源,仍是早期交易流量本身。
喊单 KOL:偏好小盘币种,激励以交易量为核算依据
喊单激励机制,为吹票营销开辟了新的变现渠道,平台将喊单行为转化为盈利途径。自八月起,平台已向 51115 个钱包发放 2960 万美元喊单奖励,奖金分配极度不均:十个钱包瓜分全部奖金的 16%,普通领取者的奖金中位数仅为 13 美元。头部十个获奖钱包,平均入账约 48.5 万美元。
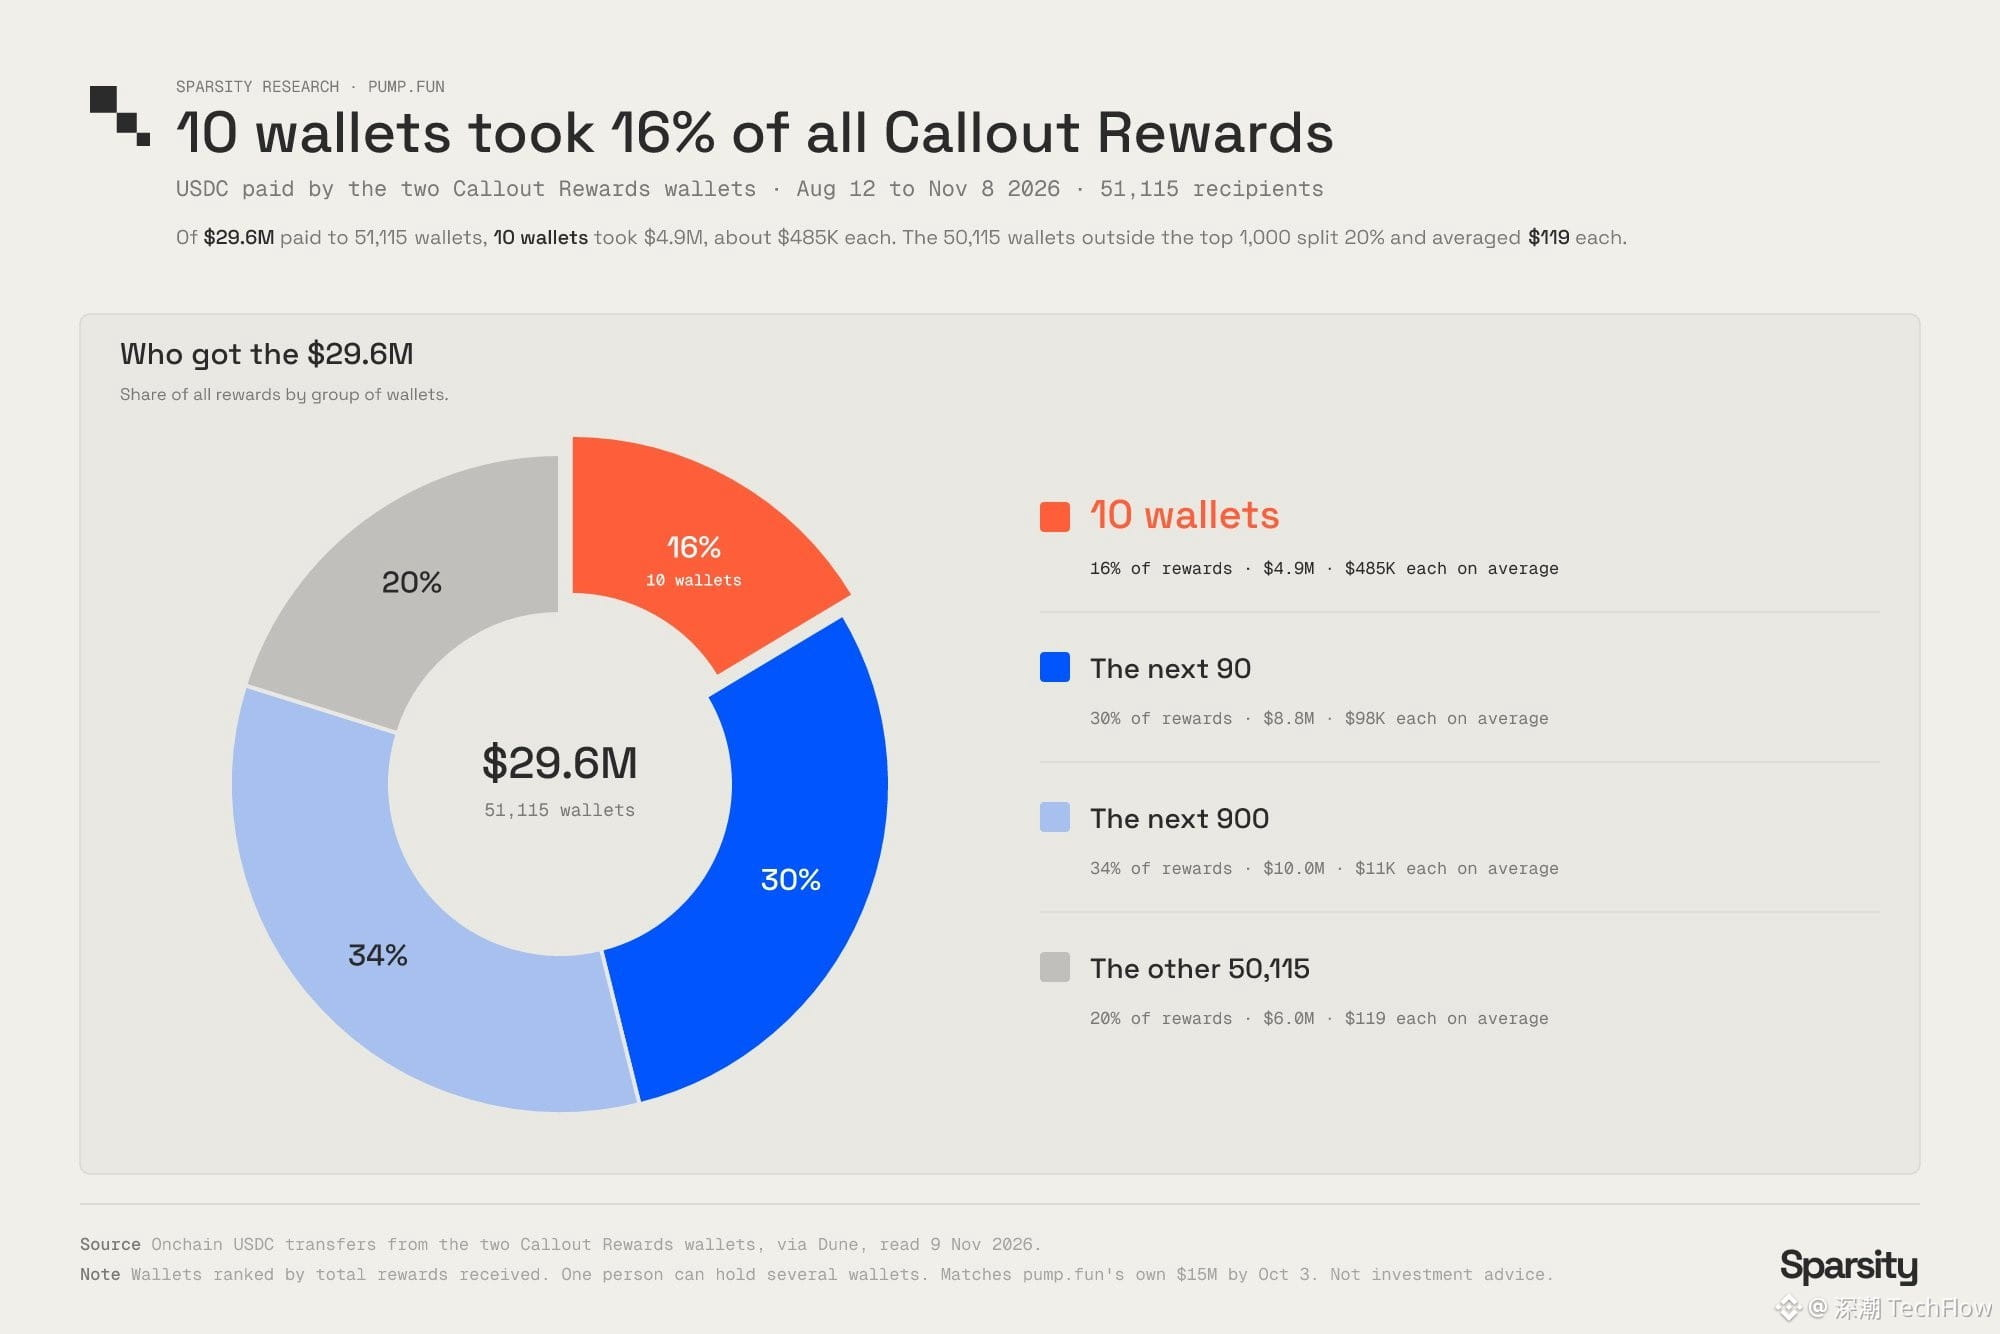
图:2026 年 8 月 12 日至 11 月 8 日,Pump.fun 喊单奖励分配高度集中,仅 10 个钱包便瓜分全部 2960 万美元奖励的 16%
激励金额依照喊单带来的交易量核算,而小盘币种盘面单薄,最容易通过交易拉动价格。八月,收益排名前五十的喊单者之中,四十人主推币种的平均市值不足 10 万美元;其中十二人主推币种平均市值甚至低于 1 万美元。
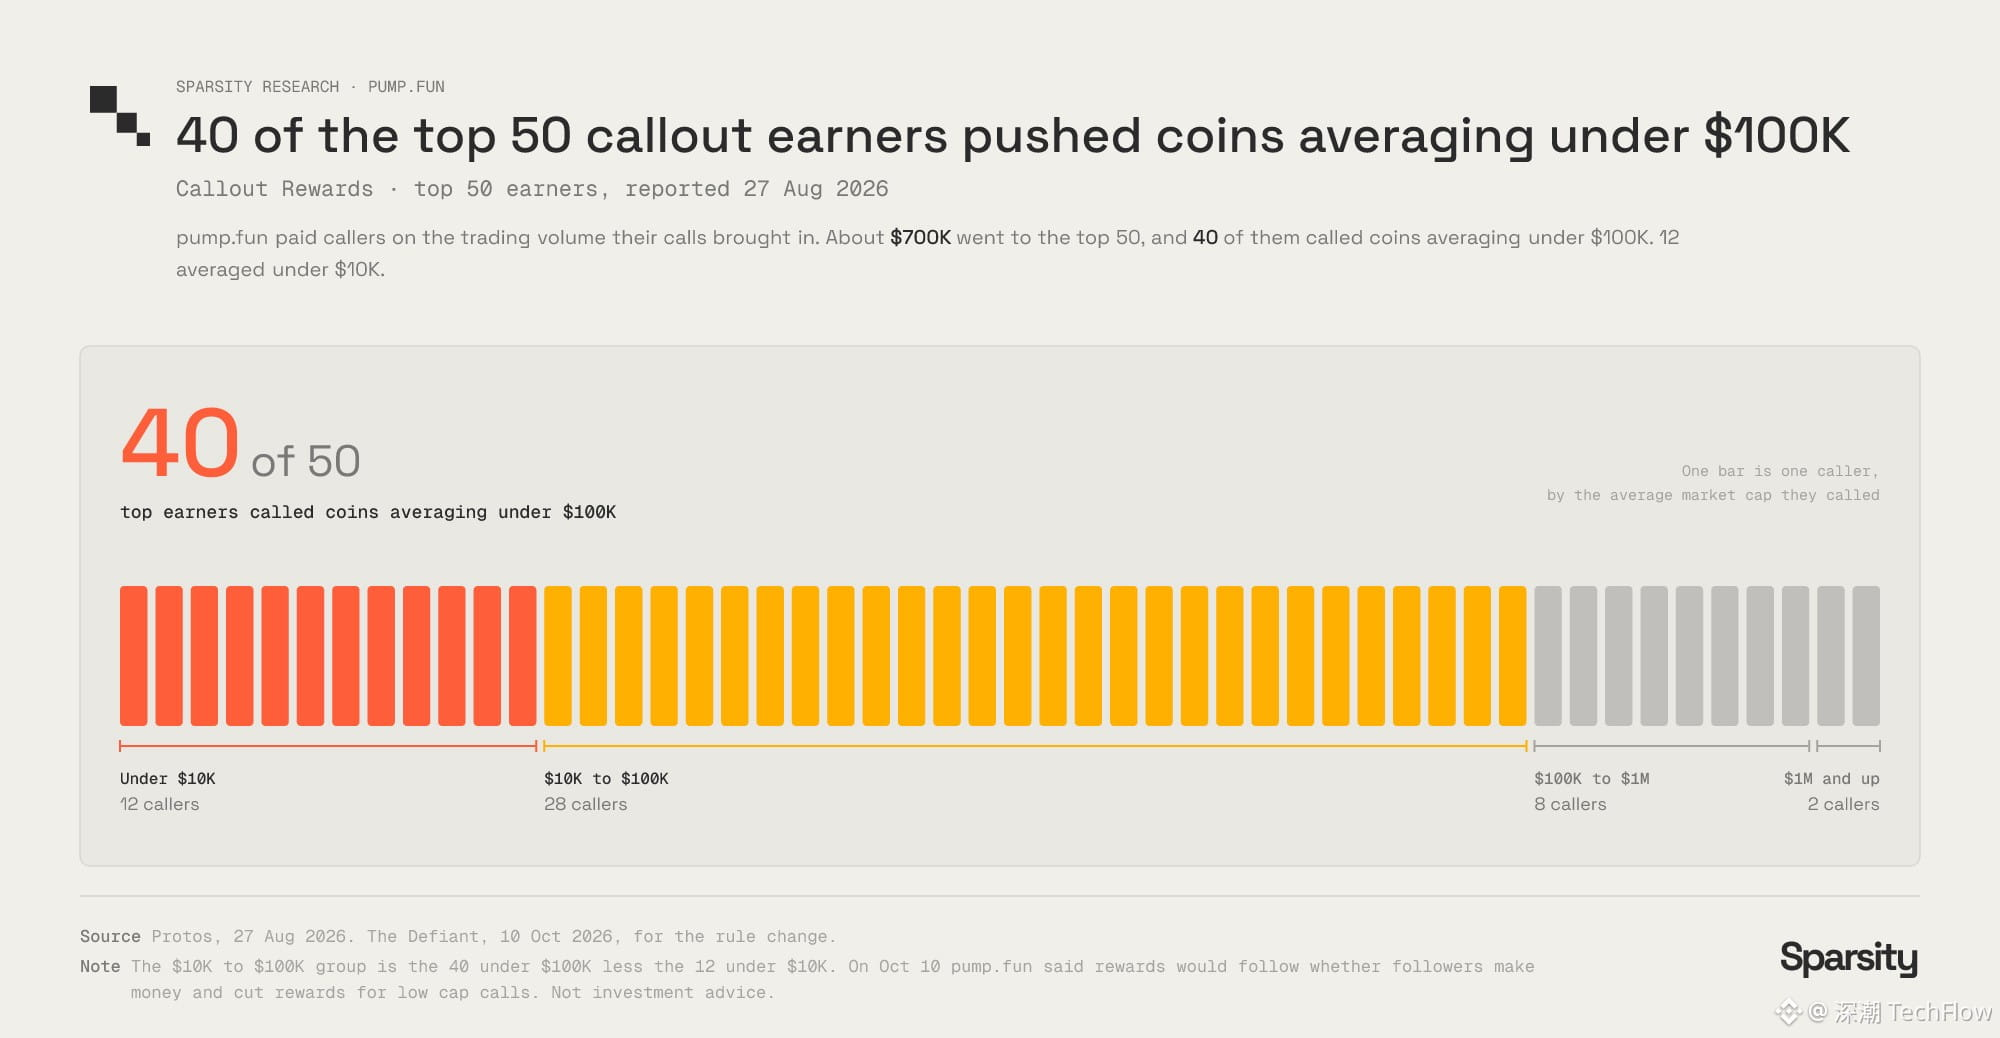
图:Pump.fun 收入最高的 50 名喊单者中,有 40 人主推代币的平均市值不足 10 万美元
市场的批评声音,Pump.fun 已然收到。平台于 10 月 10 日对外宣称,后续激励将与跟随者盈亏挂钩,同时下调小盘币种喊单的奖励权重。
然而规则调整后的三周内,头部二十名喊单者所获奖金里,投向市值中位数低于 10 万美元币种的奖励占比,从 68% 攀升至 94%,每周发放的奖金总额反而上涨 53%。
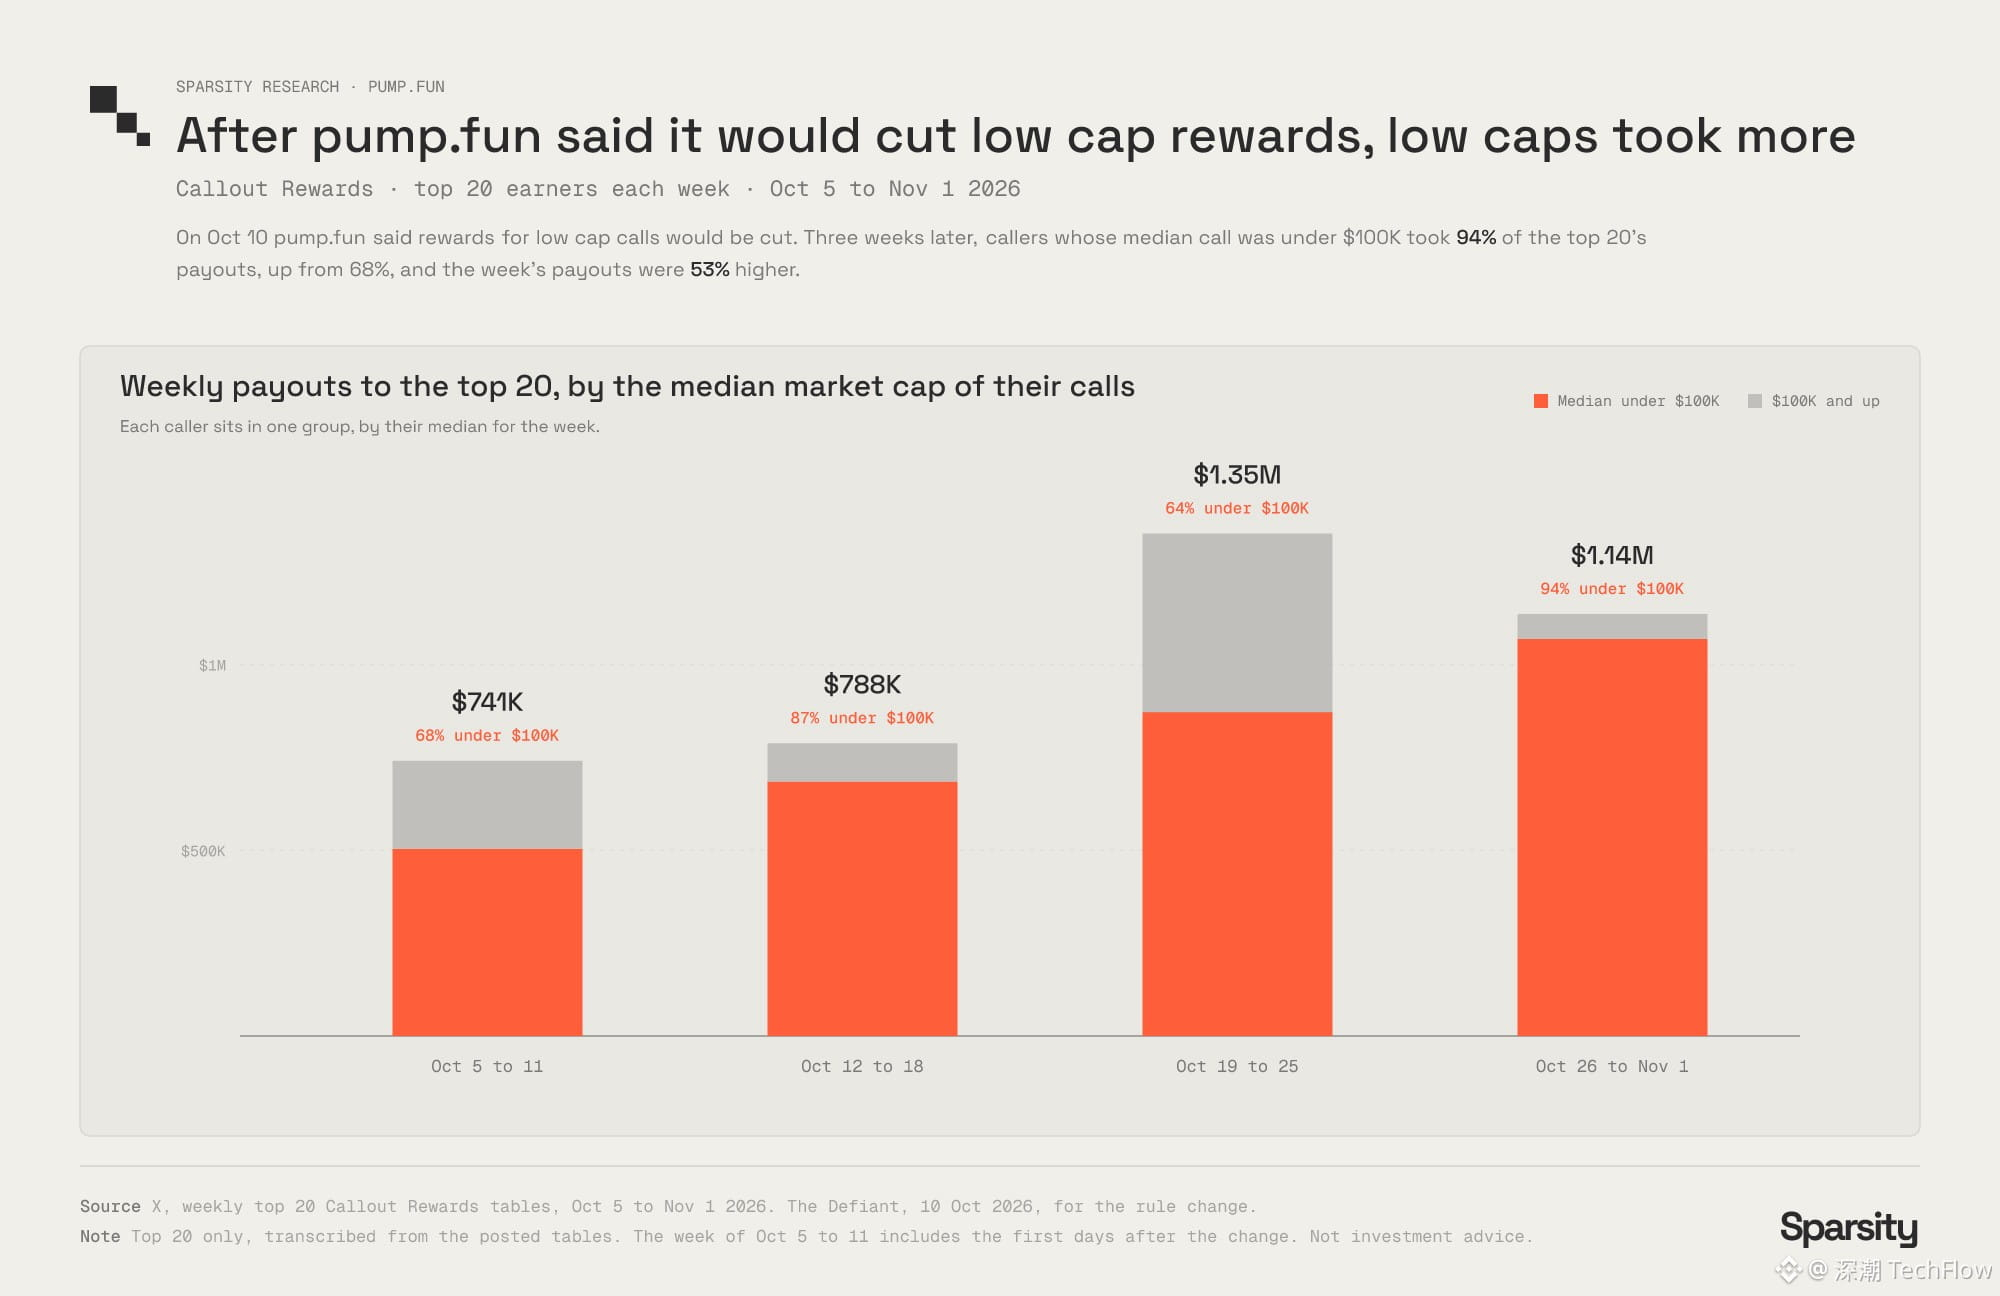
图:Pump.fun 宣布削减低市值代币喊单奖励后,低市值币种喊单的奖励占比反而上涨至 94%
奖金规模扩张的同时,小盘币种喊单对应的奖励占比同步走高。
最终承担亏损的,是跟随喊单的交易者。研究团队追踪了十四位喊单者:其中十位主推币种的市值中位数低于 10 万美元,其跟随者在喊单发布次日,合计亏损 92.6 万美元。被喊单的代币,在消息放出一分钟后价格中位数上涨 6%,一小时后下跌 48%,一日之后跌幅达到 74%。
无论币种涨跌,喊单者均可获取报酬。
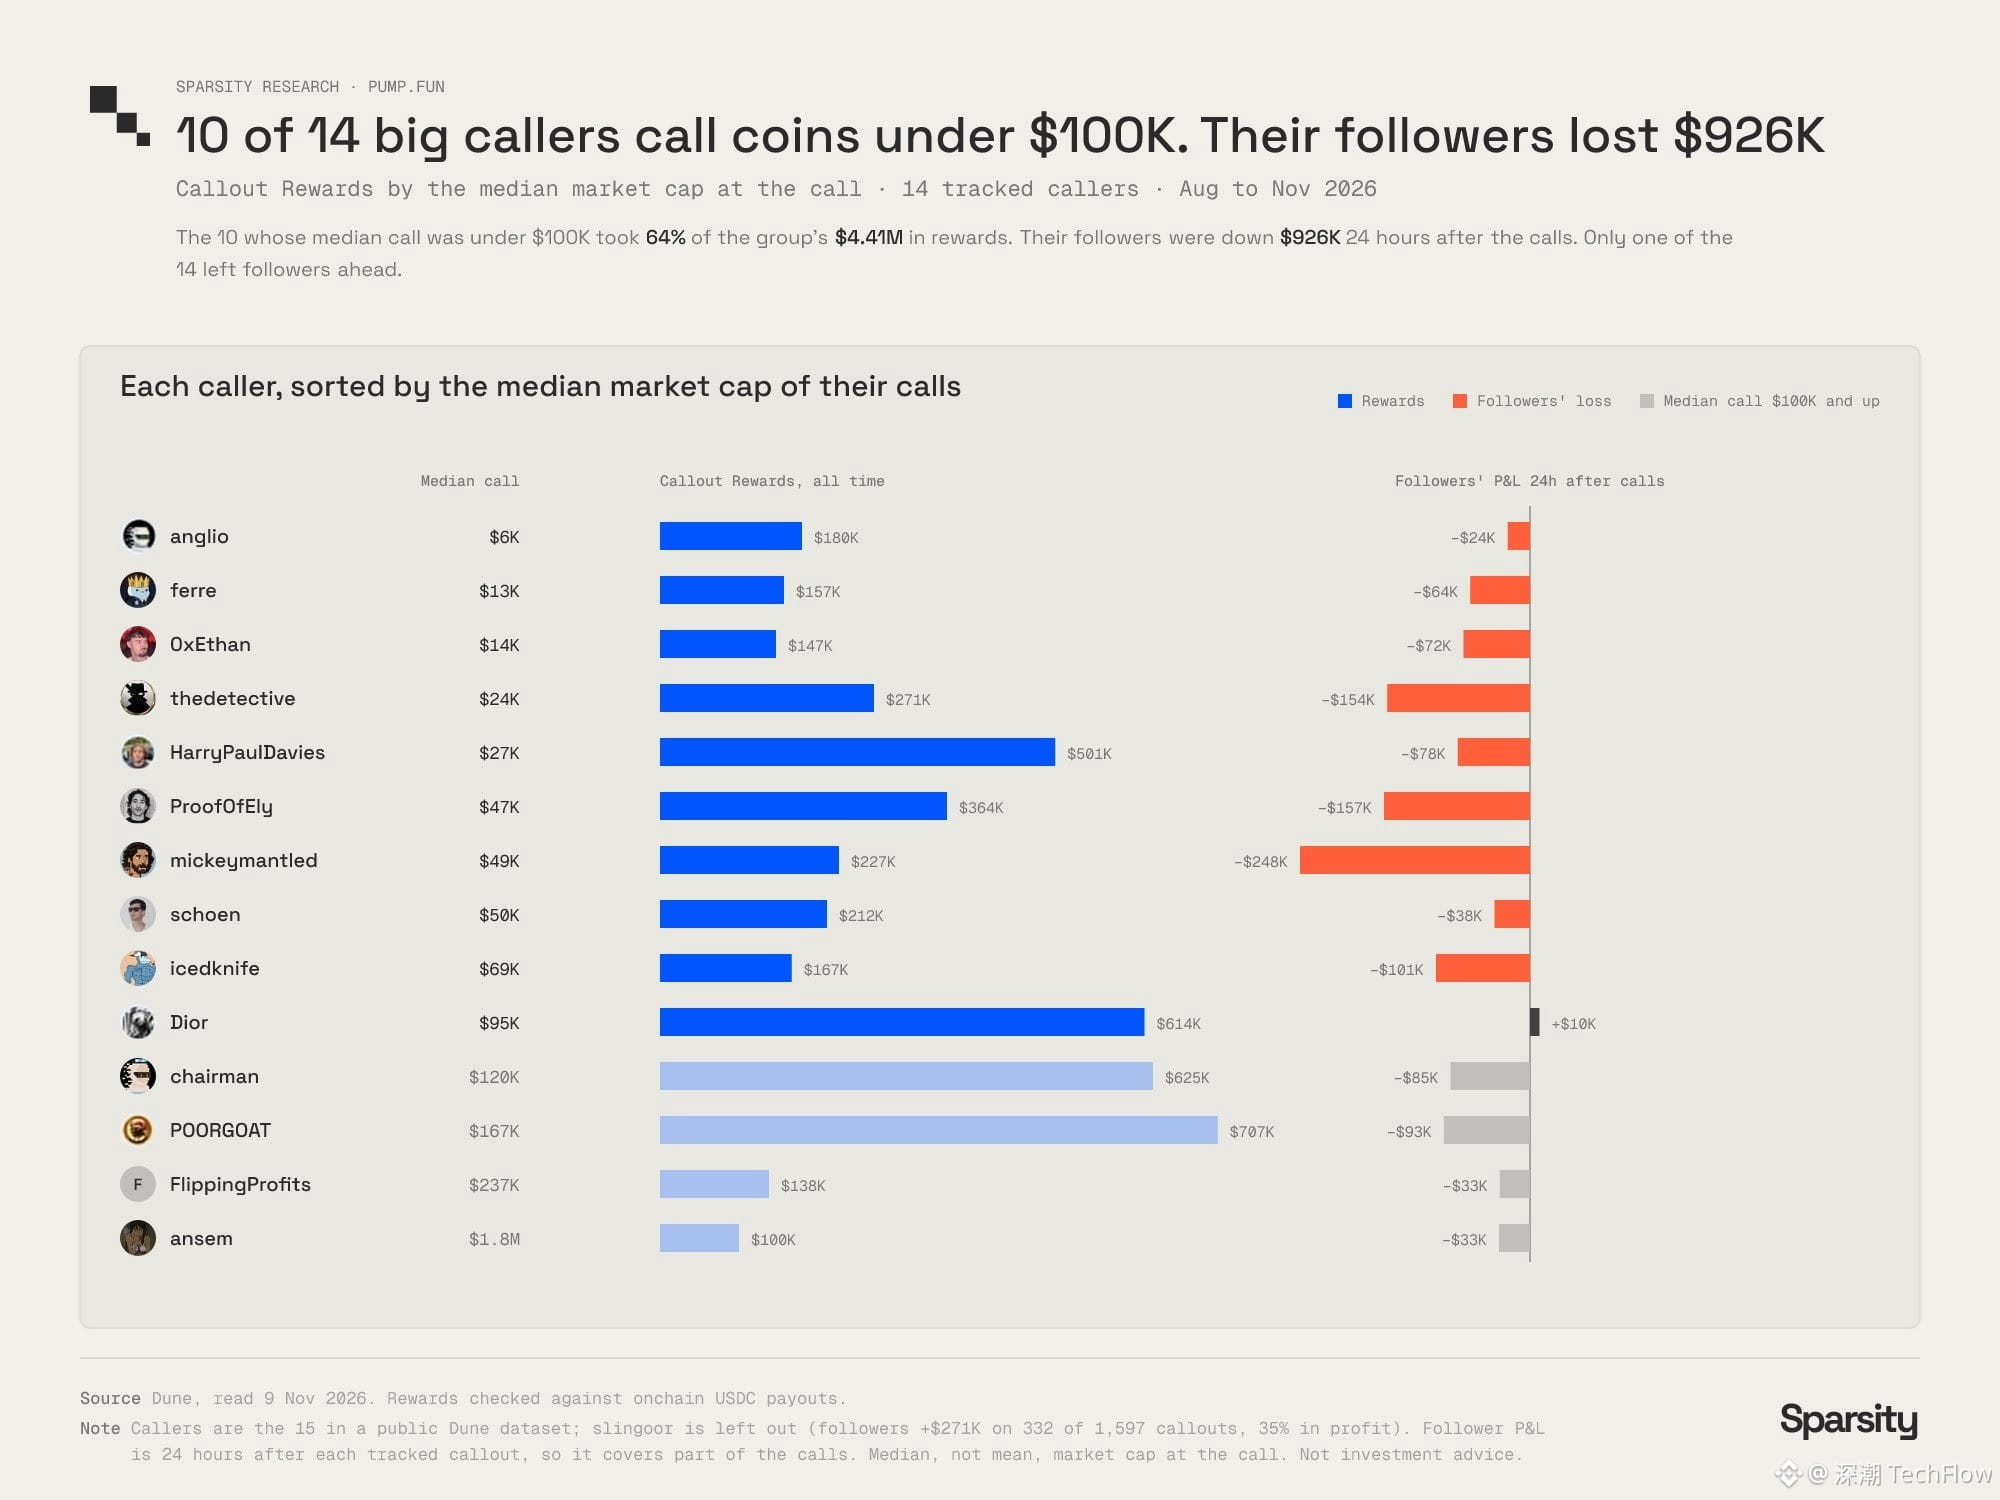
图:14 名头部喊单者中有 10 人主打 10 万美元以下市值代币,粉丝合计亏损 92.6 万美元
十四人中,仅有一位喊单者,令跟随者小幅盈利 1 万美元。所有被喊单的币种,在喊单发布次日的价格中位数尽数走低。
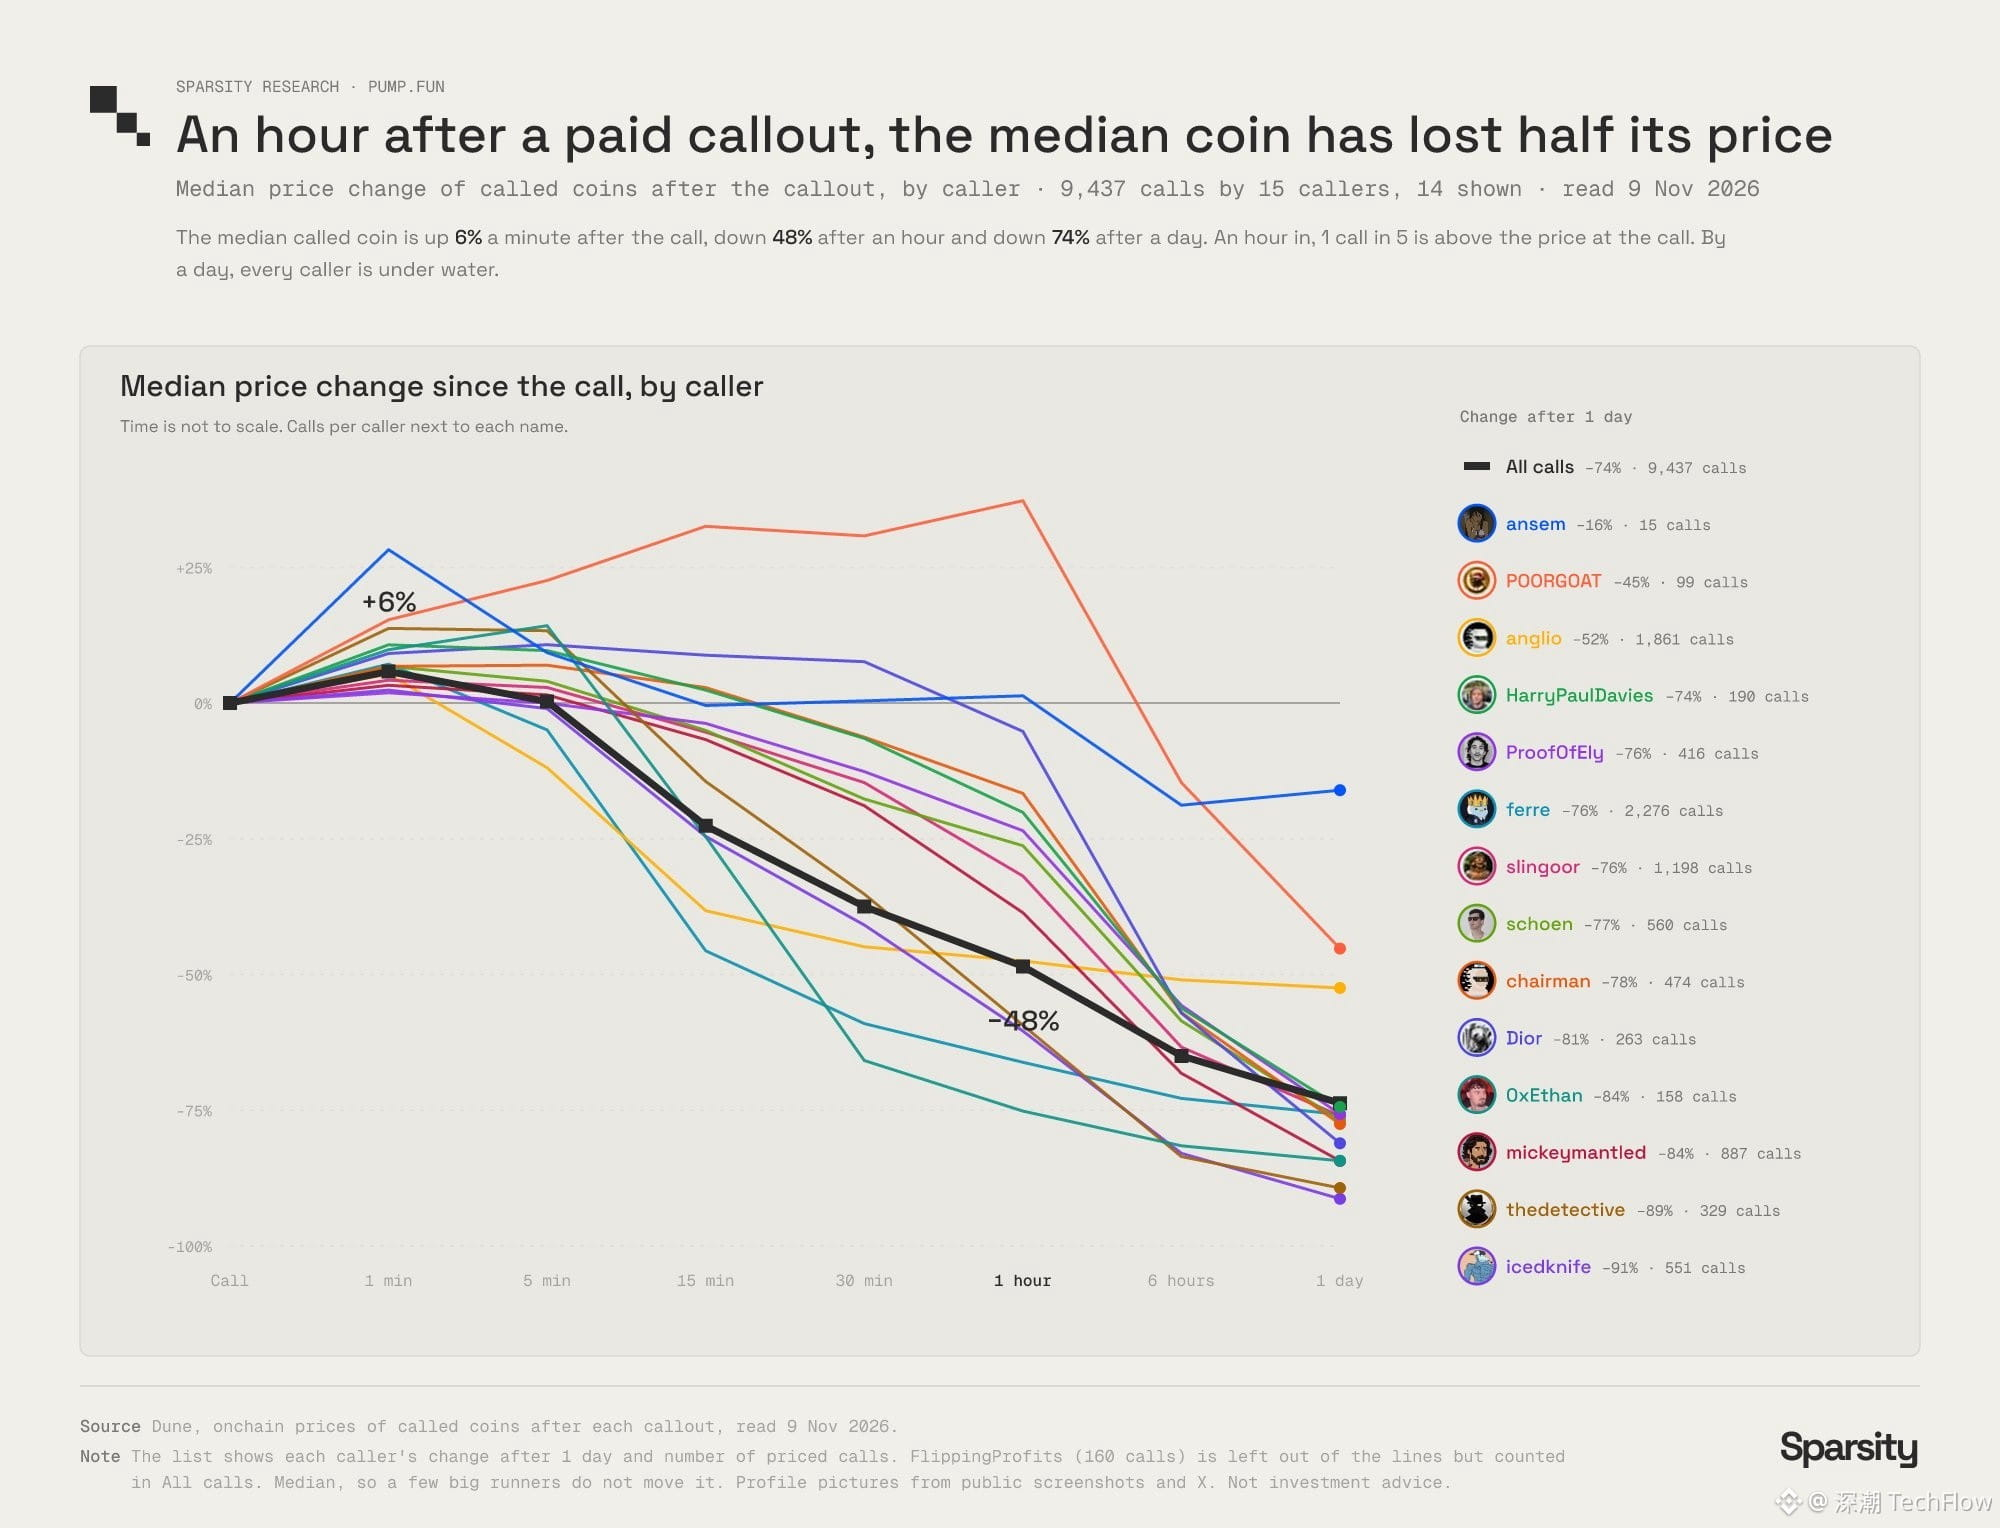
图:代币在付费喊单一小时后价格中位数跌去 48%,一日后跌幅达 74%
大众之所以疑惑 KOL 持续推荐会令追随者亏损的币种,很大一部分答案便在于此:平台的激励设计,本身就在付费鼓励这类行为。
PvP 玩家对抗模式:目标是提升单用户交易频次
玩家对抗模式的底层逻辑,是市场缺乏新增资金,资深交易者从新手手中攫取收益。这类模式的设计初衷,便是促成更快成交、拉高单个用户的交易频次,每一笔成交都会产生手续费。
Pump.fun 自身也已于 6 月 30 日下线其中一项模式:Tokenized Agent,平台给出的理由是:过多代币发射渠道催生了“恶性玩家对抗生态”。
供给无限扩张,需求持续萎缩
这套激励机制长期运转,市场便会割裂为两端:需求端:参与土狗代币投机,长期统计下大多亏损,仅有极少数钱包能够获得可观收益;供给端:发行代币,几乎无需承担风险即可赚取收益。
成为供给方几乎没有门槛,一键即可发币。套利手法已然成熟:快速蹭取热门代币热度、刷造虚假交易量营造活跃假象、批量收购老钱包用于发币,且这套玩法每月都在迭代优化。
于是,越来越多原本倾向持币的参与者,转型为代币发行方。发币有利可图,持仓却趋于亏损;每一名看透这一点的新参与者,都会成为新增发币者,一同瓜分本就不断收缩的买方资金池。这便是持币共识崩塌的根源:并非交易者主观上不愿持仓,而是平台规则,让长期持有代币成为劣势选择。
这一趋势直观体现在新币的质量表现上:Pump.fun 当前发币总量,与 2024 年末行情高点基本持平。2024 年第四季度,316 万次发币,诞生 207 枚市值突破 1000 万美元的币种;而 2026 年第三季度,305 万次发币,仅产出 24 枚。
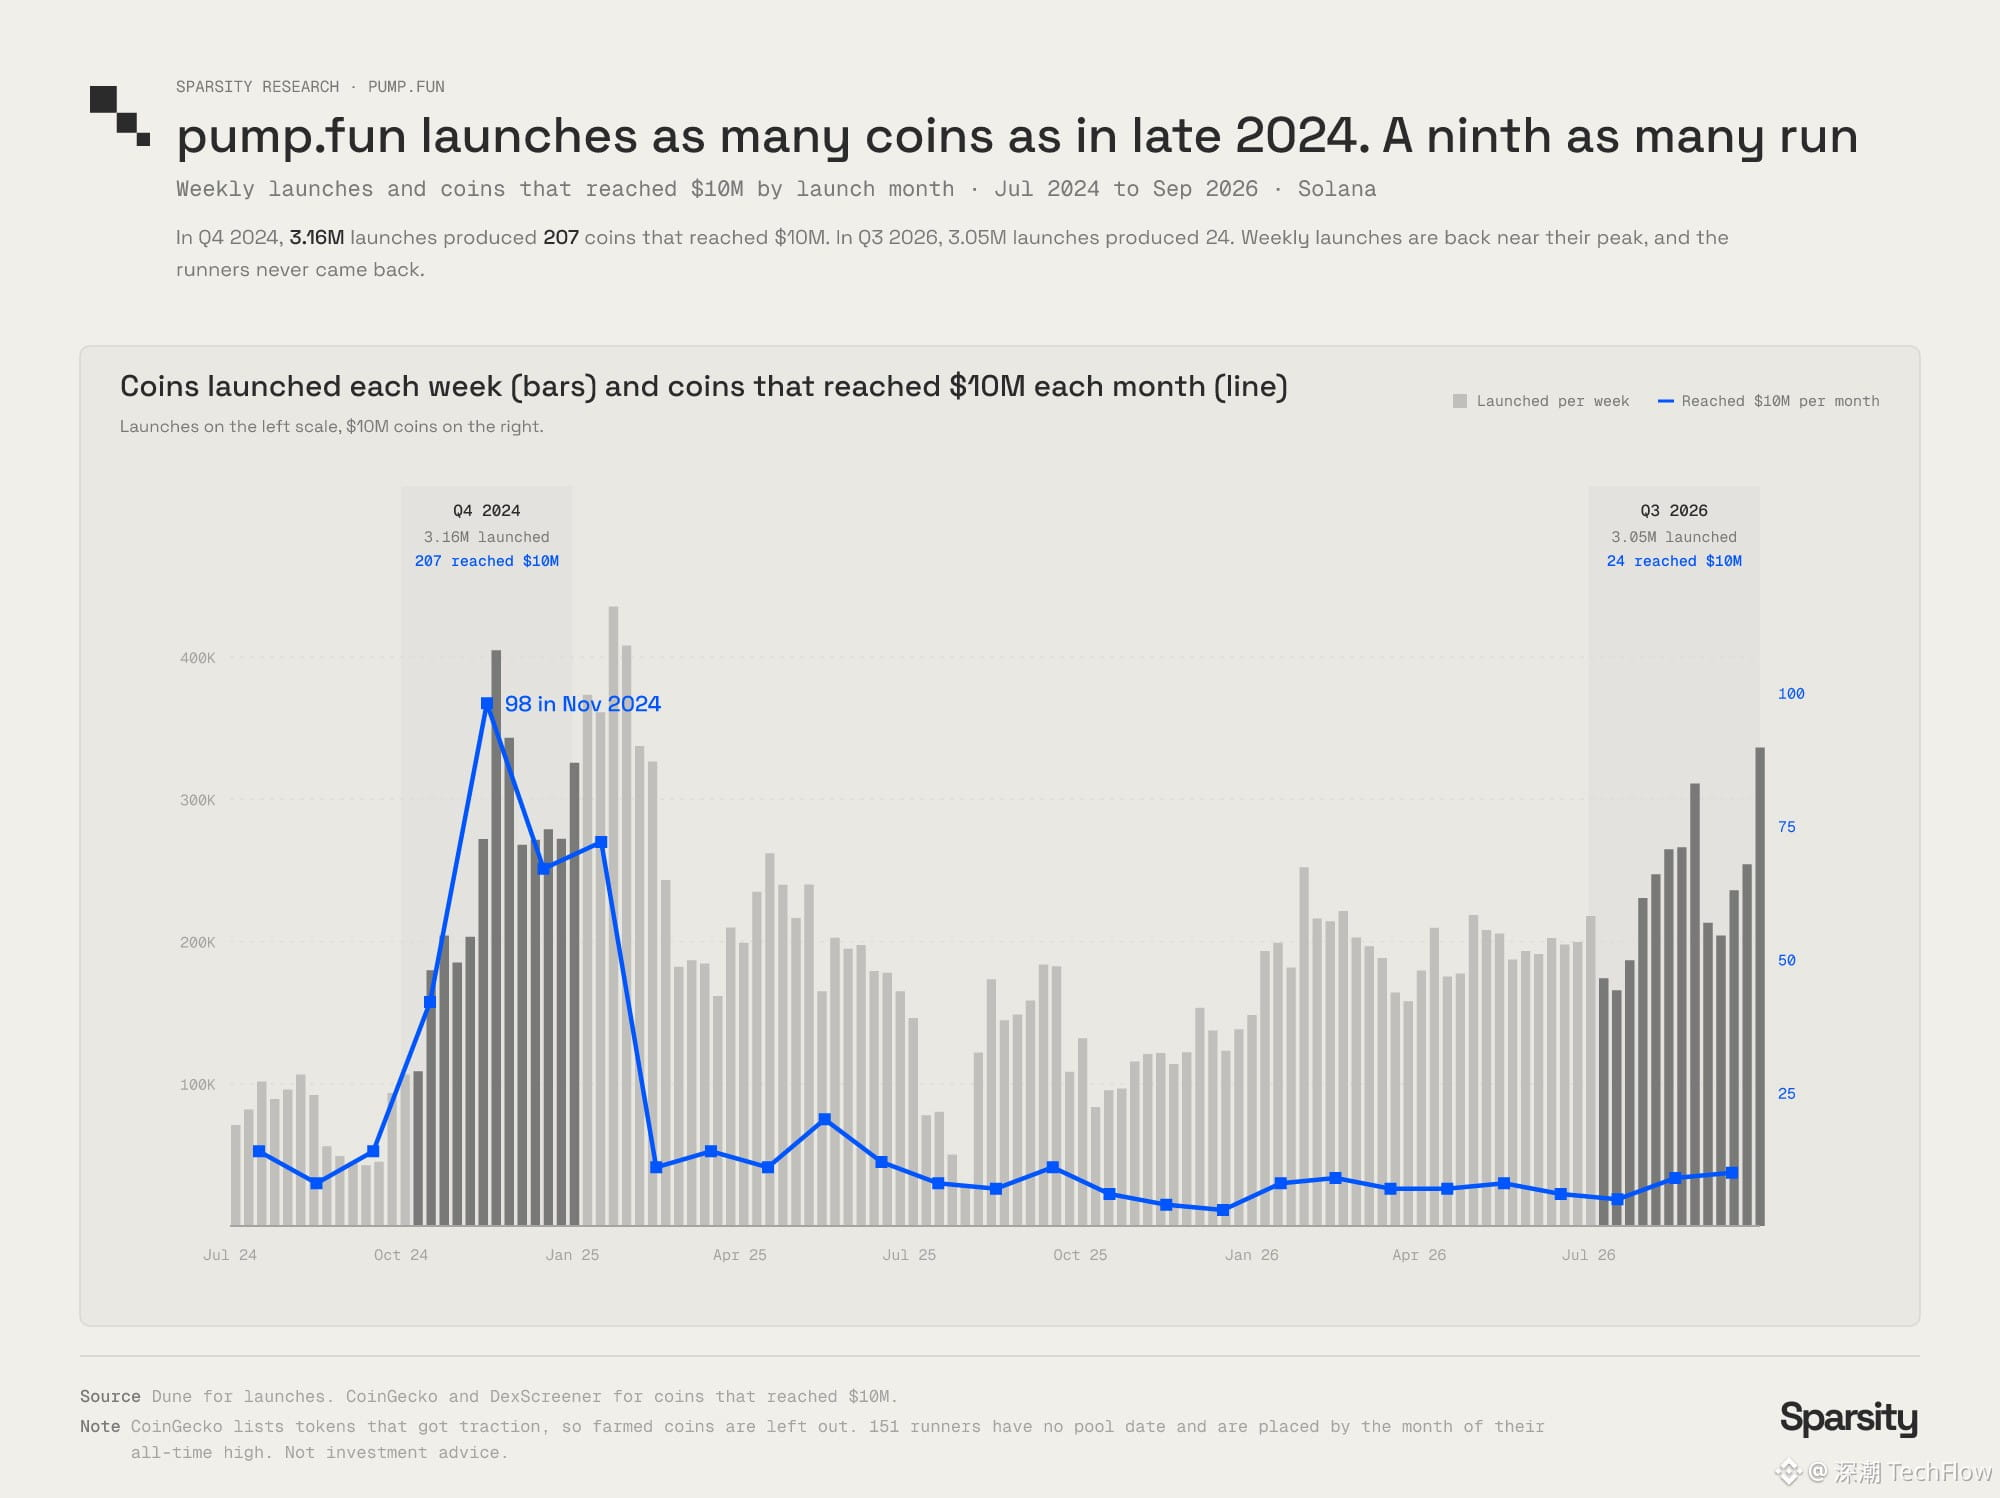
图:Pump.fun 发币量重回 2024 年末峰值水平,但单月市值突破 1000 万美元代币数量仅为当时的九分之一
每周新发行代币数量重回 30 万枚以上。每十万次发行能够孕育爆款的概率,由 6.5 降至 0.8。
有观点提出,绑定曲线内的交易量自六月以来持续上行,该情况属实。但绑定曲线与 PumpSwap 的交易量合计规模,已经从 2026 年一季度每月 250 亿至 300 亿美元,萎缩至十月的 138 亿美元。
平台依靠交易量抽成获利;而买入代币的交易者,收益来源于币种走成爆款,而如今爆款产出规模,仅为过往的九分之一。
代币存活数据同样印证该结论:在 Pump.fun 累计 2440 万次发行记录之中,截至统计当日仅有 312 枚代币市值维持在 10 万美元以上,大约每 78000 枚代币才有一枚留存,存活率仅 0.0013%。
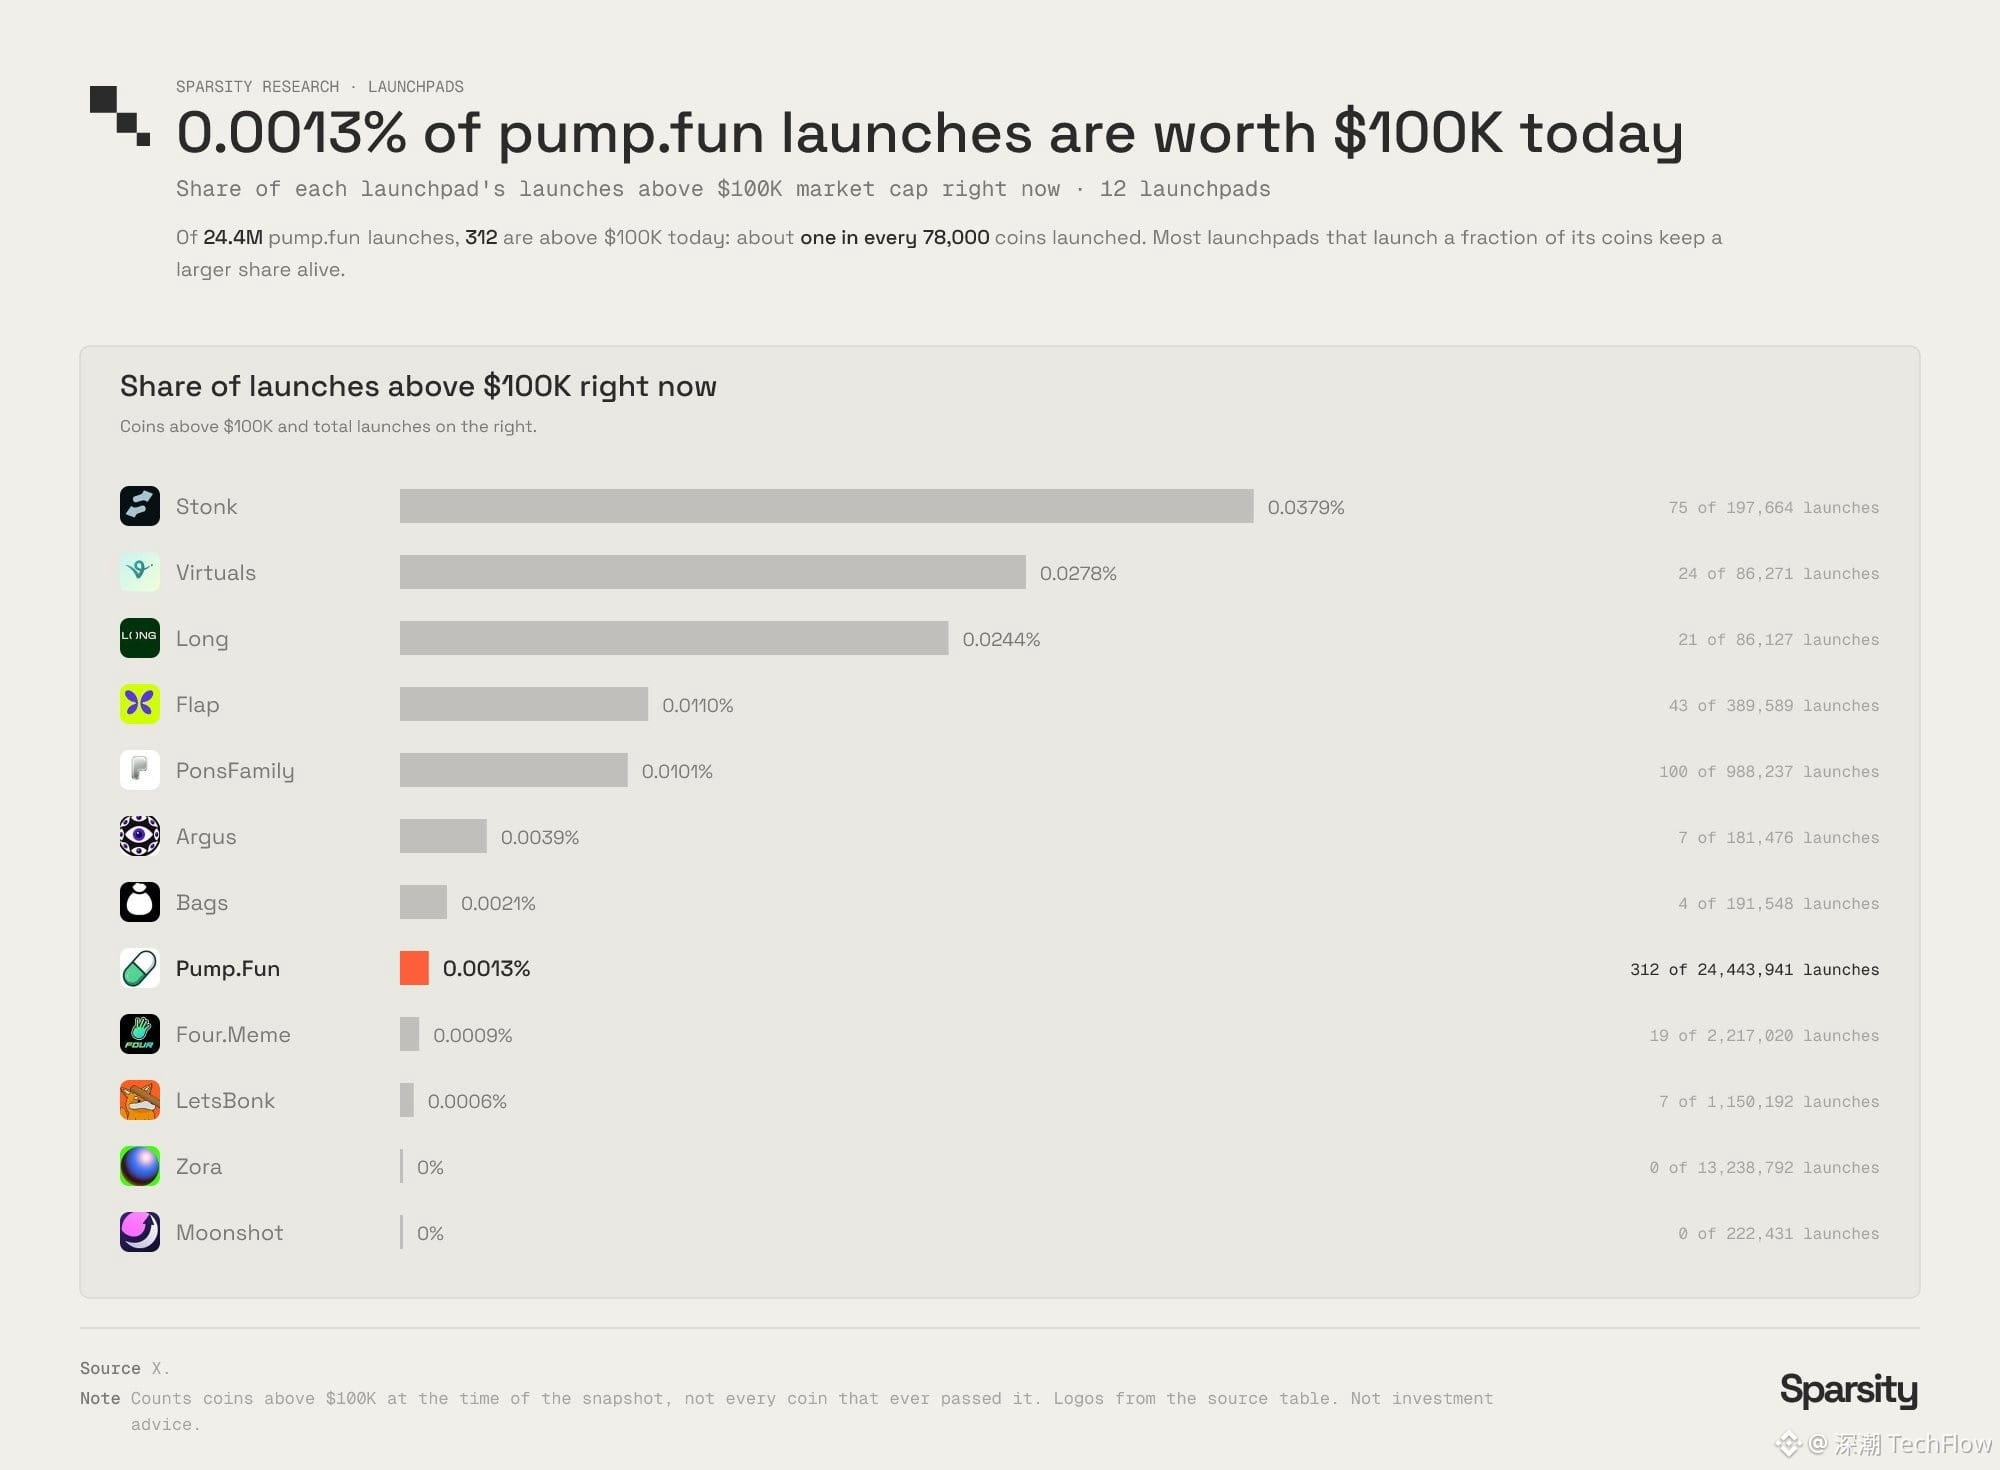
图:Pump.fun 发行的代币里仅有 0.0013% 当前市值超过 10 万美元,约七万八千枚里才会有一枚
Pump.fun 的代币存活率,低于绝大多数发行规模远小于它的同类平台。
这是我们观测到的首个供给高速扩张、同步伴随需求持续衰减的市场。倘若没有平台激励机制持续滋养这套体系,它绝无可能发展至当前体量。
市场参与者,同样助推循环
这套体系由 Pump.fun 搭建,但维持体系运转的交易量,来自交易者本身。文中各类套利行为能够兑现收益,前提是存在对手盘完成成交,而多数时候,这个对手盘正是我们。
我们一边声讨乱象,一边用自身行为为之输送流量:我们指责打包交易者,转头却关注、追随他们的下一次发射;有人借热门代币套利收割,社区内反而发文称颂其操作精巧;部分 KOL 每日批量喊单二十个币种,受众关注他,看重的只是消息抢先,而非其追随者能够盈利。
前述十四位被追踪的喊单者之中,仅一人让追随者实现盈利,其余追随者单日合计亏损 92.6 万美元。
我们为此承担双重代价:其一为我们贡献的交易量,Pump.fun 与创作者从中抽取手续费;其二为我们的注意力,后续每一轮热度炒作、每一次喊单收割,本质都是争夺这份注意力。
长期持仓,已经不再是可行策略
一年前的主流思路,是早期发掘潜力币种,扛住波动长期持有。而当下,被喊单的币种一日后价格中位数下跌 74%。能够留存下来的交易者,都是率先卖出离场的人。对个体而言,抢先抛售属于理性抉择,可当所有人都如此操作,便断绝了币种走出长周期行情的可能性。
如果无人愿意将代币持有超过上线后的第一个小时,币种便永远无法成长至千万市值,而恰恰这首个小时窗口,贡献了 Pump.fun 四分之三的收入。
交易者能够做出的改变
我们不必等待 Pump.fun 的许可,即可做出调整。
持有你真正看好的代币,而非稍有行情波动便频繁换手;评判喊单 KOL 的标尺,应当是追随者能否盈利,而非其发文频次;不再将抢跑、打包发射视作高明的交易策略加以传播;将交易流量转向另一类发行平台,即那些激励币种长期存续、而非鼓励高频换手交易的平台。
上述任何单一行动,都无法直接修正底层激励,但每一笔不再流入这套收割体系的交易,都会减少平台的手续费收入。
激励机制的重构方向
我们并非合约工程师,以下仅为改革思路,而非可直接落地的工程方案。所有构想的核心,是将收益分配节点,从代币上线首小时向后转移:
提高代币初始市值,配套更深的初始流动性;流动性随交易量复利增长,资金池持续扩容;
手续费不只分配给创作者,同时向代币持有者与流动性提供者分配;创作者手续费设置解锁机制,释放节奏与代币存续时长挂钩;
喊单激励不再依据交易量结算,转而向持仓行为倾斜:KOL 能否获取奖金,取决于数日之后跟随者是否依旧持仓且处于盈利状态,而非喊单带来的成交规模。
类似调整,才有可能维系 Meme 币交易生态的生命力,而 Pump.fun 本身具备试错的资金条件:其链上持有约 28.4 亿美元资产,整条发行链路都由自身掌控。一个能够持续孕育长周期热门 Meme 币的市场,长期为平台创造的收益,必然高于持续消耗买方资金的收割模式。
平台选择短期收割,只是因为当下该模式利润更高,但这套模式难以为继。
即便落实上述方案,或许依旧不足。这类改革会抬高供给方(发币、打包套利)的成本,但无法改变一个现实:供给方掌握的工具优势,需求方永远难以追赶。
脱离绑定曲线的发行模式构想
前面所有方案,依旧建立在绑定曲线的基础之上。更进一步的革新思路,是彻底舍弃绑定曲线发行模型:
在这套新模式下,所有参与者的认购价格完全一致。没有绑定曲线,抢先进入区块不再具备溢价优势,狙击抢筹失去意义。由发币方设定募资下限与上限;若在固定窗口期(24 或 48 小时)未能达到募资下限,合约自动全额退款,发行失败不会给买家带来损失。
一旦募资金额触及上限,合约自动生成流动性池,LP 凭证销毁或永久锁仓,募资资金开发者无法动用。每个钱包设置认购上限,例如最多可参与募资总额的 1%,防范巨鲸或机器人吸纳绝大多数筹码。
平台仅在募资成功时收取费用;上千次募资失败的发行,平台不会获得任何收入。发行平台的收费节点,由每一笔交易,转变为每一次成功募资。
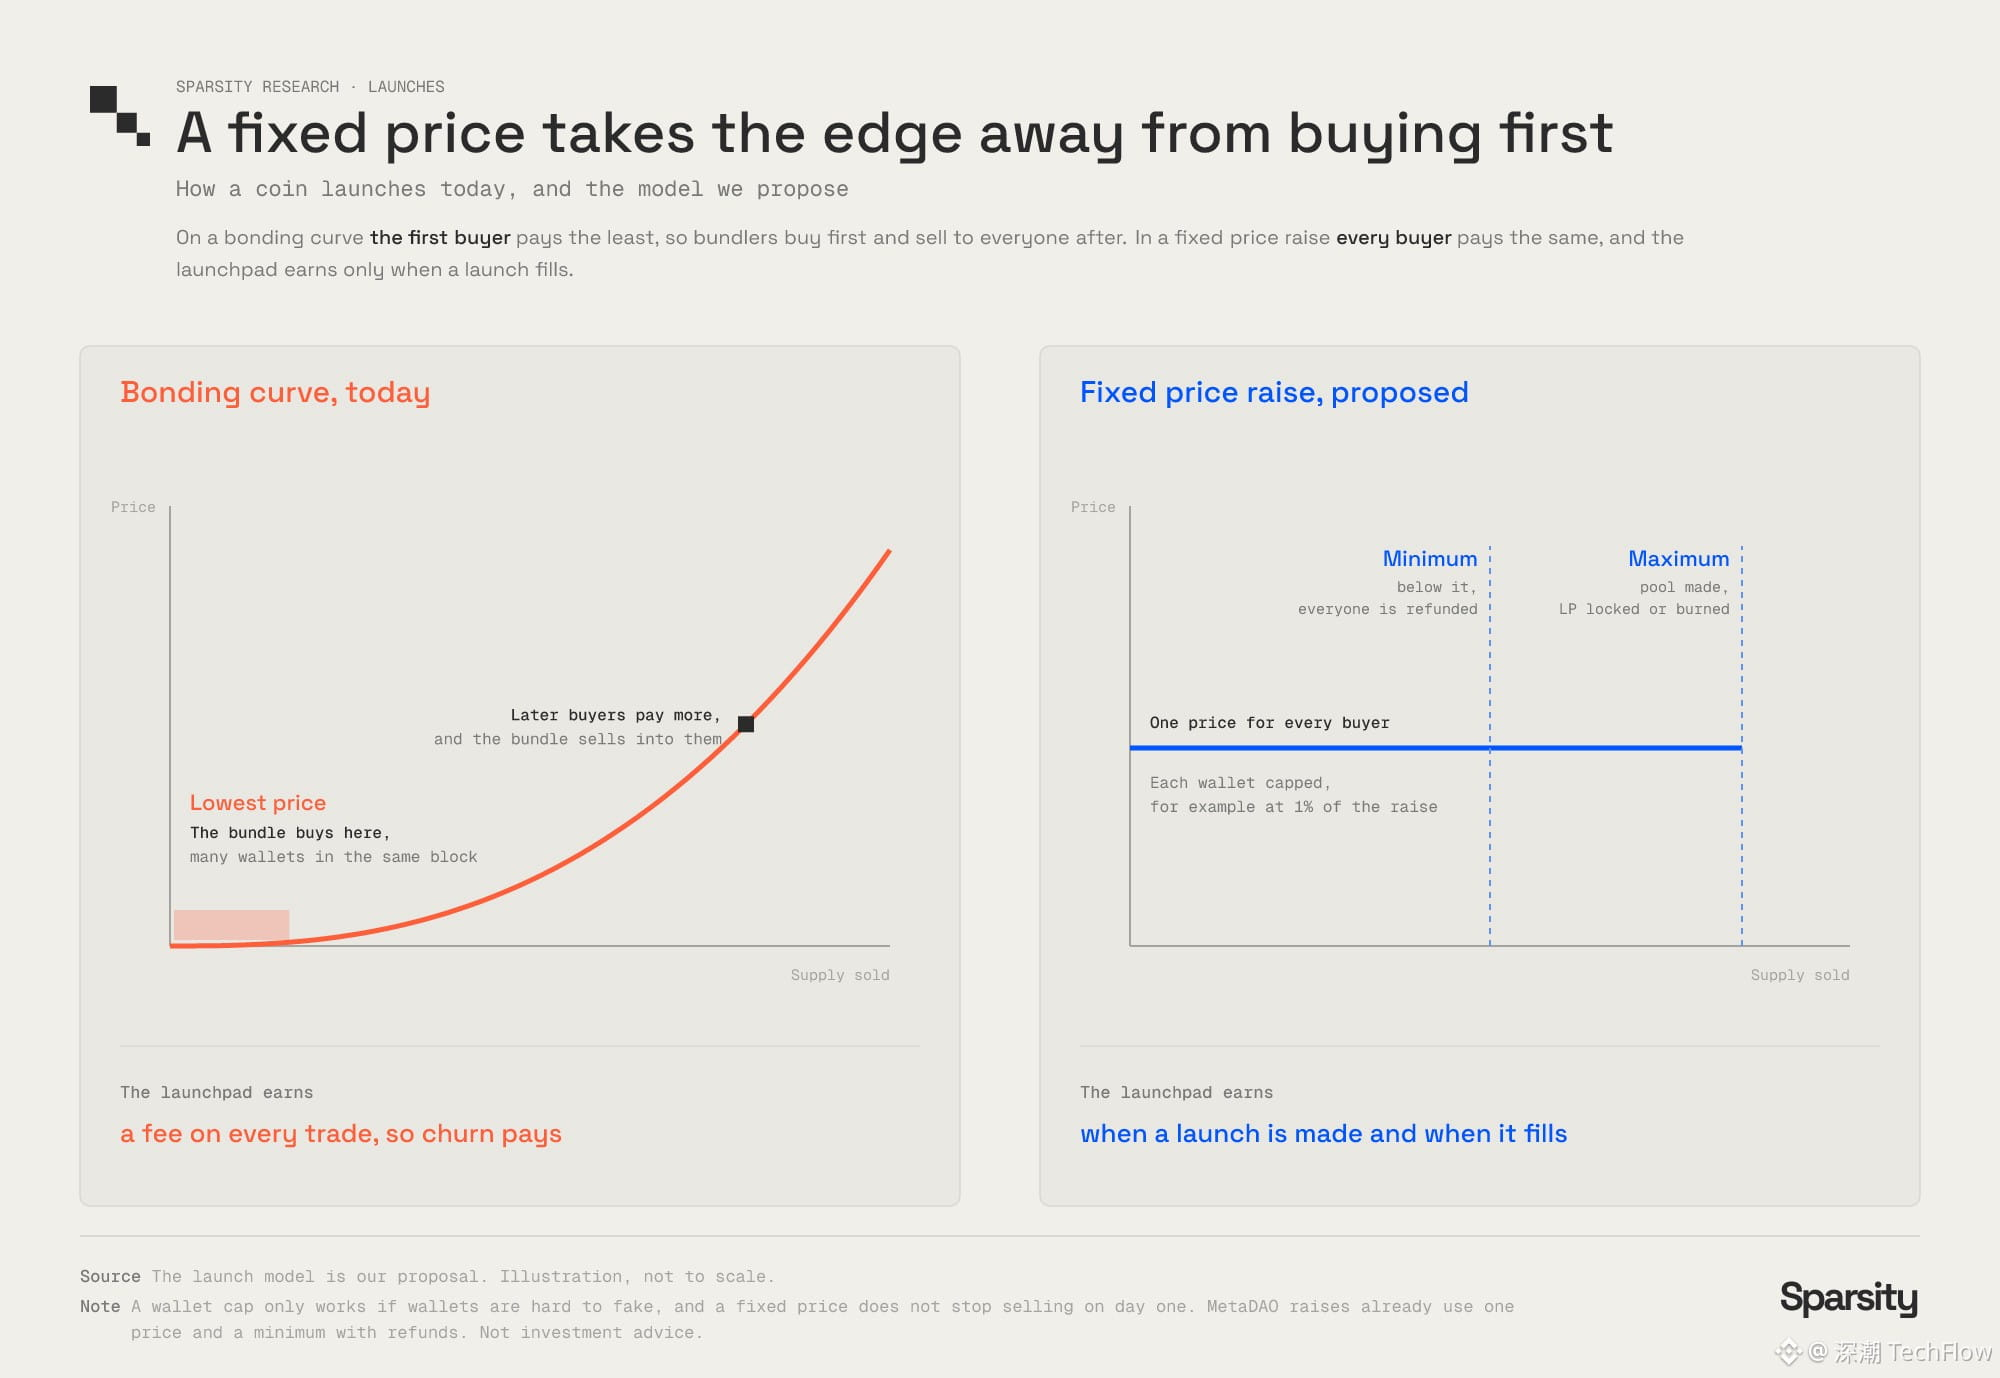
图:现行绑定曲线机制与拟议固定价格募资模式在抢先买入优势及平台收费节点上的对比
该方案能够消除绑定曲线机制下的打包抢筹、区块狙击、开发者卷走流动性跑路等问题,同时消除“批量发行数十个币种赌一个爆火”的激励。
但这套模型本身仍存在短板,需要客观说明:单钱包限额抵御女巫攻击的效果有限,当前批量购置老钱包的成本低廉,打包交易者依旧可以拆分资金,借助大量女巫钱包规避限制。统一认购价格,同样无法阻止币种上线首日出现砸盘抛售;它仅仅实现起跑阶段的公平。
后续发展走向
当前形态下的 Meme 币叙事,已然走到尽头。我们认为,除非底层发行模型完成彻底革新(类似前述平台依靠募资成功获取收益、而非依靠交易与代币归零获利的方案),否则 Meme 币很难恢复往日生态。
只要仍有发行平台依托代币归零、频繁换手赚取收益,这片 Meme 币交易沃土便会失去活力,长期持仓就将持续成为劣势策略。新事物终将出现,但它不会是如今这种形态的 Meme 币,且不会很快到来。