
باعت CoreWeave قدرتها الحاسوبية حتى عام 2028، فهل لا يخشى سوق قدرات الحوسبة للذكاء الاصطناعي حقًا فائض العرض؟
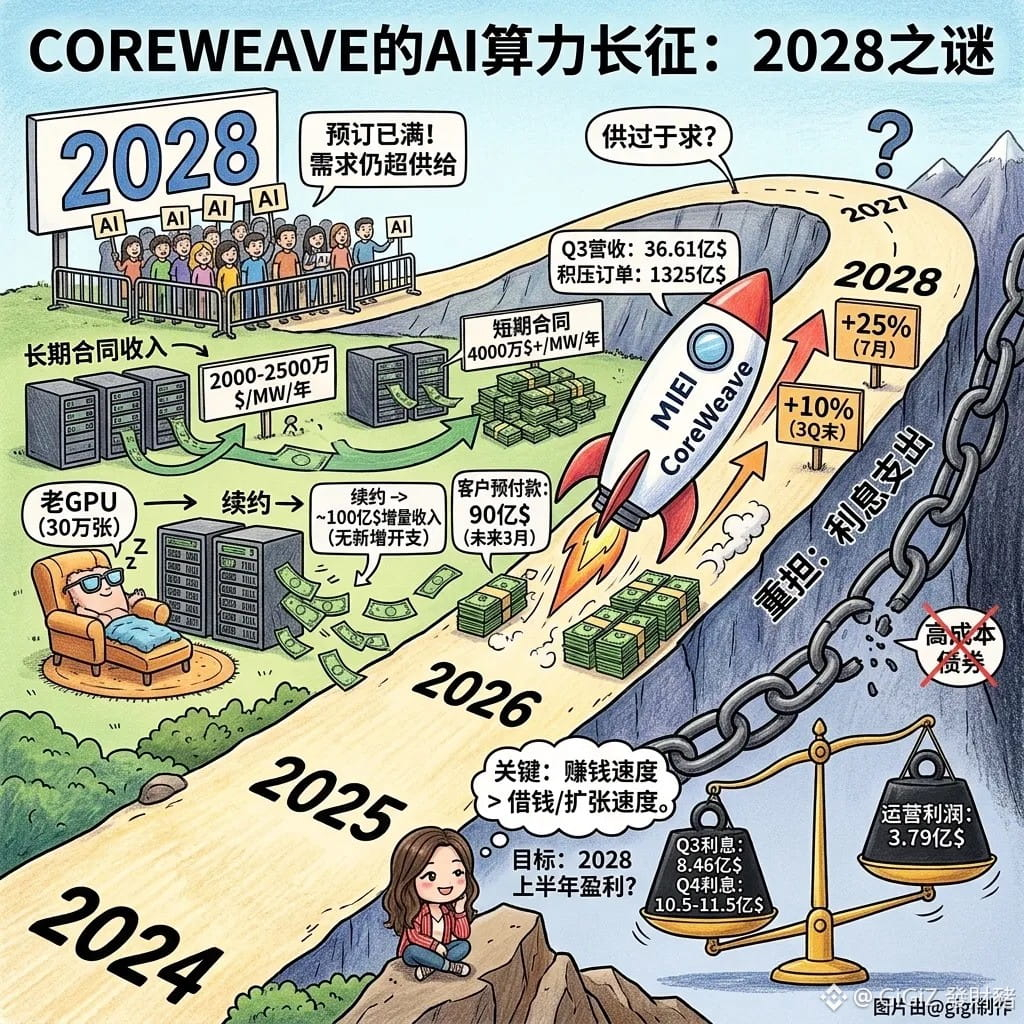
$CRWV بلغت إيرادات الربع الثالث 3.661 مليار دولار، بزيادة 168% على أساس سنوي، ووصلت الطلبات المتراكمة إلى 132.5 مليار دولار، بزيادة 138%. وارتفع هامش الربح التشغيلي المعدل إلى 10%، كما رُفعت توقعات إيرادات العام إلى 13–13.3 مليار دولار
رفعت الشركة أسعار منتجاتها بنسبة 25% في يوليو من هذا العام، ثم زادتها 10% أخرى في نهاية الربع الثالث. وتبلغ الإيرادات السنوية حاليًا لكل ميغاواط في العقود طويلة الأجل 20–25 مليون دولار، وتتجاوز 40 مليون دولار في العقود قصيرة الأجل. وقالت الإدارة إن القدرة الحاسوبية لعام 2027 بيعت بالكامل تقريبًا، وإن الطلب في 2028 سيظل يفوق العرض بكثير
وثمة عائد محتمل آخر يأتي من وحدات GPU القديمة. فبين عامي 2027 و2028، ستنتهي تباعًا العقود الأولية لنحو 300 ألف وحدة GPU، ومن المتوقع أن تحقق تجديدات العقود إيرادات سنوية إضافية تقارب 10 مليارات دولار، من دون الحاجة إلى إنفاق رأسمالي كبير جديد
أما فيما يتعلق بالتمويل، فلا ترغب الشركة في إصدار المزيد من السندات غير المضمونة ذات التكلفة المرتفعة، وتتوقع تحصيل 9 مليارات دولار من الدفعات المقدمة للعملاء خلال الأشهر الثلاثة المقبلة
لكن مصروفات الفائدة في الربع الثالث بلغت بالفعل 846 مليون دولار، متجاوزةً الربح التشغيلي المعدل البالغ 379 مليون دولار، ومن المتوقع أن ترتفع أكثر في الربع الرابع لتصل إلى 1.05–1.15 مليار دولار
أرى أن الطلب على قدرات الحوسبة لدى CRWV وقدرتها على رفع الأسعار مقنعان بالفعل، لكن علينا أن نرى ما إذا كانت سرعة تحقيق الأرباح ستلحق بسرعة الاقتراض والتوسع. إذا تمكنت الشركة من تحقيق الربحية في النصف الأول من 2028 وفقًا للخطة، فسيكون نموذج أعمال CRWV قد اجتاز الاختبار الحقيقي، وقد يتاح لسهمها مجال جديد للصعود
أجرِ بحثك الخاص (DYOR)
$CRWV بلغت إيرادات الربع الثالث 3.661 مليار دولار، بزيادة 168% على أساس سنوي، ووصلت الطلبات المتراكمة إلى 132.5 مليار دولار، بزيادة 138%. وارتفع هامش الربح التشغيلي المعدل إلى 10%، كما رُفعت توقعات إيرادات العام إلى 13–13.3 مليار دولار
رفعت الشركة أسعار منتجاتها بنسبة 25% في يوليو من هذا العام، ثم زادتها 10% أخرى في نهاية الربع الثالث. وتبلغ الإيرادات السنوية حاليًا لكل ميغاواط في العقود طويلة الأجل 20–25 مليون دولار، وتتجاوز 40 مليون دولار في العقود قصيرة الأجل. وقالت الإدارة إن القدرة الحاسوبية لعام 2027 بيعت بالكامل تقريبًا، وإن الطلب في 2028 سيظل يفوق العرض بكثير
وثمة عائد محتمل آخر يأتي من وحدات GPU القديمة. فبين عامي 2027 و2028، ستنتهي تباعًا العقود الأولية لنحو 300 ألف وحدة GPU، ومن المتوقع أن تحقق تجديدات العقود إيرادات سنوية إضافية تقارب 10 مليارات دولار، من دون الحاجة إلى إنفاق رأسمالي كبير جديد
أما فيما يتعلق بالتمويل، فلا ترغب الشركة في إصدار المزيد من السندات غير المضمونة ذات التكلفة المرتفعة، وتتوقع تحصيل 9 مليارات دولار من الدفعات المقدمة للعملاء خلال الأشهر الثلاثة المقبلة
لكن مصروفات الفائدة في الربع الثالث بلغت بالفعل 846 مليون دولار، متجاوزةً الربح التشغيلي المعدل البالغ 379 مليون دولار، ومن المتوقع أن ترتفع أكثر في الربع الرابع لتصل إلى 1.05–1.15 مليار دولار
أرى أن الطلب على قدرات الحوسبة لدى CRWV وقدرتها على رفع الأسعار مقنعان بالفعل، لكن علينا أن نرى ما إذا كانت سرعة تحقيق الأرباح ستلحق بسرعة الاقتراض والتوسع. إذا تمكنت الشركة من تحقيق الربحية في النصف الأول من 2028 وفقًا للخطة، فسيكون نموذج أعمال CRWV قد اجتاز الاختبار الحقيقي، وقد يتاح لسهمها مجال جديد للصعود
أجرِ بحثك الخاص (DYOR)