تراجع أرباح $CRWV أكد للتو ما اشتبه به كثيرون: الطلب على البنية التحتية للذكاء الاصطناعي هائل بشكل لا يُصدّق، ومع ذلك تواصل الأسهم التعرض لضربات قاسية.
أبرز النقاط:
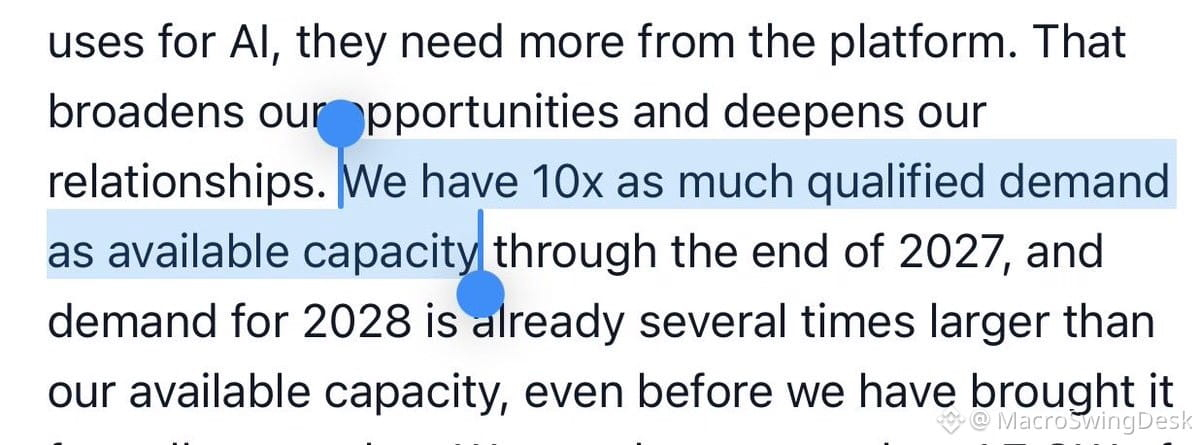
• الطلب المؤهل يفوق الطاقة الاستيعابية المتاحة بعشرة أضعاف
• الطاقة الاستيعابية لعام 2028 محجوزة بالفعل بما يفوق المتاح بعدة أضعاف
• قوة التسعير حقيقية: زيادة بنسبة 25% في يوليو، وزيادة أخرى بنسبة 10% في الربع الثالث، والمزيد من الزيادات في الربع الرابع
• حتى وحدات معالجة الرسومات الأقدم من طرازي Ampere وHopper شهدت ارتفاعًا في أسعار التأجير بنسبة 30–50% مقارنة بالربع السابق
• تحسّن التمويل: دفعات مقدمة أعلى، وأسعار فائدة أقل (7–7.5% على القروض الجديدة)
• تتوقع تحقيق صافي دخل معدل إيجابي بحلول النصف الأول من عام 2028
إذًا، لديك:
✅ طلب متفجر
✅ قوة تسعير على نطاق واسع
✅ شروط تمويل أفضل
✅ مسار نحو الربحية
ومع ذلك، يتعرض السهم ونظراؤه مثل $NBIS لضربات قاسية.
هذا انفصال كلاسيكي بين الأساسيات، التي تصرخ تفاؤلًا، وهيكل السوق ومخاوف أسعار الفائدة ومعنويات المستثمرين، التي تقول عكس ذلك. قد يكون وضع شركات الحوسبة السحابية الناشئة الأخرى أفضل من الناحية التشغيلية، لكنها جميعًا تواجه الرياح الاقتصادية المعاكسة نفسها.
هذا الوضع مثال نموذجي على عدم تماثل العوائد. إذا استقرت أسعار الفائدة أو عادت الرواية المتعلقة بالإنفاق الرأسمالي على الذكاء الاصطناعي إلى التفاؤل، فقد تحقق هذه الأسهم قفزات حادة. وحتى ذلك الحين، فالأمر يتطلب الصبر ممن يبنون مراكزهم الاستثمارية.
أبرز النقاط:
• الطلب المؤهل يفوق الطاقة الاستيعابية المتاحة بعشرة أضعاف
• الطاقة الاستيعابية لعام 2028 محجوزة بالفعل بما يفوق المتاح بعدة أضعاف
• قوة التسعير حقيقية: زيادة بنسبة 25% في يوليو، وزيادة أخرى بنسبة 10% في الربع الثالث، والمزيد من الزيادات في الربع الرابع
• حتى وحدات معالجة الرسومات الأقدم من طرازي Ampere وHopper شهدت ارتفاعًا في أسعار التأجير بنسبة 30–50% مقارنة بالربع السابق
• تحسّن التمويل: دفعات مقدمة أعلى، وأسعار فائدة أقل (7–7.5% على القروض الجديدة)
• تتوقع تحقيق صافي دخل معدل إيجابي بحلول النصف الأول من عام 2028
إذًا، لديك:
✅ طلب متفجر
✅ قوة تسعير على نطاق واسع
✅ شروط تمويل أفضل
✅ مسار نحو الربحية
ومع ذلك، يتعرض السهم ونظراؤه مثل $NBIS لضربات قاسية.
هذا انفصال كلاسيكي بين الأساسيات، التي تصرخ تفاؤلًا، وهيكل السوق ومخاوف أسعار الفائدة ومعنويات المستثمرين، التي تقول عكس ذلك. قد يكون وضع شركات الحوسبة السحابية الناشئة الأخرى أفضل من الناحية التشغيلية، لكنها جميعًا تواجه الرياح الاقتصادية المعاكسة نفسها.
هذا الوضع مثال نموذجي على عدم تماثل العوائد. إذا استقرت أسعار الفائدة أو عادت الرواية المتعلقة بالإنفاق الرأسمالي على الذكاء الاصطناعي إلى التفاؤل، فقد تحقق هذه الأسهم قفزات حادة. وحتى ذلك الحين، فالأمر يتطلب الصبر ممن يبنون مراكزهم الاستثمارية.