
لماذا ناقضت نفسها بهذه السرعة؟
لأن Anthropic تجاوزت كل الحدود فعلًا!
يمكن لبعض المستثمرين الأوائل بيع أسهمهم بحرية تامة، والتخلّص من أسهم بمليارات الدولارات منذ اليوم الأول.
والمؤسس يستطيع تسييل مئات الملايين منذ اليوم الأول.
كانت أسوأ بكثير من طرح SpaceX ذاك.
على الأقل، حقق طرح SpaceX مكاسب للمستثمرين لبضعة أيام.
أما هذه المرة، فانهار السهم منذ اليوم الأول.
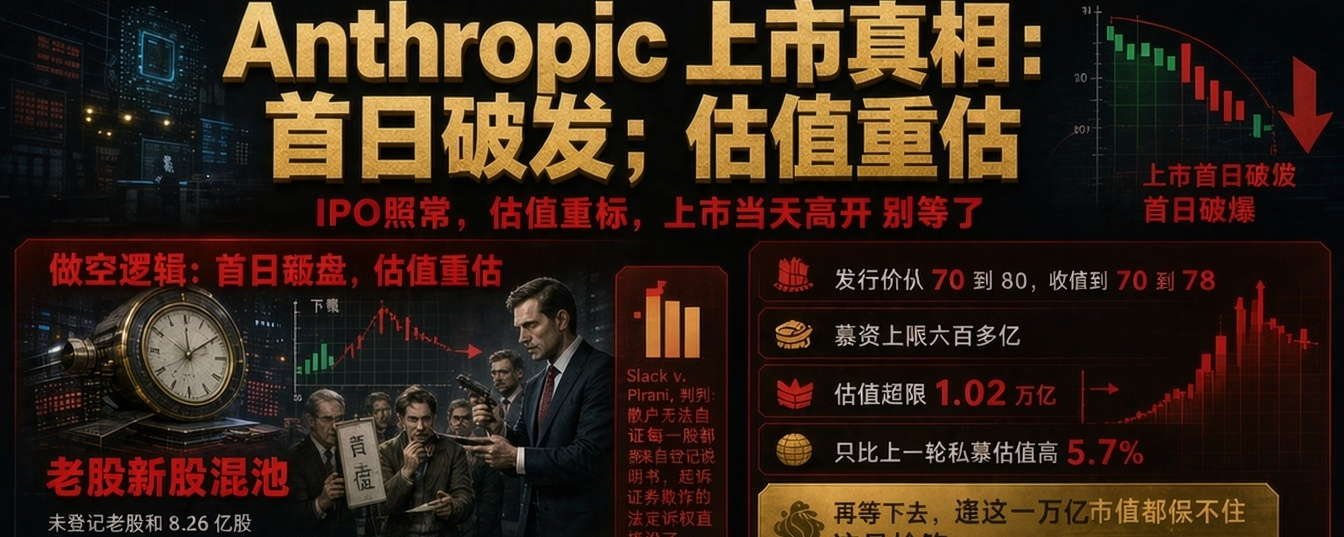
أما مستثمرو التجزئة، فلا يُخصَّص لهم سوى 20% من أسهم الاكتتاب، وأيديهم مقيّدة،
إذ تُتداول الأسهم القديمة غير المسجّلة والأسهم الجديدة المسجّلة، البالغ عددها 825 مليون سهم، ضمن سلة واحدة.
وسابقة المحكمة العليا في قضية Slack v. Pirani واضحة: لا يستطيع مستثمرو التجزئة إثبات أن كل سهم بحوزتهم مصدره نشرة الإصدار المسجّلة، وبالتالي يفقدون مباشرةً حقهم القانوني في رفع دعوى احتيال في الأوراق المالية.
لم ينتهِ الأمر بعد؛ فقد تقلّص نطاق سعر الطرح من 70 إلى 80، ليصبح من 70 إلى 78.
وتقلّصت حصيلة التمويل إلى ما يزيد قليلًا على 60 مليارًا.
والحد الأقصى للتقييم هو 1.02 تريليون.
هذا الرقم أعلى بنسبة 5.7% فقط من تقييم جولة التمويل الخاص السابقة.
أي إنهم يقولون للمستثمرين في الجولة السابقة وجهًا لوجه: عائدكم الدفتري يساوي صفرًا تقريبًا، وعليكم أيضًا البقاء حتى انتهاء فترة الحظر على البيع.
فلماذا يُدرجونها إذن؟
لأنهم إن انتظروا أكثر، فلن يستطيعوا حتى الحفاظ على قيمة سوقية تبلغ تريليونًا واحدًا.
هذا ليس احتفالًا بالإدراج.
بل محاولة لسبق الآخرين.
والأسوأ يأتي بعد ذلك.
ما إن كُشف عن قائمة المستثمرين الأساسيين حتى ظهرت Google وMicrosoft وNvidia وAMD وBroadcom وMicron وTSMC.
استثمارات أساسية بقيمة 26 مليار دولار.
كلهم بلا استثناء مورّدو قدرات الحوسبة لدى Anthropic نفسها.
يدفع الموردون أموالًا لامتلاك حصص في العميل، ثم يستخدم العميل هذه الأموال لشراء رقائق الموردين وخدماتهم السحابية.
ثم تدعم إيرادات المشتريات تقييم الموردين.
تدور الأموال دورة داخل هذه الدائرة، ولا يخرج منها فلس واحد.
لكن التقييم يرتفع في كل حلقة من حلقاتها.
أما التقييم المزعوم البالغ تريليونًا، فنصفه عبارة عن سند إذني تصدره هذه الدائرة المغلقة لنفسها.
انظر إلى هذا الجشع، وتأمّله جيدًا.
وفي النهاية، تلك هي رقعة الشطرنج السياسية.
يا له من حساب بارع وضعه الديمقراطيون: ينتظرون إدراج Anthropic كي ينهار سعر سهمها، ويُسحق سهم إنفيديا، ثم يحمّلوا ترامب المسؤولية كاملة؟
ثم يرفع الاحتياطي الفيدرالي أسعار الفائدة، ويوجه الضربة القاضية.
ثم يعزلون وزير الحرب ووزير التجارة، وأخيرًا ترامب.
وبذلك يُكملون عملية خنق كبرى، اقتصاديًا وسياسيًا.
ولا يقتصر الخنق على الداخل الأمريكي؛ فهناك أيضًا طوق من نماذج الذكاء الاصطناعي مفتوحة المصدر.
الشائعات تتطاير عن إطلاق عشرة نماذج تباعًا الأسبوع المقبل—هل هذا التزاحم في المواعيد محاولة لمنع Anthropic من الإدراج؟
ولا سيما أن ليانغ ينتظر هذه اللحظة منذ زمن ليبيع على المكشوف!
وبالطبع، سأعرض أيضًا أدلة المتفائلين، حتى لا يقول أحد إنني غير منصف.
التقييم الذي تقدّمه Morningstar حاليًا هو 1.7 تريليون، ويصل إلى 3 تريليونات في السيناريو المتفائل.
والأسباب قوية أيضًا: تتجاوز السيولة والأوراق المالية في دفاترها 130 مليارًا، ولم يتجاوز إجمالي ما أحرقته من أموال منذ 2023 عشرة مليارات.
والتزام الحوسبة البالغ 900 مليار موزع على أكثر من عشر سنوات، وليس ضغطًا ماليًا حتميًا على المدى القصير.
أما توقعات Goldman Sachs فأكثر جرأة: إيرادات بقيمة 52 مليارًا في 2026، و136 مليارًا في 2027، وأكثر من 685 مليارًا في 2030.
وتبلغ الخسائر التشغيلية ذروتها في 2027 عند 40.4 مليارًا، ثم تبدأ بالانحسار.
وتتحول العمليات إلى الربحية في 2029، والتدفقات النقدية الحرة إلى الإيجابية في 2030.
يتراجع نمو الإنفاق الرأسمالي لدى العمالقة من 96% هذا العام إلى 44% العام المقبل—ومع دخول مرحلة التحول، لن يكون الاختبار إلا أشد قسوة.
كل هذا صحيح.
لكن سرعة تحسن الأساسيات لا تستطيع مجاراة سرعة تلاشي صبر أسواق رأس المال.
وانفجار فقاعة الذكاء الاصطناعي في الربع الثالث دليل على ذلك.
لذا، لا تعوّلوا على افتتاح مرتفع يوم الإدراج.
إن الهبوط دون سعر الطرح هو أول دقّة جرس في هذا العرض الكبير.
وبعد الهبوط دون سعر الطرح، اتجهوا نحو مستوى 60 دولارًا بحثًا عن التقييم الحقيقي بعد الحظر.