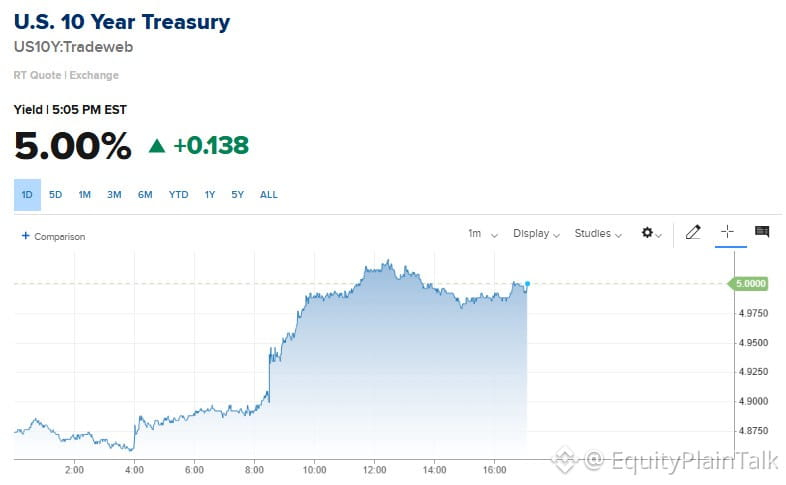
وصل عائد سندات الخزانة لأجل 10 سنوات للتو إلى 5%.
لقد مررنا بهذا من قبل. في المرة الماضية التي حدث فيها ذلك، تكبدت أسهم النمو خسائر فادحة، وقضى السوق شهورًا يحاول معرفة ما إذا كانت أسعار الفائدة الأعلى هي الوضع الطبيعي الجديد أم مجرد ارتفاع مؤقت.
في الوقت الحالي، يؤثر هذا في كل شيء: معدلات الرهن العقاري، وتكاليف اقتراض الشركات، وتقييمات الأسهم. عندما يبلغ معدل العائد الخالي من المخاطر 5%، يصبح فجأة دفع 30 ضعفًا من الأرباح مقابل أسهم النمو أقل جاذبية بكثير.
راقب كيف يستوعب السوق هذا التطور. إذا بقيت العوائد عند هذه المستويات أو ارتفعت أكثر، فتوقع مزيدًا من التحول بعيدًا عن أسهم شركات التكنولوجيا مرتفعة التقييم نحو أسهم القيمة والأسهم الموزعة للأرباح. أما إذا تراجعت سريعًا، فربما لا يكون الأمر سوى ضجيج عابر.
لكن بلوغ عائد سندات الخزانة لأجل 10 سنوات 5% ليس ضجيجًا عابرًا. إنه إعادة ضبط حقيقية لتكلفة رأس المال.
لقد مررنا بهذا من قبل. في المرة الماضية التي حدث فيها ذلك، تكبدت أسهم النمو خسائر فادحة، وقضى السوق شهورًا يحاول معرفة ما إذا كانت أسعار الفائدة الأعلى هي الوضع الطبيعي الجديد أم مجرد ارتفاع مؤقت.
في الوقت الحالي، يؤثر هذا في كل شيء: معدلات الرهن العقاري، وتكاليف اقتراض الشركات، وتقييمات الأسهم. عندما يبلغ معدل العائد الخالي من المخاطر 5%، يصبح فجأة دفع 30 ضعفًا من الأرباح مقابل أسهم النمو أقل جاذبية بكثير.
راقب كيف يستوعب السوق هذا التطور. إذا بقيت العوائد عند هذه المستويات أو ارتفعت أكثر، فتوقع مزيدًا من التحول بعيدًا عن أسهم شركات التكنولوجيا مرتفعة التقييم نحو أسهم القيمة والأسهم الموزعة للأرباح. أما إذا تراجعت سريعًا، فربما لا يكون الأمر سوى ضجيج عابر.
لكن بلوغ عائد سندات الخزانة لأجل 10 سنوات 5% ليس ضجيجًا عابرًا. إنه إعادة ضبط حقيقية لتكلفة رأس المال.