
تراجع تقييم الطرح العام الأولي لشركة أنثروبيك من ضجة التريليوني دولار في أوائل أكتوبر إلى نطاق سعري يوحي بتقييم يصل إلى نحو 1.4 تريليون دولار على أساس التخفيف الكامل. في 10 نوفمبر 2026، حددت الشركة المطوّرة لكلود طرحًا يشمل 825 مليون سهم من الفئة A بسعر يتراوح بين 70 و78 دولارًا للسهم، مستهدفةً بدء التداول في ناسداك تحت الرمز ANT في نحو 19 نوفمبر. والسؤال الآن هو ما إذا كان السوق سيصمد حتى أمام الحد الأدنى النفسي والعملي البالغ تريليون دولار.
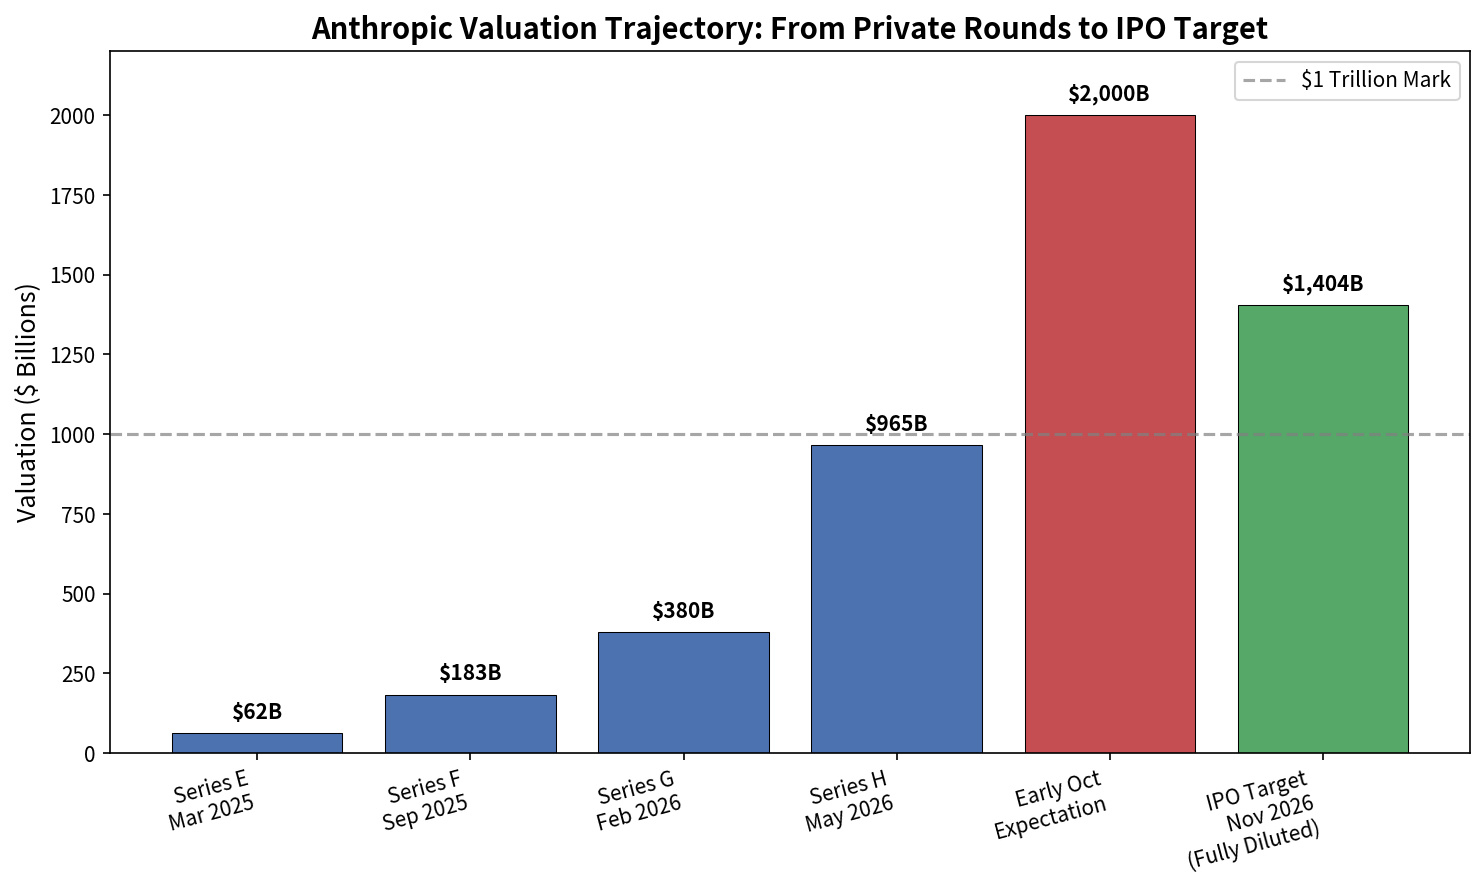
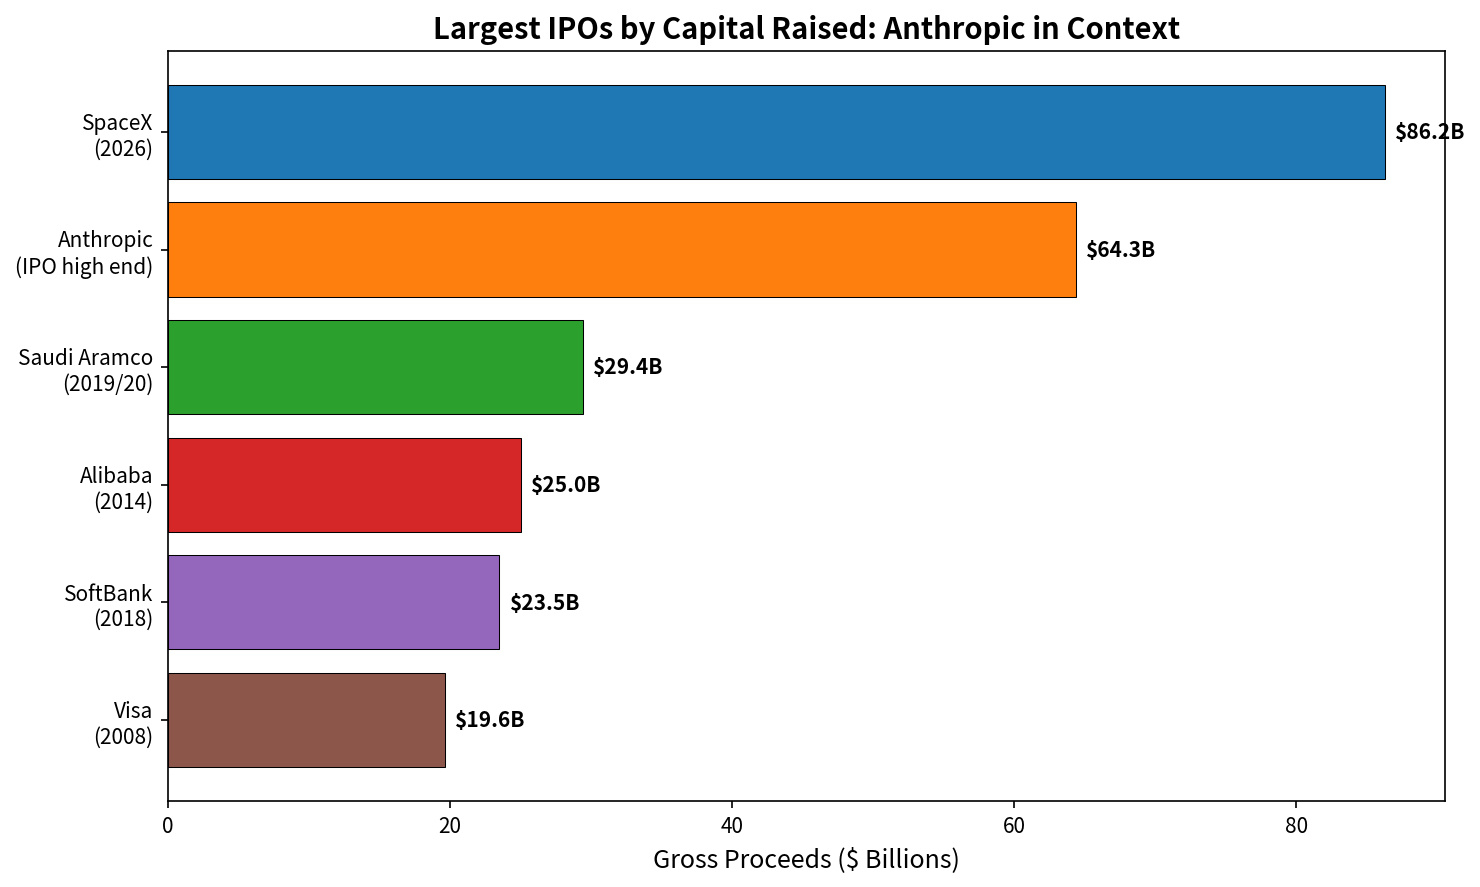
يُفضي الحد الأعلى من النطاق إلى تقييم على أساس التخفيف الكامل يبلغ نحو 1.404 تريليون دولار (يشمل الخيارات والأسهم المقيّدة). أما على أساس الأسهم القائمة غير المخفّفة، فيقترب الرقم من تريليون دولار. ومن المتوقع أن تتراوح صافي متحصلات الطرح العام الأولي وحده بين 57.75 و64.35 مليار دولار، مع إمكانية أن يضيف خيار التخصيص الإضافي الذي يملكه متعهدو التغطية المزيد. وبشكل منفصل، رتبت أنثروبيك طرحًا خاصًا بقيمة 26 مليار دولار لأسهم من الفئة N غير المصوّتة، بسعر الطرح العام الأولي، لمستثمرين رئيسيين من بينهم جوجل وإنفيديا (10 مليارات دولار لكل منهما) وAMD وبرودكوم وميكرون ومايكروسوفت وTSMC. وقد يقترب إجمالي رأس المال الذي جُمع من 90 مليار دولار أو يتجاوزها.
يمثل هذا تراجعًا واضحًا عن نطاق 1.5–2 تريليون الذي كان المستثمرون والمصرفيون يتداولونه في أوائل إلى منتصف أكتوبر، وعن تقييم ما بعد التمويل البالغ 965 مليارًا في جولة السلسلة H في مايو 2026. وأدت تقلبات السوق بعد انتخابات التجديد النصفي الأمريكية، والهبوط الحاد لأسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي، والتدقيق الأكبر في التزامات Anthropic المتعلقة بالبنية التحتية، إلى هذا التعديل. وكان بعض المستثمرين يتحدثون بالفعل عن نطاقات تتراوح بين 1.2 و1.3 تريليون حتى قبل التسعير الرسمي.
النمو الهائل يقابله التزامات ضخمة
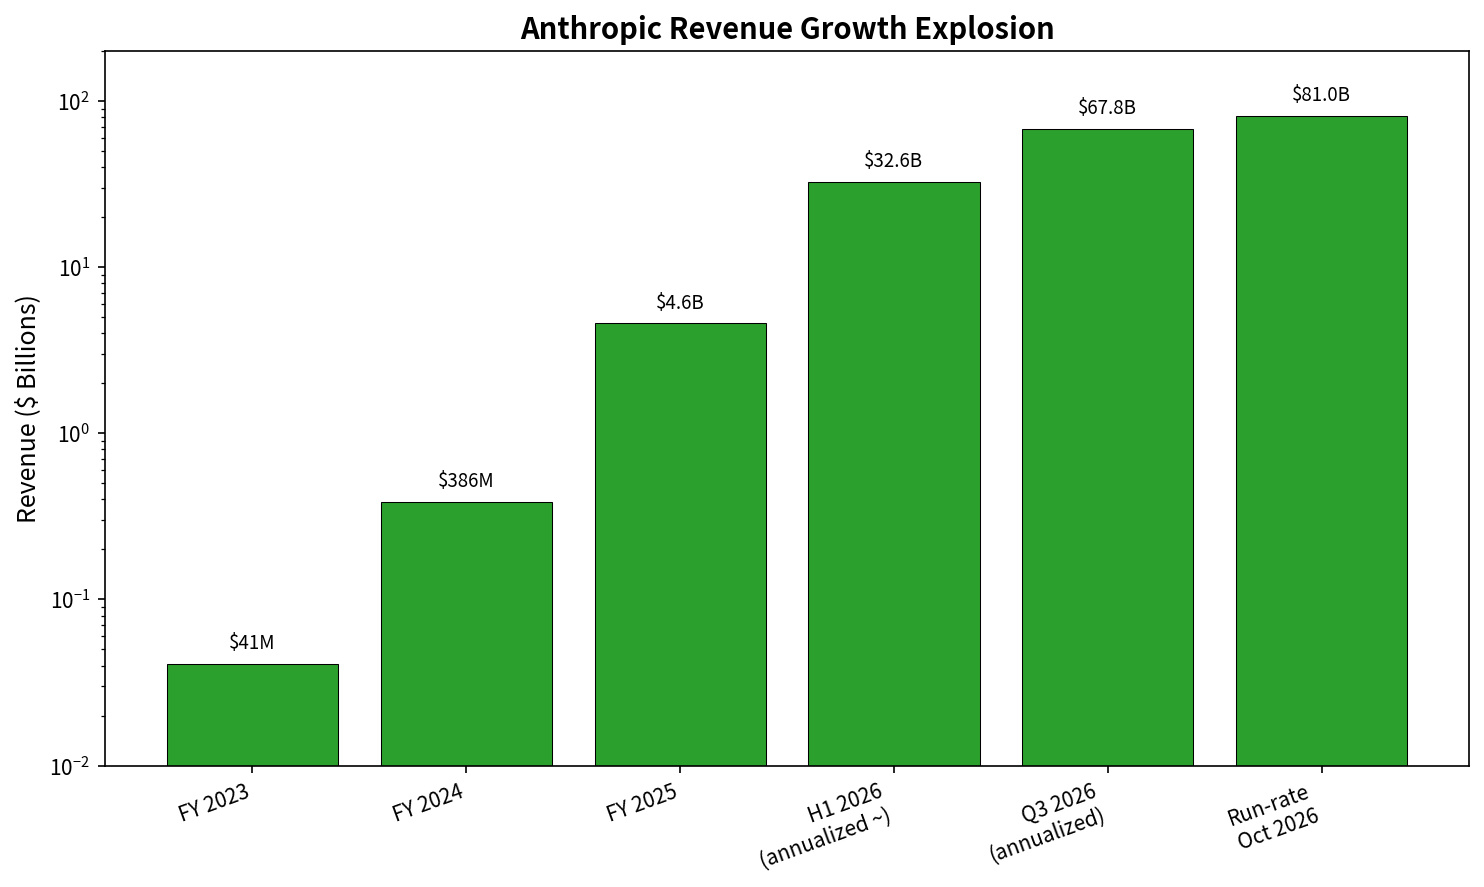
كان نمو إيرادات Anthropic استثنائيًا. فقد ارتفعت الإيرادات السنوية من 41 مليونًا في 2023 إلى 386 مليونًا في 2024، ثم إلى 4.6 مليار في 2025. وبلغت إيرادات النصف الأول من 2026 نحو 16.3 مليار. وبلغت إيرادات الربع الثالث نحو 17 مليارًا (بارتفاع 47% مقارنة بالربع السابق)، وأعلنت الشركة أن معدل إيراداتها السنوي بلغ 81 مليارًا بحلول نهاية أكتوبر. كما ازداد عدد العملاء بسرعة، إذ تجاوز عدد الحسابات التي تحقق إيرادات لا تقل عن 100,000 خلال الاثني عشر شهرًا الماضية 11,900 حساب.
يقترن هذا النمو بفاتورة بنية تحتية هائلة. وتكشف الإفصاحات عن نحو 895 مليارًا من إجمالي التزامات الشراء وعقود الإيجار للحوسبة ومراكز البيانات (ترتبط غالبيتها الساحقة بقدرات الذكاء الاصطناعي)، ومن المتوقع استحقاق أجزاء كبيرة منها قبل عام 2030، فيما تمتد الالتزامات المتبقية إلى أربعينيات هذا القرن. وتشمل هذه الالتزامات صفقات متعددة السنوات مع Google وAmazon وMicrosoft وجهات أخرى. وأشارت بعض التقارير السابقة إلى أرقام تتراوح بين 500 و750 مليارًا لخطط الحوسبة طويلة الأجل. وما تزال صافي الخسائر كبيرة (ويرجع ذلك جزئيًا إلى مصروفات تقييم غير نقدية على الأوراق المالية القابلة للتحويل)، كما تذبذبت هوامش التشغيل مع ارتفاع تكاليف الحوسبة.
السياق بين الاكتتابات العامة الأولية التاريخية
عند الحد الأعلى من النطاق، سيكون جمع Anthropic لرأس المال من بين أكبر عمليات الطرح المسجلة، بعد طرح SpaceX الذي بلغ نحو 75–86 مليارًا في أوائل 2026، لكنه سيتجاوز بكثير طرح Saudi Aramco البالغ نحو 29.4 مليارًا. وقد أُدرجت SpaceX نفسها بتقييم يبلغ عدة تريليونات؛ أما Anthropic فتختبر مستوى مماثلًا في بيئة أكثر تقلبًا لشركة متخصصة في الذكاء الاصطناعي.
هل يمكنها الحفاظ على مستوى التريليون؟
صُممت آلية التسعير لدعم هذا المستوى عند الاكتتاب العام. وقد حُدد النطاق بين 70 و78 بعد تلقي ملاحظات خلال جولة الترويج للاكتتاب واضطرابات السوق. وتوفر مشاركة شركاء تكنولوجيين كبار كمستثمرين رئيسيين دعمًا للطلب وإشارة إلى الثقة بإمكانية Anthropic الوصول إلى قدرات الحوسبة. ونشر محللون مثل Aswath Damodaran سيناريو أساسيًا يقارب 1.5 تريليون (ضمن نطاق واسع يمتد فعليًا من الصفر إلى أكثر من 4 تريليونات، بحسب الهوامش وتكاليف الحوسبة والتنظيم). ويبلغ السيناريو الأساسي لدى Morningstar نحو 1.7 تريليون. وبمعدل يبلغ نحو 17–18 ضعف أحدث إيرادات سنوية محسوبة على أساس معدل التشغيل، يُعد التقييم مرتفعًا، لكنه ليس غير مسبوق لشركة تنمو بهذه الوتيرة وسط موجة الذكاء الاصطناعي طويلة الأمد.
المخاطر كبيرة وقد تضغط على السهم بعد الإدراج. وتشمل أبرز المخاوف:
الحجم الهائل لالتزامات البنية التحتية وجمودها مقارنة بالتدفقات النقدية الحالية.
تباطؤ معدلات النمو مقارنة بالربع السابق (بلغ النمو في الربع الثالث نحو 47% مقارنة بالربع السابق، مقابل معدلات أسرع بكثير في الأرباع السابقة).
المنافسة من OpenAI والنماذج مفتوحة المصدر وشركات الحوسبة السحابية فائقة النطاق.
الحوكمة: Anthropic شركة ذات منفعة عامة. ويمتلك صندوق المنافع طويلة الأجل أسهم الفئة T التي تنتخب أغلبية أعضاء مجلس الإدارة (أربعة مقاعد من أصل سبعة). ويحتفظ المؤسسون بنفوذ كبير في التصويت من خلال هيكل منفصل لأسهم الفئة F. وسيكون لمساهمي الفئة A من الجمهور سيطرة محدودة، وهو ما يعتبره بعض المستثمرين المؤسسيين عاملًا يخفض التقييم بسبب الحوكمة.
ظروف السوق الأوسع: شهدت الأسهم المرتبطة بالذكاء الاصطناعي تقلبات، كما طُرح احتمال حصول الشركة على تصنيف ائتماني «متدنٍ».
عتبة التريليون دولار نفسية وعملية في آنٍ واحد. وقد أشار بعض المشاركين في السوق إلى أن التسعير دون نحو تريليون على أساس الأسهم الأساسية ربما كان سيؤدي إلى تأجيل الطرح. ومع تحديد النطاق الآن وتوفير رأس المال من المستثمرين الرئيسيين، من المتوقع أن يمضي الاكتتاب العام قدمًا. وسيعتمد أداء السهم بعد الإدراج على استمرار نمو الإيرادات بسرعة تكفي لاستيعاب الإنفاق على البنية التحتية، وعلى ما إذا كان السوق الأوسع سيعيد تقييم الذكاء الاصطناعي بصورة إيجابية.
باختصار، من المرجح أن تتجاوز Anthropic حاجز التريليون عند الاكتتاب العام نفسه على أساس التخفيف الكامل، وأن تقترب منه على أساس الأسهم الأساسية. أما الحفاظ على هذا المستوى أو تجاوزه في السوق العامة فهو تحدٍ أكبر، وستختبره قدرة الشركة على التنفيذ، واقتصاديات الحوسبة، ومدى استعداد المستثمرين لتحمل المخاطر في الأشهر التي تلي بدء التداول.