مؤشر أسعار المستهلك لشهر أكتوبر: التضخم الأساسي عند عتبة 0.3%، ورفع الفائدة 50 نقطة أساس في ديسمبر انتقل من احتمال هامشي إلى خيار مطروح
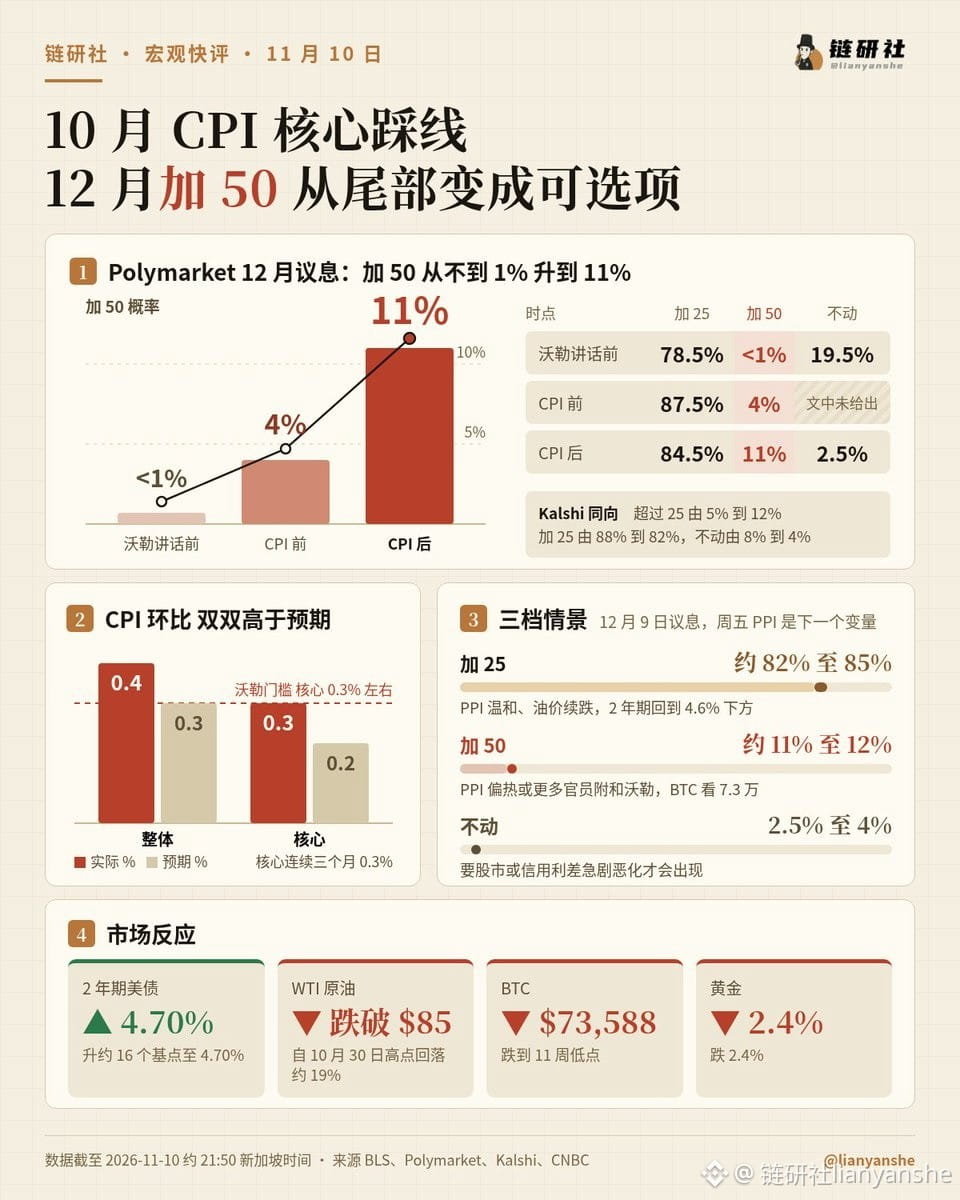
ارتفع مؤشر أسعار المستهلك لشهر أكتوبر 0.4% على أساس شهري، مقابل توقعات بارتفاع 0.3%؛ وارتفع المؤشر الأساسي 0.3%، مقابل توقعات بارتفاع 0.2%، مسجلاً 0.3% لثلاثة أشهر متتالية؛ كما ارتفع التضخم الأساسي الفائق 0.4%.
أوضح والر نهاراً شروطه بصراحة: إذا بلغ التضخم الأساسي نحو 0.3% أو أكثر، فينبغي التفكير في رفع الفائدة 50 نقطة أساس. وهذا ما حدث تماماً الليلة. يا له من أمر محبط؛ فالنفط الخام هبط بالفعل إلى 85 دولاراً، ومع ذلك حدث هذا. لا أجد ما أقوله.
في Polymarket، قبل خطاب والر بشأن اجتماع ديسمبر، بلغ احتمال رفع الفائدة 25 نقطة أساس نحو 78.5%، واحتمال تثبيتها 19.5%، فيما كان احتمال رفعها 50 نقطة أساس أقل من 1%. وقبل صدور مؤشر أسعار المستهلك، ارتفع احتمال رفعها 25 نقطة أساس إلى 87.5%، وبلغ احتمال رفعها 50 نقطة أساس نحو 4%. وبعد صدور المؤشر، بلغ احتمال رفعها 25 نقطة أساس نحو 84.5%، واحتمال رفعها 50 نقطة أساس نحو 11%، واحتمال تثبيتها 2.5%. وجاءت تقديرات Kalshi في الاتجاه نفسه: تراجع احتمال رفعها 25 نقطة أساس من 88% إلى 82%، وارتفع احتمال رفعها بأكثر من 25 نقطة أساس من 5% إلى 12%، فيما انخفض احتمال تثبيتها من 8% إلى 4%. ويبلغ احتمال أن يصل إجمالي رفع الفائدة خلال عام 2026 إلى 75 نقطة أساس (أي رفعها 50 نقطة أساس في ديسمبر) نحو 9%.
تسعّر أسعار النفط وقف إطلاق النار؛ فقد هبط $WTI $CL إلى ما دون 85 دولاراً، متراجعاً نحو 19% عن ذروة 30 أكتوبر. وذكرت CNBC أن خام برنت هبط إلى ما دون 90 دولاراً، رغم أن حصار مضيق هرمز لم يُرفع. يمكن لأسعار النفط أن تكبح مكوّن الطاقة، لكنها لا تستطيع كبح التضخم الأساسي.
ارتفع عائد سندات الخزانة الأمريكية لأجل عامين بنحو 16 نقطة أساس إلى 4.70%، وبلغ مؤشر الدولار نحو 102، فيما هبط الذهب $XAU بنسبة 2.4%، وتراجعت العقود الآجلة لمؤشر ناسداك بنحو 1.5%. وهبطت BTC إلى 73,588 دولاراً، وهو أدنى مستوى لها في 11 أسبوعاً. وسجلت صناديق ETF الفورية صافي تدفقات خارجة بنحو 1.48 مليار دولار خلال أول 6 جلسات تداول من نوفمبر، فيما باعت الشركات المدرجة نحو 108 آلاف وحدة هذا العام.
يُعقد اجتماع تحديد الفائدة في 9 ديسمبر، قبل صدور مؤشر أسعار المستهلك لشهر نوفمبر في 10 ديسمبر، أما مؤشر أسعار المنتجين يوم الجمعة فهو المتغير التالي.
1. رفع الفائدة 25 نقطة أساس (نحو 82% إلى 85%): إذا جاء مؤشر أسعار المنتجين معتدلاً واستمر النفط في الهبوط، فقد يعود عائد السندات لأجل عامين إلى ما دون 4.6%، وتتنفس أسهم النمو وBTC الصعداء.
2. رفع الفائدة 50 نقطة أساس (نحو 11% إلى 12%): إذا جاء مؤشر أسعار المنتجين مرتفعاً أو أيد مزيد من المسؤولين موقف والر. والسؤال هو ما إذا كان عائد السندات لأجل عامين سيستقر عند 4.7%، فيما تترقب BTC مستوى 73 ألفاً.
3. تثبيت الفائدة (2.5% إلى 4%): لن يحدث ذلك إلا إذا تدهورت أسواق الأسهم أو فروق العائد الائتماني بشدة.
واصلت أسعار النفط الهبوط، لكن التضخم الأساسي ظل عند 0.3% لثلاثة أشهر متتالية. وهذا يشير إلى أن التضخم انتقل من قطاع الطاقة إلى التضخم الأساسي، وأن تراجع أسعار النفط لا يكفي لخفضه. لذا لم يعد هناك الكثير من الشك بشأن رفع الفائدة في ديسمبر؛ وما بقي هو مقدار الرفع.
ارتفع مؤشر أسعار المستهلك لشهر أكتوبر 0.4% على أساس شهري، مقابل توقعات بارتفاع 0.3%؛ وارتفع المؤشر الأساسي 0.3%، مقابل توقعات بارتفاع 0.2%، مسجلاً 0.3% لثلاثة أشهر متتالية؛ كما ارتفع التضخم الأساسي الفائق 0.4%.
أوضح والر نهاراً شروطه بصراحة: إذا بلغ التضخم الأساسي نحو 0.3% أو أكثر، فينبغي التفكير في رفع الفائدة 50 نقطة أساس. وهذا ما حدث تماماً الليلة. يا له من أمر محبط؛ فالنفط الخام هبط بالفعل إلى 85 دولاراً، ومع ذلك حدث هذا. لا أجد ما أقوله.
في Polymarket، قبل خطاب والر بشأن اجتماع ديسمبر، بلغ احتمال رفع الفائدة 25 نقطة أساس نحو 78.5%، واحتمال تثبيتها 19.5%، فيما كان احتمال رفعها 50 نقطة أساس أقل من 1%. وقبل صدور مؤشر أسعار المستهلك، ارتفع احتمال رفعها 25 نقطة أساس إلى 87.5%، وبلغ احتمال رفعها 50 نقطة أساس نحو 4%. وبعد صدور المؤشر، بلغ احتمال رفعها 25 نقطة أساس نحو 84.5%، واحتمال رفعها 50 نقطة أساس نحو 11%، واحتمال تثبيتها 2.5%. وجاءت تقديرات Kalshi في الاتجاه نفسه: تراجع احتمال رفعها 25 نقطة أساس من 88% إلى 82%، وارتفع احتمال رفعها بأكثر من 25 نقطة أساس من 5% إلى 12%، فيما انخفض احتمال تثبيتها من 8% إلى 4%. ويبلغ احتمال أن يصل إجمالي رفع الفائدة خلال عام 2026 إلى 75 نقطة أساس (أي رفعها 50 نقطة أساس في ديسمبر) نحو 9%.
تسعّر أسعار النفط وقف إطلاق النار؛ فقد هبط $WTI $CL إلى ما دون 85 دولاراً، متراجعاً نحو 19% عن ذروة 30 أكتوبر. وذكرت CNBC أن خام برنت هبط إلى ما دون 90 دولاراً، رغم أن حصار مضيق هرمز لم يُرفع. يمكن لأسعار النفط أن تكبح مكوّن الطاقة، لكنها لا تستطيع كبح التضخم الأساسي.
ارتفع عائد سندات الخزانة الأمريكية لأجل عامين بنحو 16 نقطة أساس إلى 4.70%، وبلغ مؤشر الدولار نحو 102، فيما هبط الذهب $XAU بنسبة 2.4%، وتراجعت العقود الآجلة لمؤشر ناسداك بنحو 1.5%. وهبطت BTC إلى 73,588 دولاراً، وهو أدنى مستوى لها في 11 أسبوعاً. وسجلت صناديق ETF الفورية صافي تدفقات خارجة بنحو 1.48 مليار دولار خلال أول 6 جلسات تداول من نوفمبر، فيما باعت الشركات المدرجة نحو 108 آلاف وحدة هذا العام.
يُعقد اجتماع تحديد الفائدة في 9 ديسمبر، قبل صدور مؤشر أسعار المستهلك لشهر نوفمبر في 10 ديسمبر، أما مؤشر أسعار المنتجين يوم الجمعة فهو المتغير التالي.
1. رفع الفائدة 25 نقطة أساس (نحو 82% إلى 85%): إذا جاء مؤشر أسعار المنتجين معتدلاً واستمر النفط في الهبوط، فقد يعود عائد السندات لأجل عامين إلى ما دون 4.6%، وتتنفس أسهم النمو وBTC الصعداء.
2. رفع الفائدة 50 نقطة أساس (نحو 11% إلى 12%): إذا جاء مؤشر أسعار المنتجين مرتفعاً أو أيد مزيد من المسؤولين موقف والر. والسؤال هو ما إذا كان عائد السندات لأجل عامين سيستقر عند 4.7%، فيما تترقب BTC مستوى 73 ألفاً.
3. تثبيت الفائدة (2.5% إلى 4%): لن يحدث ذلك إلا إذا تدهورت أسواق الأسهم أو فروق العائد الائتماني بشدة.
واصلت أسعار النفط الهبوط، لكن التضخم الأساسي ظل عند 0.3% لثلاثة أشهر متتالية. وهذا يشير إلى أن التضخم انتقل من قطاع الطاقة إلى التضخم الأساسي، وأن تراجع أسعار النفط لا يكفي لخفضه. لذا لم يعد هناك الكثير من الشك بشأن رفع الفائدة في ديسمبر؛ وما بقي هو مقدار الرفع.