

تجاوز التضخم في الولايات المتحدة التوقعات، ويضغط على BTC والذهب. وتمثل البيانات الجديدة حجة للاحتياطي الفيدرالي لصالح رفع سعر الفائدة في ديسمبر.
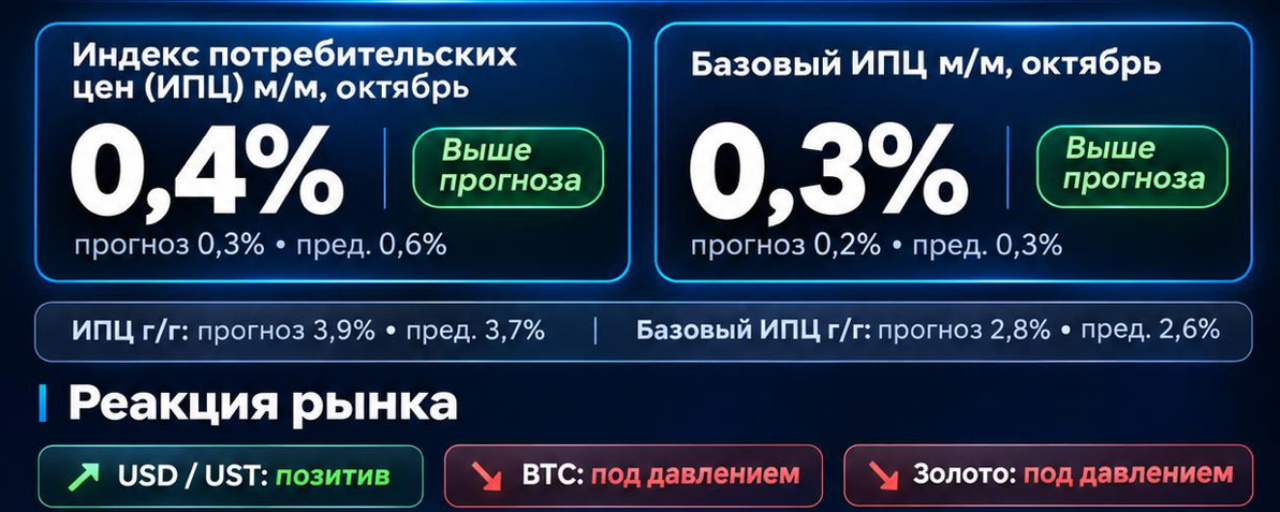
جاء تقرير أسعار المستهلكين في الولايات المتحدة (CPI) الصادر اليوم بمفاجأة غير سارة. فقد تجاوز التضخم العام والأساسي التوقعات.
النتائج الفعلية لشهر أكتوبر:
- مؤشر أسعار المستهلكين العام: +0,4% على أساس شهري، مقابل توقعات بارتفاع +0,3%. وكان الارتفاع في سبتمبر +0,6%.
- مؤشر أسعار المستهلكين الأساسي، باستثناء الغذاء والطاقة: +0,3% مقابل +0,2% متوقعة. وهي النسبة نفسها المسجلة في سبتمبر.
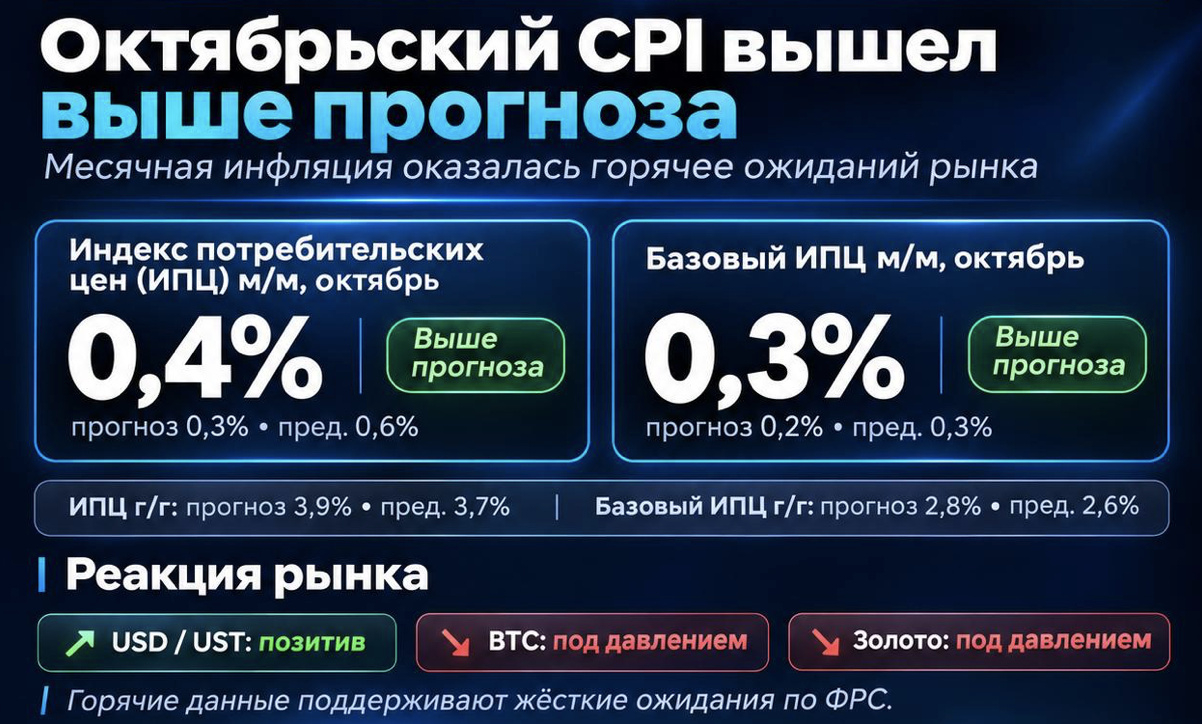
وهكذا، تباطأ التضخم العام مقارنة بسبتمبر، لكنه تباطأ بوتيرة أبطأ مما توقعه السوق. أما التضخم الأساسي فلم يُظهر التباطؤ المتوقع أصلًا.
ومن أبرز ما يلفت الانتباه في تفاصيل التقرير:
- ارتفعت أسعار المواد الغذائية بنسبة 0,5% بعد أن لم تسجل أي زيادة في سبتمبر.
- ارتفعت أسعار الطاقة بنسبة 0,7% بعد قفزة بلغت 5,2%.
- ارتفعت أسعار البنزين بنسبة 1% بعد زيادة سبتمبر البالغة +9,1%.
- ارتفعت تكاليف السكن بنسبة 0,3%، وأسهمت بأكثر من 30% من الزيادة الشهرية في مؤشر أسعار المستهلكين العام.
- ارتفعت أسعار خدمات النقل بنسبة 0,8%.
أي إن صدمة الطاقة تتراجع بالفعل، لكن الضغوط التضخمية ما زالت مستمرة في أسعار المواد الغذائية والسكن والخدمات.
الوضع غير مريح للاقتصاد الأمريكي؛ إذ تواصل أسعار المستهلكين الارتفاع، ما يحد من القدرة الشرائية للسكان. كما أن ارتفاع تكلفة الاقتراض يحد في الوقت نفسه من الاستثمار والاستهلاك.
ويُذكر أن تقرير التوظيف الصادر في 6 نوفمبر أظهر إضافة 165 ألف وظيفة، مقابل 65 ألفًا متوقعة، وانخفاض البطالة إلى 4,1%. وهذا يعني أن سوق العمل لا يزال متماسكًا، لكن التضخم لا يتراجع بالسرعة الكافية، ما يصعّب مهمة الاحتياطي الفيدرالي.
وقبل نشر بيانات اليوم، صرّح كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي، بأنه سيدعم رفع سعر الفائدة بمقدار 0,25 نقطة مئوية في ديسمبر. بل واقترح بحث رفعها فورًا بمقدار 0,5 نقطة مئوية إذا بلغ التضخم الأساسي الشهري 0,3% أو أكثر. وقد سجلنا الآن 0,3% بالفعل. وهذا بمثابة «إشارة مسبقة» إلى أن عضوًا واحدًا على الأقل في الاحتياطي الفيدرالي سيؤيد رفع الفائدة مباشرةً بمقدار 0,5 نقطة مئوية.
للتذكير، يتراوح نطاق سعر الفائدة الحالي للاحتياطي الفيدرالي بين 3,75 و4,00%. وحتى قبل نشر بيانات التضخم، كان السوق يتوقع احتمالًا مرتفعًا جدًا لرفع الفائدة في ديسمبر، إذ بلغ 99,1% وفقًا لبيانات #CMEGroup.
التأثير في الأسواق المالية واضح هنا. فإذا بدأ المستثمرون يتوقعون سياسة أكثر تشددًا من الاحتياطي الفيدرالي، فإن ذلك يدعم عادةً الدولار وعوائد السندات الأمريكية. وفي الوقت نفسه، ترتفع تكلفة رأس المال وتتراجع جاذبية الأصول عالية المخاطر.
لذلك، يُعد تقرير اليوم سلبيًا بوضوح بالنسبة إلى #BTC والذهب وأسهم شركات التكنولوجيا. وهذا ما نراه في رد فعل البيتكوين؛ إذ هبط للحظات إلى ما دون 74 000$. وشهدت شمعة واحدة مدتها 5 دقائق تذبذبًا حادًا من 73 524$ إلى 74 570$. لم يسجل الأصل قاعًا أدنى من قاع 8 نوفمبر، وما زال يحافظ على اتجاه صعودي ثابت على الإطار الزمني للساعة. لكن الوضع «على الحافة».
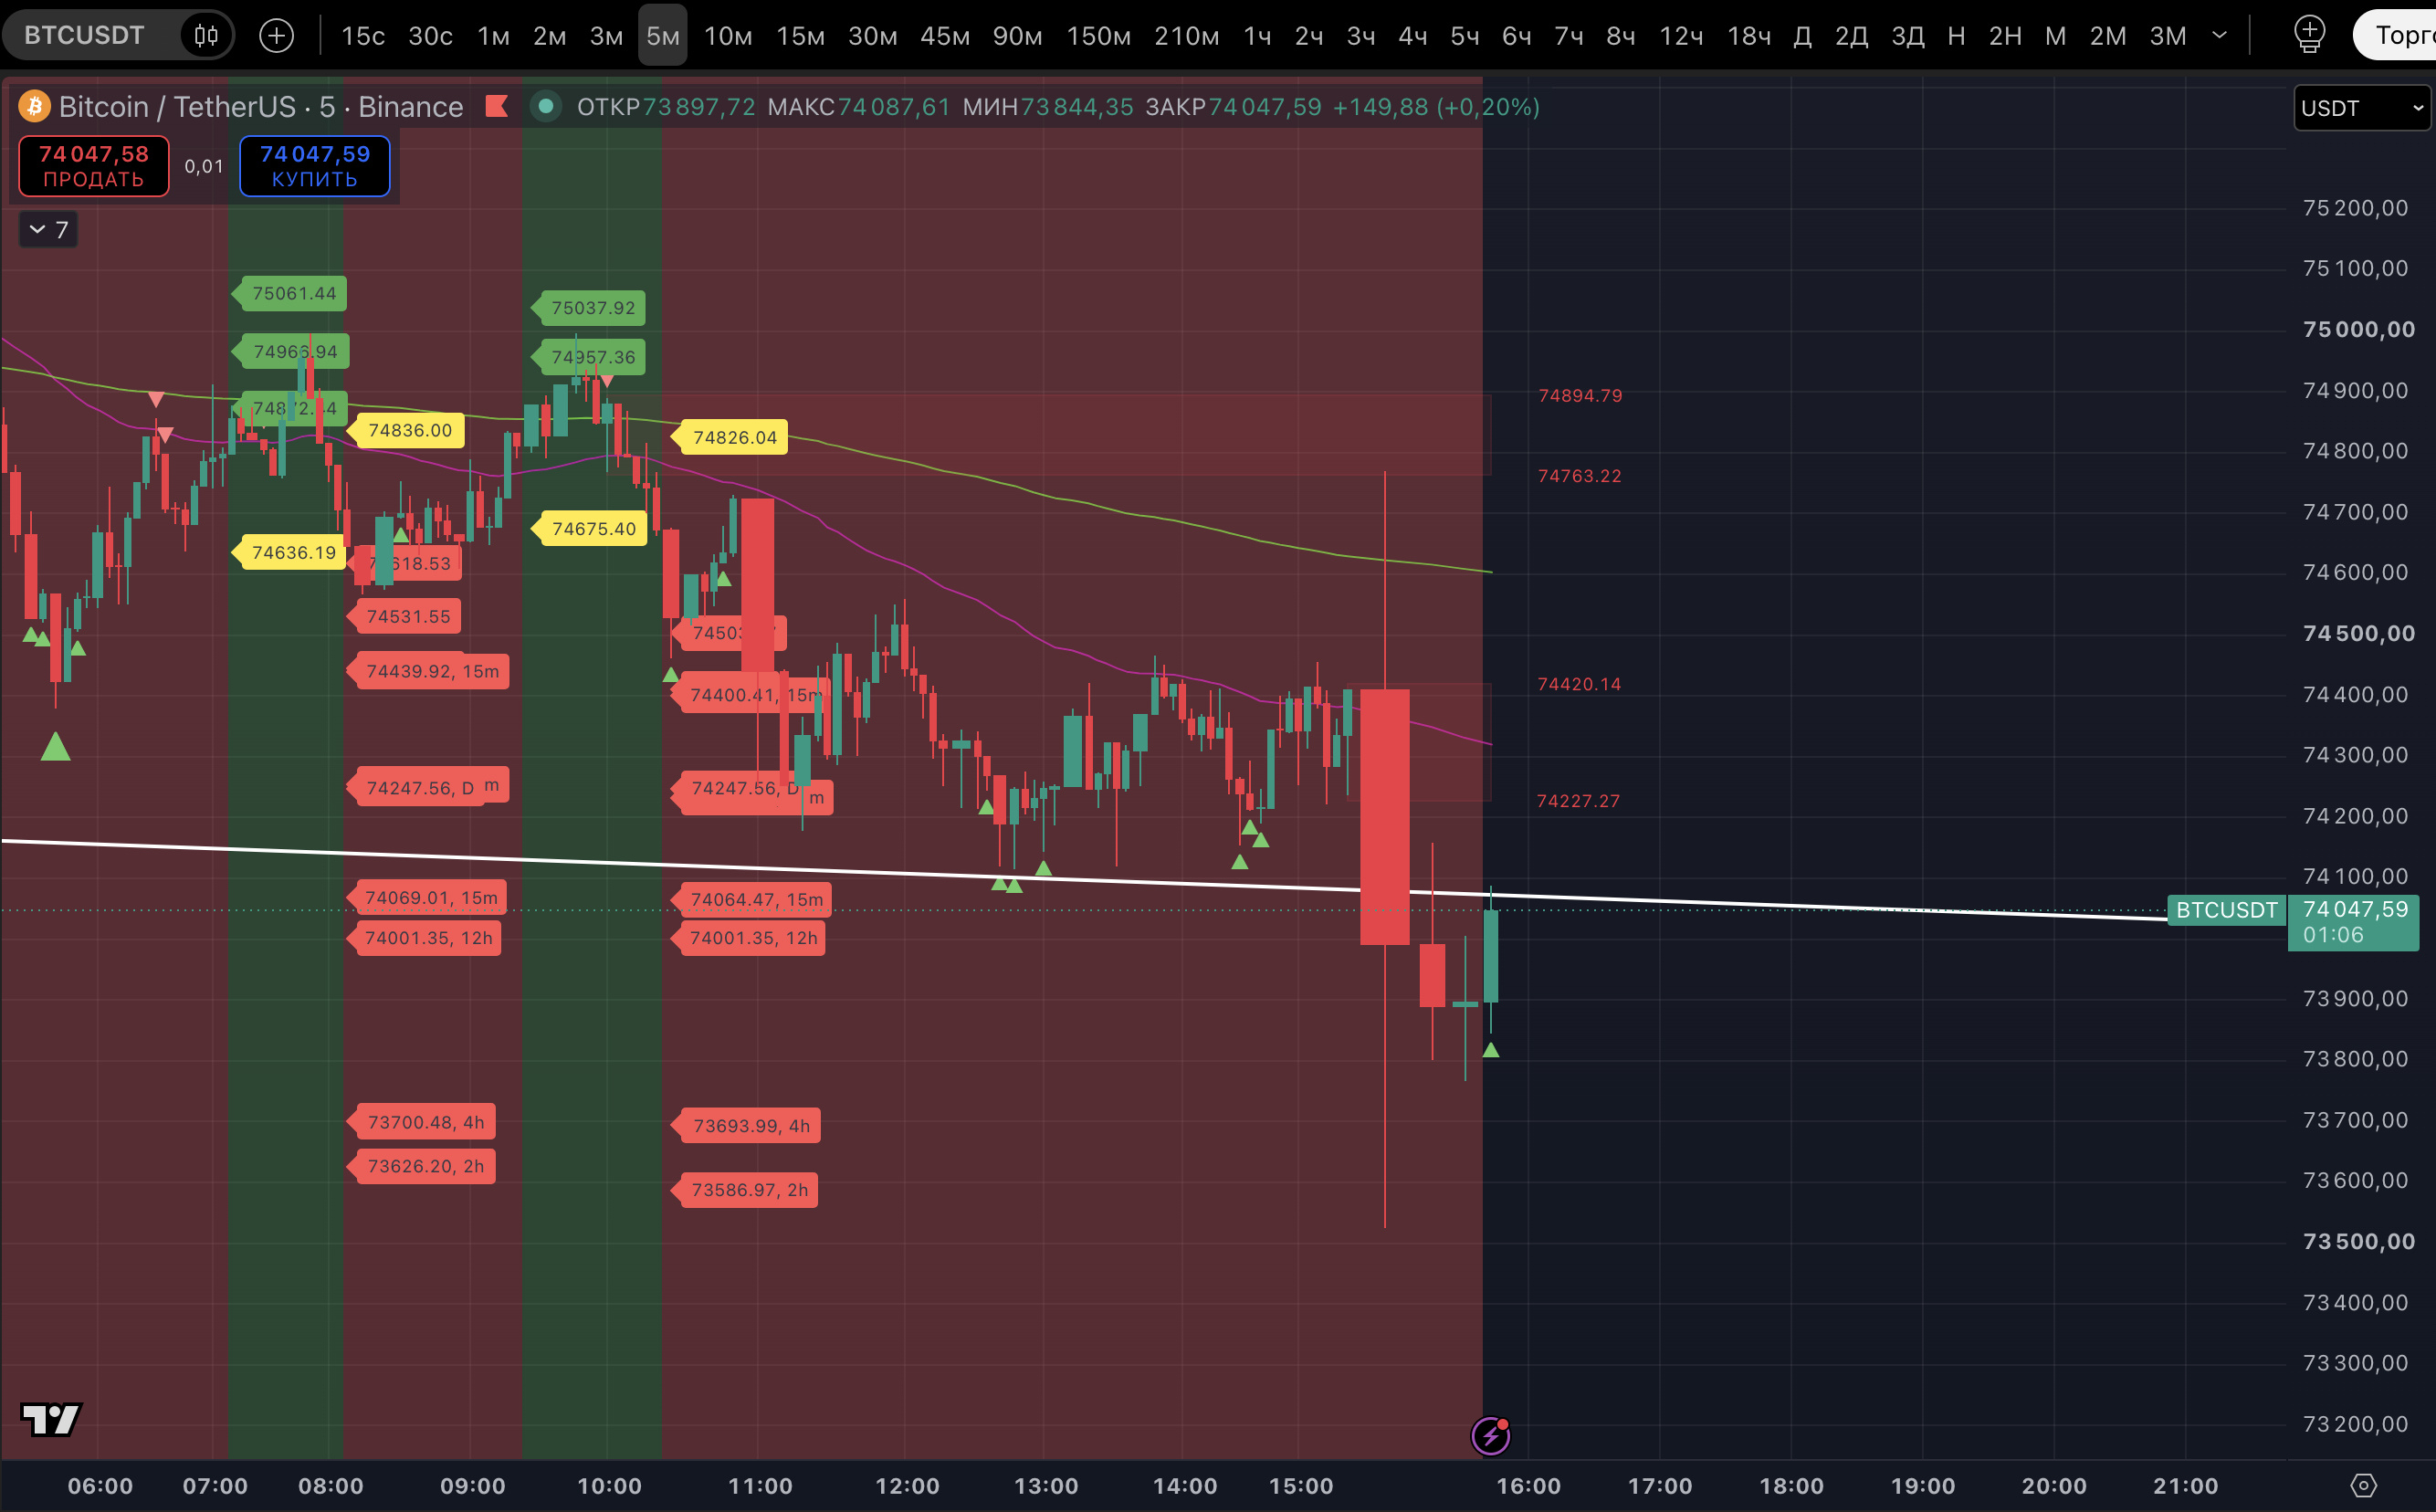
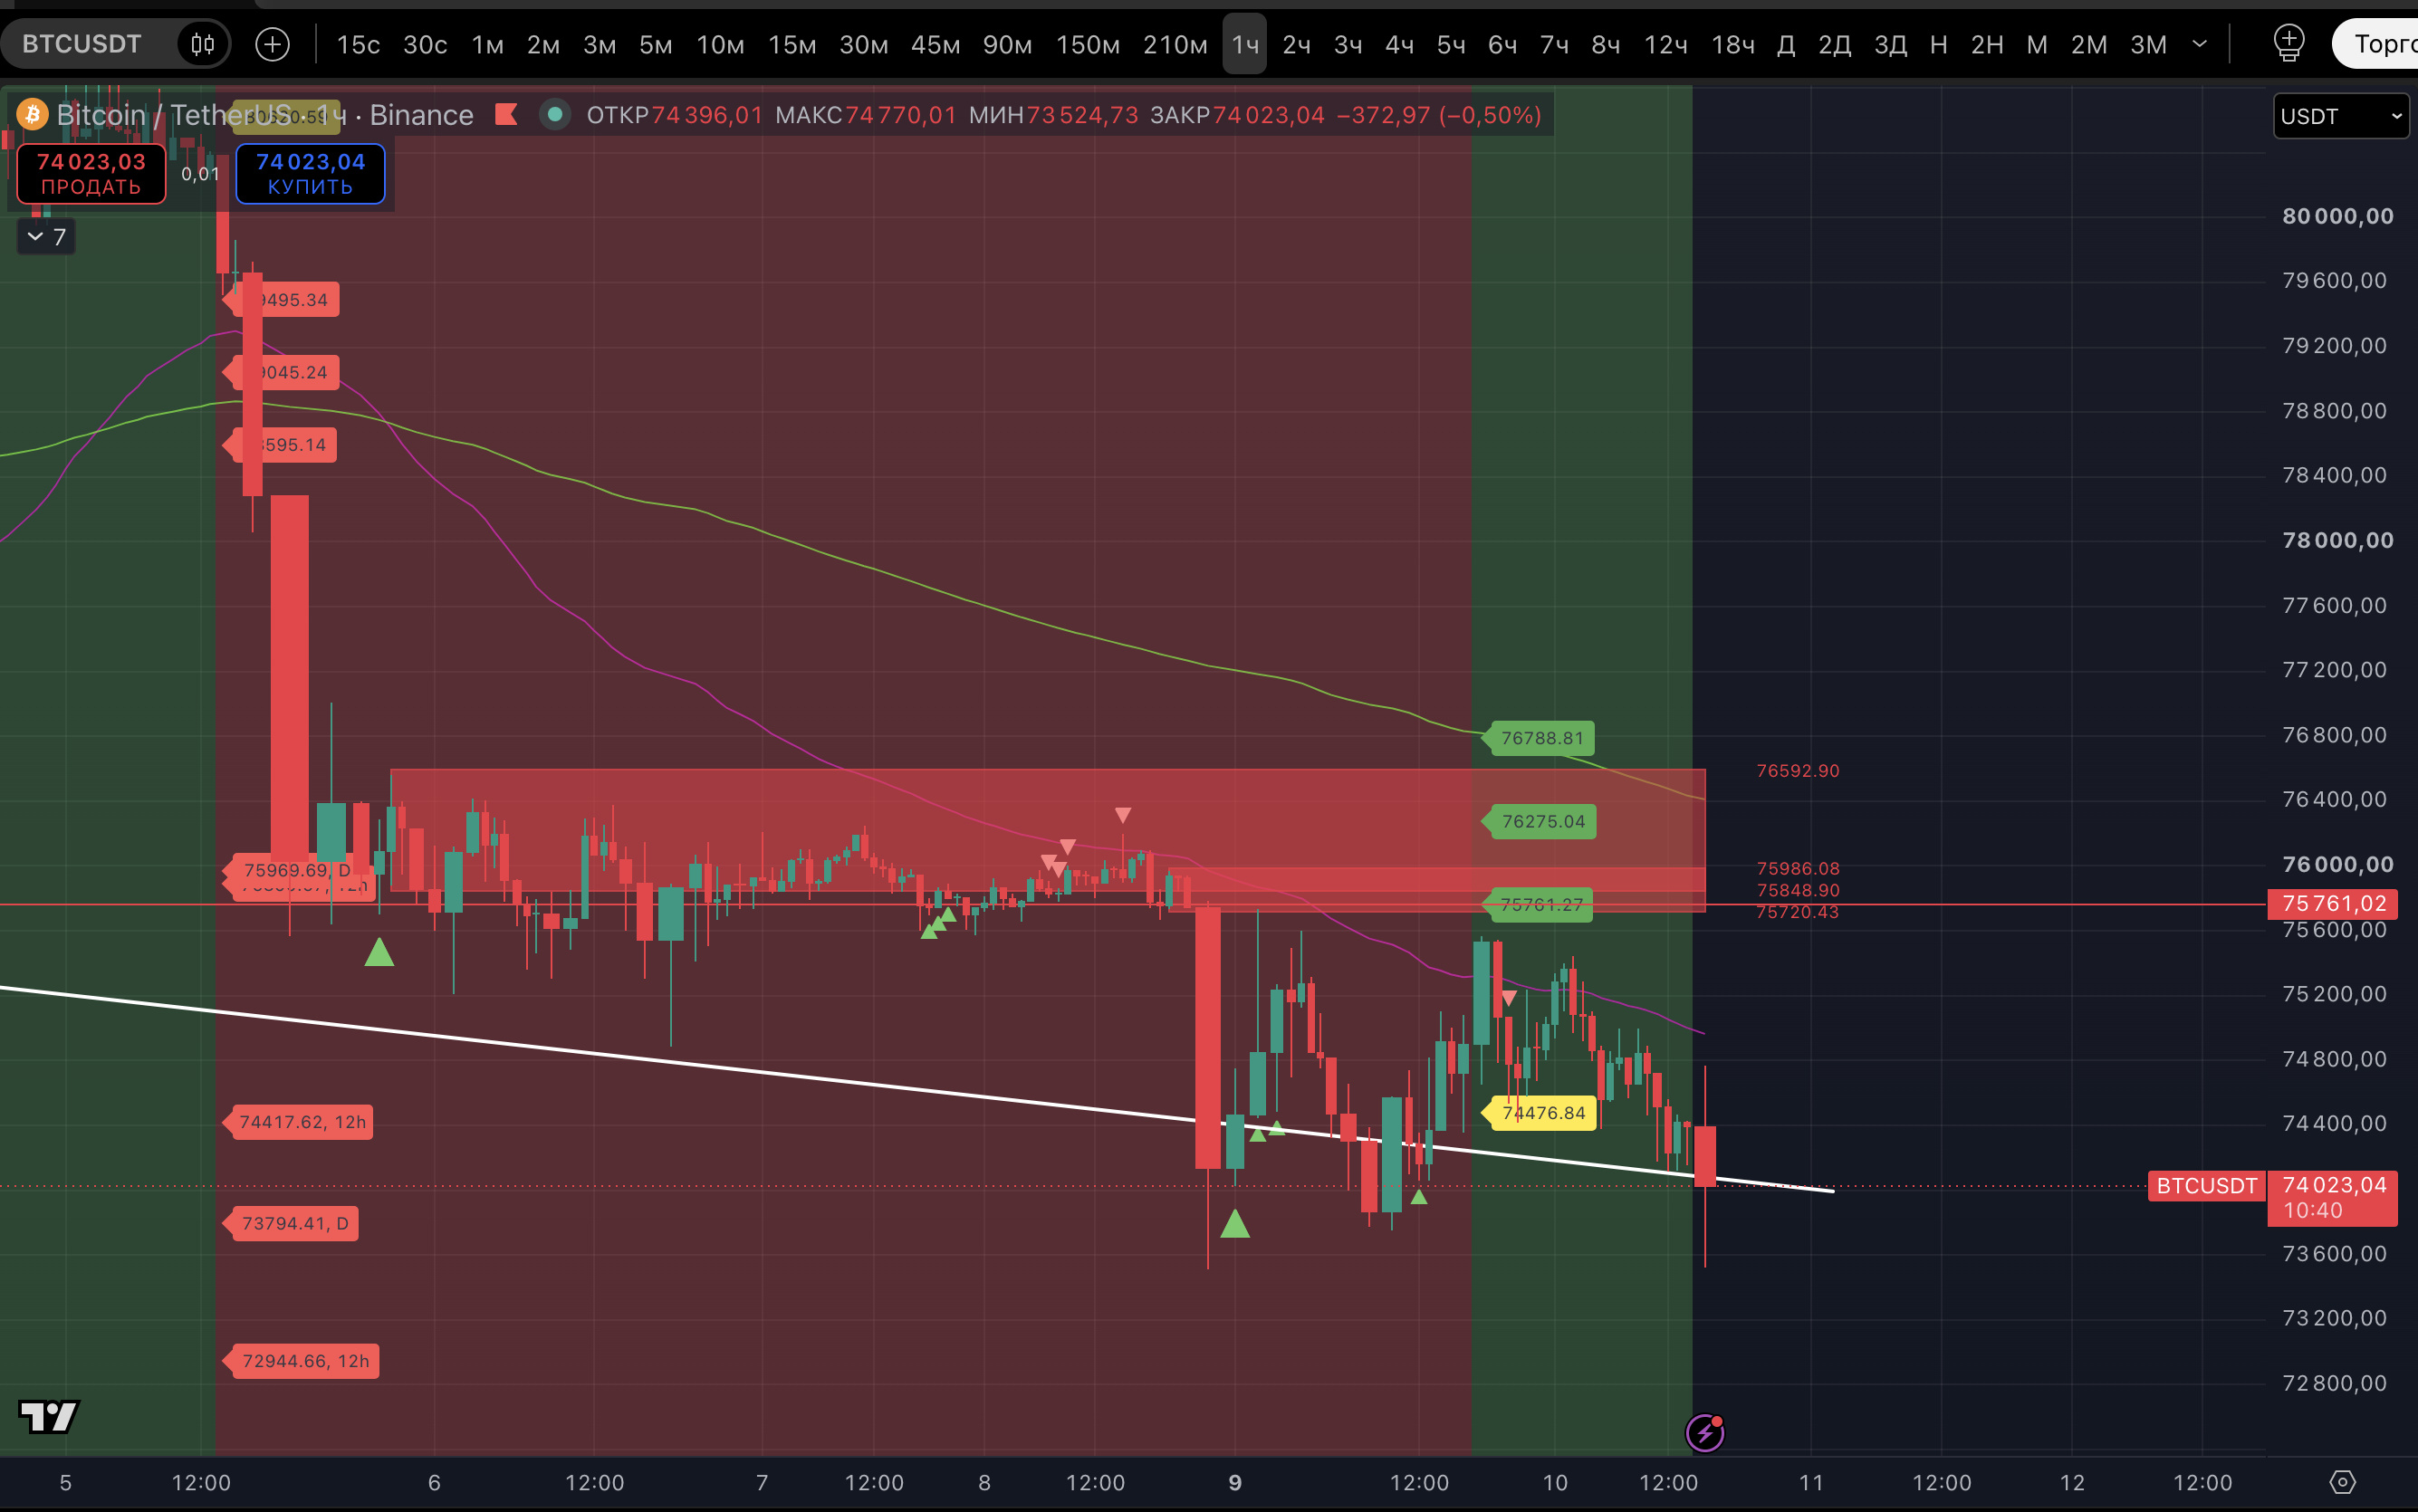
ما التوقعات بشأن حركة الرسم البياني لاحقًا؟ لا نرى داعيًا لتوقع استمرار هبوط #BTC تلقائيًا لمجرد صدور بيانات مؤشر أسعار المستهلكين. فهي قد تحفز حركة قوية على المدى الفوري، أما على المدى الأطول:
- أولًا، ربما أُخذ جزء من التوقعات المتشددة بشأن الاحتياطي الفيدرالي في الحسبان بالفعل في الأسعار.
- ثانيًا، لن يعتمد سلوك المتداولين في السوق على سعر الفائدة وحده، بل أيضًا على الطلب الفعلي والسيولة وحركة الدولار وتدفقات رؤوس الأموال إلى صناديق Bitcoin ETF الفورية. الجميع «يراقب اتجاه الريح».
ونشير بشكل منفصل إلى أن ارتفاع التضخم مع اقتصاد متماسك إلى حد كبير لا يعني الشيء نفسه الذي يعنيه بدء الركود. في رأينا، يزيد تقرير اليوم من سوء الظروف الاقتصادية الكلية لتعافي BTC، لكنه لا يلغي إمكانية حدوث ارتداد فني بعد موجات البيع السابقة.
باختصار، ما زلنا متمسكين بتوقعنا حدوث ارتداد قوي.
ما التالي على صعيد بيانات الاقتصاد الكلي؟ ننتظر الآن بيانات أسعار المنتجين (PPI) يوم الجمعة، 13 نوفمبر ☠️، إلى جانب التصريحات المقبلة لمسؤولي الاحتياطي الفيدرالي قبل اجتماع ديسمبر.
ونذكّر بشكل منفصل بأن البيانات السنوية لمؤشر أسعار المستهلكين لشهر أكتوبر لم تُنشر، بسبب عدم توافر إحصاءات أكتوبر 2025 خلال فترة الإغلاق الحكومي في الولايات المتحدة.