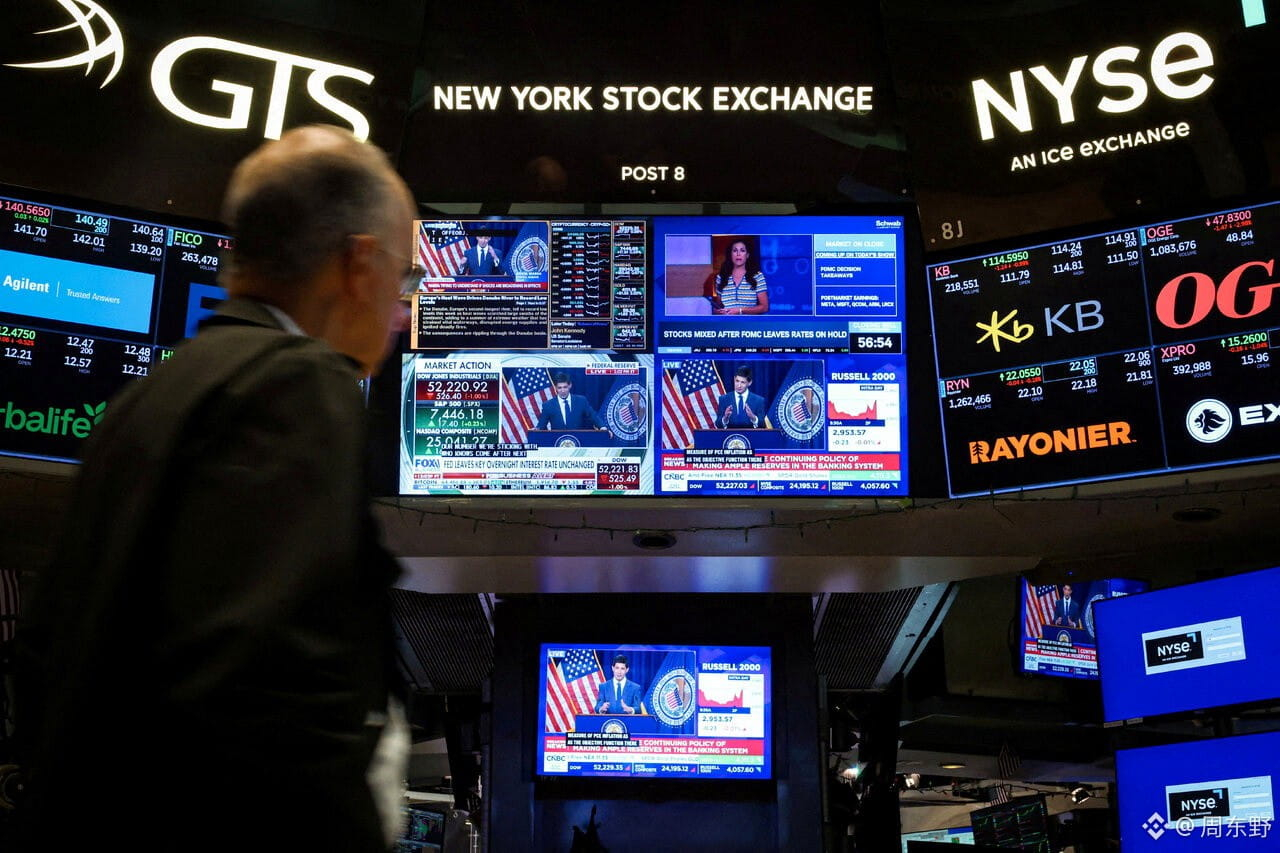
انهارت أسعار النفط وقفزت الأسهم الأمريكية، أليس هذا المشهد مألوفًا بشكل لافت في الآونة الأخيرة؟
ما إن يسمع وول ستريت شائعة عن «استئناف المفاوضات بين الولايات المتحدة وإيران»، حتى تهوي أسعار النفط، وترسم أسهم التكنولوجيا فورًا شمعة صعود طويلة. لكن الواقع أن أخبار المفاوضات تتقلب مرارًا؛ فينفيها الدبلوماسيون، ثم تضطرب الأسواق. تتصرف أسواق رأس المال وكأن التضخم قد انتهى تمامًا، لكن هل يعني ذلك حقًا زوال المخاطر الاقتصادية الكلية؟
ما تراهن عليه الأسواق في جوهره ليس «السلام الجيوسياسي»، بل «عودة توقعات خفض أسعار الفائدة من الموت».
المنطق بسيط: فالصراع الجيوسياسي يرفع أسعار النفط، ويقوّض دفاعات الاحتياطي الفيدرالي في مواجهة التضخم. وما إن ترد أنباء عن محادثات سلام حتى تهبط أسعار النفط، فتخف فجأة وطأة جبل التضخم الذي يضغط على السيولة الاقتصادية الكلية، وتتنفس الأصول عالية المخاطر بطبيعة الحال.
لكن هذا الارتداد المدفوع بالأخبار ينطوي على خطرين قاتلين:
تحسن المعنويات ≠ زوال المخاطر: إن التجاذبات في الشرق الأوسط شديدة التعقيد، ولا يمكن حلها ببضعة اجتماعات. فإذا وصلت المفاوضات إلى طريق مسدود أو اندلعت مواجهة، فستتلاشى العلاوة السعرية فورًا، وقد يُمحى الارتداد أيضًا.
صلابة التضخم وواقع أسعار الفائدة المرتفعة: فإلى جانب أسعار النفط، تحدّ لزوجة قطاع الخدمات وارتفاع عوائد سندات الخزانة الأمريكية من مجال خفض الفائدة. ولا تزال السيولة في الاقتصاد الكلي شحيحة؛ وهذا أقرب إلى انفراجة مؤقتة في السيولة بعد هبوط مفرط، وليس إشارة انطلاق لسوق صاعدة.
بالنسبة إلى مجتمع العملات المشفرة والمستثمرين، ما ينبغي مراقبته حقًا هو ما إذا كان هبوط أسعار النفط سيتحول إلى تراجع مستمر في مؤشر أسعار المستهلكين (CPI).
قبل بلوغ نقطة التحول الحقيقية في أسعار الفائدة، فإن التعامل مع أخبار محادثات السلام الجيوسياسية على أنها إشارة «للدخول بكل السيولة» قد يؤدي بسهولة إلى الخروج من السوق تحت وطأة تقلبات المعنويات. وما ينبغي مراقبته في الفترة المقبلة هو ما إذا كانت أسعار النفط ستستقر عند مستويات منخفضة، وما إذا كانت عوائد سندات الخزانة الأمريكية ستنخفض فعلًا.
#美伊和谈提振市场,美股强势反弹
ما إن يسمع وول ستريت شائعة عن «استئناف المفاوضات بين الولايات المتحدة وإيران»، حتى تهوي أسعار النفط، وترسم أسهم التكنولوجيا فورًا شمعة صعود طويلة. لكن الواقع أن أخبار المفاوضات تتقلب مرارًا؛ فينفيها الدبلوماسيون، ثم تضطرب الأسواق. تتصرف أسواق رأس المال وكأن التضخم قد انتهى تمامًا، لكن هل يعني ذلك حقًا زوال المخاطر الاقتصادية الكلية؟
ما تراهن عليه الأسواق في جوهره ليس «السلام الجيوسياسي»، بل «عودة توقعات خفض أسعار الفائدة من الموت».
المنطق بسيط: فالصراع الجيوسياسي يرفع أسعار النفط، ويقوّض دفاعات الاحتياطي الفيدرالي في مواجهة التضخم. وما إن ترد أنباء عن محادثات سلام حتى تهبط أسعار النفط، فتخف فجأة وطأة جبل التضخم الذي يضغط على السيولة الاقتصادية الكلية، وتتنفس الأصول عالية المخاطر بطبيعة الحال.
لكن هذا الارتداد المدفوع بالأخبار ينطوي على خطرين قاتلين:
تحسن المعنويات ≠ زوال المخاطر: إن التجاذبات في الشرق الأوسط شديدة التعقيد، ولا يمكن حلها ببضعة اجتماعات. فإذا وصلت المفاوضات إلى طريق مسدود أو اندلعت مواجهة، فستتلاشى العلاوة السعرية فورًا، وقد يُمحى الارتداد أيضًا.
صلابة التضخم وواقع أسعار الفائدة المرتفعة: فإلى جانب أسعار النفط، تحدّ لزوجة قطاع الخدمات وارتفاع عوائد سندات الخزانة الأمريكية من مجال خفض الفائدة. ولا تزال السيولة في الاقتصاد الكلي شحيحة؛ وهذا أقرب إلى انفراجة مؤقتة في السيولة بعد هبوط مفرط، وليس إشارة انطلاق لسوق صاعدة.
بالنسبة إلى مجتمع العملات المشفرة والمستثمرين، ما ينبغي مراقبته حقًا هو ما إذا كان هبوط أسعار النفط سيتحول إلى تراجع مستمر في مؤشر أسعار المستهلكين (CPI).
قبل بلوغ نقطة التحول الحقيقية في أسعار الفائدة، فإن التعامل مع أخبار محادثات السلام الجيوسياسية على أنها إشارة «للدخول بكل السيولة» قد يؤدي بسهولة إلى الخروج من السوق تحت وطأة تقلبات المعنويات. وما ينبغي مراقبته في الفترة المقبلة هو ما إذا كانت أسعار النفط ستستقر عند مستويات منخفضة، وما إذا كانت عوائد سندات الخزانة الأمريكية ستنخفض فعلًا.
#美伊和谈提振市场,美股强势反弹