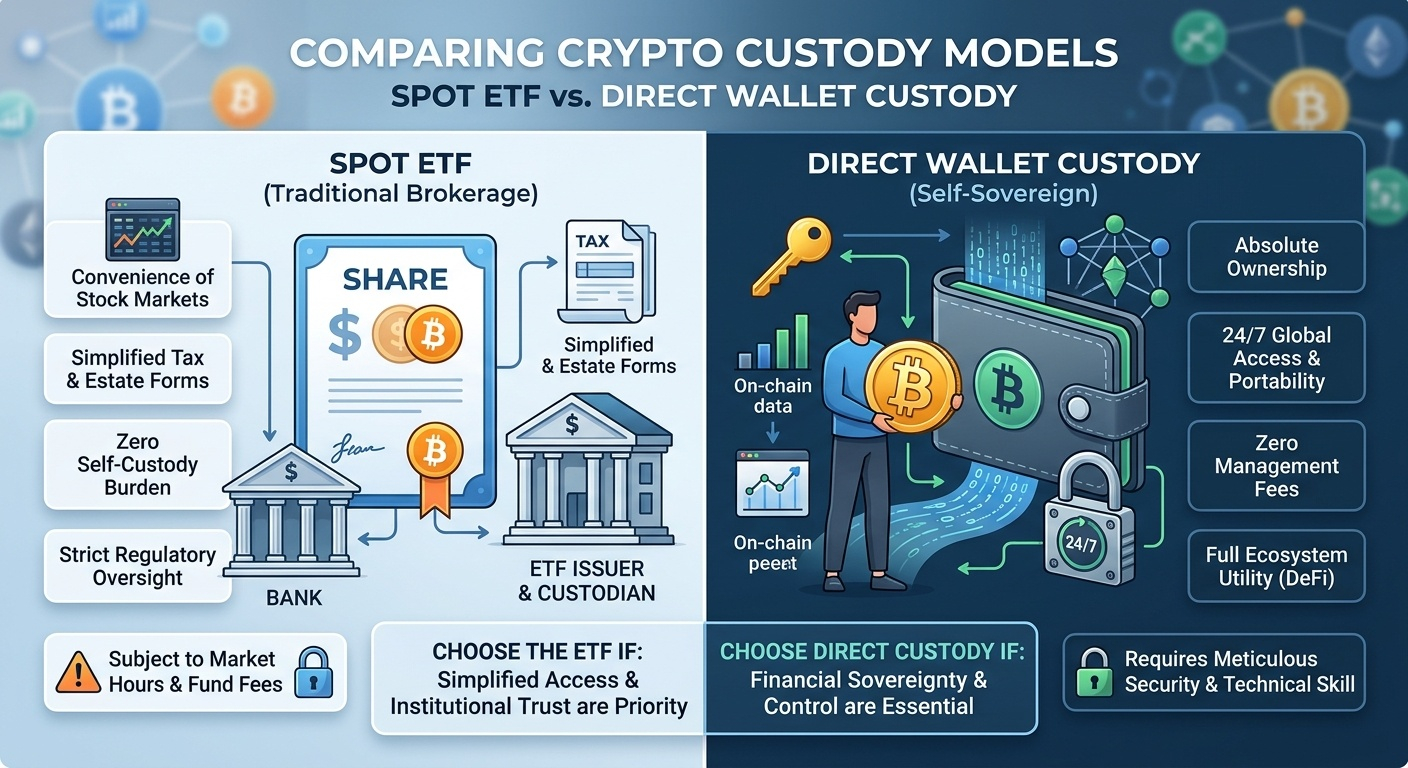
يعتمد الاختيار بين الاحتفاظ بالعملات المشفرة عبر صندوق مؤشرات متداول فوري (في حساب وساطة تقليدي) والاحتفاظ بها مباشرةً في محفظة (مع الحفظ الذاتي أو باستخدام محفظة أجهزة) على مفاضلة أساسية: سهولة الاستخدام، والألفة المؤسسية، وتبسيط إعداد التقارير، مقابل الملكية الكاملة، وإمكانية نقلها على مدار الساعة طوال أيام الأسبوع، والتخلص من مخاطر الطرف المقابل.
مزايا وعيوب صناديق المؤشرات المتداولة الفورية
المزايا:
بنية تحتية مألوفة وتكامل سهل: يمكن شراء صناديق المؤشرات المتداولة الفورية وبيعها من خلال حسابات الوساطة أو التقاعد المعتادة (مثل حسابات IRA أو ما يعادل حسابات 401(k) حيثما كان ذلك مسموحًا)، إلى جانب الأسهم والسندات التقليدية.
تبسيط الإبلاغ الضريبي وإجراءات التركات: تُجمع الأرباح والخسائر الرأسمالية بوضوح في نماذج الضرائب القياسية لنهاية العام (مثل النموذج 1099) التي يوفّرها الوسيط. ويتبع توريث الأصول للورثة الإجراءات المعتادة لتوريث الأوراق المالية.
لا أعباء للحفظ الذاتي: لن تضطر أبدًا إلى القلق بشأن إنشاء عبارات الاسترداد، أو تحديثات المحافظ المادية، أو ارتكاب خطأ مطبعي في عنوان على سلسلة الكتل يؤدي إلى ضياع الأموال نهائيًا.
السلبيات:
رسوم إدارة مستمرة: تفرض الصناديق المتداولة نسبة مصروفات سنوية، ما يؤدي تدريجيًا إلى تراجع الأداء على مدى فترات الاحتفاظ الطويلة.
قيود التداول: لا يمكنك التداول إلا خلال ساعات عمل سوق الأسهم المعتادة. وإذا وقع حدث اقتصادي كلي أو حدث مهم في سوق العملات المشفرة خلال عطلة نهاية الأسبوع أو ليلًا، فلن تتمكن من الخروج من مركزك أو تعديله حتى يُعاد فتح السوق.
مخاطر الطرف المقابل المؤسسي: تعتمد كليًا على مُصدر الصندوق المتداول، والجهة الحافظة المؤسسية للصندوق، وشركة الوساطة التي تتعامل معها. وإذا خضعت إحدى المنصات لتجميد تنظيمي أو قيود إدارية على الوصول، فسيخضع وصولك إلى المركز لقواعدها.
انعدام المنفعة على السلسلة: لا يمكنك سحب العملات الأساسية لاستخدامها في التمويل اللامركزي (DeFi)، أو إجراء تحويلات بين الأفراد، أو إنفاق الأصل مباشرةً.
الحفظ المباشر عبر المحفظة: الإيجابيات والسلبيات
الإيجابيات:
الاستقلالية والتحكم الكامل: أنت تحتفظ بالمفاتيح الخاصة. ولا تستطيع أي حكومة أو وسيط أو مؤسسة مالية تجميد وصولك إلى الأصل أو تقييده أو فرض الرقابة عليه.
قابلية حقيقية للنقل وإمكانية الوصول على مدار الساعة: يمكنك إرسال أصولك أو تلقيها أو تداولها عالميًا في أي لحظة، دون انتظار مواعيد فتح الأسواق أو العطلات المصرفية.
إمكانية الاستفادة من مزايا المنظومة: يتيح الحفظ المباشر المشاركة في التطبيقات على السلسلة، والتفاعل مع البروتوكولات، واستخدام الأدوات المالية ذاتية السيادة التي لا تستطيع المنتجات المغلّفة الوصول إليها.
لا رسوم إدارة: تتجنب نسب مصروفات الصناديق المستمرة القائمة على النسبة المئوية.
السلبيات:
مخاطر «أن تكون مصرفك الخاص»: إذا فقدت عبارة الاسترداد، أو تعطّل جهازك دون وجود نسخة احتياطية، أو وقّعت معاملة خبيثة لعقد ذكي، فقد تخسر أموالك نهائيًا دون أي سبيل لاستعادتها أو إمكانية الاتصال بخدمة العملاء.
منحنى تعلّم تشغيلي حاد: يتطلب حفظ الأصول ذاتيًا اتباع ممارسات صارمة للنظافة الرقمية، مثل حماية عبارات الاسترداد، وتجنّب عمليات الاحتيال بالتصيّد، وإدارة مفاتيح أمان الأجهزة.
تعقيدات إدارة الضرائب والتركات: يؤدي تتبّع تكاليف الشراء عبر معاملات متعددة، ومبادلات بين سلاسل مختلفة، ومحافظ متعددة إلى عبء كبير في حفظ السجلات. علاوة على ذلك، يتطلب توريث العملات المشفرة المحفوظة ذاتيًا تخطيطًا واضحًا ودقيقًا وتقنيًا للغاية للخلافة، كي لا يفقد الورثة المفاتيح.
ما الخيار الأنسب؟
اختر صندوق المؤشرات المتداول الفوري إذا: كنت تريد التعرض لسعر الأصل بوضوح وسلاسة ضمن حسابات التقاعد أو حسابات الوساطة التقليدية، وتفضّل إعداد المستندات الضريبية تلقائيًا، وتريد إسناد أعباء الأمان والحفظ بالكامل إلى جهة أخرى.
اختر الحفظ المباشر إذا: كنت تعطي الأولوية للاستقلال المالي، وتنوي الاحتفاظ بالأصول على المدى الطويل خارج النظام المصرفي التقليدي، وتحتاج إلى حرية التنقل عالميًا على مدار الساعة، ومستعدًا لتحمل المسؤولية الشخصية الكاملة عن الأمن التشغيلي.
#Ethereum #bnb #USDT #BinanceSquareTalks