
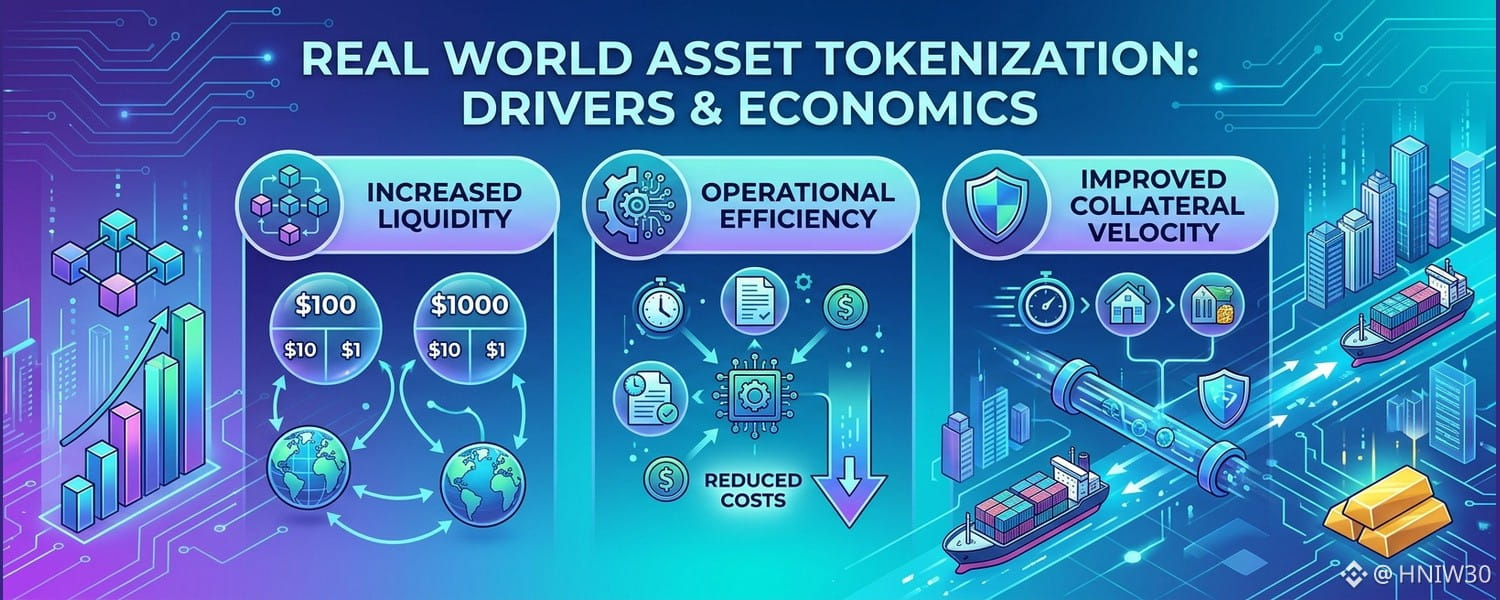
تقيّم نماذج تخصيص رأس المال أوجه الاختلاف الهيكلي بين إدارة دفاتر الأستاذ التقليدية وتمثيل الأصول على السلسلة. وفي صميم هذا الإطار يأتي ترميز الأصول الواقعية، الذي يعيد بناء الآليات المالية بدلًا من مجرد تغليف المطالبات في صيغ جديدة. وتُظهر مقارنة المحاسبة الموزعة بأنظمة المقاصة التقليدية كيف تؤثر الحوافز الهيكلية المتباينة في الإصدار الأولي والأعباء الإدارية والسيولة في الأسواق الثانوية.
غالبًا ما تتطلب الأسواق التقليدية غير السائلة خصومات على السيولة، لأن نقل حقوق الملكية أو الديون أو المخزون المادي يستلزم تسويات يدوية واسعة النطاق. ويغيّر الترميز هذه الديناميكية من خلال خفض الحد الأدنى لقيمة الاستثمار عبر التجزئة البرمجية. وبإتاحة التقسيم إلى وحدات صغيرة جدًا من دون زيادة النفقات التشغيلية، يستطيع المُصدرون توسيع قاعدة رأس المال المستهدفة، فيما يكتسب المستثمرون إمكانية الوصول إلى هياكل تدفقات نقدية كانت محصورة سابقًا.
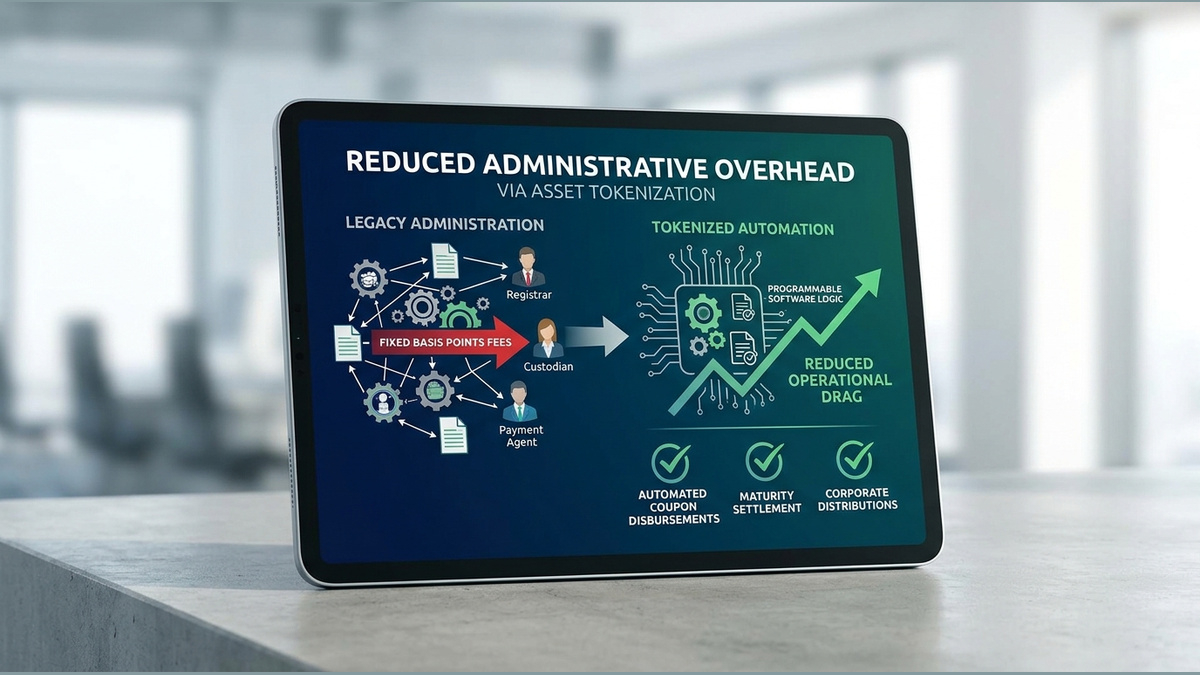
تشكل النفقات الإدارية نقطة مقارنة هيكلية أخرى في الاقتصاد. ففي البنية التحتية التقليدية، تحصل شبكات أمناء الحفظ وخدمات أمناء السجلات ووكلاء الدفع على نقاط أساس ثابتة طوال عمر الورقة المالية. وعند صياغة هذه العمليات في صورة منطق برمجي قابل للبرمجة، تؤتمت الأدوات المرمّزة توزيعات الكوبونات وتسوية الاستحقاق والتوزيعات المؤسسية، مما يقلل الأعباء التشغيلية ورسوم الصيانة المتكررة لأعمال المكاتب الوسطى.
تمثل سرعة حركة الضمانات آلية تحفيز رئيسية ضمن أنظمة التسوية الرقمية. فكثيراً ما تظل الأدوات التقليدية محصورة داخل جزر مؤسسية، مما يجمد رأس المال خلال فترات تسوية ممتدة. وعلى النقيض، تتيح التمثيلات المرمّزة تسوية ذرية ومتزامنة. وتسمح هذه السرعة الهيكلية بإعادة تخصيص الضمانات بسرعة عبر منصات السيولة متعددة الأطراف، مما يحرر طاقة الميزانية العمومية التي كانت ستظل خاملة لولا ذلك.
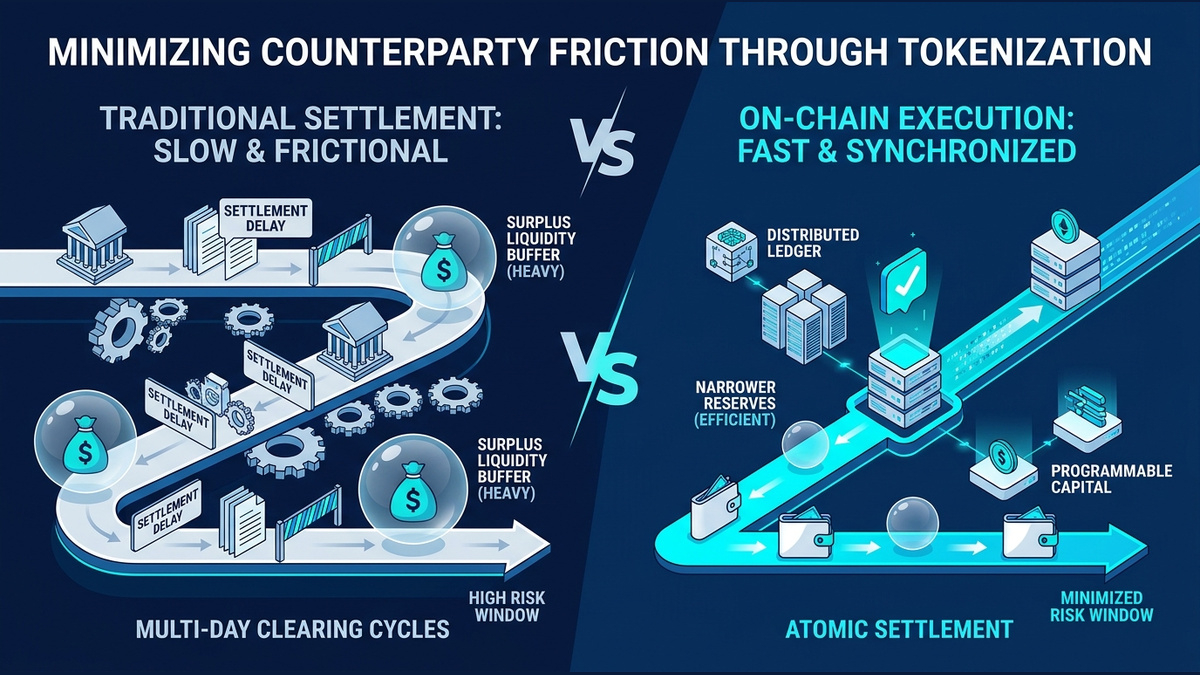
كما يتراجع احتكاك الأطراف المقابلة بدرجة كبيرة بفضل دفاتر الأستاذ المتزامنة. إذ تتطلب دورات المقاصة التي تستغرق عدة أيام من المشاركين في السوق الاحتفاظ باحتياطيات سيولة فائضة تحسباً للتخلف عن السداد خلال فترات التسوية. ومن خلال ضغط المقاصة والتسوية في انتقالات متزامنة للحالة، يقلل التنفيذ على السلسلة من مخاطر فترة التسوية، مما يتيح للمؤسسات إدارة رأس المال باحتياطيات وقائية أقل.
غير أن التمثيلات الموزعة تنطوي على نفقات تشغيلية ومفاضلات مميزة. إذ يتطلب ربط المطالبات المادية أو التعاقدية خارج السلسلة ببرمجيات تشفيرية شبكات تحقق موثوقة والتحقق من الضمانات. وعندما تتعطل خدمة أوراكل أو يختل الحفظ المادي، يؤدي فقدان التكافؤ إلى تراجع ثقة السوق. وتمثل تكاليف الاعتماد على أطراف خارج السلسلة هذه نفقات مستمرة تعالجها الأطر المركزية التقليدية من خلال سبل الانتصاف القانونية.
في نهاية المطاف، تستند الحجة النظرية لصالح الترميز إلى كفاءة رأس المال الصافية، لا إلى تفضيل تقني. فعندما تفوق الوفورات الإدارية وقابلية تركيب الضمانات التكاليف التقنية المستمرة ومخاطر التحقق، يمكن لرأس المال أن يستفيد من الإصدار القابل للبرمجة. وتعتمد الكفاءة طويلة الأجل على البنى التي تعزز سرعة التحويل مع الحفاظ على اليقين التشغيلي بشأن الملكية القانونية للأصل الأساسي.