تغيّرت قواعد اللعبة لدى شركات التكنولوجيا الكبرى.
لسنوات، جنت هذه الشركات أموالًا طائلة ببنية تحتية مادية محدودة. فالبرمجيات قابلة للتوسّع بكفاءة هائلة. أما الآن؟ فهي تضخّ الأموال في مراكز البيانات والرقائق والبنية التحتية للذكاء الاصطناعي، وكأنها تبني سككًا حديدية.
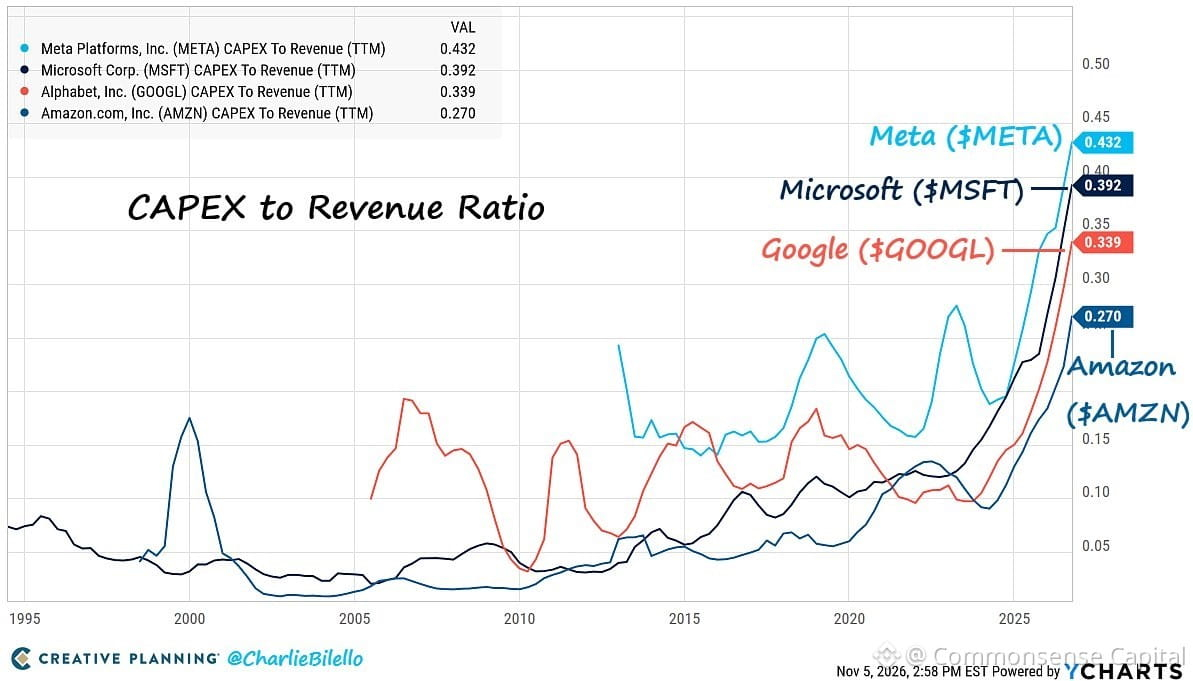
النفقات الرأسمالية كنسبة من الإيرادات:
• ميتا: 43%
• مايكروسوفت: 39%
• غوغل: 34%
• أمازون: 27%
كلها عند مستويات قياسية.
لاحظت الأسواق ذلك. تُتداول الشركات الأربع الآن عند مضاعفات تقييم أقل مما كانت عليه قبل عام. وهذا منطقي — فعندما تنتقل من نموذج قليل الأصول إلى نموذج كثيف الأصول، فإنك تغيّر ملف المخاطر والعوائد بالكامل: هوامش ربح أقل، وكثافة رأسمالية أعلى، وفترات استرداد أطول.
سباق التسلّح في مجال الذكاء الاصطناعي ليس رخيصًا. والسؤال هو ما إذا كانت العوائد ستبرّر هذا الإنفاق، أم أننا نشهد دورة أخرى من الإفراط في بناء البنية التحتية قبل أن يلحق الطلب بالركب.
يقول لنا التاريخ: توخّ الحذر عندما يتسابق الجميع لبناء الشيء نفسه في الوقت نفسه.
لسنوات، جنت هذه الشركات أموالًا طائلة ببنية تحتية مادية محدودة. فالبرمجيات قابلة للتوسّع بكفاءة هائلة. أما الآن؟ فهي تضخّ الأموال في مراكز البيانات والرقائق والبنية التحتية للذكاء الاصطناعي، وكأنها تبني سككًا حديدية.
النفقات الرأسمالية كنسبة من الإيرادات:
• ميتا: 43%
• مايكروسوفت: 39%
• غوغل: 34%
• أمازون: 27%
كلها عند مستويات قياسية.
لاحظت الأسواق ذلك. تُتداول الشركات الأربع الآن عند مضاعفات تقييم أقل مما كانت عليه قبل عام. وهذا منطقي — فعندما تنتقل من نموذج قليل الأصول إلى نموذج كثيف الأصول، فإنك تغيّر ملف المخاطر والعوائد بالكامل: هوامش ربح أقل، وكثافة رأسمالية أعلى، وفترات استرداد أطول.
سباق التسلّح في مجال الذكاء الاصطناعي ليس رخيصًا. والسؤال هو ما إذا كانت العوائد ستبرّر هذا الإنفاق، أم أننا نشهد دورة أخرى من الإفراط في بناء البنية التحتية قبل أن يلحق الطلب بالركب.
يقول لنا التاريخ: توخّ الحذر عندما يتسابق الجميع لبناء الشيء نفسه في الوقت نفسه.