


الكاتب: Thejaswini M A
ترجمة: Saoirse، Foresight News
رابط المقال الأصلي: https://www.techflowpost.com/article/33304
إخلاء مسؤولية: هذا المقال محتوى معاد نشره، ويمكن للقراء الاطلاع على مزيد من المعلومات عبر رابط المقال الأصلي. إذا كان لدى الكاتب أي اعتراض على طريقة إعادة النشر، يُرجى التواصل معنا، وسنجري التعديلات وفقًا لطلبه. إعادة النشر لأغراض مشاركة المعلومات فقط، ولا تُعدّ أي توصية استثمارية، كما أنها لا تمثل آراء أو مواقف Wu Shuo.
في فبراير 2025، ومع توقع السوق قرب صدور سياسة الرسوم الجمركية الأمريكية، سارع المتداولون إلى سحب الذهب من خزائن بنك إنجلترا ونقله إلى نيويورك. وامتدت مدة الانتظار لسحب السبائك من بضعة أيام إلى ما بين 4 و8 أسابيع، فيما امتلأت جميع مواعيد السحب المتاحة.
قال Dave Ramsden، نائب محافظ بنك إنجلترا لشؤون الأسواق، للصحفيين إن إجراءات دخول المبنى في ذلك الصباح كانت معقدة على نحو غير معتاد، بسبب وقوف شاحنة نقل في منطقة خزائن الذهب والفضة.
يدور التداول اليومي في سوق الذهب بلندن حول سندات ملكية الذهب، بينما يبقى الذهب المادي آمنًا داخل الخزائن. لكن خلال تلك الفترة التي سادها عدم اليقين، أثرت إمكانية سحب الذهب مباشرةً في سعره: فقد انخفض سعر الذهب المودع لدى بنك إنجلترا بسبب امتداد طوابير السحب لأسابيع؛ في المقابل، ارتفع سعر الذهب في الخزائن التجارية، إذ كان المشترون مستعدين لدفع علاوة لضمان إمكانية سحب الذهب المادي ونقله فورًا.
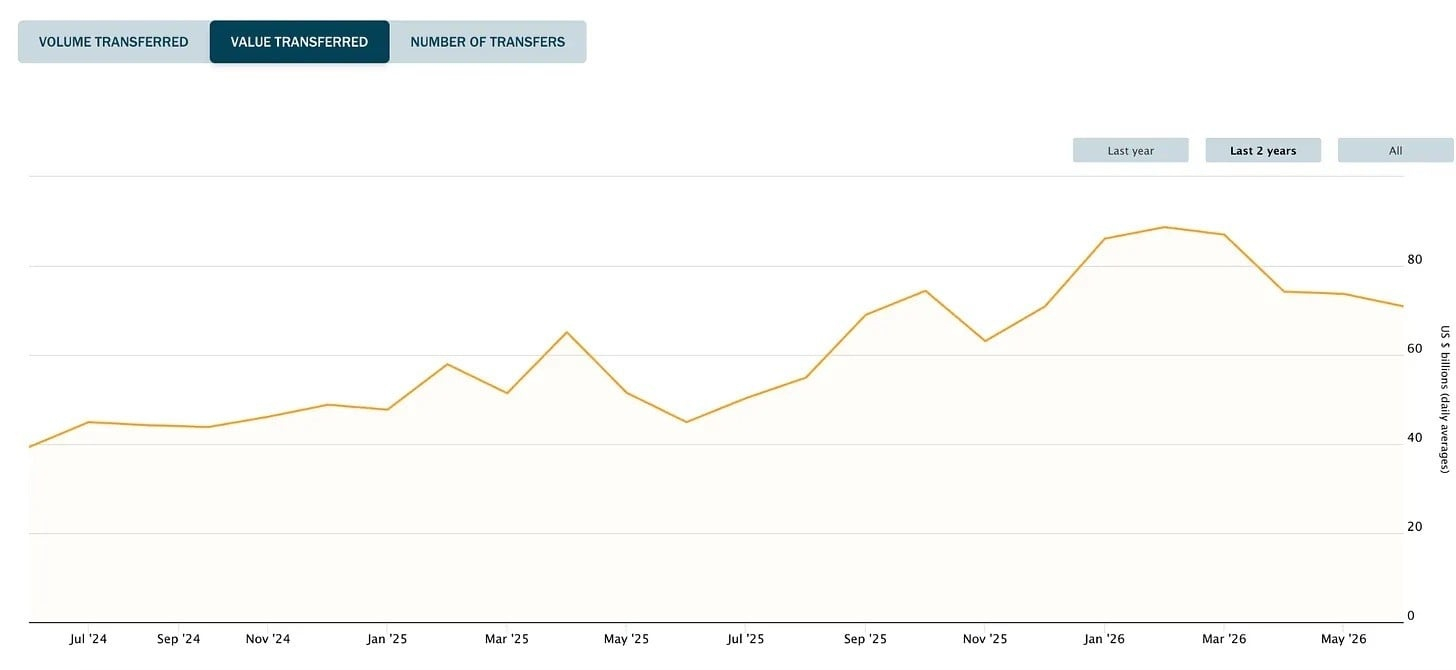
في يوم تداول عادي من شهر مايو، بلغ حجم تداول الذهب بين البنوك التي تتولى تسوية معاملات الذهب في لندن 73.7 مليار دولار، من دون الحاجة إلى تحريك الذهب المادي. وبحلول نهاية يوليو، كانت خزائن لندن تضم 9534 طنًا من الذهب، بقيمة 1.2 تريليون دولار، أي ما يعادل نحو 76.2 مليون سبيكة ذهب. وتقول مؤسسات المقاصة إن هذه الآلية صُممت لتعمل بهذه الطريقة أصلًا، فنقل الذهب المادي باهظ التكلفة وينطوي على مخاطر أمنية.
يتناول هذا المقال أسباب شروع هيئة السلوك المالي البريطانية (FCA) في وضع قواعد تنظيمية للذهب المُرمّز، ولماذا تركز هذه اللوائح التنظيمية بالكامل على أنظمة دفاتر الأستاذ.
لندن مركز عالمي لتداول الذهب. وجمعية سوق سبائك لندن (LBMA) منظمة تجارية للقطاع، وتتولى أيضًا وضع معاييره. وتتولى أربعة بنوك مقاصة التسوية النهائية للديون المستحقة بين أطراف التداول: HSBC، وبنك ICBC Standard، وJPMorgan Chase، وUBS. أما مؤسسة المطابقة والتسوية الإلكترونية التي تديرها هذه البنوك فهي شركة لندن لتسوية المعادن الثمينة (LPMCL، المعروفة أيضًا باسم AURUM).
@lbma
تتواصل هيئة السلوك المالي البريطانية (FCA) مع كبرى البنوك لمناقشة كيفية تنظيم الذهب المُرمّز، وما إذا كان بالإمكان استخدام هذه الأصول ضماناتٍ في أسواق الجملة. وقبل ذلك، أصدرت هيئة السلوك المالي البريطانية وبنك إنجلترا وهيئة التنظيم الاحترازي تقريرًا مشتركًا في 18 مايو 2026، أشار إلى إمكان استخدام الذهب المُرمّز ضمانًا لمشتقات خارج البورصة غير الخاضعة للمقاصة، مستندًا إلى سوابق قائمة في هذا المجال.
أكدت هيئة السلوك المالي البريطانية في بيان سياساتها الصادر في أبريل أن صناديق أسواق المال بمختلف أنواعها، بما فيها الصناديق المُرمّزة، مؤهلة لاستخدامها ضماناتٍ للمعاملات غير الخاضعة للمقاصة بموجب النسخة البريطانية من لائحة البنية التحتية للأسواق الأوروبية (UK EMIR).
تجري حاليًا 16 مؤسسة في المملكة المتحدة تجارب متعلقة بالترميز ضمن البيئة التنظيمية التجريبية. وتقدّر الحكومة البريطانية أن تقنيات الترميز قد تضيف 33 مليار جنيه إسترليني سنويًا إلى اقتصاد المملكة المتحدة بحلول عام 2035. ومن المتوقع إطلاق أول سند حكومي مُرمّز في أوائل عام 2027، بالتزامن مع تحديث بنك إنجلترا لنظام الضمانات؛ وبحلول عام 2028، يُتوقع أن تصبح دفاتر الأستاذ الرقمية المختلفة قابلة للترابط مع الجنيه الإسترليني الرقمي.
يرى البعض أن لندن تدفع نحو ترميز الذهب خشية انتقال الأعمال إلى الأسواق الآسيوية. لكن الواقع أن هذه التقنية طورتها بنوك المقاصة المحلية في لندن. ففي أواخر عام 2023، جزّأ HSBC سبائك الذهب القياسية ذات وزن 400 أونصة والمودعة في خزائن لندن، وحوّلها إلى حصص رقمية صغيرة لتسهيل تداولها بين المستثمرين المؤسسيين. ثم أطلق البنك نسخةً مخصصة لعملاء التجزئة في هونغ كونغ، بلغ حجم تداولها التراكمي 2.2 مليار دولار، لكن هذا الابتكار انطلق من لندن.
يضطلع سوق الذهب في لندن بأربع وظائف أساسية: أول وظيفتين هما التخزين المادي (الخزائن والأمن) والتحقق من الجودة. ويعني التحقق من الجودة التأكد من مطابقة نقاء الذهب للمعايير، بحيث لا يضطر المشتري إلى صهره وفحصه من جديد.
من الواضح أن الرموز لا تستطيع أداء هاتين الوظيفتين، ولا يمكنها العمل إلا بالاعتماد على بنية تحتية مادية. أما الوظيفة الثالثة فهي تسجيل ملكية الذهب. وتؤدي الرموز هذه المهمة بكفاءة عالية وبتكلفة منخفضة، وهي حقيقة باتت محل إجماع.
أما الوظيفة الرابعة فهي الإقراض، وهنا يكمن جوهر التناقض. فترميز الذهب سيجعل نظام الائتمان المصرفي القائم بلا جدوى. إذ تتيح الرموز نقل ملكية الذهب المادي فورًا، من دون أن يضطر المستثمرون إلى إيداع ذهبهم لدى البنوك مقابل الاستفادة من سهولة التداول.
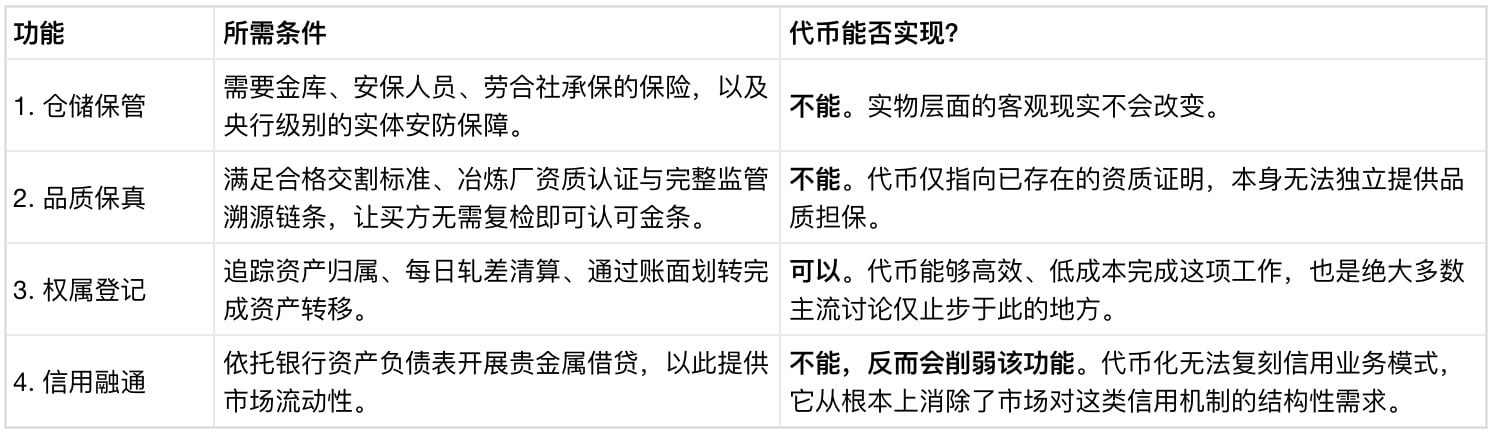
يُحتفظ بمعظم الذهب في سوق لندن ويُتداول بنظام الحسابات غير المخصصة. فلا يملك العميل سبائك محددة بعينها، بل يملك حقًا عامًا في المطالبة بكمية مقابلة من الذهب. وتشبه جمعية سوق سبائك لندن هذا النظام بالودائع المصرفية المقومة بالأونصة. ويكون العميل دائنًا غير مضمون لعضو المقاصة. وتُدرج البنوك الذهب الموجود في الخزائن ضمن ميزانياتها العمومية، ما يتيح استمرار عمل منظومة التداول بأكملها. وبعد إتمام الصفقة، تستطيع البنوك تسجيل المعاملة فورًا في الحسابات، بينما تتولى معالجة التسليم المادي في الخلفية خلال الأيام التالية.
أمام المشتري خياران: الأول أن يخصص له سبائك مادية بعينها، مع دفع رسوم التخزين وتحمل بطء إجراءات نقل الأصول؛ والثاني أن يحتفظ بذهب غير مخصص، وهو في جوهره سند دين يصدره البنك. ويتحمل المستثمر مخاطر ائتمان البنك، لكنه يستطيع إتمام المعاملات فورًا. ويختار معظم المشاركين في السوق الخيار الثاني. وبلغ متوسط حجم الصفقة الواحدة في السوق خلال فبراير ما يعادل نحو 5 سبائك ذهب، وبفضل هذه الآلية لم تكن هناك حاجة إلى إخراج الذهب من الخزائن طوال العملية.
ماذا سيحدث عند التحول إلى نظام الرموز؟ ستجمع الرموز بين سرعة تداول سند الدين وميزة إثبات ملكية سبيكة الذهب المادية المقابلة. وعندما تتوافر هاتان الميزتان معًا، لن يكون لدى المستثمرين أي سبب لتحمل مخاطر ائتمان البنوك. وسوق لندن مؤتمت بدرجة كبيرة أصلًا، لذا فإن مجرد تحديث تقنية التسوية ليس أكبر تغيير.
تركز هيئة السلوك المالي البريطانية أولًا على استخدام الضمانات، لا على التداول، لأن أعمال الضمانات تعتمد بدرجة كبيرة على السرعة. فالمهلة المتاحة للمؤسسات للوفاء بطلبات الهامش قصيرة، بينما تتحرك منظومة تسوية الذهب التقليدية ببطء شديد، ما يحول دون استخدام ذهب بقيمة 1.2 تريليون دولار كضمان، ويضطر المؤسسات إلى اللجوء إلى النقد أو السندات الحكومية البريطانية. وتدرك الجهة التنظيمية أن تسجيل معلومات الذهب على سلسلة الكتل يعالج هذه المشكلة: إذ يمكن تقسيم الملكية ونقلها فورًا وبدقة، كما يمكن استخدام كل الذهب الموجود في الخزائن ضمانًا عالي الجودة.
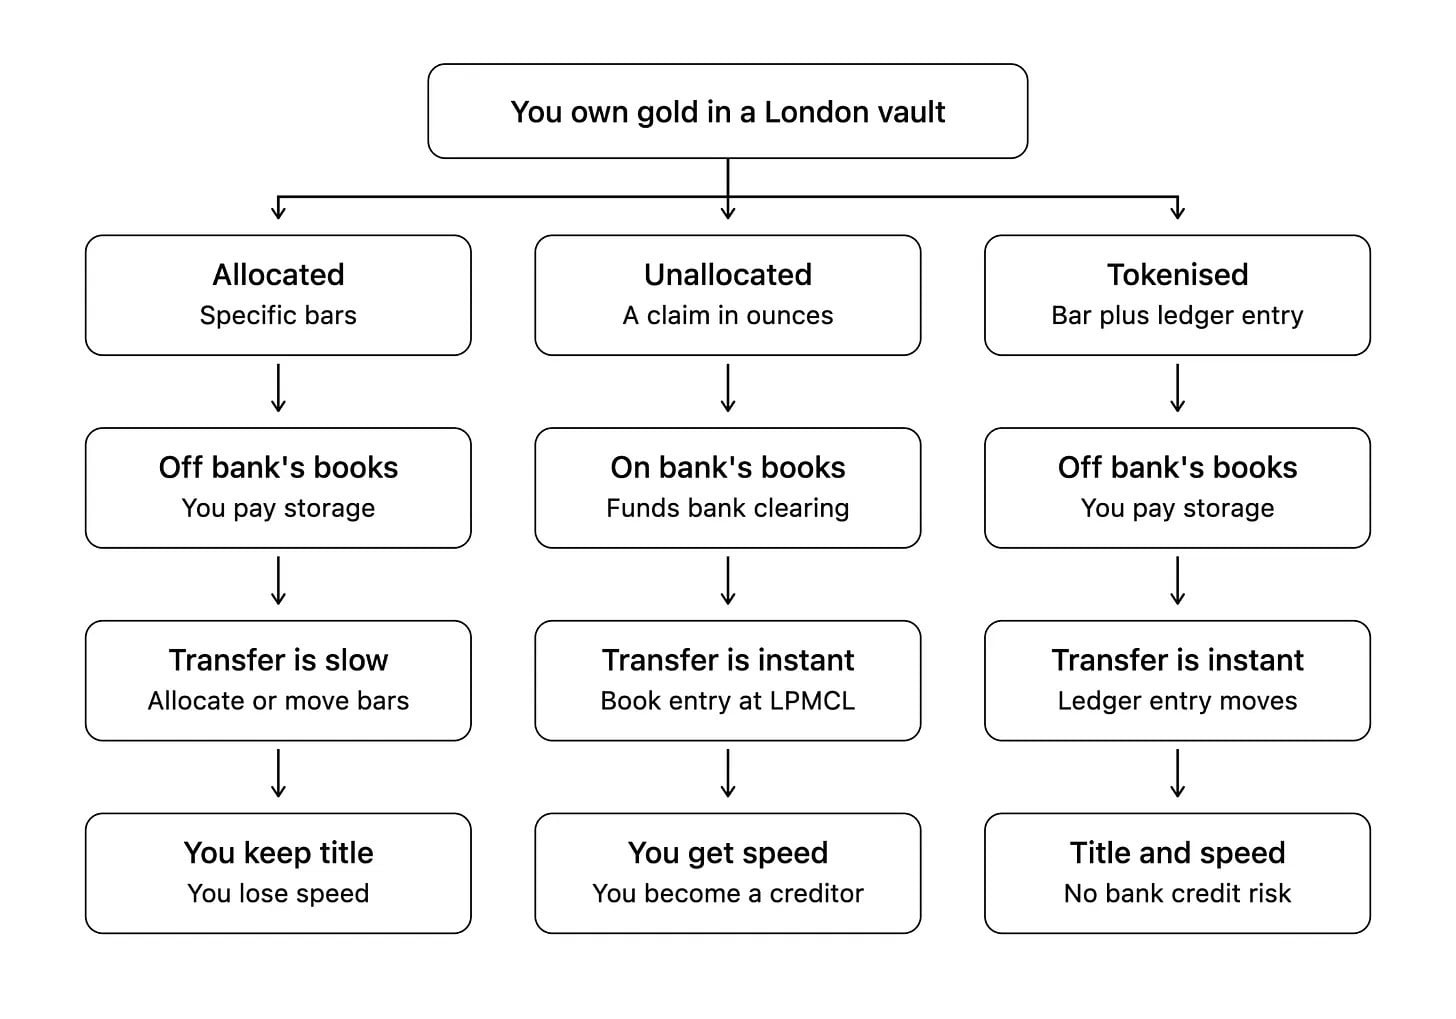
قارن بين طرق الاحتفاظ الثلاث بالذهب في خزائن لندن: الذهب المخصص يمنح ملكية مادية، لكن تحويله بطيء؛ والذهب غير المخصص سريع التحويل، لكن صاحبه مجرد دائن للبنك ويتحمل مخاطر ائتمانية؛ أما الذهب المُرمّز فيجمع بين الملكية المادية وإمكانية التحويل الفوري، من دون مخاطر ائتمان مصرفية.
سبق لقطاع الأوراق المالية تطبيق حلول مماثلة. إذ تتيح خدمة HQLAX لمؤسسات كبرى، مثل BNP Paribas وClearstream وJPMorgan، تداول ملكية الضمانات من دون نقل الأصول المادية الأساسية. وفي مايو 2026، وافقت هيئة الأوراق المالية والبورصات الأمريكية على السماح لشركات الوساطة الأمريكية بالانضمام إلى الخدمة، ضمن فترة تجريبية مدتها 36 شهرًا.
بدأت ملامح هذا التحول تتشكل قبل ظهور العملات المشفرة بوقت طويل، وكان دافعه قواعد مصرفية صارمة. فعندما وضعت الجهات التنظيمية العالمية قواعد نسبة صافي التمويل المستقر (NSFR) ضمن اتفاقية بازل III، صنّفت الذهب في الحسابات غير المخصصة أصلًا غير سائل، وألزمت البنوك بتخصيص هامش تمويل مستقر بنسبة 85%. واحتج قطاع المعادن الثمينة في لندن بشدة، محذرًا من احتمال انسحاب بنوك المقاصة من السوق. واليوم، تمضي تقنيات الترميز قدمًا في التحول الذي أطلقته اتفاقية بازل III.
لديّ بعض التحفظ: فالبنوك الكبرى التي تدفع باتجاه تطبيق هذه التقنية هي نفسها التي دافعت بشدة عن النظام القديم.
لم يكن تشغيل خزائن تحتوي على سبائك وزنها 12.5 كيلوغرامًا خاضعًا لرقابة هيئة السلوك المالي البريطانية؛ لكن حيازة رموز الذهب مستقبلًا ستتطلب الحصول على ترخيص تنظيمي كامل.
أقر البرلمان البريطاني إطارًا تنظيميًا جديدًا للأصول المشفرة في فبراير من هذا العام، فتغيرت البيئة القانونية تبعًا لذلك. ومنذ ذلك الحين، أصبحت هيئة السلوك المالي البريطانية تشرف رسميًا على حفظ الأصول المشفرة ومنصات تداولها. واعتبارًا من 30 سبتمبر، ستُمنح الشركات مهلة خمسة أشهر لتقديم طلبات الترخيص، على أن تدخل اللوائح كاملةً حيز التنفيذ في أكتوبر 2027. وما تزال القواعد ذات الصلة قيد التطوير؛ إذ تواصل الهيئة تحسين لوائح حفظ أصول العملاء، كما يحاول المشرّعون توسيع نطاق الإعفاءات الممنوحة للأسواق التقليدية لتشمل مجال الرموز.
لن يطرأ أي تغيير على الذهب المادي الأساسي نفسه؛ فستواصل الخزائن وشركات التأمين وفرق الأمن عملها كالمعتاد.
بمجرد تحويل سجلات الملكية إلى صيغة الرموز، تدخل الأنشطة المعنية فورًا في نطاق التنظيم. وهذا هو الحد الذي رسمته الجهات التنظيمية: ينصب جوهر التنظيم على الحقوق القانونية المرتبطة بالذهب. وبما أن الرمز ينقل الملكية بطريقة جديدة، فلا بد لهيئة السلوك المالي البريطانية من وضع قواعد تنظيمية جديدة.
إذا خفّضت البرمجيات تكلفة مسك الدفاتر إلى ما يقارب الصفر، فستتدفق القيمة مباشرةً إلى الأصول المادية النادرة. ويصعب للغاية دخول قطاع خزائن لندن؛ إذ لا يضم سوى أربعة بنوك مقاصة وثلاث شركات لنقل الأموال وتأمينها، ولم يدخله لاعب جديد منذ أكثر من عشر سنوات. لن تُطيح الرموز بهذه الشركات التي تقدم خدمات مادية، فالبرمجيات لا تستطيع محاكاة منظومة أمن الخزائن الفعلية. بل إن الرموز قد تزيد أهمية مؤسسات الحفظ المادي، إذ لا بد أن تستند كل شهادة رقمية إلى خدمات حفظ مادي. ولا يتطلب الأمر من الشركات المعنية سوى تعديل نماذج أعمالها، بحيث تتحول مصادر أرباحها من خدمات إيداع الذهب للعملاء إلى رسوم موحدة مقابل خدمات التخزين والتدقيق والخدمات المساندة للضمانات.
فكرة ترميز الذهب في لندن قديمة. ففي عام 2016، حاولت شركتا Paxos وEuroclear Bank تطبيقها، لكن المشروع أُغلق بعد 13 شهرًا من التشغيل. أما اليوم، فيكمن الفرق الجوهري الذي يجعل هذا النموذج قابلًا للتطبيق في أن زمام المبادرة أصبح بيد كبرى بنوك المقاصة، لا شركات ناشئة خارجية تحاول فرض حلول تقنية.
لنأخذ بنك HSBC مثالًا: أنشأ البنك نظامًا داخليًا لمعالجة جميع المعاملات، وبنى منظومة مغلقة يتحكم من خلالها بنفسه في وتيرة التحول. ويتوقف المسار النهائي لهذا التغيير في السوق على هيئة السلوك المالي البريطانية. إذ يتعين على الجهة التنظيمية إصدار قرار حاسم: هل يُسمح بتداول رموز الذهب التي يصدرها HSBC خارج منظومة البنك؟ إذا سمحت الجهة التنظيمية بتداولها، فسيتغير شكل السوق بالكامل؛ أما إذا منعته، فلن يفعل النموذج المصرفي القديم سوى مواصلة عمله في ثوب جديد.
كيف نعرف ما إذا كان الترميز قد انتشر بالفعل؟ يمكن تتبّع مسار التحول بالاستناد إلى البيانات المنشورة من جمعية سوق سبائك لندن.
تنشر جمعية سوق سبائك لندن مجموعتين من البيانات: إجمالي حجم التداول في السوق، وحجم التسوية عبر دفتر الأستاذ المركزي التقليدي. إذا انتشر استخدام الرموز على نطاق واسع، فسيظل إجمالي حجم التداول مرتفعًا، مع استمرار المستثمرين في الشراء والبيع؛ لكن حجم التسوية التقليدية سينخفض. ذلك أن معاملات الرموز تُحوّل فورًا عبر سلسلة الكتل، متجاوزةً بالكامل منظومة التسوية التقليدية في لندن.
لا يزال حجم التداول عبر النظام القديم ضخمًا في الوقت الراهن. إذ تتغير ملكية نحو 20 مليون أونصة من الذهب يوميًا عبر دفتر التسوية، فيما تبقى نحو 306 ملايين أونصة من الذهب ساكنةً في الخزائن لفترات طويلة. وبعبارة أخرى، من بين كل 15 أونصة من الذهب المتداولة يوميًا تقريبًا، تنتقل أونصة واحدة عبر تداول ورقي فقط، من دون أن تتحرك سبيكة ذهب واحدة.
ابتكر البشر الرياضيات والتشفير والشبكات العالمية، وبعد كل ذلك ينتهي بنا المطاف إلى الذهب الراقد بهدوء في خزائن تحت الأرض، أليس كذلك؟