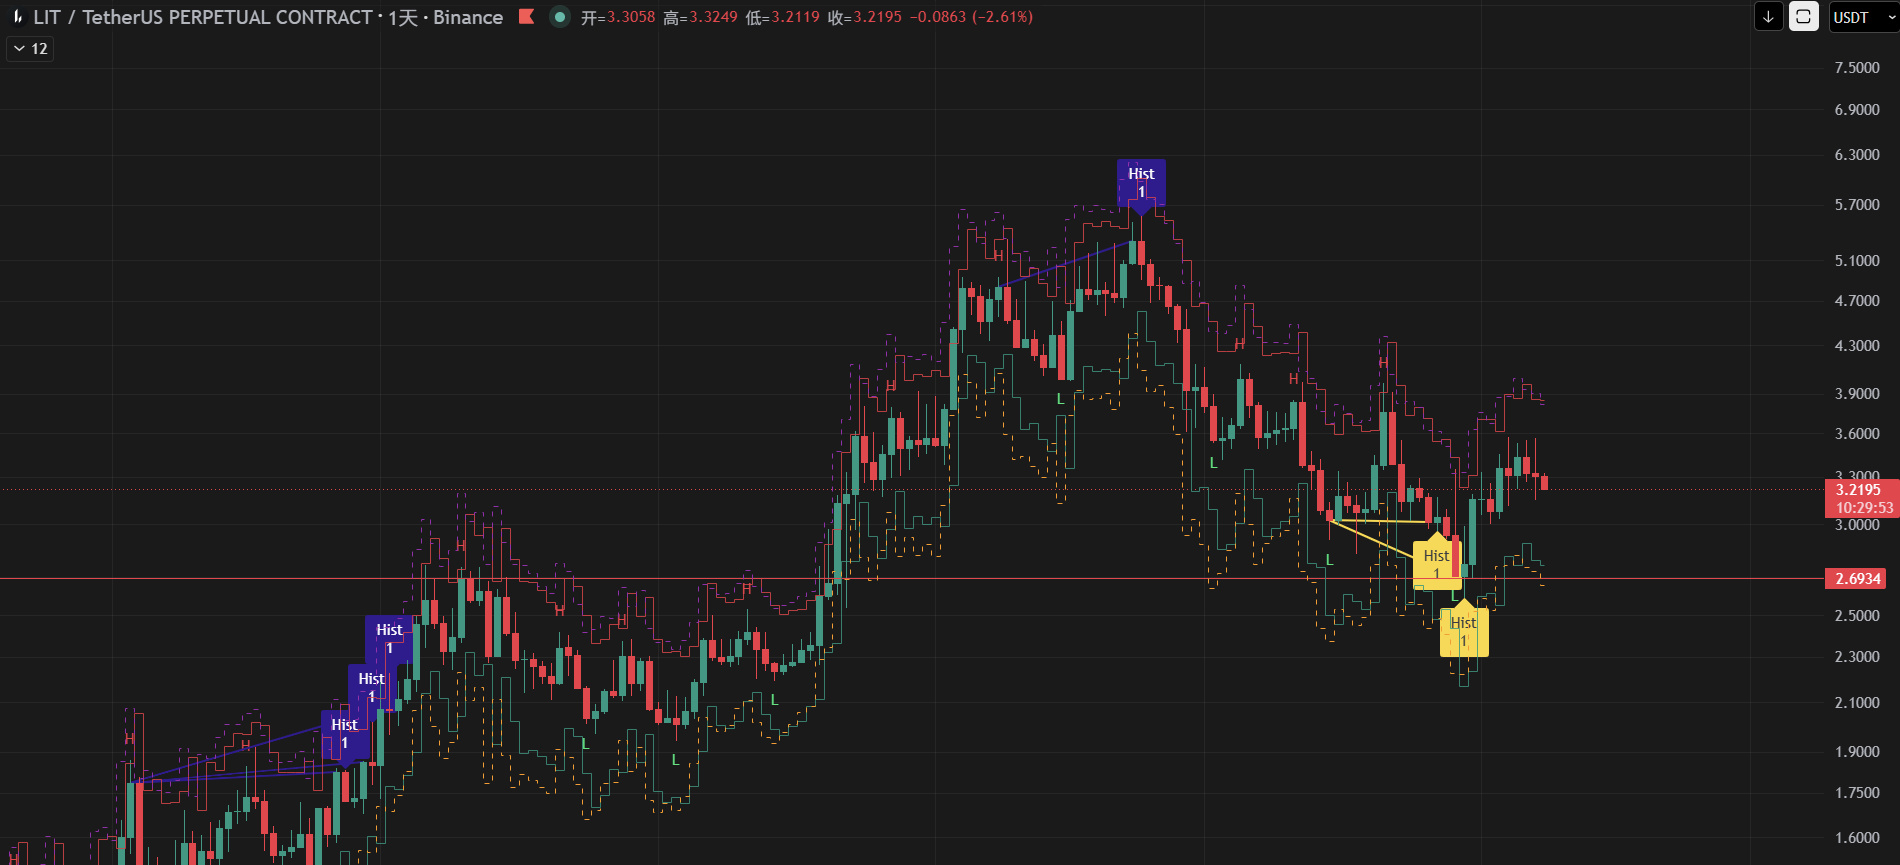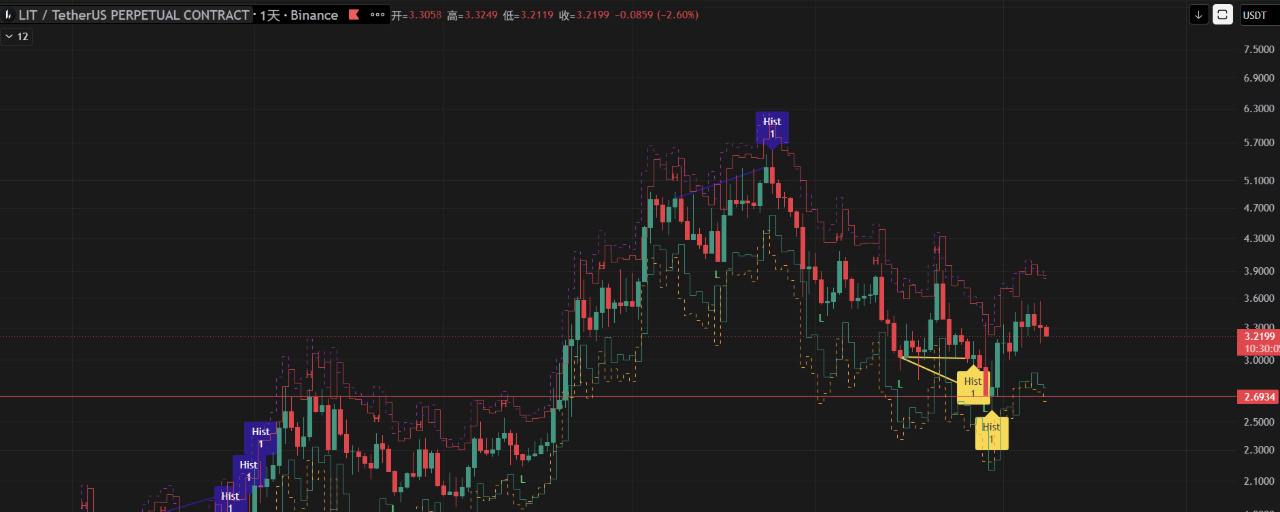

每个赛道,我最关注的是最终能够站在前两名位置的项目。因为很多赛道发展到最后,都会越来越集中。在Perp DEX这个赛道,HYPE的龙一位置暂时很难挑战,但Lighter已经是我眼里最值得持续观察的龙二竞争者之一。
一、HYPE龙一的位置,目前没有任何悬念
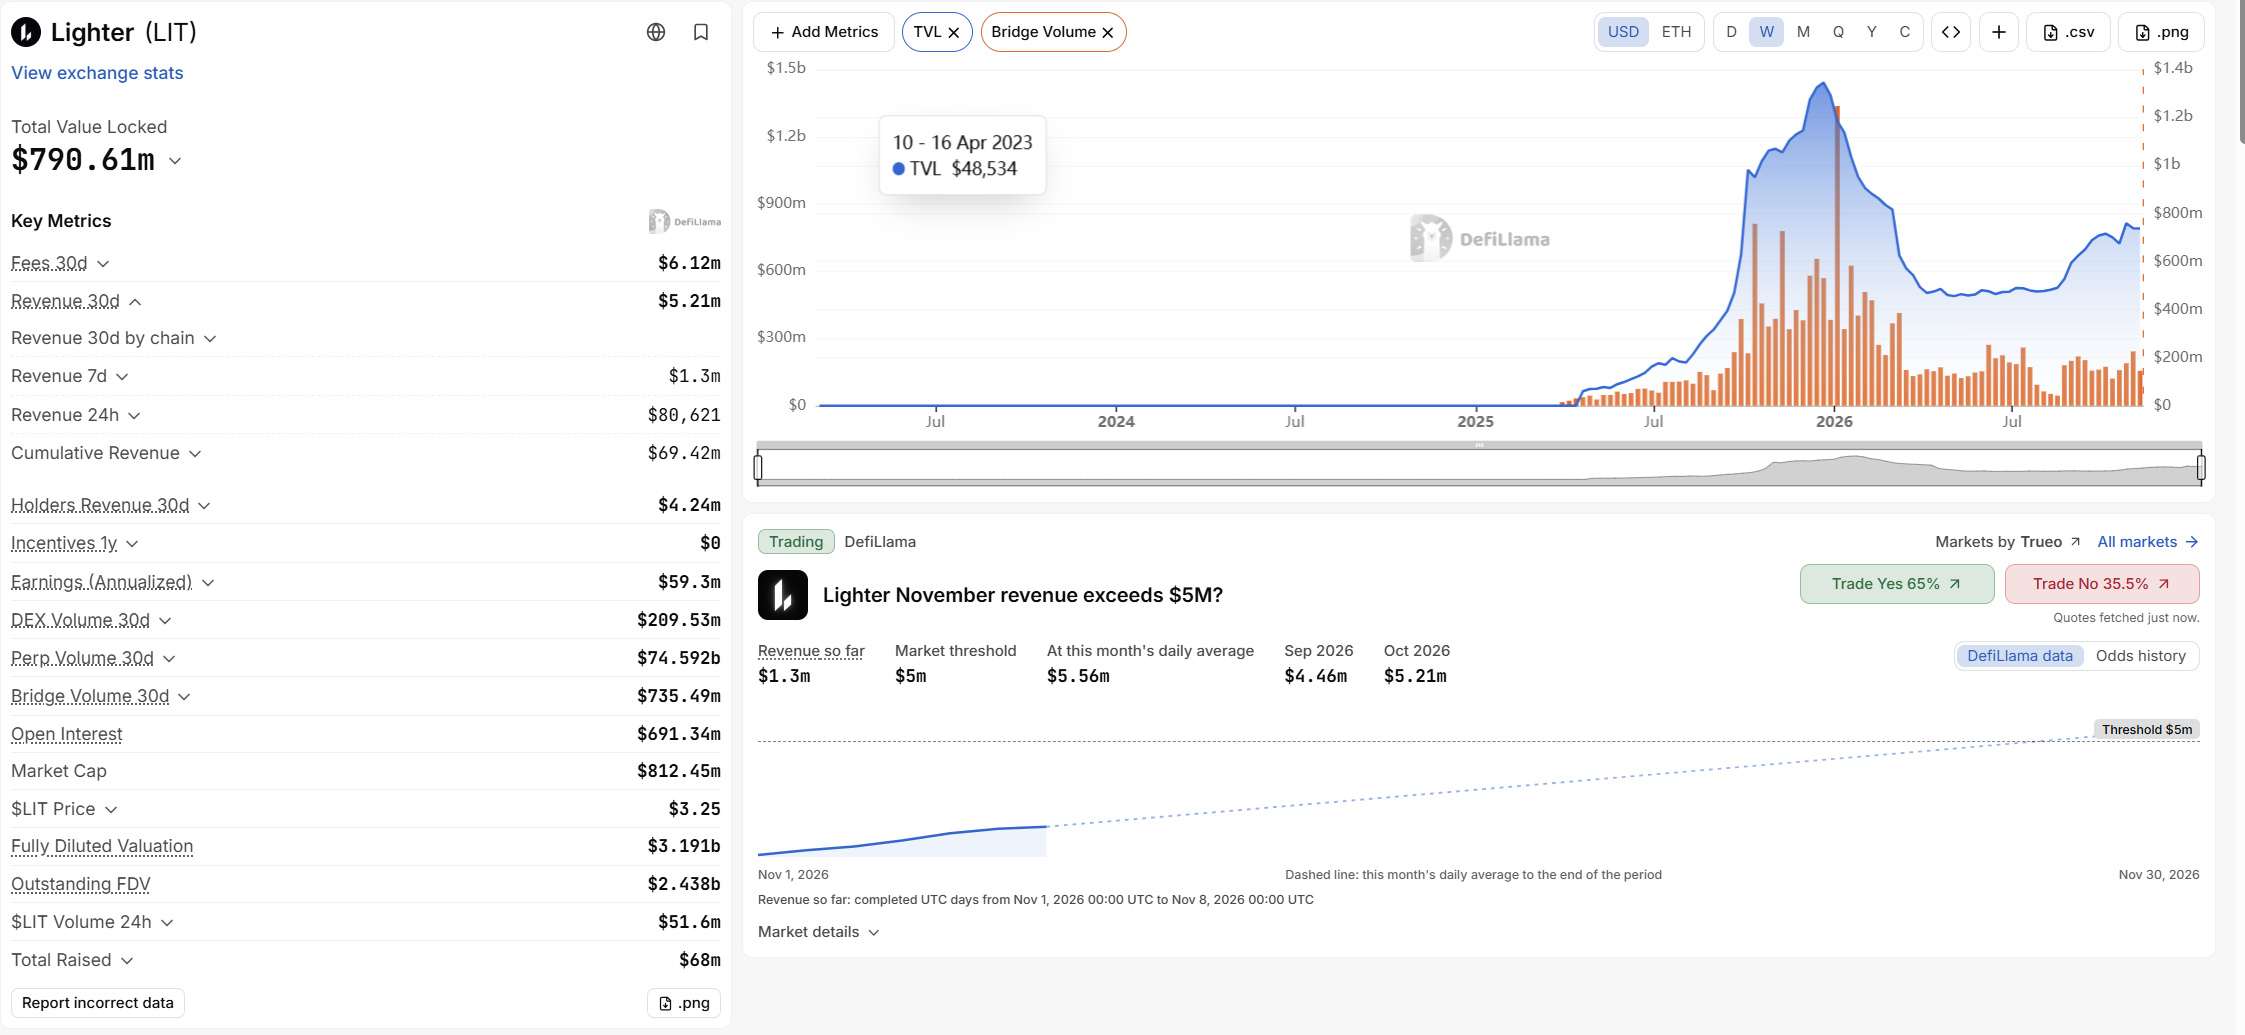
截至2026年11月8日,DefiLlama数据显示,Hyperliquid最近30天永续合约成交量约2369亿美元。Lighter如果把主站和Robinhood Chain上的业务合在一起,主站约558亿美元,Robinhood链上永续合约约192亿美元,合计接近750亿美元。ASTER最近30天大约462亿美元。
也就是说,如果按当前成交规模看,Lighter已经进入Perp DEX最前面的梯队,甚至合并Robinhood业务后已经超过ASTER。但和HYPE相比差距依然很明显。HYPE一个月接近2400亿美元,而Lighter合计约750亿美元,仍然是三倍以上的差距。Lighter能不能把第二名的位置坐稳。
二、Lighter最大的优势:真实业务
Perp DEX这个赛道曾经出现过很多依靠积分、空投预期和交易激励堆出来的成交量,所以我一直不太喜欢只看交易量。我更关心的是,交易以后到底有没有产生真实收入。
Lighter主站最近30天永续合约成交量约558亿美元,手续费收入约386万美元,协议收入约310万美元,同时已经形成了比较明确的价值捕获路径:用户交易 → 协议收费 → 协议收入 → LIT回购。这是我比较看重LIT的一点。很多项目的问题不是没有业务,而是项目赚的钱和代币没关系,LIT至少目前不是这种结构。
三、Robinhood是Lighter最特别的一张牌,也是最大的风险
Robinhood Chain上的Lighter已经不是一个PPT合作。目前Lighter在Robinhood Chain上的永续合约业务,最近30天成交量约192亿美元,最近7天成交量约44亿美元,锁仓资金约1.15亿美元,最近30天手续费约231万美元,协议收入约212万美元。如果把Robinhood和Lighter主站放在一起计算,Lighter整个永续合约体系最近30天已经有大约750亿美元成交量。
更值得关注的是,Robinhood Chain上的业务还非常年轻。7月底锁仓资金只有1000万美元左右,9月底已经超过1亿美元,现在仍维持在1.1亿美元以上。如果Robinhood Chain后续继续扩大,这可能成为Lighter区别于其他Perp DEX最大的增长来源之一。
但是风险也很大,Robinhood已经收购Bitstamp,而且正在通过Bitstamp扩展自己的中心化永续合约业务。也就是说,Robinhood其实有两套路线,目前Bitstamp扩展永续合约以后,Lighter在Robinhood Chain上的交易量并没有明显崩掉。
但长期有一个问题必须考虑:Robinhood为什么要把所有永续合约订单都交给Lighter?Bitstamp已经是Robinhood自己的资产。如果大量普通Robinhood用户未来直接在App里面交易永续合约,那么这部分交易留在Bitstamp,对Robinhood来说显然更符合商业利益。
所以我现在不会再简单地把Robinhood几千万用户,直接等同于Lighter未来的潜在用户。Lighter真正能拿到的,更可能是Robinhood链上金融体系中的那部分用户。
四、Lighter最大的硬伤,是代币流通率还很低
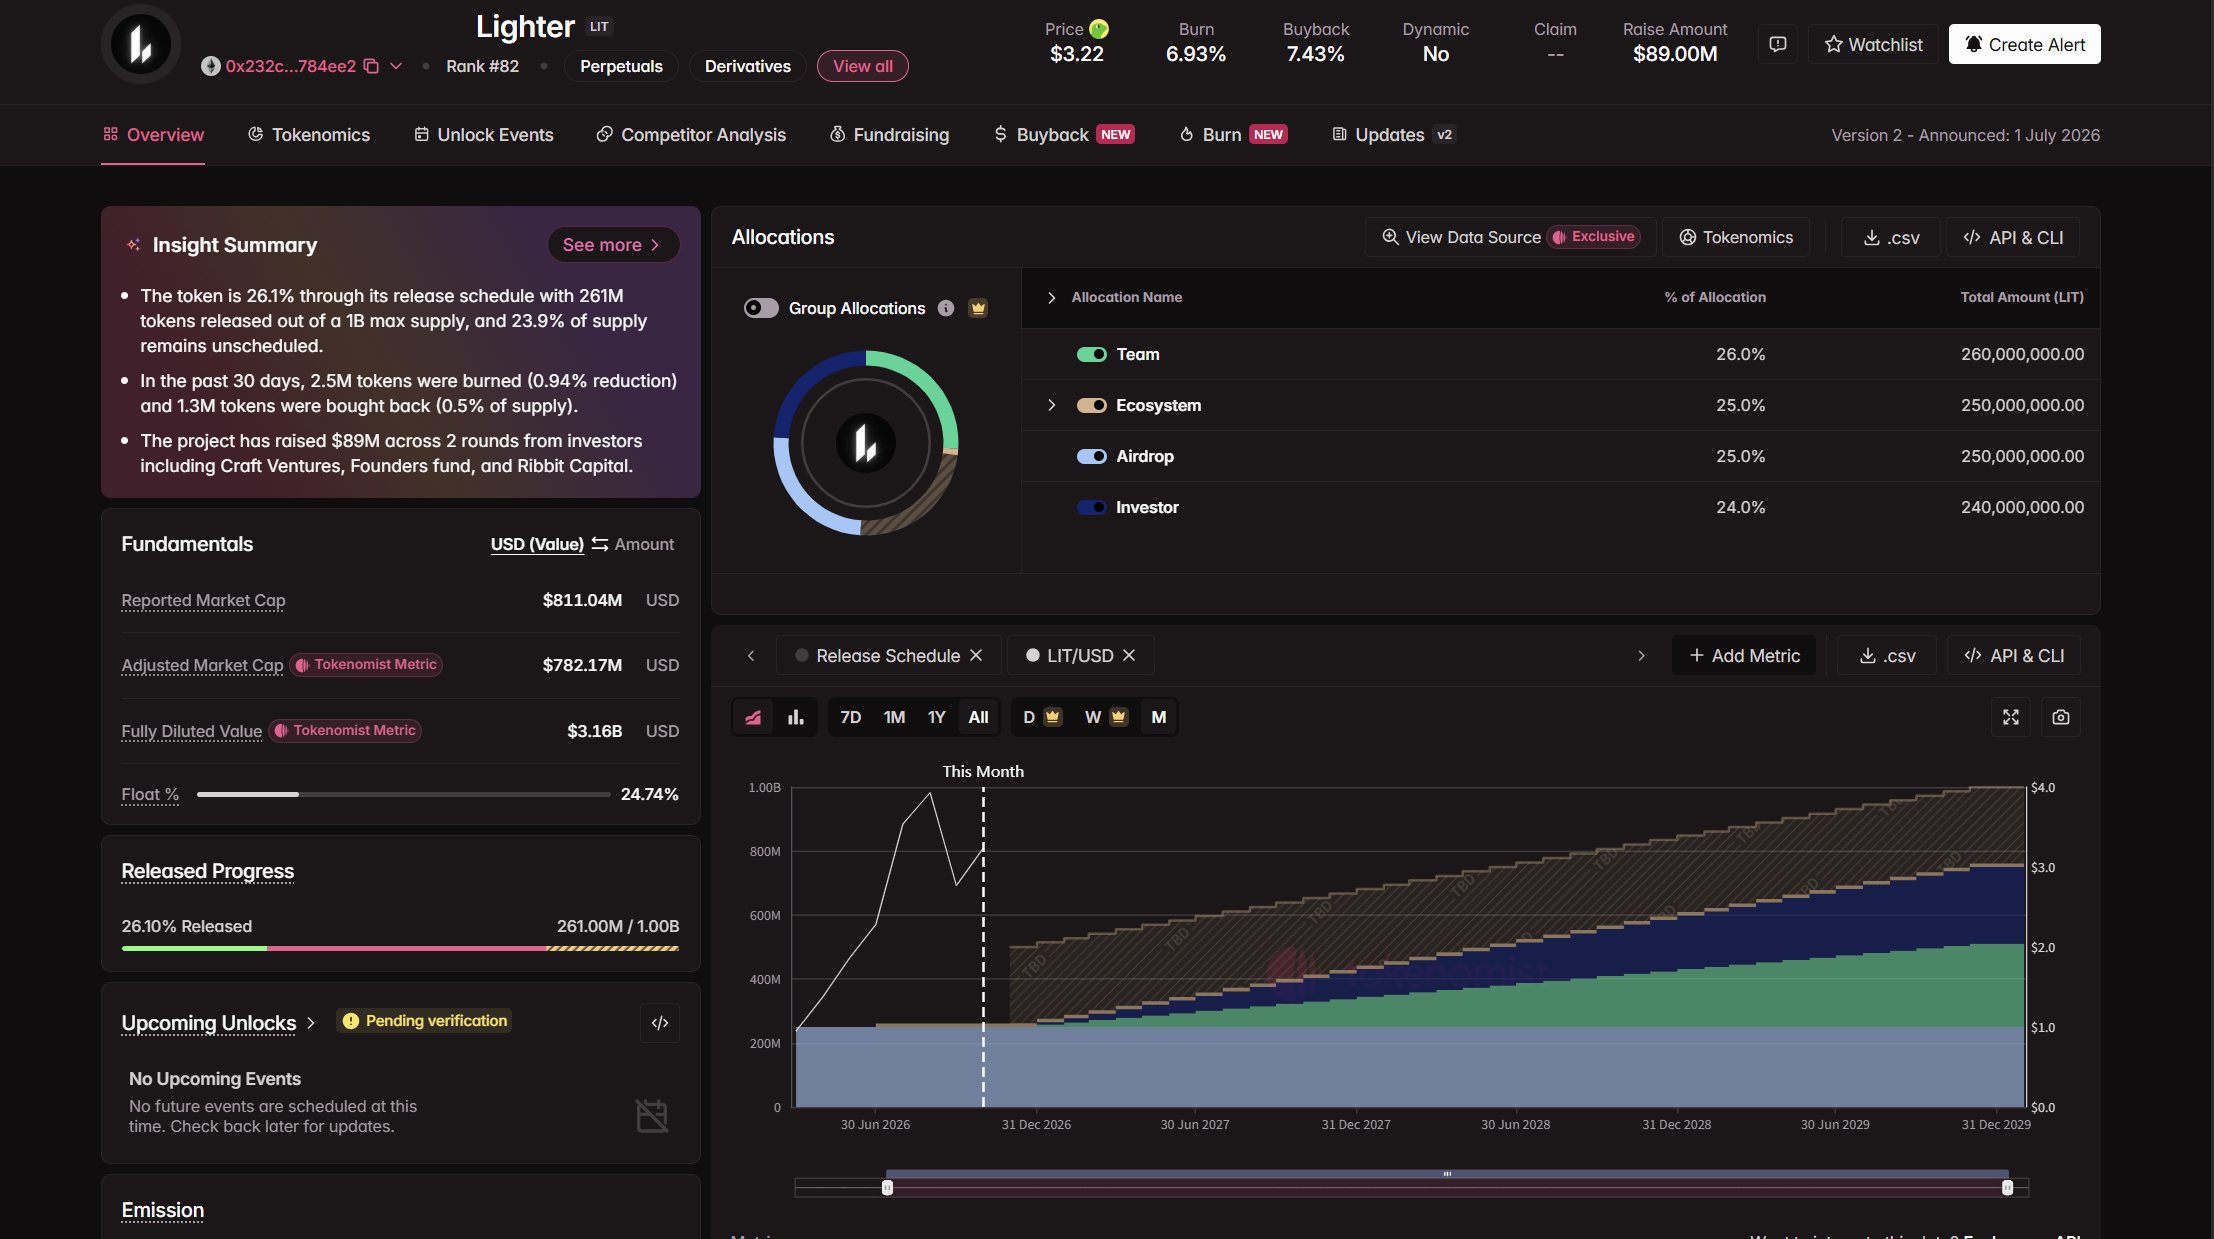
LIT目前价格大约3.3美元,流通量约2.5亿枚,对应流通市值约8.3亿美元。但总供应量10亿枚,对应完全稀释估值仍然超过32亿美元,目前只有约25%流通。其中团队26%,投资人24%,两者合计就是总供应量的50%。这是LIT当前一个非常明显的估值压力。
五、我现在怎么看$LIT
如果单纯按照最近30天永续合约成交量来看,把Lighter主站和Robinhood Chain都统计进去,Lighter已经很有资格进入第二梯队最前面,甚至当前成交规模已经超过ASTER。但如果按照品牌、用户心智、生态、收入、代币价值捕获和长期护城河来看,这个“龙二”位置还远没有坐稳。HYPE目前依然是独立龙一,下面则是Lighter、ASTER以及其他新一代Perp DEX继续竞争。
我不会因为“Lighter可能成为龙二”,就直接得出“LIT现在一定值得买”的结论。Lighter目前已经足够优秀,让我把它长期放在Perp DEX核心观察名单里。但LIT目前仍然有三个问题需要继续验证:Robinhood业务还能不能继续增长、Robinhood产生的收入最终能不能进入LIT回购,以及未来大量代币解锁能否被业务增长和回购消化。