

توسّع إنفوسيس أعمالها في مجال الذكاء الاصطناعي بسرعة. لكن بقية الشركة تروي قصة أكثر تعقيدًا.
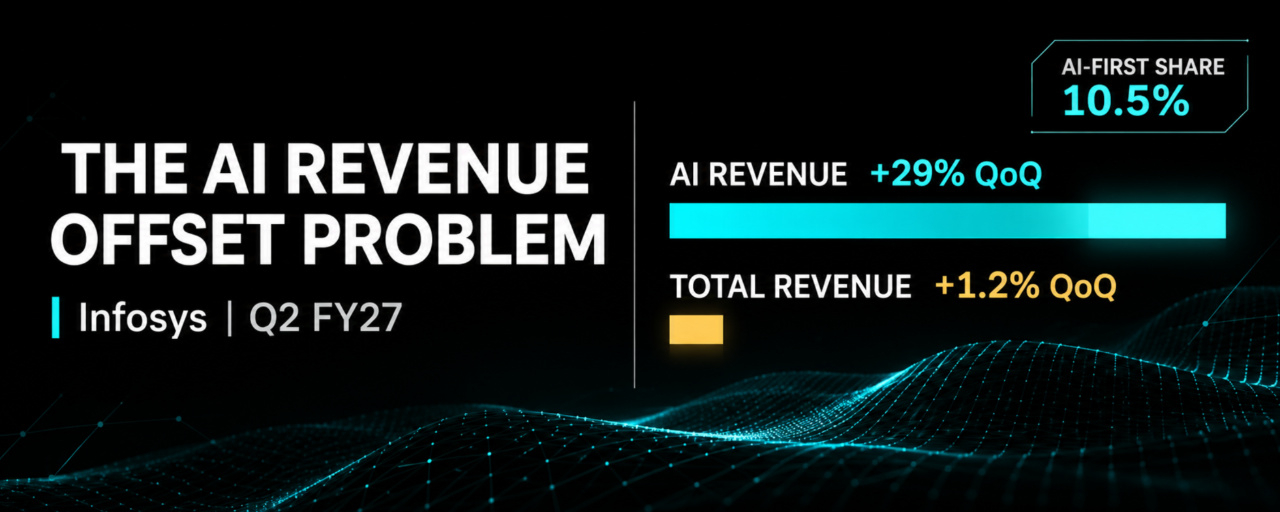
أعلنت إنفوسيس عن نمو إيرادات الذكاء الاصطناعي بأكثر من 29% على أساس ربعي في الربع الثاني من السنة المالية 2027. وتمثل أعمالها المعتمدة على الذكاء الاصطناعي أولًا الآن 10.5% من إجمالي الإيرادات، ارتفاعًا من 8.2% قبل ثلاثة أشهر فقط.
ومع ذلك، لم تنمُ إيرادات الشركة ككل سوى 1.2% على أساس ربعي. وظل هامش التشغيل دون تغيير يُذكر عند 21%، وخفّضت الإدارة توقعاتها لنمو الإيرادات للسنة المالية كاملةً، محسوبًا بالعملات الثابتة، إلى 1–2%.
يستحق هذا التباين مزيدًا من التدقيق.
يحقق الذكاء الاصطناعي أعمالًا جديدة لشركات خدمات تقنية المعلومات. كما أنه يغيّر اقتصاديات الأعمال التي تنفذها هذه الشركات بالفعل. إذ يمكن للعملاء المطالبة بتحسينات في الإنتاجية، أو إعادة التفاوض على نطاق المشاريع، أو تقليل ساعات العمل التي يشترونها.
تكمن الصعوبة بالنسبة للمستثمرين في أن الشركات تفصح بصورة متزايدة عن جانب النمو من هذا التحول، من دون تحديد مقدار الإيرادات القائمة التي قد يزيحها الذكاء الاصطناعي.
تقدم إنفوسيس مثالًا مفيدًا لفحص هذه الفجوة.
123 مليون دولار من نمو الذكاء الاصطناعي. و63 مليون دولار من إجمالي النمو.
في الربع الأول من السنة المالية 2027، حققت إنفوسيس إيرادات بقيمة 5.082 مليار دولار، وشكّلت الخدمات القائمة على الذكاء الاصطناعي أولًا 8.2% منها.
وفي الربع الثاني، بلغت الإيرادات 5.145 مليار دولار، وارتفعت حصة الخدمات القائمة على الذكاء الاصطناعي أولًا إلى 10.5%.
وبالاستناد إلى هذه الأرقام المعلنة، ارتفعت إيرادات الخدمات القائمة على الذكاء الاصطناعي أولًا من نحو 417 مليون دولار إلى 540 مليون دولار.
ويمثل ذلك نموًا فصليًا متتابعًا بنحو 123 مليون دولار في فئة الذكاء الاصطناعي أولًا.
لكن إجمالي إيرادات الشركة لم يرتفع سوى 63 مليون دولار.
والفرق كاشف. فقد تراجعت الإيرادات خارج فئة الذكاء الاصطناعي أولًا المعلنة بنحو 60 مليون دولار.
هذه مقارنة لتغير الإيرادات، وليست قياسًا لإحلال الذكاء الاصطناعي محل الإيرادات.
تشمل الإيرادات المتبقية خدمات قد تستخدم الذكاء الاصطناعي هي الأخرى. كما يمكن أن تتأثر بتوقيت المشاريع وميزانيات العملاء ومزيج الأعمال والتغييرات في التصنيف. وحصص إيرادات الذكاء الاصطناعي مقربة، لذا فإن المبالغ المحسوبة تقريبية.
وثمة عامل آخر معقد: فقد ساهمت عمليات الاستحواذ بنحو 0.4 نقطة مئوية في نمو الإيرادات بين الربعين الأول والثاني.
حتى مع هذه القيود، تكشف المقارنة حقيقة مهمة: التوسع السريع في أعمال الشركة المعلنة المرتبطة بالذكاء الاصطناعي لا يترجم بالضرورة إلى نمو مماثل على مستوى الشركة بأكملها.
يصعب رصد الإيرادات التي تتعرض للضغط
أقرت إنفوسيس بأن مكاسب الإنتاجية الناتجة عن الذكاء الاصطناعي قد تضغط على إيرادات العقود القائمة.
وصفت الإدارة سعي العملاء إلى تحقيق مكاسب في الإنتاجية من خلال تغييرات في نطاق العمل والشروط التجارية، بما في ذلك أثناء سريان العقد، وليس عند تجديده فقط.
تتابع الشركة هذا الأثر داخليًا، لكنها لم تفصح عن رقم محدد له.
ينشأ عن ذلك تفاوت في المعلومات.
يمكن للمستثمرين ملاحظة تنامي حصة الإيرادات القائمة على الذكاء الاصطناعي أولًا. لكنهم لا يستطيعون معرفة مقدار الإيرادات التي كانت الخدمات القائمة ستحققها لولا تغييرات الإنتاجية المدفوعة بالذكاء الاصطناعي.
وهذه المقارنة الافتراضية المفقودة مهمة.
لنفترض أن مزود خدمات فاز بمشروع جديد لتنفيذ الذكاء الاصطناعي، في حين أصبح عقد قائم لصيانة التطبيقات يتطلب ساعات أقل قابلة للفوترة. يظهر المشروع الجديد ضمن إيرادات الذكاء الاصطناعي المعلنة، بينما قد يتوزع انخفاض الإيرادات على خطوط الخدمات القديمة.
يؤثر كلا التغييرين في اقتصاديات الشركة، لكن أحدهما فقط يُفصح عنه بوضوح.
لا يوجد ما يبرر افتراض أن المبلغين يعوض أحدهما الآخر، أو أن أثرهما على الأرباح سلبي بالضرورة.
قد يتيح العقد ذو السعر الثابت لمزود الخدمة الاحتفاظ ببعض وفورات العمالة. أما عقد الوقت والمواد فقد يؤدي إلى خسارة إيرادات قابلة للفوترة. وقد تحقق أعمال الذكاء الاصطناعي الجديدة هوامش جذابة، أو تتكبد تكاليف كبيرة للنماذج والبنية التحتية والتنفيذ.
إحلال الإيرادات محل الإيرادات واختبار إحلال الأرباح محل الأرباح أمران مختلفان.
ثلاثة جداول زمنية تجارية
ويواجه هذا التحول أيضًا مشكلة تتعلق بالتوقيت.
الساعة الأولى هي الإنتاجية. إذ يمكن لأدوات الذكاء الاصطناعي أن تقلل بسرعة نسبية الجهد اللازم لإنجاز مهام معينة.
والثانية هي إعادة التسعير التجاري. فقد يطلب العملاء تنازلات أثناء سريان عقد قائم، أو عند تجديده، أو عند إعادة طرح مشروع للمنافسة.
الثالث هو خلق الطلب. فقد يتطلب مشروع جديد للذكاء الاصطناعي في مؤسسة ما إعداد البيانات والتكامل والحوكمة وإعادة تصميم سير العمل قبل أن يتحول إلى إيرادات ملموسة.
ليس من الضروري أن تتحرك هذه الساعات بالتوازي.
في بعض الحسابات، قد تتحقق وفورات الإنتاجية قبل ظهور الطلب البديل. وفي حالات أخرى، قد يتيح الذكاء الاصطناعي تنفيذ مشاريع كانت تكلفتها مرتفعة للغاية في السابق، ما يؤدي إلى توسيع السوق بوتيرة أسرع من إعادة تسعير الأعمال القائمة.
لا ينبغي افتراض أي من النتيجتين على مستوى القطاع بأكمله.
السؤال الاستثماري هو: أي التأثيرين يهيمن في شركة بعينها، وكم من الأرباح الإضافية يبقى بعد ذلك؟
إنفوسيس لم تخفق في اختبار الأرباح
لا تشير أحدث النتائج إلى أن الشركة تواجه ضائقة مالية.
حافظت إنفوسيس على هامش تشغيلي قدره 21% وحققت تدفقًا نقديًا حرًا بقيمة 928 مليون دولار في الربع الثاني.
كما وقّعت صفقات كبرى بقيمة 5.2 مليار دولار، صُنّف 62% منها على أنها أعمال جديدة صافية.
من المتوقع أن يساهم عقد جديد بالكامل في مجال الخدمات المالية، تزيد قيمته على 2 مليار دولار على مدى سبع سنوات، بأكثر من نقطة مئوية واحدة في نمو إيرادات الشركة في السنة المالية 2028. ومن المتوقع أن تبدأ المرحلة الانتقالية في النصف الثاني من الربع الرابع من السنة المالية 2027.
يمثل ذلك مصدرًا مهمًا للطلب المستقبلي، مع أن قيمة العقد لا تُعد إيرادات معترفًا بها، وتظل المساهمة المتوقعة رهنًا بنجاح التنفيذ.
في الوقت الراهن، تشير الأدلة إلى استنتاج أضيق نطاقًا.
لدى إنفوسيس فئة إيرادات سريعة التوسع قائمة على الذكاء الاصطناعي أولًا، لكن هذا التوسع لم يؤدِّ بعد إلى تسارع مماثل في إجمالي الإيرادات أو هامش التشغيل.
عزت الإدارة ضعف الأداء الفصلي جزئيًا إلى تراجع أحجام الأعمال، وارتفاعات في الأسعار دون المتوقع، ومنافسة محتدمة.
ولا يمكن عزو كل هذه الضغوط إلى الذكاء الاصطناعي.
اختبار المساهمين
ينبغي أن تتجاوز المرحلة المقبلة من تحليل خدمات تقنية المعلومات نسبة الإيرادات المصنفة على أنها قائمة على الذكاء الاصطناعي.
هناك أربعة تطورات من شأنها تعزيز مبررات الاستثمار.
أولًا، استمرار نمو الأعمال القائمة على الذكاء الاصطناعي أولًا بالتزامن مع تسارع نمو الإيرادات العضوية على مستوى الشركة، بعد احتساب أثر عمليات الاستحواذ وغيرها من تأثيرات مزيج الأعمال.
ثانيًا، وجود أدلة على أن مشاريع الذكاء الاصطناعي الجديدة تخلق طلبًا، بدلًا من أن تكتفي بإحلالها محل إيرادات العقود القائمة.
ثالثًا، نمو الأرباح التشغيلية بما يعكس مكاسب حقيقية في كفاءة التنفيذ بعد احتساب تكاليف البنية التحتية والبرمجيات والتنفيذ المرتبطة بالذكاء الاصطناعي.
رابعًا، استمرار توليد النقد مع تحول الحجوزات الجديدة إلى أعمال منفذة.
أما النمط المعاكس فسيكون أكثر إثارة للقلق: أن تصبح إيرادات الذكاء الاصطناعي حصة أكبر من النشاط التجاري بينما يظل النمو العضوي الإجمالي ضعيفًا، وتتراجع الأسعار، ولا تتحسن الأرباح الإضافية.
لم تفصح إنفوسيس عن معلومات كافية لحساب صافي الإيرادات التي أزاحها الذكاء الاصطناعي، فضلًا عن صافي مساهمة تحولها إلى الذكاء الاصطناعي في الأرباح.
ومع ذلك، تمنح أحدث نتائجها المستثمرين نقطة انطلاق مفيدة.
نمو إيرادات الذكاء الاصطناعي واضح. لكن لا يزال يتعين إثبات القيمة الاقتصادية التي يضيفها إلى الشركة بأكملها.
